数据透视:2026年10月土耳其二手车市场全景
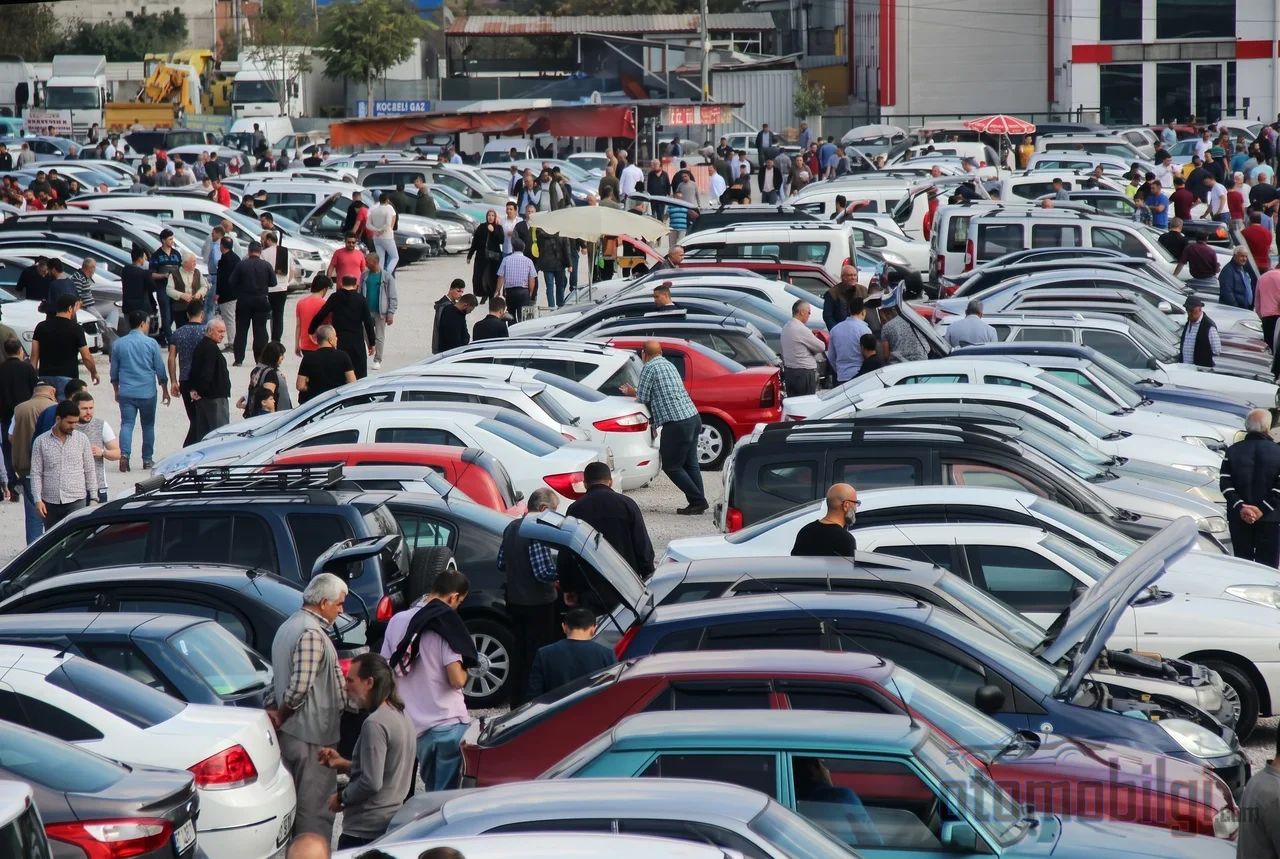
10月的二手车挂牌数据,对于长期身处这个市场的人来说,给出的信号一如既往地复杂: 挂牌上的平均价格标签在名义上涨,但考虑到通胀侵蚀的账目,车辆的实际价值却在缩水. arabam.com在2026年11月16日发布的月度价格指数显示,10月的平均挂牌价格已升至926,771里拉; 9月这一数字为921,307里拉. 也就是说,账面上约有0.6%的涨幅. 然而,从实际价值的角度看,情况正好相反: 剔除通胀因素后,二手车的价格在10月较上月实际回落了1.94%. 看来真正拉低市场的不是价格标签,而是一场降价竞赛. 本文将详细分析10月数据、价格区间分布、哪些车型在供给端表现突出,以及零公里促销活动和信贷紧缩在二手车市场的影响.
二手车价格在下跌吗? 名义上涨,实际下跌
这个问题的简短回答取决于你用什么标准来看. 从名义上看,二手车的平均挂牌价格从9月的921,307里拉升至10月的926,771里拉. 但整体价格水平的上涨掩盖了这一点; 剔除通胀后的数据显示,实际价格在10月下跌了约2%. 也就是说,卖方往往把标价维持在略高于旧价的水平,而挂牌在市场中对应的实际购买力却在逐月下滑.
更引人注目的是,价格不仅在数字上,而且在实际上也在被压低. 根据挂牌平台的数据,降价挂牌的比例在9月和10月都有所上升; 10月这一增幅在个人和企业卖方两端均较上月超过10%. 挂牌数量不变而价格调整加速,是卖家开始宁愿成交也不愿等待的明显信号. 经销商经历艰难的一年以及积压库存的转嫁也证实了这一点.
亮点速览
- 10月二手车的平均挂牌价格为926,771里拉; 名义上较9月上涨,剔除通胀后实际下跌1.94%
- 挂牌车辆中55%的价格低于100万土耳其里拉
- 10月降价的挂牌车辆比例,在个人和企业两端均较上月上升超过10%
- 挂牌最多的车型是雷诺Clio; 在品牌排名中,雷诺、菲亚特和大众位居前列
- 10月二手车过户交易量为597,133辆: 约为零公里新车注册量的9.6倍
55%的挂牌价格低于100万里拉: 价格区间的分布
10月挂牌的价格分布表明,市场的重心仍停留在合理的区间. 具体分布如下:
| 价格区间 | 挂牌占比 |
|---|---|
| 600,000里拉及以下 | 29% |
| 600,000 - 1,000,000里拉 | 26% |
| 1,000,000 - 1,400,000里拉 | 20% |
| 1,400,000 - 1,700,000里拉 | 10% |
| 170万TL及以上 | 百分之15 |
总体来看, 55%的挂牌车辆价格低于100万TL. 因此, "100万TL以下能找到车吗"这个问题的答案, 在供给端依然是一个有力的肯定. 相比之下, 170万TL及以上区间占比为15%, 这表明市场的顶端部分也并非零星散落; 不过, 成交量主要还是集中在低端和中端区间.
车龄分布也指向同一个方向. 在10月的挂牌数据中, 5年及以下车龄的车辆占比为27.8%, 而10-15年车龄的车辆占比为30%. 关于人们对老旧车辆兴趣上升的观察, 也与供给端的这一权重相符: 面对信贷限制和零公里车价,预算不断收紧的买家正转向价格标签更易承受的相对较老的车型.
挂牌量最多的品牌和车型
供给端的"固定资产"没有变化; 三十年来在这片土地上构成二手车市场骨干的名字, 在10月依然位居榜单前列. 在品牌排名中, Renault、Fiat、Volkswagen、Ford和Opel位列前五; 紧随其后的是Hyundai、Peugeot、Toyota、BMW和Citroen. 曾几何时, 市场前列出现过不同的面孔, 但结果并不令人意外: 广泛的维修网络、廉价的配件和众所周知的可靠性, 在挂牌方面同样体现得淋漓尽致.
按车型来看, 挂牌最多的车辆是Renault Clio. 紧随其后的是Megane、Egea、Corolla、Astra、Focus、Passat、Civic、Polo和Corsa. 排名中的细节也很有指导意义: Focus跻身前列, 说明相对较新的车型也开始进入供给端; 而Corolla和Civic持续在榜, 则说明中级轿车市场存在不变的需求. 对买家而言, 这意味着: 在这些车型中, 不仅选择丰富, 而且在关注度高的地方议价空间也更大.
企业卖方、零公里促销与降价竞赛
10月数据最显著的结构性变化, 是揭示了价格压力的来源. 企业卖方清理库存和加快现金流的目标,对挂牌价格形成了下行压力. 此外, 新车(零公里车辆)的折扣和金融促销活动, 尤其对较新的二手车型构成了严重的竞争压力: 当新车价格出现底部下移时,一两年车龄的二手车就难以维持在同一水平.
而在挂牌数量方面, 则呈现出一种平稳的均衡状态. 10月发布的企业挂牌总数为470,092条; 与去年同期相比仅有0.1%的差距, 几乎处于完全相同的水平. 简而言之, 供给量既没有明显膨胀, 也没有明显萎缩; 变化的是价格行为, 而非数量. 这表明降价竞赛并非暂时波动,而是库存成本和新车端促销活动的综合结果.
信贷紧缩与零公里车价: 决定二手车的方程式
1辆新车对应9.6辆二手车
10月份新车上牌量下降29.1%,降至62,097辆. 同月二手车完成597,133笔过户交易; 二手车交易量约为新车上牌量的9.6倍. 在土耳其全国总计873,545笔车辆过户中,汽车占68.3%. 这一比例清楚地表明,市场的重心明显偏向二手车端; 第三季度二手车销量达到184万辆,也印证了同一格局.
信贷额度与价格之间的剪刀差
市场的结构性问题在于价格与融资之间的剪刀差. 新车平均价格已达到200万土耳其里拉的水平; 与此相对,个人车贷额度仅在30万里拉左右,而200万里拉以上的车辆本来就禁止使用贷款. 内燃机车辆的信贷额度基本按照2022年的分级标准执行; 许多汽油和柴油车型没有超过12个月的贷款期限. 行业代表呼吁重新审视信贷额度和税收政策,以促进电动车普及并缓解市场压力; 二手车方面的电池健康度、可靠的车辆检测以及融资渠道也是当前的热点议题.
最终,在贷款额度低、价格高的市场中,买家被推向二手车. 但涌向二手车的这部分需求,因零公里端的促销活动而面临价格压力: 当所有人同时想卖车时,胜出的不是坚守纪律的一方,而是把价格往下拉的一方. 9月份汽车和轻型商用车市场萎缩24.33%,C级车以56.1%、B级车以28.3%的市场份额表现突出,这也说明了需求集中在哪些细分市场.
10月全景概要: 对买家和卖家意味着什么?
纵观10月的整体形势,可以得出一个清晰的总结: 二手车的名义价格略有上涨,而实际价格下滑1.94%; 55%的挂牌车辆价格低于100万里拉; 价格调整在个人和企业两端都在加速; 供应量与去年同期相比几乎持平. 对于“二手车价格在下跌吗”这个问题,诚实的回答是: 标价没有下降,但由于通胀和打折潮,车辆的实际价值每个月都在进一步走低.
对买家而言,这是一个选择丰富、议价能力增强,但融资渠道依然狭窄的时期. 对卖家,尤其是企业卖家来说,等待的代价是一个每月都在膨胀的方程式. 只要零公里促销持续、信贷额度不放宽,预计新车型在二手车端的竞争压力不会减弱. 那些深谙此道的人们的共同看法也没有改变: 市场并未经历剧烈回调,但定价不是靠耐心,而是靠现实,谁定价现实谁就赢.