無事故割引ガイド: 等級、引き継ぎ、および喪失権利
このページを共有する
無事故割引とは、保険期間を事故なしで完了した際に、翌年に支払う保険料から受けられる割引のことを指します.自賠責保険(交通保険)では0から8までの段階制で管理され、個人に紐づいており、車両ではなく契約者に帰属します.車を売却した場合でも、同じ車種であれば権利は継続しますが、保険の解約や一部の事故報告によって、この権利を部分的または完全に失うことがあります.
主なポイント
- 交通保険で最初の保険契約は 第4段階から 始まり、最上位は 第8段階です.
- 割引は 個人に紐づいています;車の新しい所有者は前の所有者の割引を利用できません.
- 2026年1月1日以降 、車の売却後の新規契約で段階の調整を申請できるようになります.
- 過失のない事故や一度だけのガラス損害は割引に影響しません.
- 保険会社を変えても割引に影響はなく、段階は中央登録システムで管理されます.
無事故割引とは何か、誰に紐づくのか?
この仕組みの論理はシンプルです.保険会社はリスクを算定する際にドライバーの経歴を見ます.事故なしで過ごした毎年はあなたに有利に働き、過失のある事故は不利に働きます.そのため、無事故割引は報酬でありながら抑止の役割も果たします.慎重なドライバーの保険料は下がる一方、頻繁に事故を報告するドライバーには割増が適用されます.
身につけておくべき習慣として重要な点は、この権利が 車検証の所有者である契約者に帰属するということです.車には帰属しません.この業界に30年以上携わってきた者として言えば、最もよくある誤解の一つが、割引が車に付いていくと思い込むことです.車を売っても、買い手はあなたの段階を利用できません.同様に、中古で購入した車の過去の事故履歴もあなたの段階には影響しません.
交通保険の段階制はどのように機能するのか?
交通保険の無事故割引は、0から8までの番号が付けられた段階で管理されます.初めて保険を契約する人は全員、第4段階、つまり割引なしの標準保険料から始まります.事故なしで過ごした各保険期間は、一段階上へ進むことを可能にします.最上位である第8段階には、別途忍耐の条件があります.第7段階で最低 5保険期間 にわたって事故がないことが必要です.
| 段階 | 状態 | 保険料への影響 |
|---|---|---|
| 4 | 開始 | 割引なしの標準保険料 |
| 5 | 1年無事故 | 5%~15%割引 |
| 6 | 2年無事故 | 20%~30%割引 |
| 7 | 3年無事故 | 40%~45%割引 |
| 8 | 最上位段階 | 50%割引 |
| 3 | 割増 | 約50%の保険料増加 |
| 2 | 割増 | 約100%の保険料増加 |
| 1 | 割増 | 約150%の保険料増加 |
| 0 | 最下位段階 | 約200%の保険料増加 |
中間段階の割引率は、料金改定に応じて時期ごとに変わっている可能性があります.最新の率はご自身の保険契約書または公式料金表で確認するのが最善です.率の水準と同様に、仕組みがどのように機能するかも重要です.例を挙げましょう.最初の契約年に過失のある事故を起こし、保険会社が保険金を支払った場合、第3段階に下がります.これは約 45%の保険料増加 ということです.翌年に再度事故を報告すると2段階下がり、増加率は2倍になります.以前はこの計算は保険会社が自社の帳簿で管理していましたが、現在は段階の履歴が中央システムで、SBMの記録を通じて追跡されています.会社を変えても履歴は消えず、新しい保険会社が記録を参照します.
どのような事故が無事故割引に影響し、どの事故が影響しないのか?
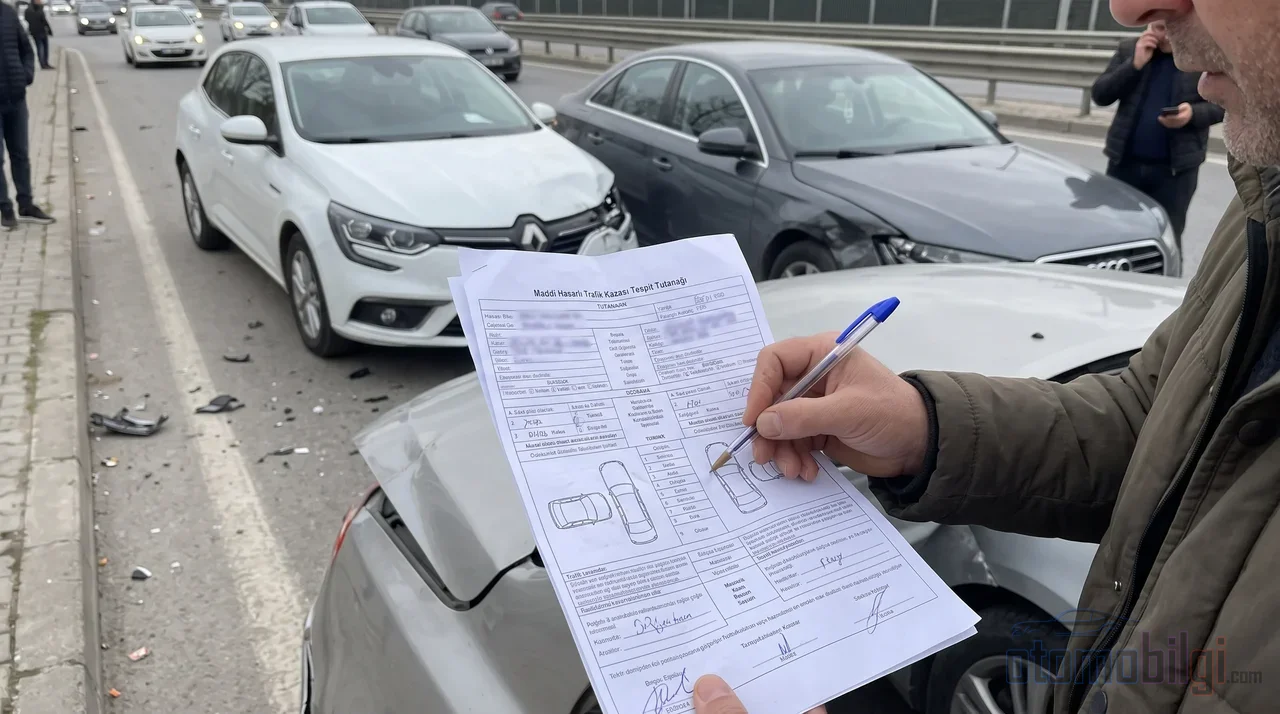
基本ルールは次の通りです:過失のある事故で保険から補償が支払われると、割引の全部または一部が失われ、規則により次の保険契約では1段階下の段階が適用されます.複数回の補償支払いは、段階の計算にさらに影響する場合があります.つまり、1年以内の2件の小さな事故は、1件の事故よりも高くつきます.
割引を損なわないケース
すべての事故報告が段階を下げるわけではありません.以下の場合は無事故権利が保護されます:
- 車内外の擦り傷や小さな傷などの軽微な損傷
- 1回限りのガラスの破損またはひび割れのみ
- ラジオの盗難
- 相手側に完全な過失がある事故.あなたに過失がなければ割引は失われません
- 車両保険のミニ修理補償の範囲でカバーされる小さな損傷
無事故割引保護補償
一部の車両保険契約では、無事故割引保護または追加保護補償を購入できます.この補償があれば、保険期間中に1回事故を報告しても割引は維持されます.保険料差を問わず、頻繁に運転する人にとって検討する価値のある選択肢ですが、契約ごとの条件を読むことが必須です.
小さな損傷で保険を使うべきか、自己負担すべきか?
これは、議論する価値のある古典的なジレンマです.修理を保険に請求しない限り、無事故割引は継続します.小さな損傷を自分で負担すれば、段階はそのまま保たれます.段階が下がった場合に失う割引は、多くの場合、小さな修理の費用を上回ります.そのため、無事故割引を持つドライバーにとって、フロントバンパーの擦り傷のような小さな損傷を自己負担することは、長期的に有利な場合があります.大まかに考えてみましょう:1回の補償支払いで1段階下がり、段階ごとの数ポイントの保険料差が何年にもわたって保険料に反映されます.一方、損傷が深刻な場合は自己負担は合理的ではありません.判断の際は、修理費用と長期的な割引損失を比較してください.
車の売却時に無事故割引は引き継がれるのか?
最もよくある質問の1つで、答えは通常安心できるものです.割引は個人に紐づいているため、車を売っても権利は消えません.同じ車種の新しい車を購入すれば(乗用車から乗用車へなど)、割引は期間の制約なく、残っていた段階から継続されます.異なる車種に切り替える場合、たとえば小型トラックへの変更では、初期の第4段階と割引なしの保険料が適用されます.
車両保険の扱いは少し異なります:保険契約は売却時に解約され、未使用日数分の保険料が返金されます.獲得した無事故割引はあなた個人に残るため、新しい車の車両保険に適用できます.
新たな動きも記録しておきましょう: 財務省に代わり規制を所管する機関の2025年12月19日付の発表により、 2026年1月1日以降、 車両の売却後に、以前に購入した新車の契約に対して段階補正を申請できるようになっています.申請は代理店または保険会社を通じて行われ、有利な段階にいる場合だけでなく、不利な状況にある被保険者にも適用されます.一方、2026年に施行された5車両ルールの改正は、ノンクレームが完全にドライバー単位の制度へ移行したという解釈を裏付けるものではない点に注意が必要です.制度は依然として現行のルールのまま機能しています.
配偶者間の譲渡については明確な状況ではありません.自賠責保険では配偶者間の割引譲渡は不可能だとする運用がある一方、配偶者間でのみ移転可能だとする説明も存在します.この点では、最新の運用について保険会社または所管機関に確認することをおすすめします.死亡の場合にはより明確なルールが適用されます: 割引は相続人に引き継がれません.さらに期間の要件もあります: 2つの契約の間に長い空白があると、一部の会社は段階を引き下げることがあります.
契約解約と更新遅延はノンクレーム割引を失うのか?
自賠責保険で更新を遅らせてもノンクレームの権利は失われませんが、無料の柔軟性でもありません.契約満了日から 30日ごとの 遅延期間につき 5%の割り増しが 適用され、上限は 50%の 割り増し保険料です.つまり権利は残りますが、支払額は余分にかかります.そのため、契約満了日をカレンダーに記録しておくことは、シンプルですがお金になる習慣です.
車両保険では状況はより厳しくなります: 契約に空白期間を作ると割引の権利を失う可能性があります.ノンクレームの権利を守る唯一の方法は、契約を中断なく更新し続けることです.かつてはノンクレーム証明書が人から人へと渡り、会社を乗り換える時期には緊張が走りましたが、現在では旧保険会社がノンクレーム証明を新保険会社に送付することが義務付けられており、SBMの中央記録がこの情報をすべての会社に同時に表示します.保険会社を乗り換えても割引の権利は失われません.
車両保険のノンクレーム割引はどのように計算されるのか?
自賠責保険の段階制度は法令で定められていますが、車両保険の料率は保険会社の商品条件に依存し、上限価格の適用はありません.一般的な段階構造は次のとおりです: 最初のノンクレーム年で約 30%、 2年目で約 40%、 3年目で約 50%の 割引.一部の商品では料率が60-70%まで達しうるのが見られます.会社ごとに差が生じる理由はこれです.車両保険の見積もりを取る際には、年間保険料だけでなく、ノンクレーム段階ポリシーも比較すべきです.
車両保険では過去の契約および事故記録がSBMを通じてすべての会社から閲覧できるため、自分の事故を会社に伝えないという選択肢はなく、全員が同じ記録を見ることになります.この透明性は二重の恩恵を狙う者たちをも防ぎます.
段階と事故記録はどのように照会するのか?
ご自身の段階と履歴を確認するには、e-Devlet Kapısıの「交通保険・事故情報照会」サービスをご利用いただけます.T.C.身分証番号と車両情報があれば十分です.車両の過去の事故履歴については、SBMが事故照会サービスを提供しており、e-Devlet、SBM公式サイト、SMS回線からアクセスできます.
もう一つ、交通反則金の話もあります.交通反則金はご自身の段階を下げることはありません.しかし、反則点数や免許証保管の記録は、規則に基づき保険料の算定に使用される場合があるため、保険料を引き上げる可能性があります.つまり、段階はそのままでも、請求額は膨らむことがあるのです.
まとめ: 割引を守るための道
無事故割引は長年の積み重ねであり、最上位段階では保険料の半分を消し去ります.この積み重ねを守るためのルールは4つだけです.保険を途切れなく更新する、小さな事故は可能であれば自己負担する、過失のある事故では補償の長期的なコストを考える、そして車を売る際に得た権利が自分のものであり、同じ車種で継続できることを知る.段階を年1回以上e-Devletで確認すれば、サプライズを未然に防げます.
出典
- 交通保険ノンクレーム割引とは?どのように適用されるか?
- ノンクレーム割引について知っておくべきこと
- 2026年のノンクレーム割引の権利:保険会社を変更しても割引は引き継がれるか?
- 2026年交通保険における5台ルールとは?
- 車両保険ノンクレーム割引に関する情報
- ノンクレーム割引とは?いつ失われるのか?
- 車両保険ノンクレーム割引:メリット、保護、確認方法
- ノンクレーム割引とは?
- ノンクレーム割引とは?どのように機能するか?
- SBM事故照会:車両の事故履歴を確認する方法
- ノンクレーム段階とは?どのように計算されるか?
- 車両保険の解約はどのように行われるか?
- 車両売却時の車両保険と交通保険の手続き
- 小さな損害は車両保険のノンクレーム割引に影響するか?