Riesgo cambiario y pago seguro en la venta de vehículos en divisas
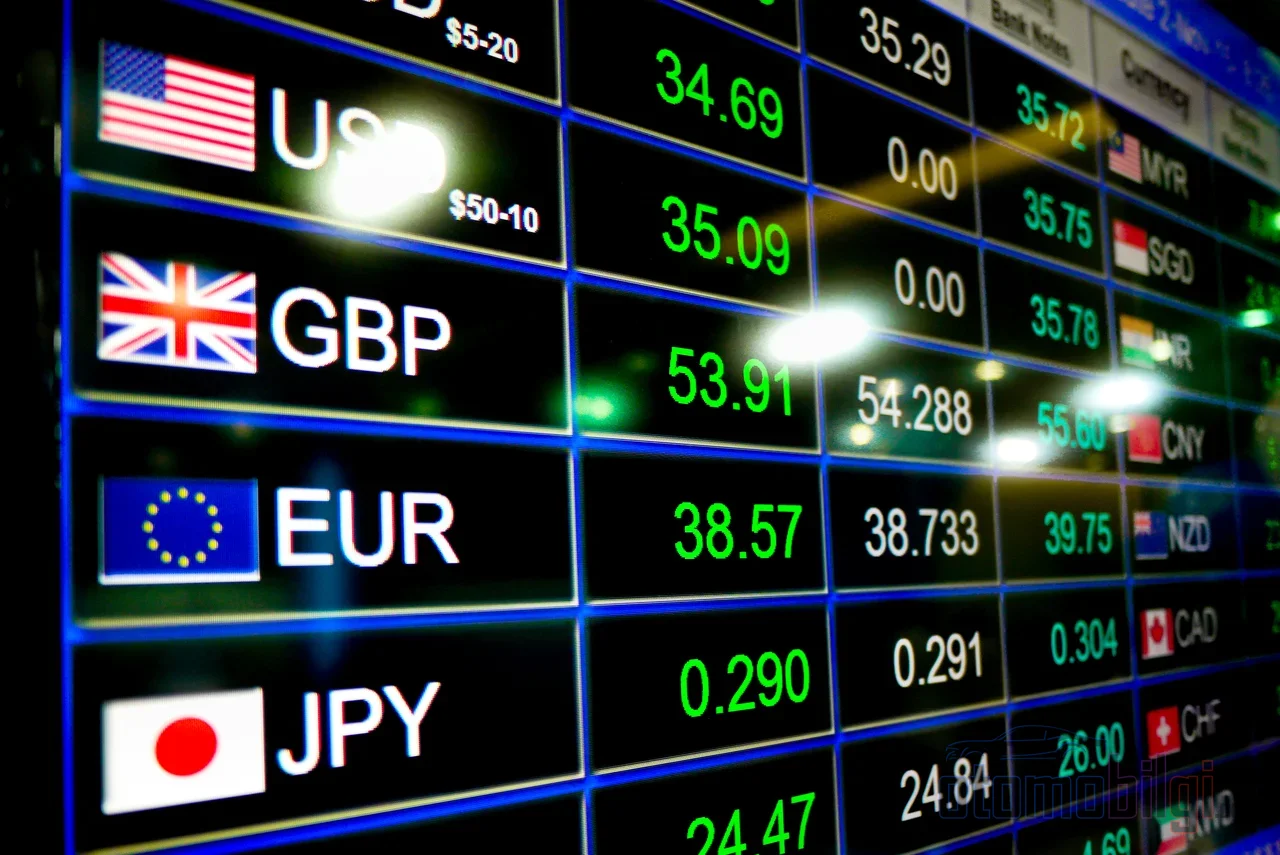
Has puesto tu vehículo en venta y el teléfono no para de sonar; cuando de repente una voz hace una oferta diferente a las demás: "Yo te doy euros." En ese momento, para el vendedor el asunto cambia de color. A veces hay compradores que quieren comprar el coche sin convertir los billetes que tienen en la cartera a liras turcas, y presentan sus ofertas pasando por encima del tipo de cambio. Desde el punto de vista del vendedor, esa oferta se puede reducir a una sola pregunta: ¿Ante el notario, cuando se complete la transferencia, la cantidad que entraré en mi bolsillo equivale al valor acordado hoy? Esta página aborda el riesgo de tipo de cambio en la venta de vehículos en divisas, el marco legal, la dimensión fiscal y los métodos para garantizar el pago únicamente desde la perspectiva del vendedor.
¿Está Prohibida o No la Venta de Vehículos en Divisas?
La pregunta tiene tantas capas legales que no puede responderse en una sola frase. La base fundamental es la Ley número 1567 sobre la Protección del Valor de la Moneda Turca, la Decisión número 32 y los Decretos Presidenciales y circulares emitidos en este marco. La modificación de la circular publicada en el Boletín Oficial con fecha 6 de marzo de 2025 introdujo una libertad importante en relación con las divisas en los contratos de venta de valores mobiliarios; sin embargo, la normativa excluyó expresamente los contratos de venta de vehículos. Es decir, continúa la prohibición de acordar el precio en moneda extranjera o indexado a divisas en los contratos de venta de vehículos.
Entonces, ¿es posible que el comprador realice el pago en divisas? La valoración en la práctica jurídica es la siguiente: Si el precio se ha acordado en liras turcas en el contrato, según la circular no existe obstáculo para que ese precio se pague en divisas. Establecer correctamente la separación entre contrato y pago es la línea de defensa más básica del vendedor. Constituye el contrato en liras turcas y realiza el pago en divisas mediante el acuerdo de las partes.
Actuar contra la norma tiene un precio: nulidad, multas, obligaciones adicionales, posibilidad de readaptación o de rescisión. La autoridad de fiscalización recae en el Ministerio de Hacienda y Finanzas. Existen excepciones como la exportación, los contratos con personas residentes en el extranjero y las zonas francas; pero estas no afectan a una venta ordinaria de un vehículo particular.
Lo Más Destacado
- En el contrato de venta de vehículos, el precio no puede acordarse en moneda extranjera; el pago en divisas es posible.
- Exención por ganancias ocasionales de 2026: 350.000 TL.
- El Sistema de Pago Seguro es obligatorio a partir del 27 de septiembre, pero está basado en transferencias en liras turcas.
- En un vehículo de 500.000 TL, la tasa de uso de 2024 es de 194,31 TL; el importe del servicio de transferencia es de 1.870-1.970 TL.
¿Dónde Golpea el Riesgo de Tipo de Cambio al Vendedor?
El riesgo de tipo de cambio es la probabilidad de que el valor de un activo o de un crédito cambie de forma inesperada debido a las fluctuaciones del tipo de cambio. En la venta de un vehículo, su forma más concreta es el riesgo de operación: si el tipo de cambio se mueve en contra durante el tiempo transcurrido entre la oferta del comprador en divisas y el día de la transferencia, la contrapartida en liras turcas que recibe el vendedor se erosiona. Incluso una semana de diferencia entre la oferta y la transferencia puede marcar la diferencia; el vendedor que negocia con el tipo de cambio de hoy puede no recibir la misma cantidad el día de la transferencia.
La pérdida en términos de liras turcas de un crédito no convertido a divisas afecta directamente al vendedor cuyos gastos son en liras turcas. Las vías de protección son tres métodos conocidos: diversificación, contratos de operaciones a plazo y cobertura natural. En una venta de vehículo entre particulares, un contrato de futuros es una herramienta exagerada; la solución práctica consiste en acortar el plazo de pago y fijar el importe con documentación.
¿Cómo se convierte una cotización en divisas a liras turcas?
Cuando el comprador dice 5.000 euros, el equivalente en liras de esa cifra depende del tipo de cambio del momento. Las herramientas de conversión de divisas de los bancos y portales financieros convierten el importe a liras multiplicándolo por la tasa de cambio; para el euro y el dólar, debido a la diferencia entre compra y venta, el importe que ve cada parte difiere aunque sea ligeramente. Lo que el vendedor debe hacer es llevar la negociación en liras: fije el precio del vehículo en liras, convierta el importe en divisas al tipo de cambio del día y escriba el precio en liras en el contrato. Así, el riesgo cambiario pasa inevitablemente al comprador el día de la transferencia.
Transferencia notarial y Sistema de Pago Seguro
En la venta de vehículos de segunda mano, la seguridad del dinero se basa en el pago simultáneo a la transferencia notarial. El Sistema de Pago Seguro, fruto de la colaboración entre la Unión de Notarios de Turkiye y los bancos, permite que el precio de venta se transfiera al vendedor mediante transferencia, EFT o FAST al mismo tiempo que la operación notarial. El sistema se volvió obligatorio a partir del 27 de septiembre; en ventas que superen el límite establecido se pueden realizar varias transferencias con la misma Referencia de Pago Seguro. En una venta de 500.000 TL, la tarifa de uso de 2024 rondaba los 194,31 TL; en la transferencia se paga además un impuesto del 2 por mil sobre el precio de venta (mínimo 1.000 TL) y una tasa fija de servicio de transferencia de entre 1.870 y 1.970 TL. Sacar cita a través del portal de la unión de notarios o de e-Devlet es la forma más sencilla de evitar largas esperas el mismo día.
El vacío de divisas del sistema
El detalle crítico que espera al vendedor: El Sistema de Pago Seguro está concebido para transferencias en liras; no ofrece una vía de pago en divisas ni en una mezcla de divisas y liras. No se pueden introducir directamente en el sistema los euros que tiene el comprador. Por lo tanto, las partes que deseen pagar en divisas o bien convierten la divisa a liras antes de pasarla por el sistema, o bien garantizan el pago fuera del sistema con alternativas rastreables. Este vacío entre la libertad legal y la herramienta práctica es el eslabón más débil de las ventas en divisas.
¿Transferencia bancaria o divisa en mano?
En la práctica, la comparación para el vendedor es clara. La transferencia bancaria deja un rastro rastreable: el comprobante, la fecha, el importe y la identidad del remitente quedan en un solo documento. En la divisa entregada en mano no existe esa cadena de prueba; si el pago se convierte en disputa, el vendedor apenas tiene nada en su poder. Nunca realizar el pago sin confirmación notarial, preferir métodos rastreables y conservar el comprobante: esa es también la recomendación coherente del ámbito jurídico. Recibir la divisa mediante transferencia a una cuenta bancaria garantiza tanto la prueba como el registro de la conversión de divisa.
Documentos que fijan el importe en el momento de la transferencia
En el pago en divisas, el foco de la disputa suele ser el importe y la conversión cambiaria. El día de la transferencia deben quedar claros los siguientes elementos:
- Que el precio se haya acordado en liras turcas en el contrato de venta,
- Que el tipo de divisa y el importe del pago, la tasa de cambio utilizada y la fecha de conversión se fijen además por escrito,
- Que el comprobante de pago o el recibo quede en poder del vendedor,
- Que el pago se realice simultáneamente con la transferencia; La entrega de las llaves del vehículo solo después de que el pago quede confirmado.
También existen instrumentos de garantía alternativos: la transferencia bancaria bloqueada y el cheque bloqueado protegen a ambas partes condicionando el desbloqueo del pago. En el escenario con divisa extranjera, estos instrumentos son el puente más práctico que compensa la restricción de lira del sistema.
Impuestos y Declaración: Una Dimensión que el Vendedor No Debe Ignorar
La ganancia obtenida de la venta de un vehículo puede tributar como ganancia eventual; sin embargo, la tributación depende de la existencia de un elemento real de ganancia. La ganancia de quien vendió por tres mil liras el vehículo que compró por mil liras cinco años después es un cálculo abstracto frente a la inflación; la Ley del Impuesto sobre la Renta suaviza esta situación mediante una disposición de exención. La exención de ganancia eventual para 2026 es de 350.000 TL (en 2025 era de 280.000 TL). Por encima de este importe, puede ser necesario declarar la ganancia; el vendedor debe conservar los documentos de compra y venta para este cálculo.
La situación de quien compra y vende vehículos de forma habitual es diferente: ya es una actividad comercial y requiere un certificado de autorización. El Ministerio de Comercio lucha con firmeza contra el comercio de vehículos no registrado; durante 2026 se impusieron multas administrativas que superaron los 108 millones de TL por ventas sin certificado de autorización, y el total acumulado alcanzó los 305 millones de TL. Se pueden imponer sanciones incluso por vehículos negociados antes de cumplirse el límite de seis meses y seis mil kilómetros. Si el vendedor particular vende su propio vehículo, no se ve afectado por este panorama; pero si ha empezado a obtener ingresos "rotando vehículos", la actividad en sí misma es riesgosa, aunque el pago en divisa quede sin registrar. Porque aunque no exista una sanción específica para el pago no registrado en divisa, las sanciones por la prohibición de contratos en divisa y las multas por falta de certificado de autorización se aplican por separado.
La Trampa del Depósito Seguro y las Reglas para el Vendedor
Un método surgido en Esmirna en noviembre de 2026 se ha vuelto aún más relevante al combinarse con el tema de las ventas en divisa. El estafador actúa como un comprador serio y dice que enviará el depósito a través del Sistema de Pago Seguro ante notario; posteriormente envía una "solicitud de pago" a la aplicación bancaria del vendedor, y el vendedor es estafado al hacer que le retiren dinero de su propia cuenta. La regla es sencilla: El Sistema de Pago Seguro funciona solo en el momento de la venta, ante notario, y el dinero siempre fluye del comprador al vendedor. El vendedor jamás transfiere dinero al comprador bajo ninguna circunstancia; la simple recepción de una solicitud de pago es razón suficiente para activar la alarma.
Guía del Vendedor para Ventas en Divisa: Respuesta Clara
En resumen: La venta de vehículos en divisa es posible siempre que el contrato se establezca en liras y el pago se realice por medios trazables. No escriba el importe en divisa en el contrato; acuerden en liras y, si ambas partes lo aceptan, reciba el pago en divisa, pero fije por escrito el importe, el tipo de cambio y la fecha. No acepte el pago antes de la transferencia ante notario, prefiera la transferencia bancaria en lugar del efectivo en divisa, conserve el comprobante, cierre la puerta a las solicitudes de pago con la excusa de un depósito y tenga en cuenta su obligación de declarar si su ganancia supera el importe exento. Con un tipo de cambio tan volátil, la mejor protección del vendedor es un calendario breve y una cadena de documentación completa; un proceso de transferencia incierto de tres semanas deja incluso al comprador más honesto a merced del tipo de cambio.
Fuentes
- Sistema de Pago Seguro en la Venta de Vehículos
- Sistema de Pago Seguro - Unión de Notarios de Türkiye
- Transferencia de Vehículos a través de e-Devlet y el Proceso Notarial
- Se Levantó la Prohibición de Pago en Divisas
- Nuevo Período para las Ventas de Valores en Divisas
- ¿Qué es el Riesgo Cambiario? ¿Cómo se Gestiona?
- Guía sobre la Prohibición de Pago en Divisas y Contratos
- Actualizaciones sobre Pagos en Divisas en los Contratos de Venta de Valores