Quand le compte de garantie de l'assurance responsabilité civile entre-t-il en vigueur ?
Partagez cette page
Vous avez eu un accident de la circulation et l'autre partie n'est pas assurée. Ou bien le véhicule a quitté les lieux de l'accident et sa plaque n'a pas pu être relevée. À ce stade, la plupart des conducteurs pensent que tout est fini et que leur préjudice ne pourra pas être indemnisé. Or, depuis plus de trente ans, il existe un fonds dédié précisément à ce genre de situations : le Fonds de garantie de l'assurance automobile. Seulement, ce que couvre ce fonds et ce qu'il ne couvre pas n'est pas ce que tout le monde imagine - et cette différence est malheureusement souvent découverte au moment de la demande.
Qu'est-ce que le Fonds de garantie et quand intervient-il ?
Le Fonds de garantie est un fonds établi en vertu de l'article 14 de la loi sur les assurances, destiné aux situations que l'assurance automobile obligatoire ne peut pas couvrir. Il peut être considéré comme le dernier filet de sécurité derrière l'assurance obligatoire : véhicule non assuré, véhicule non identifiable, compagnie d'assurance en faillite... Dans ce type de lacunes, il a pour mission d'indemniser les dommages corporels.
Les cas d'intervention se regroupent grossièrement en quatre catégories. La première, les cas où l'assureur du véhicule fautif n'a pas pu être identifié. La deuxième, les dommages corporels causés par des véhicules volés ou extorqués - l'accident peut provenir non pas du vol du véhicule lui-même, mais d'un véhicule non assuré circulant à la suite d'un vol. La troisième, la faillite de la compagnie d'assurance. La quatrième, les dossiers des assureurs dont la licence a été retirée. La procédure de demande diffère pour chacun ; connaître cette distinction évite de perdre du temps.
Quels dommages sont couverts et lesquels ne le sont pas ?
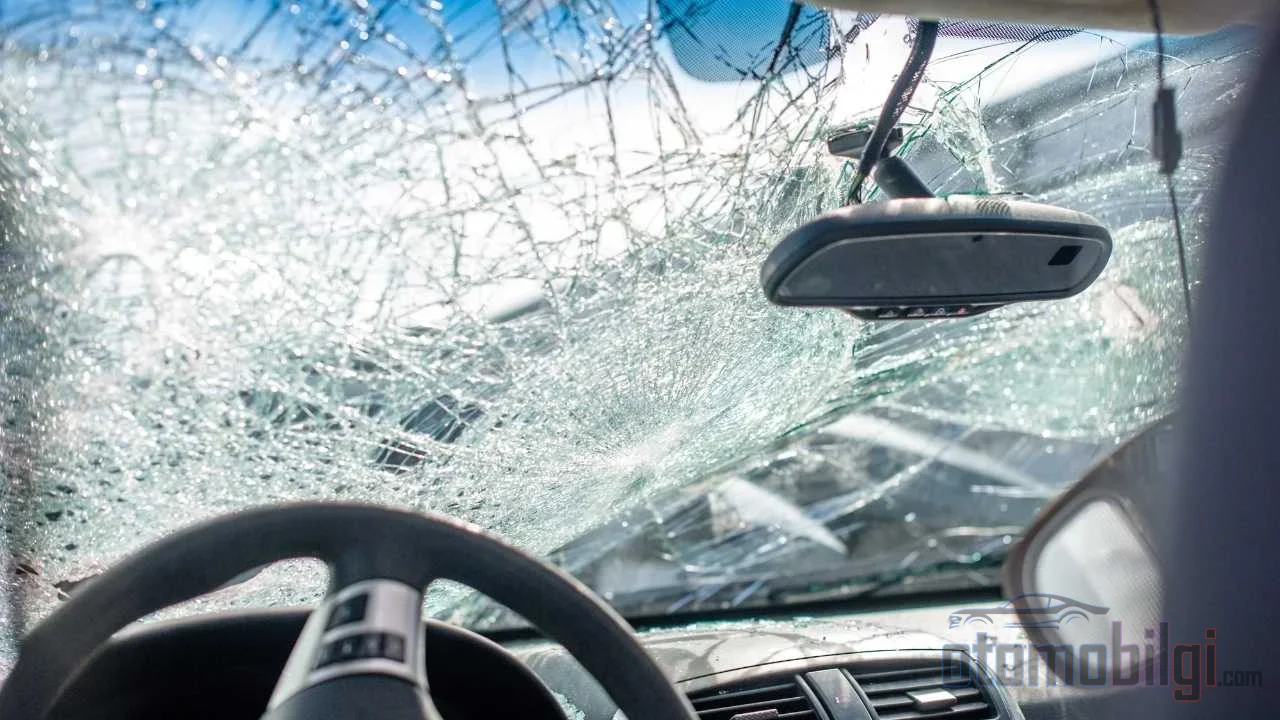
L'erreur la plus fréquente ici est de croire que le Fonds de garantie est une institution qui paie tout. Ce n'est pas le cas. Le fonds ne couvre que les dommages corporels : indemnité d'invalidité en cas d'invalidité, indemnité de privation de soutien en cas de décès. Tout le reste est hors du champ d'application, et cette liste est plus longue que vous ne le pensez.
- Les dommages matériels du véhicule ne sont pas indemnisés.
- Les demandes de dommages et intérêts moraux sont exclues.
- Les dommages causés par des animaux, qu'ils soient gardés ou errants, ne sont pas indemnisés.
- Les propres dommages du conducteur fautif et de l'exploitant ne sont pas couverts.
Concrètement, cela signifie que : si un véhicule délinquant a causé des dommages et que la plaque n'a pas pu être identifiée, il n'est pas possible de s'adresser au Fonds de garantie pour les dégâts du véhicule et la perte de valeur. La seule voie pour les dommages matériels est d'intenter une action contre le conducteur fautif et l'exploitant du véhicule. Depuis des années, la majorité des questions posées sur ce sujet partent d'une attente erronée précisément à ce stade.
Points clés
- Le Fonds de garantie ne verse que des dommages corporels ; les dégâts du véhicule et les dommages moraux sont exclus.
- Délai de demande : 2 ans à compter de la découverte du dommage, et en tout état de cause 10 ans.
- L'indemnisation est limitée aux plafonds de garantie de l'assurance automobile obligatoire en vigueur à la date de l'accident.
- Le fonds se retourne contre l'auteur du dommage, c'est-à-dire l'exploitant et le conducteur, pour les indemnités versées.
Quels sont les plafonds d'indemnisation ?
La responsabilité du Fonds de garantie est limitée aux plafonds de garantie de la police d'assurance automobile obligatoire en vigueur à la date de réalisation du risque. L'indemnisation est d'abord calculée en tenant compte des taux de faute des parties. Les limites en vigueur pour 2026 sont les suivantes :
| Type de garantie | Limite 2026 |
|---|---|
| Dommages matériels, par véhicule | 400.000 TL |
| Dommages matériels, par accident | 800.000 TL |
| Frais de santé et invalidité-décès, par personne | 3.600.000 TL |
| Préjudice corporel, par accident (véhicules transportant des personnes) | 18.000.000 TL |
| Préjudice corporel, par accident (véhicules transportant des marchandises et engins de chantier) | 36.000.000 TL |
| Préjudice corporel, par accident (moto) | 10.800.000 TL |
Il y a un autre détail : si le total des dommages d'un même événement dépasse les montants de garantie, la demande de chaque victime est réduite au prorata du montant de garantie par rapport au total des indemnités dues. Autrement dit, si l'accident est grave et si les victimes sont nombreuses, tout le monde ne pourra pas toucher la limite complète. Pour la part dépassant les limites, la seule voie est d'agir directement en justice contre le propriétaire du véhicule non assuré.
Comment se déroule la procédure de demande, étape par étape ?
D'abord, une distinction cruciale : si la compagnie d'assurance est en faillite, la demande est adressée directement au Fonds de Garantie. En revanche, si le licence de la société a été retirée, la demande est d'abord adressée à la société, qui transmet le dossier de sinistre au Fonds. Savoir dans quel cas vous vous trouvez est la première condition pour orienter correctement votre demande. De plus, dans ces deux situations, le paiement est limité aux seules assurances obligatoires couvertes ; vous ne pouvez pas recevoir de paiement du Fonds de Garantie pour votre assurance tous risques, habitation, professionnelle ou santé privée. Le titulaire de ces assurances participe à la masse de la faillite en tant que créancier en troisième rang.
Quels documents sont exigés ?
La liste des documents varie selon le type d'indemnisation, mais le socle de base est le suivant :
- Copie officiellement certifiée du procès-verbal de constatation de l'accident
- Original du rapport d'hôpital ou copie officiellement certifiée ; rapport indiquant le taux d'invalidité
- Original ou copie de la police d'assurance
- Copie du rapport d'expert certifiée par notaire ; si une action a été engagée, rapport du tribunal ou du juge
- Pièce d'identité et, le cas échéant, documents de procuration
Une fois les documents complets, le Fonds de Garantie procède à l'examen et à l'évaluation ; le paiement est versé au titulaire du droit par l'intermédiaire d'une banque. Si votre dossier avance plus lentement que prévu, le recours à la Commission d'arbitrage des assurances peut se poser ; en cas de retard injustifié de la réponse, une demande d'intérêts peut également être envisagée. Ne perdez jamais de vue la prescription : la demande doit être déposée dans un délai de 2 ans à compter de la connaissance du dommage et du responsable de l'indemnisation, et en tout état de cause dans un délai de 10 ans.
Risque de recours : Recevoir un paiement signifie-t-il que la dette est soldée ?
La logique ici est simple mais souvent négligée. Le Fonds de Garantie n'est pas un fonds de dons, c'est un organisme qui avance les paiements. Pour l'indemnité versée, il exerce un recours contre l'exploitant du véhicule responsable, son conducteur, son assureur le cas échéant ou la masse de la faillite ; ou il réclame le remboursement de ce qu'il a payé. La partie fautive peut, des mois après l'accident, se voir adresser une demande de paiement par le Fonds de Garantie à sa propre porte.
Il existe une situation similaire pour obtenir une indemnisation de votre propre assurance tous risques, mais le mécanisme fonctionne différemment. Dans le cadre de l'assurance tous risques, l'assureur qui paie exerce un recours, juridiquement, en se subrogeant aux droits de son assuré contre la partie fautive. Dans les deux cas, le résultat est le même : le conducteur fautif s'expose à un risque de dette à la fois par le Fonds de Garantie et par le canal de l'assurance casco. La modification des conditions générales entrée en vigueur le 1er juillet 2026 a encore renforcé ce dispositif ; le droit de recours de l'assureur contre ceux qui quittent les lieux de l'accident est désormais explicitement prévu.
Quels sont mes droits si la partie adverse n'est pas assurée ?
Répondons maintenant clairement à la question centrale de cette page. Si la partie adverse est non assurée, s'agit d'un véhicule en fuite dont la plaque n'a pas pu être identifiée ou d'un véhicule volé : Vos dommages corporels - invalidité et décès - sont pris en charge par le Fonds de Garantie ; les dommages au véhicule, la perte de valeur et l'indemnisation morale ne sont pas couverts, pour ceux-là vous devez intenter une action contre le conducteur fautif et l'exploitant. Vos droits ne s'éteignent donc pas, mais ils se répartissent entre deux portes différentes. Pour les dommages corporels, le fonds intervient ; pour les dommages matériels et moraux, la voie judiciaire attend.
Le changement législatif survenu l'année précédente influence également ce tableau : Lors du transfert du véhicule, le notaire exige désormais une assurance obligatoire de circulation valide au nom de l'acheteur. Ainsi, la probabilité qu'un véhicule non assuré se retrouve immobilisé diminue, du moins pour les véhicules dont le transfert a été correctement effectué. Cependant, tant qu'il y aura des véhicules non assurés sur les routes, l'existence de ce fonds continuera de constituer une garantie valable pour chaque conducteur.
Conseils pratiques : Les premières démarches après un accident
Avec quarante ans d'expérience, voici ce que je vous dis : dans ce type de dossiers, l'élément peut-être le plus déterminant est l'information recueillie au moment de l'accident. En cas de véhicule en fuite, même si la plaque complète n'a pas pu être lue, la marque, la couleur, la plaque partielle et les témoins constituent l'épine dorsale du dossier. Faites impérativement établir le constat d'accident et conservez-en une copie officielle certifiée. Si des soins médicaux ont été prodigués, conservez les originaux de tous les rapports dans un dossier. Les demandes auprès du Fonds de Garantie sont ralenties par le manque de documents ; un dossier complet peut raccourcir le processus de plusieurs mois.
Une dernière remarque : le champ de responsabilité de la société qui assure l'obligation n'est pas le même que celui du Fonds de Garantie ; des conditions de demande spécifiques sont prévues pour le Fonds. Si votre dossier comporte des éléments mixtes - à la fois dommage matériel et dommage corporel, à la fois véhicule en fuite et exploitant connu par exemple - obtenir un conseil juridique dès le début du processus est un investissement plus judicieux que de perdre deux années à cause d'une demande adressée à la mauvaise porte.
Sources
- Foire aux questions - Fonds de Garantie
- Documents requis lors de la demande - Fonds de Garantie
- Limites de garantie - Fonds de Garantie
- Limites de garantie de l'assurance obligatoire de circulation - SEDDK
- Nouvelle période pour l'assurance de circulation : 1er juillet 2026
- La société d'assurance a-t-elle fait faillite ?
- Que faire si la partie adverse n'est pas assurée lors d'un accident de la circulation ?
- Actions en recours résultant d'accidents de la circulation