HGS通行费对持有成本的影响有多大?
如果你属于那种会坐下来从头到尾计算每月用车预算的少数人,那么你的账单中很可能包含燃油、保险、机动车税和保养这几项. 这些是账目的骨架,没有争论的余地. 但如果你的车每天早上都要过桥,或者每月要两次走高速公路进行城际出行,那么把预算悄悄膨胀得最狡猾的科目,并不在这些条目之中: HGS通行费. 这笔在各个收费站一点点收取的费用,单独看似乎微不足道; 但到年底累计起来,却接近许多驾驶者一个月的燃油账单. 更重要的是,在大多数普遍的用车成本计算中,这一项要么完全不存在,要么被混入燃油费中而消失不见. 本文的目的,就是告诉你应把通行费放在账目的哪个位置、如何衡量以及如何纳入预算.
关于HGS系统的简要回顾: 它是如何工作的?
快速通行系统(Hizli Gecis Sistemi)是一种电子预付费收费系统,让你在通过收费的高速公路、桥梁和隧道时无需在收费站停车即可完成支付. 申请通过PTT营业网点、银行和签约销售点办理; 个人申请只需身份证和车辆登记证即可. 产品有两种形式: 贴在前挡风玻璃上的标签和便于携带的卡.
两个细节直接关系到成本部分. 第一,系统通过一个绑定车牌的唯一账户运作; 标签或卡不能在其他车辆上使用. 车辆类别标注在标签上,通行费按该类别计价. 其次,标签粘贴在后视镜下方稍低的位置,一旦取下便无法使用; 在金属镀膜玻璃的车上,必须将其放置在后视镜后方的黑点区域内. 也就是说,更换车辆时这一科目需要重新安装; 出售车辆时,标签在PTT办理注销,余额经过一定的审核流程后转入新设备或予以退还.
为什么通行费是一种可变成本?
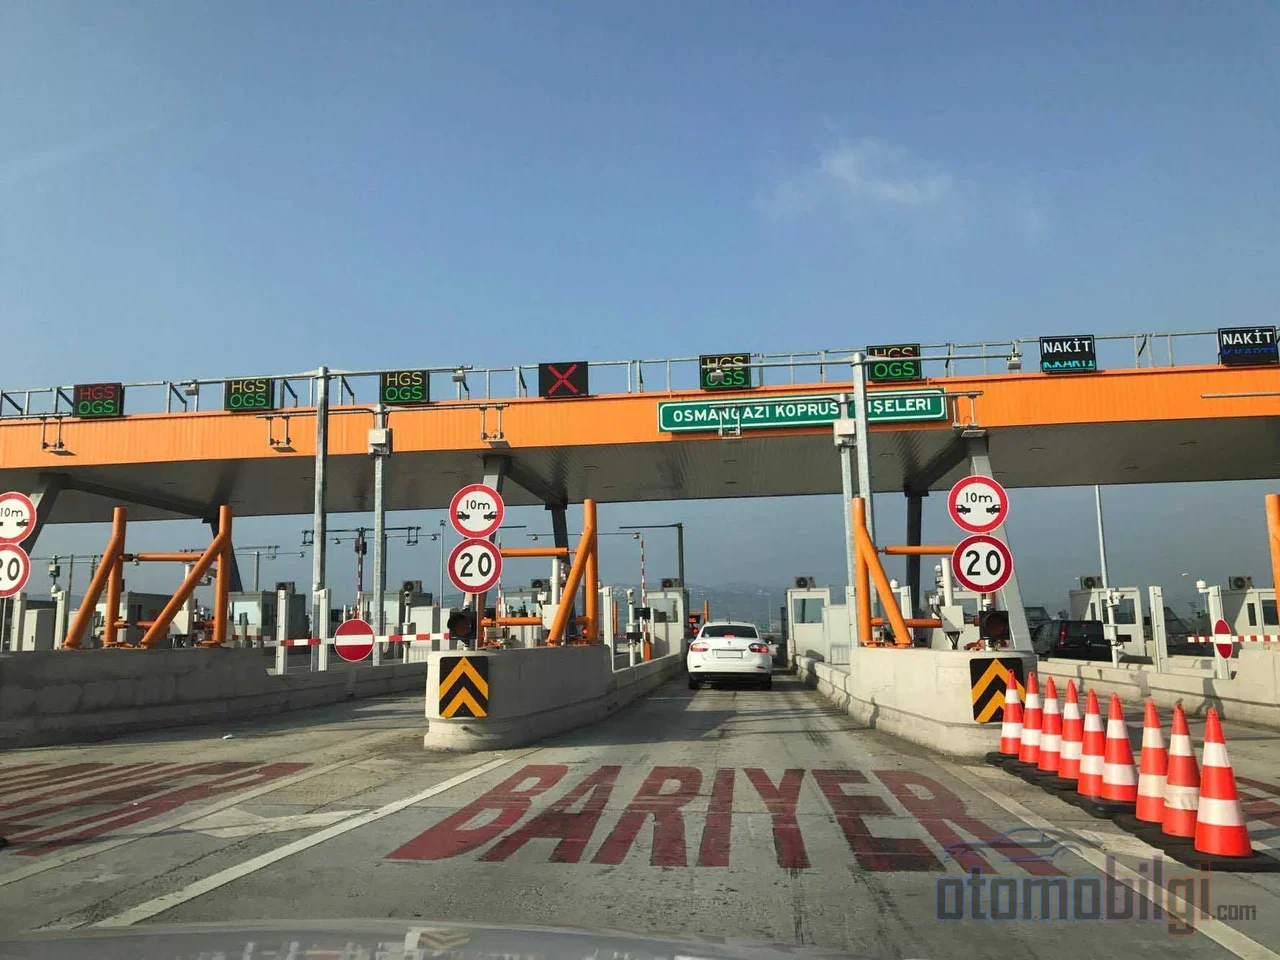
将用车成本分为两部分,是预算规划最稳固的框架. 固定成本是无论您是否使用车辆都必须支付的项目: 机动车税、车损险和交强险、年检周期、停驶车辆的价值损失. 可变成本则随着车轮的转动而增长: 燃油、轮胎、保养、停车. 如果你整周把车停在车库里,可变项目几乎降为零; 固定项目则一点也不会减少.
HGS通行费在这份区分中完全是可变的、基于使用的科目,而且其波动是持续的: 如果一个月只走市内免收费的道路,它就是零;如果进行一次为期15天的高速公路之旅,它就会突然飙升. 它和燃油一样对使用敏感,但分布更加不均衡; 因为燃油每公里都会消耗,而通行费只在您驶入收费路段时才产生. 走国道行驶相同距离可以完全消除这项费用; 下面我们将讲解如何进行比较.
要点
- HGS通行费应被视为拥有成本中完全可变的一项.
- 费用是沿途各收费站的总和; 车辆类别和收费站数量是两个决定性变量.
- 在大多数常见的月度费用公式中,通行费这一项目完全没有出现.
- 余额不足会产生罚款; 如果在15 天内充值,则通行视为正常.
- 费率会定期更新; 计算时应从官方渠道核实现行费率.
通行费如何计算: 逐站计算法
HGS 费用不是一个单一的数字; 而是沿途每个高速公路和桥梁收费站费用的总和. 因此,正确计算需要一个快捷的方法. 步骤如下:
- 列出实际公路路线; 不要用直线距离,而要基于您实际使用的道路进行计算.
- 逐一列出沿途的收费站; 包括出入站点.
- 根据您车辆的类别为每个收费站定价.
- 将总额作为与燃油分列的项目添加到费用表中.
最后一步看似简单,但这正是此项工作的关键所在. 把收费站费用和燃油写在同一行并混在一起,是一个常见且破坏透明度的错误. 燃油取决于车辆油耗和里程; 而通行费则取决于您对路线的选择. 将两者分开保留,当您需要在高速公路和国道之间做出选择时,手中就有了明确的比较依据.
费率会定期更新; 费用会根据道路建设和维护成本、按车辆类别划分的使用影响、通货膨胀和汇率等因素而变化. 因此,只计算一次就束之高阁是不够的; 每次更新年度预算时,都需要按现行费率重新计算. 要获得准确数字,最可靠的方法是查询公路总局的官方费率.
HGS 在拥有成本表中归入哪里?
常见的月度费用公式是这样构建的: 燃油、贷款月供以及年度项目除以十二的份额; 即保险、保养、检验、MTV 和停车费的月度分摊. 在该公式的大多数示例中,都没有通行费这一行. 这一发现令人瞩目: 一些车主在计算月度总费用时完全忽略了桥梁和高速公路的使用. 车队管理方面的情况也一样; 通行系统费用被列为最常被忽视的项目之一,只有在专业的总拥有成本计算中才以附加到燃油项目的方式显现出来. 另一种结构化方法则将桥梁和高速公路的使用明确列为一个单独的标题,与停车和洗车等使用费用并列; 对于个人计算而言,这也是最正确的归类方式.
| 项目 | 成本类型 | 按 HGS 的归类 |
|---|---|---|
| MTV、保险、检验等法定缴纳项目 | 固定 | 与通行费无关,即使不使用也需缴纳 |
| 燃油 | 可变 | 取决于里程; 受路线选择影响 |
| 保养、轮胎、停车 | 可变 | 随使用而增加 |
| 桥梁和高速公路通行费 | 可变 | 仅在使用收费路段时产生,应与燃油分开记录 |
| 价值损失(折旧) | 固定 | 在很大程度上与使用方式无关 |
从表中得出的实际结论是: HGS项目是可变支出中对路线最敏感的一项. 固定项目方面您无能为力; 可变项目中的一部分也只能通过改变您的生活方式来影响. 而通行费是少数可以仅凭一次路线选择就降为零的支出之一.
市内与城际使用: 预算如何变化?
通行费的比重会根据你的用车方式发生根本变化. 如果市内和日常生活中主要走无收费站的道路,这项支出在月度预算中几乎可以隐形. 但如果日常通勤使用桥梁或收费隧道,这项费用就会成为每个工作日累积的固定开支; 再加上周末出行,每月的金额往往明显高于许多驾驶者的预期. 从年度总额来看,经常使用桥梁的驾驶者与完全不使用的驾驶者之间的差距,可与保险费的差距相提并论.
城际使用时情况不同,但逻辑相同: 在长途高速公路线路上收费站数量增加,通行费大致随距离成比例增长. 每年进行几次长途驾驶的用户,该项目会呈现季节性波动; 而对于每个周末都出行的驾驶者来说,这则是固定的年度开支. 因此在规划通行预算时,最健康的做法是先明确自己的使用模式,再算出典型一个月的通行次数并乘以12. 在下达充值指令时,建议根据这种使用频率确定充值下限; 也就是说,自动充值额度是预算规划的自然组成部分. 当余额接近下限时,账户会进入灰名单,低于下限时则进入黑名单; 充值后即从清单中移除.
处罚机制: 如何避免打乱预算的意外?
通行费项目还有其另一面: 余额不足时发生的通行. 通行费会在通行后的15天期限内尝试从HGS账户中扣收; 如果在此期间内充入足够余额,则通行视为正常,无需缴纳罚款. 期限届满即产生违规; 对于未缴纳的过桥费,可能产生数倍于正常费用的额外义务. 违规记录可通过e-Devlet或公路总局的通行查询渠道查看. 无标签或错误通行也会受到类似处罚.
从预算角度来看,这意味着: 在可变成本表中跟踪通行费的驾驶者,也会有意识地管理余额,从而实际消除罚款风险. 自动充值指令可以在余额降至某一水平时,从关联账户中自动充值所选金额; 无法充值时会以短信通知用户. 罚款不应作为计划外的单项支出打乱成本核算.
走高速公路还是国道: 正确建立比较方式
这是驾驶者最常问的问题之一,答案通过三重比较给出: 过路费、燃油差价和时间差. 高速公路通常是用时更短、且多数情况下油耗更少的路线; 作为交换需支付收费站费用. 国道免去过路费,但距离、时间和油耗可能增加; 穿越市区的通行也会降低驾驶舒适性. 从长远来看,只看过路费就认为高速公路昂贵,是忽视了燃油和时间的差异. 正确的做法是对两条路线分别计算这三项费用,再比较总额.
计算结果还会因使用频率而变化. 对于偶尔出行长途的驾驶员来说,高速公路的舒适性可能物有所值; 而对于每周走同一 Belli 路线的驾驶员来说,小差异全年的累积才是决定性因素.
结论: 这就是会增加你账单的项目
对这个问题的直接回答是: HGS通行费作为基于使用、完全可变的一项支出计入持有成本; 其权重仅取决于您使用收费道路的程度,从零到固定的月度开支不等. 对于不经过收费站的市内用户来说,这项支出可以忽略不计; 而对于日常使用桥梁或经常进行城际旅行的驾驶者来说,年度总额可能与保险和保养项目处于同一水平.
实用建议可归纳为三点: 将通行费在燃油之外单独一行记录; 根据自己的通行频率设定自动充值限额,并在日历中记住罚款期限(15天); 由于费率会定期更新,在年度预算更新时,应按最新官方费率重新计算这一项. 三十年来一直做这类核算的人有一个明确的体会: 持有成本中真正的陷阱不是大项目,而是被系统性地遗忘的小项目. HGS正是其中之首.