HGS گذر هزینهها چقدر بر هزینه مالکیت تأثیر میگذارند؟
اگر از آن اقلیتی هستید که بودجه ماهانه خودرو را مینشینند و از اول تا آخر حساب میکنند، به احتمال زیاد در جدول شما ردیفهای سوخت، بیمه، مالیات بر ارزشگذاری خودرو و تعمیر و نگهداری وجود دارد. اینها ساختار اصلی محاسبه هستند و جای بحثی باقی نمیگذارند. اما اگر هر صبح با خودرویتان از پل عبور میکنید یا ماهی دو بار با بزرگراه سفر بینشهری انجام میدهید، ردیفی که به پنهانکارانهترین شکل بودجه را متورم میکند در هیچیک از این ردیفها نیست: هزینه عبور HGS. این هزینه که بهتدریج و در هر گیت دریافت میشود، اگر تکتک نگاه کنیم بیاهمیت به نظر میرسد؛ اما در پایان سال که جمع میشود، به صورتحساب ماهانه سوخت بسیاری از رانندگان نزدیک میشود. مهمتر از آن، در بیشتر محاسبات رایج هزینه مالکیت، این ردیف یا اصلاً وجود ندارد یا در سوخت گم و محو میشود. هدف این مقاله نشان دادن این است که هزینه عبور را کجا در محاسبه قرار دهید، چگونه اندازهگیری کنید و چگونه به بودجه خود متصل کنید.
یادآوری کوتاهی درباره سیستم HGS: چگونه کار میکند؟
سистема عبور سریع، یک سیستم وصول الکترونیکی و پیشپرداخت است که امکان پرداخت بدون توقف در گیتهای عبور از بزرگراهها، پلها و تونلهای عوارضی را فراهم میکند. درخواست از طریق دفاتر PTT، بانکها و نقاط فروش طرف قرارداد انجام میشود؛ برای درخواست فردی، شناسنامه و سند مالکیت خودرو کافی است. این محصول به دو شکل عرضه میشود: برچسب چسباندهشده روی شیشه جلو و کارت که حمل آسانی فراهم میکند.
دو جزئیات، مستقیماً به بخش هزینه مربوط میشود. اول، سیستم از طریق یک حساب منفرد مرتبط با پلاک کار میکند؛ برچسب یا کارت را نمیتوان در خودرو دیگری استفاده کرد. کلاس خودرو روی برچسب نوشته شده است و هزینه عبور بر اساس این کلاس قیمتگذاری میشود. دوم، برچسب کمی پایینتر از آینه rear-view چسبانده میشود و اگر از جایش خارج شود غیرقابل استفاده میگردد؛ در خودروهای با شیشه متالیک، باید در ناحیه نقطهدار سیاه پشت آینه قرار گیرد. یعنی وقتی خودرو را عوض میکنید، این ردیف نیاز به راهاندازی مجدد دارد؛ در صورت فروش خودرو، برچسب در PTT لغو میشود و موجودی پس از یک فرآیند کنترل مشخص به محصول جدید منتقل یا بازپسگرفته میشود.
چرا هزینه عبور یک هزینه متغیر است؟
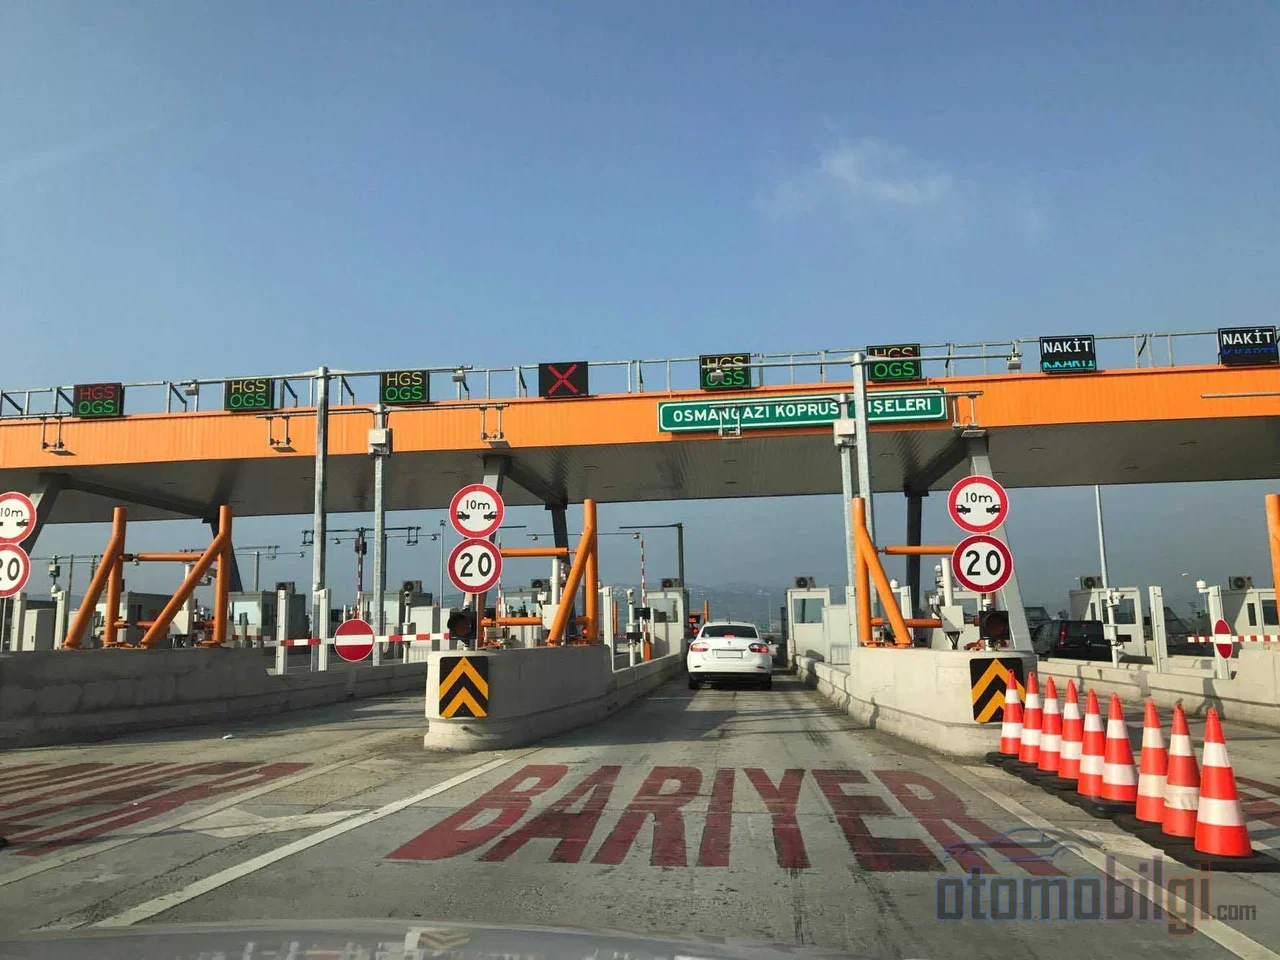
تقسیم هزینه مالکیت به دو بخش، محکمترین اسکلت برنامهریزی بودجه است. هزینههای ثابت، ردیفهایی هستند که چه از خودرو استفاده کنید و چه نکنید، پرداخت میکنید: مالیات بر ارزشگذاری خودرو، بیمه بدنه و بیمه شخص ثالث، دورههای تا معاینه فنی، و کاهش ارزش خودروی راکد. هزینههای متغیر اما با چرخش چرخها بزرگ میشوند: سوخت، لاستیک، تعمیر و نگهداری، پارکینگ. اگر خودرو را تمام هفته در گاراژ نگه دارید، ردیفهای متغیر به نزدیک صفر میرسند؛ اما ردیفهای ثابت هرگز کم نمیشوند.
هزینه عبور HGS در این تفکیک کاملاً یک ردیف متغیر و مبتنی بر استفاده است و مهمتر آنکه تغییرپذیری آن بدون وقفه است: اگر در یک ماه فقط از جادههای درونشهری بدون گیت استفاده کنید صفر است، و اگر برای یک سفر 15 روزه با بزرگراه خارج شوید، جهشی ناگهانی میکند. به اندازه سوخت حساس به میزان استفاده است، اما توزیع آن نامتوازنتر است؛ زیرا سوخت در هر کیلومتر مصرف میشود، اما هزینه عبور فقط وقتی وارد مسیر عوارضی شوید ایجاد میگردد. پیمودن همان مسافت از جاده دولتی میتواند این ردیف را کاملاً از بین ببرد. نحوه انجام مقایسه را در ادامه بررسی خواهیم کرد.
نکات برجسته
- هزینه عبور HGS باید به عنوان ردیفی کاملاً متغیر در هزینه مالکیت در نظر گرفته شود.
- مبلغ، مجموع بازههای عوارضی در مسیر است؛ کلاس خودرو و تعداد بازههای عوارضی دو متغیر تعیینکننده هستند.
- در بیشتر فرمولهای رایج هزینه ماهانه، هزینه عبور هیچ جایی ندارد.
- اگر موجودی کافی نباشد جریمه ایجاد میشود؛ اگر ظرف 15 روز شارژ انجام شود، عبور عادی محسوب میگردد.
- تعرفهها بهصورت دورهای بهروزرسانی میشوند؛ هنگام محاسبه، تعرفه روز should از منبع رسمی تأیید شود.
نحوه محاسبه هزینه عبور: روش بازه به بازه
هزینه HGS یک عدد واحد نیست؛ مجموع هزینه هر بازه عوارضی اتوبان و پل در مسیر است. به همین دلیل برای محاسبه صحیح به یک روش سریع نیاز است. مراحل به این صورت است:
- مسیر واقعی جاده را تعیین کنید؛ روی جادهای که واقعاً استفاده خواهید کرد کار کنید، نه فاصله مستقیم.
- بازههای عوارضی مسیر را یکییکی فهرست کنید؛ شامل نقاط ورود و خروج.
- هر بازه را بر اساس کلاس خودروی خود قیمتگذاری کنید.
- مجموع را به عنوان ردیفی جدا از سوخت به جدول هزینهها اضافه کنید.
مرحله آخر ساده به نظر میرسد اما نکته کلیدی این کار همانجاست. نوشتن هزینه بازه در همان سطر سوخت و مخلوط کردن آنها، خطایی رایج است که شفافیت را از بین میبرد. سوخت به مصرف و کارکرد خودرو بستگی دارد؛ هزینه عبور اما به انتخاب مسیر شما وابسته است. وقتی این دو را جدا نگه دارید، هنگامی که نیاز به انتخاب بین اتوبان و جاده دولتی دارید، مواد مقایسه واضحی در اختیار خواهید داشت.
تعرفهها به صورت دورهای بهروزرسانی میشوند؛ مبلغها بسته به عواملی مانند هزینه ساخت و نگهداری جاده، اثر استفاده بر اساس کلاس خودرو، تورم و نرخ ارز تغییر میکند. بنابراین یکبار محاسبه و کنار گذاشتن آن کافی نیست؛ هر بار که بودجه سالانه را بهروزرسانی میکنید، باید با تعرفه روز کار کنید. برای رقم دقیق، مراجعه به تعرفههای رسمی اداره کل راهها مطمئنترین راه است.
HGS در جدول هزینه مالکیت کجا قرار میگیرد؟
فرمول رایج هزینه ماهانه به این صورت تنظیم میشود: سوخت، قسط وام و اقلام سالانه تقسیم بر دوازده؛ یعنی سهم ماهانه بیمه، سرویس، معاینه فنی، مالیات خودرو و پارکینگ. در بیشتر نمونههای این فرمول، سطر هزینه عبور وجود ندارد. این یافته چشمگیر است: برخی از مالکان خودرو هنگام محاسبه کل هزینه ماهانه، استفاده از پل و اتوبان را کاملاً نادیده میگیرند. در سمت مدیریت ناوگان نیز وضعیت همین است؛ هزینههای سیستم عبور در شمار پرتکرارترین اقلام نادیده گرفته شده قرار دارند و تنها در محاسبات حرفهای هزینه کل مالکیت با افزودن به ردیف سوخت دیده میشوند. یک رویکرد ساختاردهی، استفاده از پل و اتوبان را به طور واضح زیر عنوانی جداگانه، در کنار هزینههای استفاده مانند پارکینگ و شستوشو فهرست میکند؛ این بهترین جایگذاری برای محاسبه فردی نیز هست.
| ردیف | نوع هزینه | جایگاه بر اساس HGS |
|---|---|---|
| پرداختهای قانونی تا مالیات خودرو، بیمه و معاینه فنی | ثابت | مستقل از هزینه عبور، حتی اگر استفاده نکنید پرداخت میشود |
| سوخت | متغیر | وابسته به کارکرد؛ بر انتخاب مسیر تأثیر میگذارد |
| تعمیر و نگهداری، لاستیک، پارکینگ | متغیر | با استفاده افزایش مییابد |
| عوارض عبور از پل و اتوبان | متغیر | فقط در صورت استفاده از مسیرهای عوارضی ایجاد میشود و باید جدا از سوخت ردیابی شود |
| کاهش ارزش (استهلاک) | ثابت | تا حد زیادی مستقل از نحوه استفاده هستند |
نتیجه عملی جدول این است: قلم HGS در میان هزینههای متغیر، بیشترین حساسیت را به مسیر دارد. برای اقلام ثابت کاری از دستتان برنمیآید؛ و بخشی از اقلام متغیر را هم تنها با تغییر سبک زندگیتان تحت تأثیر قرار میدهید. عوارض عبور اما یکی از نادر هزینههایی است که صرفاً با یک انتخاب مسیر میتوان آن را به صفر رساند.
استفاده درونشهری و بینشهری: بودجه چگونه تغییر میکند؟
وزن عوارض عبور بسته به نحوه استفاده شما از وسیله نقلیه بهکلی تغییر میکند. اگر درون شهر و در زندگی روزمره جادههای بدون باجه غالب باشند، این قلم ممکن است در بودجه ماهانه تقریباً نادیدنی شود. اما اگر در رفتوآمد روزانه به محل کار از پل یا تونل عوارضی استفاده میشود، این قلم به هزینهای منظم تبدیل میشود که هر روز کاری انباشته میشود؛ و با اضافه شدن آخر هفتهها، مبلغ ماهانه بهطور چشمگیری بالاتر از تخمین بسیاری از رانندگان است. با نگاه به جمع سالانه، تفاوت میان کاربر منظم پل با رانندهای که هرگز استفاده نمیکند، میتواند با تفاوتهای حق بیمه برابری کند.
در استفاده بینشهری وضعیت متفاوت است اما منطق همان است: در مسیرهای طولانی اتوبان تعداد باجهها افزایش مییابد و عوارض تقریباً با مسافت مقیاسپذیر است. برای رانندهای که چند بار در سال مسافت طولانی میرود، این قلم جهشی فصلی دارد؛ و برای رانندهای که هر آخر هفته راه میافتد، هزینه سالانهای تثبیتشده است. بنابراین هنگام برنامهریزی بودجه عبور، سالمترین روش این است که ابتدا پروفایل استفاده خود را مشخص کنید، سپس تعداد عبورهای یک ماه معمول را استخراج کرده و در 12 ضرب کنید. هنگام دستور شارژ موجودی نیز توصیه میشود حداقل مبلغ شارژ بر اساس این میزان استفاده تعیین شود؛ یعنی حد شارژ خودکار، بخشی طبیعی از برنامهریزی بودجه است. وقتی موجودی به حداقل نزدیک شود حساب به فهرست خاکستری و وقتی از آن کمتر شود به فهرست سیاه میرود؛ و با شارژ از فهرست خارج میشود.
سازوکار جریمه: چگونه از سورپرایز بههمزننده بودجه جلوگیری کنیم؟
قلم عوارض عبور روی دیگری هم دارد: عبورهایی که هنگام ناکافی بودن موجودی انجام میشوند. عوارض عبور، در بازه 15 روزه پس از عبور تلاش میشود از حساب HGS وصول شود؛ اگر در این مدت موجودی کافی شارژ شود، عبور عادی محسوب شده و عوارض جریمهای پرداخت نمیشود. اگر مهلت تمام شود تخلف ایجاد میشود؛ در عبورهای پرداختنشده پل ممکن است تعهد مالی در حد چند برابر عوارض عادی مطرح شود. تخلفها از طریق کانالهای استعلام عبور e-Devlet یا راهداری قابل مشاهده است. عبورهای بدون برچسب یا اشتباه نیز به همین شکل جریمه میشوند.
از منظر بودجه معنای این روشن است: رانندهای که عوارض عبور را در جدول هزینههای متغیر ردیابی میکند، موجودی را نیز آگاهانه مدیریت کرده و ریسک جریمه را عملاً به صفر میرساند. دستور شارژ خودکار باعث میشود با رسیدن موجودی به زیر حد مشخص، مبلغ انتخابی از حساب پیوسته شارژ شود؛ در صورت عدم امکان شارژ، از طریق پیام کوتاه به کاربر اطلاع داده میشود. جریمه نباید به عنوان قلمی برنامهریزی نشده، حساب هزینهها را به هم بزند.
اتوبان یا جاده دولتی: برقراری مقایسه به صورت صحیح
این یکی از پرتکرارترین سوالات رانندگان است و پاسخ آن با یک مقایسه سهگانه داده میشود: هزینه عوارض، تفاوت سوخت و تفاوت زمان. اتوبان معمولاً مسیری است که در زمان کمتر و اغلب با سوخت کمتری طی میشود؛ در ازای آن هزینه عوارض پرداخت میشود. جاده دولتی هزینه عوارض را صفر میکند اما مسافت، زمان و مصرف ممکن است افزایش یابد؛ عبور از داخل شهرها نیز آسایش رانندگی را کاهش میدهد. در بلندمدت، نگاه صرف به هزینه عوارض و گران دانستن اتوبان، نادیده گرفتن تفاوت سوخت و زمان است. راه درست این است که برای هر دو مسیر، هر سه قلم را جداگانه محاسبه کرده و مجموع آنها را مقایسه کنید.
نتیجه این محاسبه بر اساس دفعات استفاده نیز تغییر میکند. برای رانندهای که به ندرت سفر میکند، آسایش اتوبان میتواند هزینه عوارض را توجیه کند؛ اما برای رانندهای که هر هفته از یک مسیر استفاده میکند، انباشت تفاوتهای کوچک در طول سال تعیینکننده است.
نتیجهگیری: این قلمی است که به حساب شما اضافه میشود
پاسخ مستقیم به این سوال چنین است: هزینه عبور HGS به عنوان قلمی مبتنی بر استفاده و کاملاً متغیر وارد هزینه مالکیت میشود؛ وزن آن صرفاً بر اساس میزان استفاده شما از جادههای عوارضی، از صفر تا سطح هزینه ماهانه منظم تغییر میکند. برای کاربری شهری بدون عوارض، این قلم در حد قابل چشمپوشی است؛ اما برای کاربر روزانه پل یا رانندهای که اغلب سفرهای بینشهری انجام میدهد، در مجموع سالانه میتواند همسطح اقلام بیمه و نگهداری شود.
توصیه عملی در سه بند خلاصه میشود: هزینه عبور را در خطی جدا از سوخت پیگیری کنید؛ حد شارژ خودکار را بر اساس دفعات عبور خود تعیین کنید و مهلت جریمه (15 روز) را در تقویم خود یادداشت کنید؛ چون تعرفهها به صورت دورهای بهروزرسانی میشوند، در تمدید بودجه سالانه این قلم را مجدداً با تعرفه رسمی روز محاسبه کنید. نظر کسی که سی سال است این محاسبات را انجام میدهد روشن است: تله اصلی در هزینه مالکیت، اقلام بزرگ نیستند، بلکه اقلام کوچکی هستند که به صورت سیستماتیک فراموش میشوند. HGS در صدر این فهرست قرار میگیرد.