국산 자동차의 치열한 내수 시장에서의 점유율이 높아지고 있습니다
터키 자동차 산업의 1-10월 결산은 기묘한 그림을 보여줍니다: 총 생산은 6% 감소해 1,092,519대로 줄었지만, 수출에서 얻은 수입은 3% 증가해 352억 달러에 달했습니다. 내수 시장은 15.1% 축소되어 916,149대에 머물렀습니다. 즉, 공장들은 더 적은 차를 생산하지만 벌어들이는 돈은 늘고 있는 것입니다; 판매 측면에서는 시장이 빠르게 축소되고 있습니다. 이런 양상 속에서 자국차의 내수 시장 내 위치는, 제목에서 주장된 것처럼 단순한 잠식 이야기가 아닙니다. 수치를 들여다보면 더 복잡하고 사실 더 흥미로운 그림이 나타납니다.
자동차산업협회(OSD)가 2026년 11월 16일 발표한 1-10월 데이터는 승용차 생산 감소의 규모 면에서 주목할 만합니다: 승용차 생산은 17.4% 감소해 592,163대로 내려갔으며; 작년 같은 기간에는 이 수치가 717,321대였습니다. 승용차 부문에서 12만 5,000대 감소가 있었던 반면 상용차 생산은 12% 증가했습니다. 생산 시설은 가동 중이지만 생산라인에서 나오는 제품의 성격이 달라진 상태입니다. 그렇다면 이 변화는 내수 시장에서 자국차 점유율에 어떤 영향을 미쳤을까요?
주요 내용
- 1-10월 기간 승용차 생산은 17.4% 감소해 592,163대로 내려갔습니다
- 수출 수입은 대수 기준 9% 감소에도 불구하고 352억 달러 로 신기록을 세웠습니다
- 내수 시장에서 판매된 승용차 중 수입차 비중은 70.2%에서 64.7%로 하락했습니다
- 승용차의 자국차 비중은 35%, 경상용차는 24% 수준입니다
- 2026년 7월 승용차에 100,000 TL 최저 정액 특별소비세가 도입되었습니다
생산이 감소하는데 수출 수입은 어떻게 증가하나
이번 기간의 가장 극적인 양상은 대수와 달러 사이의 괴리입니다. 대수 기준 전체 자동차 수출은 9% 감소해 779,557대로 줄었으며; 승용차 수출은 25.3%라는 큰 폭의 감소로 364,639대로 내려갔습니다. 반면 수출 수입은 3% 증가했습니다. 이 차이는 수출 제품 믹스의 변화와 가격 효과에서 비롯됩니다: 승용차 대신 가치가 더 높은 상용차가 수출되고 있습니다. 상용차 수출은 11.4% 증가해 414,918대로 늘었고, 트랙터 수출도 11% 증가를 보였습니다.
제조사 순위는 이 전환을 명확하게 보여줍니다. Ford Otosan은 381,838대로 산업 전체의 34.4%를 단독으로 생산하면서도 생산을 2.7%나 성장시켰습니다. Oyak Renault의 승용차 생산 감소는 48,631대, Hyundai Assan은 35,320대, Tofas는 34,780대입니다. Tofas 사례는 이 전환의 요약이라 할 수 있습니다: Egea 생산은 2026년 6월에 종료되었고, 승용차 생산은 62,443대에서 27,663대로 줄었습니다; 하지만 이 공장의 경상용차 생산은 39,923대에서 81,154대로 치솟았고, 회사의 수출은 약 두 배로 늘었습니다.
내수 시장에서 자국차 비중은 실제로 어떤 상태인가
여기에는 제목에서 예상된 것과 반대되는 발견이 있으며, 솔직하게 말할 필요가 있습니다: 1-10월 데이터는 승용차 시장에서 자국차 비중이 잠식되었음이 아니라 오히려 조금 늘었음을 보여줍니다. 내수 시장에서 판매된 승용차의 64.7%가 수입차입니다; 작년에는 이 비율이 70.2%였습니다. 경상용차 분야에서도 수입 비중은 79.2%에서 75.6%로 하락했습니다. OSD 데이터를 기준으로 승용차의 국산 비중은 35%, 경상용차는 24% 수준입니다. 즉, 터키에서 판매되는 승용차 3대 중 1대, 경상용차 4대 중 1대가 국산 생산입니다.
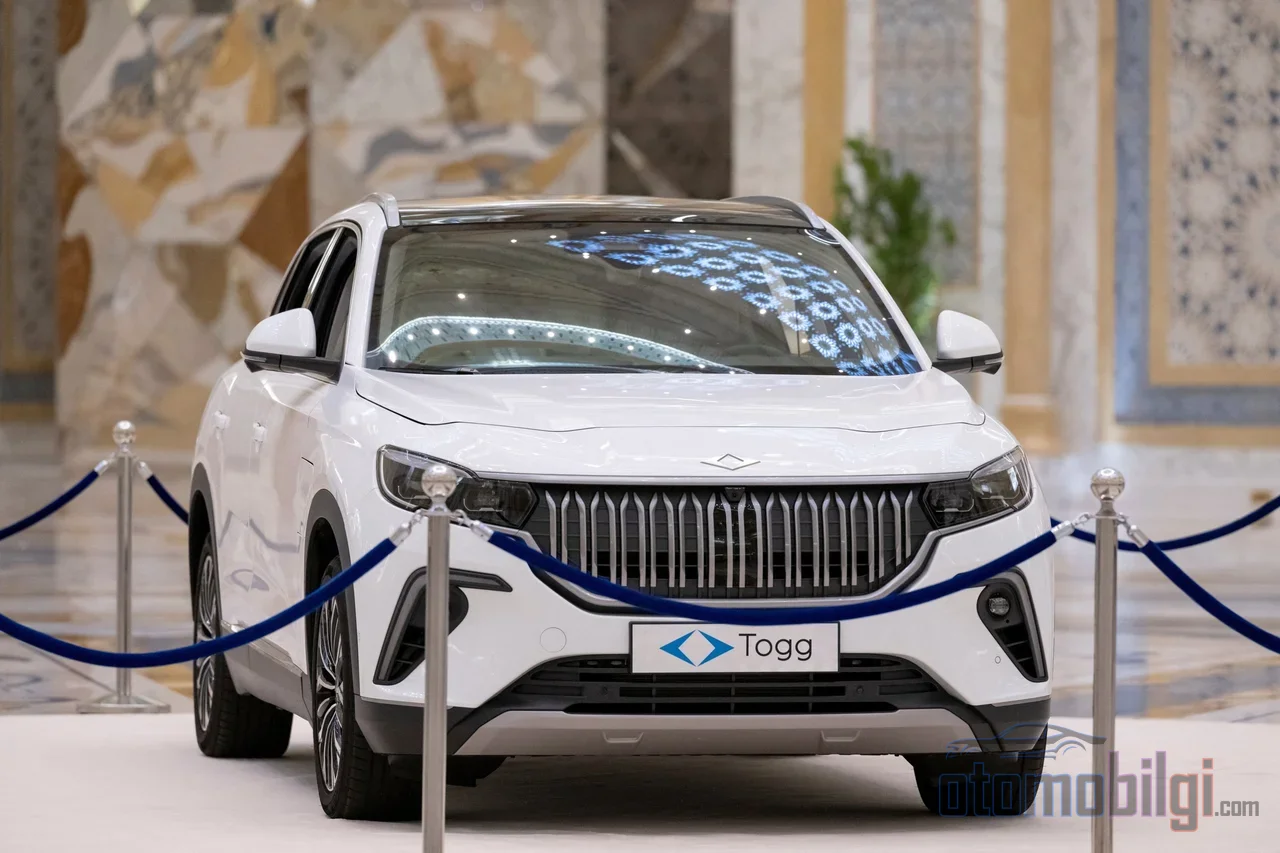
그러나 이러한 증가는 국산 생산이 강해졌기 때문이 아니라, 시장 붕괴의 결과입니다. 수입 승용차 판매는 23.5% 감소했으며, 내수 시장 전체는 15.1% 위축되었고, 승용차 시장은 약 17% 축소되었습니다. 10월 한 달만으로도 상황을 요약할 수 있습니다: 승용차 64,939대가 판매되었고, 시장은 28.4% 위축되어 2023년 이후 가장 낮은 10월 수준을 기록했습니다. 국산 비중의 상승은 비중이 계산되는 파이 자체가 극적으로 줄어들었기 때문에 가능한 것입니다. 한편 이 비중의 내용도 달라졌습니다: Egea 와 같은 뿌리 깊은 국산 모델이 역사 속으로 사라지는 가운데, 그 공백을 메운 이름은 Togg였습니다.
비중은 누가, 누구에게서 가져왔나
등록 데이터에 따르면 1-10월 기간 르노가 105,417대와 10.5% 증가로 선두를 기록했으며, 폭스바겐은 58,754대로 9.8% 증가, 현대는 52,186대로 1% 감소했고, 토요타는 51,556대에 머물렀습니다. 10월에는 62,097대의 승용차가 신규 등록되었으며, 르노가 14.5%로 1위, Togg가 11.7%로 2위, 폭스바겐이 11.1%로 3위를 차지했습니다. Togg T10X는 딜러 데이터 기준 10월에 4,059대를 판매하며 그 달 가장 많이 팔린 승용차가 되었습니다. 9월의 6,692대 판매도 브랜드 역대 두 번째로 높은 월간 성적이었습니다. Togg의 승용차 판매 내 비중은 약 10.5% 수준에 도달했으며, 전기차 부문에서는 T10X와 T10F가 상위 두 자리를 나눠 가졌습니다.
즉, 국산 비중의 새로운 구도에서는 구형 해치백과 세단 생산에서의 철수와 전기 국산 브랜드의 부상이 나란히 놓여 있습니다. 가동률 역시 이 전환기의 비용을 보여줍니다: 61%의 평균 가동률은 승용차 생산이 2013년 무렵 수준, 즉 13년 전으로 되돌아갔음을 의미합니다. 10월에 가동률이 68.1%로 상승한 것은 연말을 향한 완만한 회복 신호로 읽힐 수 있습니다.
| 지표 | 2026년 1-10월 | 변화 |
|---|---|---|
| 총 생산 | 1,092,519대 | -6% |
| 승용차 생산 | 592,163대 | -17.4% |
| 상용차 생산 | 증가세 | +12% |
| 총 수출 (대수) | 779,557대 | -9% |
| 수출 수익 | 352억 달러 | +3% |
| 내수 시장 | 916,149대 | -15.1% |
| 승용차 국산 비중 | 35% | 증가 방향 |
특소세 기준과 대출 제한은 시장을 어떻게 형성했나
시장이 이렇게까지 위축된 원인은 수요 측면이 아니라, 주로 세금과 금융 규제에 있습니다. 2026년 7월에 시행된 규정으로 승용차에 100,000 TL의 최저 고정 특소세, 즉 기본 세금이 도입되고 특소세율에 단계별 체계가 추가되었습니다. 과세 기준선도 결정적입니다: 면세 가격이 1,650,000 TL를 넘지 않는 차량은 25%의 특소세를 내는 반면, 기준선을 초과하면 세율이 55%로 뛰어오릅니다. 이 기준선은 가격표를 일종의 무기로 변모시킨 상태입니다. 제조사와 수입사들은 자신들의 모델을 기준선 아래로 유지하려고 노력하고 있습니다.
대출 부문의 상황은 훨씬 더 엄격합니다. 신차 평균 가격이 200만 TL 수준에 근접하는 가운데, 개인 승용차 대출 한도는 30만 TL로 제한되며 최종 청구 금액이 200만 TL를 초과하는 차량에는 개인 대출이 제공되지 않습니다. 휘발유 및 디젤 차량의 경우 12개월 이상의 장기 할부가 제한되는 반면, 전기차의 경우 대출 조건이 더 유연합니다. 정책 금리가 36%인 환경에서 이러한 비대칭성은 자연스럽게 수요를 전기차와 기준선 아래의 모델로 유도하고 있습니다. 11월 캠페인에서 나타난 제한적인 무이자 대출 제안도 이 틀 안에 머물고 있습니다.
조세 수입의 증가는 이 모순을 요약하고 있습니다: 첫 10개월 동안 자동차 특별소비세(OTV) 수입은 5,890억 TL에 달했습니다; 10월에 시장이 30.12% 축소되는 동안 수입은 26.38% 감소했습니다. 차량당 지불하는 세금은 늘어나지만 판매가 줄어들수록 전체 수입 규모는 축소됩니다. 10월 자동차 산업은 40억 3,200만 달러의 수출을 기록하며 튀르키예 수출의 선두 자리를 지켰고, 전체 수출에서 차지하는 비중은 15.6%에 도달했습니다; 올해 총계에서는 이 업종이 352억 달러와 17%의 비중으로 선두권을 유지했습니다.
국산차의 비중이 정말로 줄어들고 있는가
이 질문에 대한 명확한 답은 다음과 같습니다: 2026년 1월-10월 데이터에 따르면 그렇지 않으며, 승용차 시장에서 국산 비중은 35% 수준으로 작년 대비 소폭 높습니다; 그러나 이 개선은 건전한 성장의 결과가 아니라 수입이 국내 판매보다 더 빠르게 붕괴된 결과입니다. 같은 기간 동안 국산 자동차 생산량은 12만 5천 대 감소했고, 두 대형 제조업체의 자동차 생산 라인은 상당한 생산 손실을 입었으며, Egea의 생산 중단으로 시장에서 가장 유서 깊은 국산 모델 중 하나가 역사 속으로 사라졌습니다. 국산 비중의 미래는 이제 전통적 의미의 해치백 생산에서 찾을 수 없습니다; Togg가 등록 순위에서 2위에 오른 것과 전기차 부문에서의 리더십에서 찾아야 합니다.
이 분야의 내공이 쌓인 사람이라면 누구나 알 듯이, 자동차 산업에서 비중 통계는 일시적인 변동으로 인해 쉽게 오해를 불러일으킵니다. 진정으로 결정적인 것은 생산 기반이 어떤 제품으로 이동하고 있는지, 그리고 수출이 이 기반을 지탱할 수 있는지입니다. 현재 상황에서 수출은 이 역할을 성공적으로 수행하고 있습니다: 대수는 줄어도 수입은 늘어나고 있으며, 상용차 생산이 금액 기준으로 승용차 공백을 보완하고 있습니다. 내수 시장은 특별소비세 과세 기준, 과세표준 기준선과 대출 한도로 축소된 영역에서 전기 국산 브랜드가 부각되는 새로운 균형을 찾고 있습니다. 국산차의 이야기는 비중의 침식이 아니라; 모델 라인업과 기술을 새롭게 구축하고 있는 산업의 전환기입니다.