Der Marktanteil des einheimischen Automobils wächst auf schrumpfendem Binnenmarkt
Die Bilanz der türkischen Automobilindustrie für den Zeitraum Januar-Oktober zeigt ein ungewohntes Bild: Die Gesamtproduktion sank um 6 Prozent auf 1.092.519 Einheiten, während die Einnahmen aus dem Export um 3 Prozent auf 35,2 Milliarden Dollar stiegen. Der Binnenmarkt schrumpfte um 15,1 Prozent auf 916.149 Einheiten. Die Fabriken produzieren also weniger Fahrzeuge, verdienen aber mehr Geld; auf der Verkaufsseite schrumpft der Markt hingegen rapide. Die Stellung des einheimischen Autos im Binnenmarkt ist innerhalb dieser Abspaltung keine so einfache Schmelzgeschichte, wie es die Überschrift behauptet. Bei genauer Betrachtung der Zahlen ergibt sich ein komplexeres und eigentlich interessanteres Bild.
Die am 16. November 2026 veröffentlichten Januar-Oktober-Daten des Automobilindustrie-Verbands sind hinsichtlich des Ausmaßes des Rückgangs der Pkw-Produktion bemerkenswert: Die Pkw-Produktion sank um 17,4 Prozent auf 592.163 Einheiten; im selben Zeitraum des Vorjahres lag diese Zahl bei 717.321. Dem Verlust von 125.000 Einheiten bei den Pkw steht ein Wachstum der Nutzfahrzeugproduktion um 12 Prozent gegenüber. Die Produktionsanlagen stehen nicht still, aber die Art der Produkte, die von ihren Bändern laufen, hat sich verändert. Wie hat sich diese Veränderung auf den Marktanteil des einheimischen Autos im Binnenmarkt ausgewirkt?
Die wichtigsten Punkte
- Die Pkw-Produktion sank im Zeitraum Januar-Oktober um 17,4 % auf 592.163 Einheiten
- Die Exporteinnahmen brachen trotz eines Rückgangs von 9 % bei den Stückzahlen mit 35,2 Milliarden Dollar einen Rekord
- Der Importanteil der im Binnenmarkt verkauften Pkw ging von 70,2 % auf 64,7 % zurück
- Der einheimische Anteil bei Pkw liegt bei 35 %, bei leichten Nutzfahrzeugen bei 24 %
- Im Juli 2026 wurde für Pkw eine pauschale Mindest-OTV von 100.000 TL eingeführt
Wie steigen die Exporteinnahmen, während die Produktion sinkt?
Die auffälligste Abspaltung des Zeitraums ist die Schere zwischen Stückzahlen und Dollar. Die Gesamtexporte der Automobilindustrie gingen stückzahlbezogen um 9 Prozent auf 779.557 Einheiten zurück; die Pkw-Exporte sanken mit einem schweren Verlust von 25,3 Prozent auf 364.639 Einheiten. Demgegenüber stiegen die Exporteinnahmen um 3 Prozent. Dieser Unterschied ist auf die veränderte Zusammensetzung der exportierten Produkte und den Preiseffekt zurückzuführen: Statt Pkw werden wertvollere Nutzfahrzeuge exportiert. Die Nutzfahrzeugexporte stiegen um 11,4 Prozent auf 414.918 Einheiten, auch die Traktorexporte legten um 11 Prozent zu.
Die Herstellerrangliste zeigt diesen Wandel deutlich. Ford Otosan stellte mit 381.838 Einheiten allein 34,4 Prozent der Industrie her und steigerte seine Produktion sogar um 2,7 Prozent. Der Verlust von Oyak Renault bei der Pkw-Produktion beträgt 48.631 Einheiten, der von Hyundai Assan 35.320 und der von Tofas 34.780 Einheiten. Das Beispiel Tofas kann als Zusammenfassung dieses Wandels gelten: Die Produktion des Egea endete im Juni 2026, die Pkw-Produktion sank von 62.443 auf 27.663; doch die leichte Nutzfahrzeugproduktion des Werks schoss von 39.923 auf 81.154 hoch und die Exporte des Unternehmens verdoppelten sich nahezu.
Wie steht es tatsächlich um den einheimischen Anteil im Binnenmarkt?
Hier gibt es einen entgegen der Überschrift liegenden Befund, und man muss ehrlich sein: Die Januar-Oktober-Daten zeigen nicht, dass der einheimische Anteil am Pkw-Markt schmilzt, sondern dass er zumindest leicht gestiegen ist. 64,7 Prozent der im Binnenmarkt verkauften Pkw sind Importfahrzeuge; im Vorjahr lag dieser Anteil bei 70,2 Prozent. Im leichten Nutzfahrzeugsegment sank der Importanteil von 79,2 auf 75,6 Prozent. Laut OSD-Daten liegt der inländische Anteil bei Pkw bei 35 Prozent, bei leichten Nutzfahrzeugen bei 24 Prozent. Das heißt: Jeder dritte in der Türkei verkaufte Pkw und eines von vier leichten Nutzfahrzeugen stammt aus inländischer Produktion.
Dieser Anstieg ist jedoch nicht das Ergebnis einer gestärkten inländischen Produktion, sondern der Zusammenbruch des Marktes. Die Pkw-Importverkäufe gingen um 23,5 Prozent zurück; der gesamte Binnenmarkt schrumpfte um 15,1 Prozent, der Pkw-Markt schrumpfte um rund 17 Prozent. Der Oktober allein fasst das Bild zusammen: Es wurden 64.939 Pkw verkauft, der Markt schrumpfte um 28,4 Prozent und erreichte damit den niedrigsten Oktober-Wert seit 2023. Der Anstieg des inländischen Anteils wird von der dramatischen Schrumpfung des Kuchens gespeist, auf den sich der Anteil bezieht. Andererseits hat sich auch der Inhalt dieses Anteils verändert: Während ein etabliertes inländisches Modell wie der Egea in die Geschichte einging, war der Name, der die Lücke füllte, Togg.
Wer hat wem welchen Anteil abgenommen?
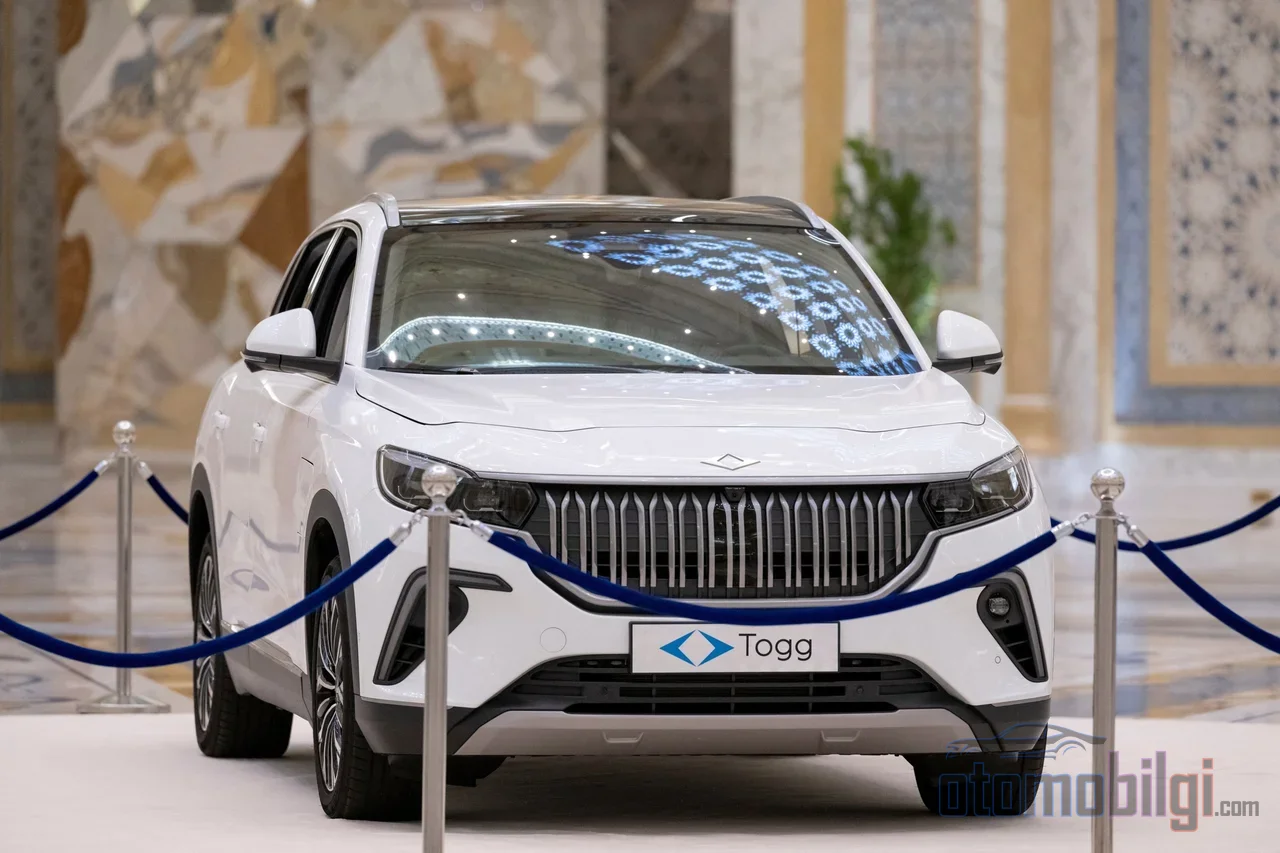
Die Registrierungsdaten zeigen für den Zeitraum Januar-Oktober Renault mit 105.417 Einheiten und einem Plus von 10,5 Prozent als Marktführer; Volkswagen rutschte mit 58.754 Einheiten auf 9,8 Prozent, Hyundai mit 52.186 Einheiten um 1 Prozent zurück, Toyota blieb bei 51.556 Einheiten. Im Oktober wurden 62.097 Pkw zugelassen; Renault führte mit 14,5 Prozent, Togg wurde mit 11,7 Prozent Zweiter, Volkswagen landete mit 11,1 Prozent auf dem dritten Platz. Der Togg T10X war laut Distributorendaten mit 4.059 Einheiten im Oktober das meistverkaufte Auto des Monats; mit 6.692 Verkäufen im September war es auch die zweitbeste Monatsleistung der Marke bis dahin. Der Anteil von Togg an den Pkw-Verkäufen erreichte rund 10,5 Prozent, und im Elektrosegment teilten sich der T10X und der T10F die ersten beiden Plätze.
Das heißt: In der neuen Architektur des inländischen Anteils stehen der Rückzug aus der alten Art der Hatchback- und Sedan-Produktion und der Aufstieg der inländischen Elektromarke Seite an Seite. Auch die Kapazitätsauslastung zeigt die Kosten dieser Übergangsphase: Der Durchschnitt von 61 Prozent bedeutet, dass die Pkw-Produktion auf das Niveau von etwa 2013 zurückgefallen ist, also auf das vor 13 Jahren. Dass die Kapazitätsauslastung im Oktober auf 68,1 Prozent stieg, kann als Zeichen einer leichten Erholung zum Jahresende hin gelesen werden.
| Kennzahl | Januar-Oktober 2026 | Veränderung |
|---|---|---|
| Gesamtproduktion | 1.092.519 Einheiten | -6 % |
| Pkw-Produktion | 592.163 Einheiten | -17,4 % |
| Nutzfahrzeugproduktion | Im Aufwärtstrend | +12 % |
| Gesamtexport (Einheiten) | 779.557 Einheiten | -9 % |
| Exporteinnahmen | 35,2 Milliarden Dollar | +3 % |
| Binnenmarkt | 916.149 Einheiten | -15,1 % |
| Inländischer Anteil bei Pkw | 35 % | Positiver Trend |
Wie OTV-Basis und Kreditmauer den Markt formten
Der Grund für diese starke Schrumpfung des Marktes liegt nicht auf der Nachfrageseite, sondern überwiegend in steuer- und finanzierungsbezogenen Regelungen. Mit der im Juli 2026 in Kraft getretenen Regelung wurde bei Pkw eine OTV-Mindestpauschale von 100.000 TL, also eine Basissteuer eingeführt, und den OTV-Sätzen wurde ein gestuftes System hinzugefügt. Auch die Bemessungsschwelle ist entscheidend: Fahrzeuge, deren steuerfreier Preis 1.650.000 TL nicht übersteigt, zahlen 25 Prozent OTV, während der Satz oberhalb der Grenze auf 55 Prozent springt. Diese Schwelle hat die Preislisten geradezu zu einer Waffe gemacht; Hersteller und Importeure versuchen, ihre Modelle unter der Schwelle zu halten.
Das Bild auf der Kreditseite ist noch härter. Während der durchschnittliche Neuwagenpreis sich der Marke von 2 Millionen TL nähert, ist das Limit für individuelle Fahrzeugkredite auf 300.000 TL begrenzt, und für Fahrzeuge mit einem endgültigen Rechnungswert von über 2 Millionen TL können keine Einzelkredite vergeben werden. Während bei Benzin- und Dieselfahrzeugen Laufzeiten von mehr als 12 Monaten eingeschränkt sind, sind die Kreditbedingungen bei Elektrofahrzeugen flexibler. In einem Umfeld mit einem Leitzins von 36 Prozent lenkt diese Asymmetrie die Nachfrage naturgemäß towards Elektrofahrzeuge und Modelle unter der Schwelle. Auch die in den Novemberkampagnen zu sehenden begrenzten zinslosen Kreditangebote bleiben in diesem Rahmen.
Die Entwicklung der Steuereinnahmen fasst den Widerspruch zusammen: Die Einnahmen aus der Kfz-OTV beliefen sich in den ersten 10 Monaten des Jahres auf 589 Milliarden TL; während der Markt im Oktober um 30,12 Prozent schrumpfte, gingen die Einnahmen um 26,38 Prozent zurück. Die pro Fahrzeug gezahlte Steuer steigt, aber mit sinkenden Verkäufen schrumpft die Gesamtkasse. Die Automobilindustrie stand im Oktober mit Exporten im Wert von 4 Milliarden 32 Millionen US-Dollar an der Spitze der türkischen Exporte und erreichte einen Anteil von 15,6 Prozent an den Gesamtrexporten; im Jahresverlauf behielt der Sektor mit 35,2 Milliarden US-Dollar und einem Anteil von 17 Prozent seine Führung.
Schmilzt der Anteil des einheimischen Autos wirklich
Die klare Antwort auf die Frage lautet: Laut den Daten von Januar bis Oktober 2026 nein, der einheimische Anteil im Automarkt liegt mit rund 35 Prozent leicht über dem Vorjahr; aber diese Verbesserung ist das Ergebnis eines gesunden Wachstums nicht, sondern eines schnelleren Einbruchs der Importe als der einheimischen Verkäufe. Im selben Zeitraum schrumpfte die einheimische Automobilproduktion um 125.000 Einheiten, die Automobillinien zweier großer Hersteller verloren erhebliche Produktionsmengen, und mit dem Auslaufen der Egea-Produktion verschwand eines der traditionsreichsten einheimischen Modelle des Marktes. Die Zukunft des einheimischen Anteils liegt nicht mehr in der klassischen Hatchback-Produktion; sie ist in der Tatsache zu suchen, dass Togg in der Zulassungsrangliste auf den zweiten Platz rückte und seine Führungsposition im Elektrosegment.
Wie jeder, der in dieser Branche sein Brot gegessen hat, weiß, täuschen Anteilsstatistiken in der Automobilindustrie leicht durch vorübergehende Schwankungen. Entscheidend ist vielmehr, auf welche Produkte sich die Produktionsbasis verlagert und ob der Export diese Basis stützt. Im gegenwärtigen Bild spielt der Export diese Rolle erfolgreich: Obwohl die Stückzahlen sinken, steigen die Erlöse, und die Nutzfahrzeugproduktion kompensiert die Lücke bei den Automobilen in US-Dollar. Der Binnenmarkt sucht in einem durch die OTV-Basis, den Bemessungsschwellenwert und die Kreditgrenzen verengten Feld ein neues Gleichgewicht, in dem die einheimische Elektromarke hervorsticht. Die Geschichte des einheimischen Autos ist keine Anteilserosion; sondern eine Übergangsphase einer Industrie, die ihre Modellpalette und Technologie von Grund auf neu aufbaut.
Quellen
- OSD - Startseite / Ergebnisse Oktober 2026
- OSD-Daten und Börsenunternehmen
- Zehnmonatiges Bild in der Automobilindustrie: Produktion um 6 Prozent, Binnenmarkt um 15 Prozent geschrumpft
- Automobilindustrie im Oktober mit Exporten von 4 Milliarden US-Dollar an der Spitze
- Automobilverkäufe Oktober 2026
- Automobilzulassungen Oktober 2026
- Neue ÖTV-Regelung (Juli 2026)
- Finanzierung und Kreditlimiten im Automobilbereich
- Starker Einbruch bei den Autoverkäufen: Der Binnenmarkt schrumpft
- Autoverkäufe im Oktober 2026: Togg T10X vorn