国産自動車の縮小する国内市場でのシェアが拡大
トルコの自動車産業の1月から10月までの決算は、従来とは異なる姿を見せている: 総生産は6%減少して1,092,519台となった一方、輸出による収入は3%増加して352億ドルに達した. 国内市場は15.1%縮小し、916,149台まで減少した. つまり工場はより少ない車を生産しているのに、稼ぐ金額は増えている. 販売面では市場が急速に縮小している. この乖離の中で国産車の国内市場における位置づけは、見出しで主張されているほど単純な「溶解」の物語ではない. 数字を詳しく見ると、より複雑で実際にはより興味深い姿が浮かび上がってくる.
自動車工業会が2026年11月16日に発表した1月から10月のデータは、乗用車生産の落ち込みの規模において注目に値する: 乗用車生産は17.4%減少して592,163台となった. 昨年の同じ時期にはこの数字は717,321台だった. 乗用車側で12万5千台の減少があった一方、商用車の生産は12%成長しました. 生産施設は遊んでいるわけではないが、生産ラインから送り出される製品の性質が変化している. では、この変化は国産車の国内市場におけるシェアにどのような影響を与えたのか.
ハイライト
- 1月から10月の期間に乗用車生産は17.4%減少して592,163台となった
- 輸出収入は台数ベースで9%減少したにもかかわらず、352億ドルで記録を更新した
- 国内市場で販売された乗用車の輸入車シェアは70.2%から64.7%へ後退した
- 乗用車の国産シェアは35%、軽商用車では24%の水準
- 2026年7月に乗用車に対し100,000TLの最低固定額の特別消費税が導入された
生産が減少する中で、なぜ輸出収入は増えているのか
この期間の最も顕著な乖離は、台数とドルの間の差だ. 台数ベースでは自動車産業全体の輸出は9%減少して779,557台となった. 乗用車輸出は25.3%という大幅な減少で364,639台まで落ち込んだ. これに対して輸出収入は3%増加した. この差は、輸出される製品の組み合わせの変化と価格効果によるものだ. 乗用車の代わりに、より価値の高い商用車が輸出されている. 商用車輸出は11.4%増加して414,918台となり、トラクター輸出も11%の増加を示した.
メーカーの順位はこの転換を明確に示している. Ford Otosanは381,838台で産業全体の34.4%を単独で生産し、生産を2.7%も拡大した. Oyak Renaultの乗用車生産の減少は48,631台、Hyundai Assanは35,320台、Tofasは34,780台. Tofasの例は転換の要約と言えるだろう. Egeaの生産は2026年6月に終了し、乗用車生産は62,443台から27,663台に減少した. しかし同施設の軽商用車生産は39,923台から81,154台に急増し、同社の輸出は約2倍に増加した.
国内市場における国産シェアの実際の状況は
ここには見出しから予想されるものとは逆の発見があり、率直に述べる必要がある. 1月から10月のデータは、乗用車市場における国産シェアが溶けているのではなく、わずかに増加していることを示している. 国内市場で販売された乗用車の64.7%は輸入車だ. 昨年この割合は70.2%だった. 軽商用車でも輸入比率は79.2%から75.6%に低下しました. OSDのデータによると、乗用車の国産比率は35%、軽商用車では24%水準にあります. つまりトルコで販売される3台に1台の乗用車、4台に1台の軽商用車が国産生産です.
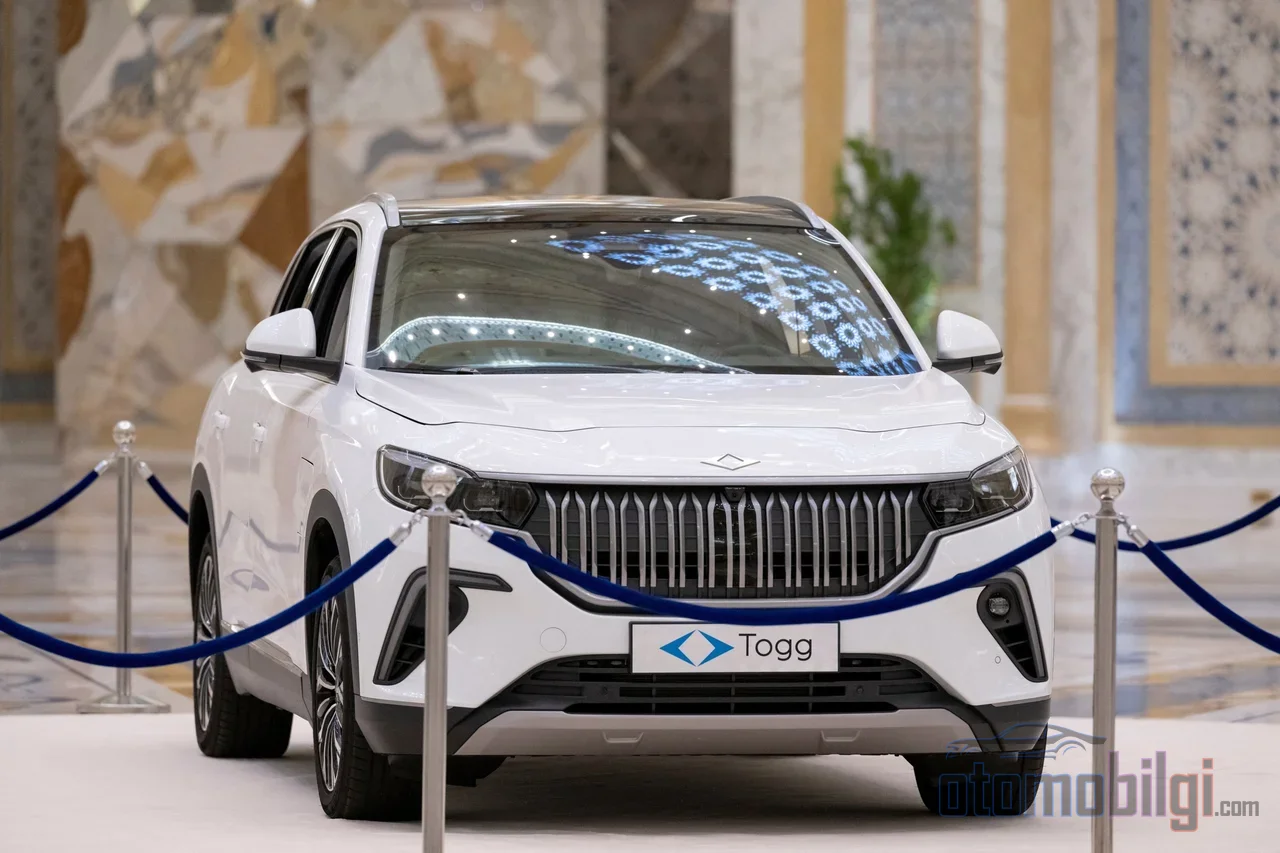
しかし、この増加は国産生産の強さを示すものではなく、市場の崩壊の結果です. 輸入車の販売は23.5%減少し、 国内市場全体は15.1%縮小し、乗用車市場は約17%縮小しました. 10月単独でこの状況を要約しています: 64,939台の乗用車が販売され、市場は28.4%縮小して2023年以来で最も低い10月の水準に落ち込みました. 国産比率の上昇は、比率の計算対象となるパイ自体が劇的に縮小したことによるものです. 一方で、この比率の中身も変化しました: Egeaのような長い歴史を持つ国産モデルが歴史に幕を閉じ、その空白を埋めたのはToggでした.
この比率を誰が、誰から奪ったのか
登録データによると、1月から10月の期間、ルノーが105,417台で10.5%増の首位に立っています; フォルクスワーゲンは58,754台で9.8%、ヒュンダイは52,186台で1%減少し、トヨタは51,556台にとどまりました. 10月には62,097台の乗用車が新規登録されました; ルノーが14.5%で首位、Toggが11.7%で2位、フォルクスワーゲンが11.1%で3位となりました. ToggのT10Xは、ディストリビューターのデータによると、10月に4,059台で月間最売れ筋の乗用車となりました; 9月の6,692台の販売は、それまでのブランドで2番目に高い月間実績でした. Toggの乗用車販売に占める比率は約10.5%に達し、電動セグメントではT10XとT10Fが上位2位を分け合いました.
つまり、国産比率の新しい構図では、従来型のハッチバックやセダン生産からの撤退と、国産電動ブランドの台頭が並び立っているのです. 稼働率もこの過渡期のコストを示しています: 61%という平均は、乗用車生産が2013年頃の水準、つまり13年前の水準に戻ったことを意味します. 10月に稼働率が68.1%に上昇したことは、年末に向けての軽い回復の兆しとして読み取れます.
| 指標 | 2026年1月〜10月 | 変化 |
|---|---|---|
| 総生産 | 1,092,519台 | -6% |
| 乗用車生産 | 592,163台 | -17.4% |
| 商用車生産 | 上昇中 | +12% |
| 総輸出(台数) | 779,557台 | -9% |
| 輸出収入 | 352億ドル | +3% |
| 国内市場 | 916,149台 | -15.1% |
| 乗用車の国産比率 | 35% | プラス方向 |
自動車税の基礎枠とクレジットの壁は市場をどのように形作ったか
市場がこれほど縮小した原因は需要側ではなく、主に税制とファイナンスの規制にあります. 2026年7月に施行された規制により、乗用車には100,000TLの最低固定特別消費税、つまり基礎税額が導入され、特別消費税率には段階制が加えられました. 課税対象の基準額も決定的です: 税抜価格が1,650,000TLを超えない車両は25%の特別消費税を支払うのに対し、この限度を超えると税率は55%に跳ね上がります. この基準額は、価格リストをまさに一つの武器に変えてしまっています; メーカーと輸入業者はモデルの価格をこの基準線以下に抑えようとしています.
ローンの面では状況がさらに厳しくなっています. 新車の平均価格は200万TL水準に近づいていますが、個人自動車ローンの上限は30万TLに制限されており、最終価格が200万TLを超える車両には個人ローンが利用できません. ガソリン車およびディーゼル車では12ヶ月を超える返済期間が制限されている一方、電気自動車ではローン条件がより柔軟です. 政策金利が36%の環境において、この非対称性は需要を自然と電動車や基準線以下のモデルへと向かわせています. 11月のキャンペーンで見られた限定的な無利子ローンの提案も、この枠組みの中に収まっています.
税収の動向はこの矛盾を要約しています: 自動車特別消費税の徴収額は今年の最初の10か月で5,890億リラとなりました; 10月には市場が30.12%縮小する一方、徴収額は26.38%減少しました. 車両あたりの税負担は増えていますが、販売が減少するにつれて総収入は縮小しています. 10月の自動車産業は40億3,200万ドルの輸出でトルコの輸出第一位を維持し、総輸出に占める割合は15.6%に達しました. 年間累計では、このセクターは352億ドル、17%のシェアで首位を守りました.
国産車のシェアは本当に侵食されているのか
この問いに対する明確な答えはこうです: 2026年1月~10月のデータによれば、ノーです.乗用車市場における国産シェアは35%レベルで、前年比わずかに上回っています. しかし、この改善は健全な成長の結果ではなく、輸入が国産販売よりも速く崩壊した結果なのです. 同じ時期に国産自動車の生産は12.5万台減少し、2つの大手メーカーの自動車生産ラインは大幅な生産損失を被り、Egeaの生産終了により市場で最も歴史ある国産モデルの一つが姿を消しました. 国産シェアの未来は、もはや従来の意味でのハッチバック生産にはありません. Toggが登録ランキングで2位に定着し、電動セグメントで主導権を握ることの中に見出されるべきです.
この業界に長く身を置いた人なら誰でも知っているように、自動車産業におけるシェア統計は一時的な変動によって容易に誤解を招きます. 真に決定的なのは、生産基盤がどの製品にシフトしているか、そして輸出がその基盤を支えているかどうかです. 現状では、輸出はこの役割をうまく果たしています. 台数は減っても収入は増えており、商用車の生産がドルベースで乗用車の空白を補っています. 国内市場は、SHVの課税対象、課税基準線、ローン制限によって狭められた領域で、電動国産ブランドが台頭する新しい均衡を模索しています. 国産車の物語はシェアの侵食ではありません. そのモデル基盤と技術を一から築き上げようとしている産業の過渡期なのです.