La cuota de mercado interno del automóvil nacional aumenta en un mercado en contracción
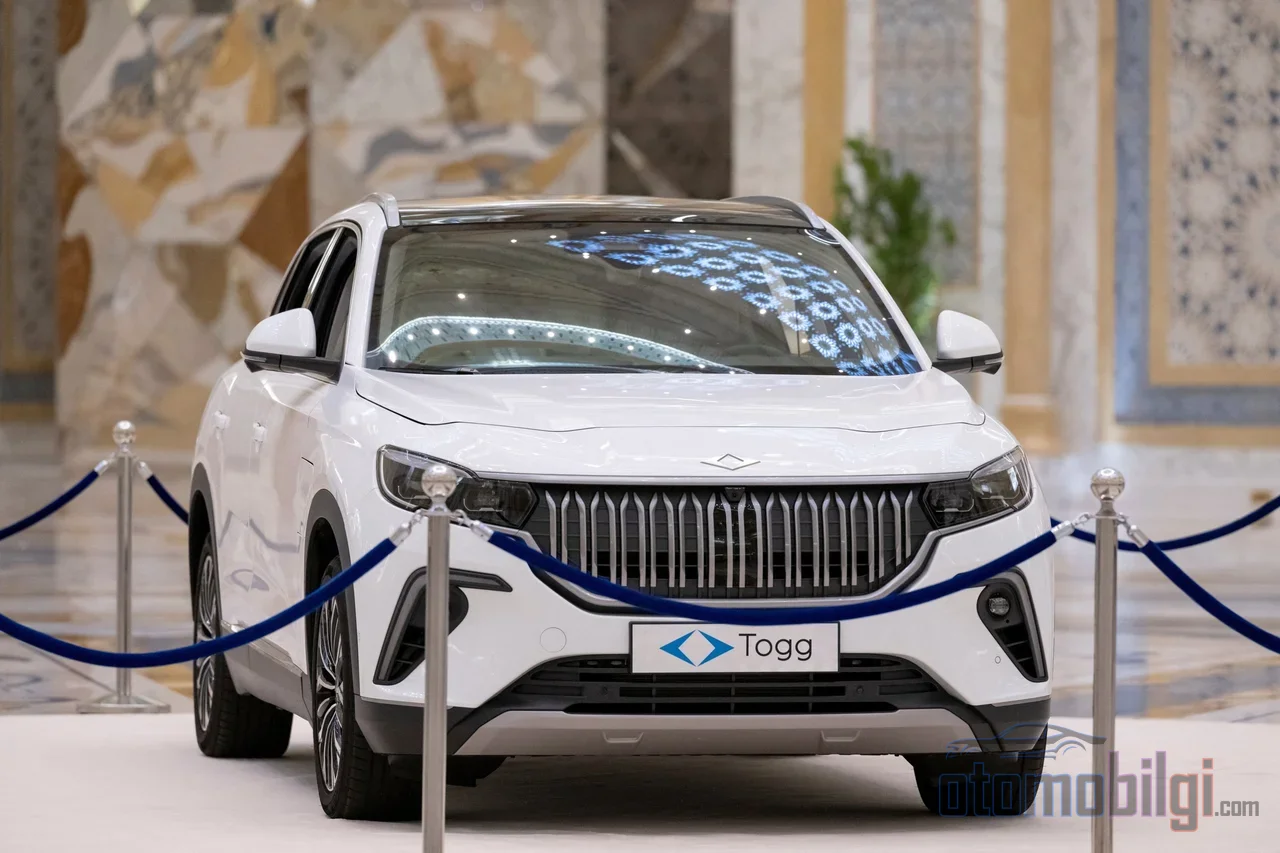
El balance del período enero-octubre de la industria automotriz de Turquía presenta un panorama inusual: mientras la producción total cayó un 6% hasta quedar en 1.092.519 unidades, los ingresos por exportaciones alcanzaron 35,2 mil millones de dólares con un aumento del 3%. El mercado interno, por su parte, se contrajo un 15,1% y quedó en 916.149 unidades. Es decir, las fábricas producen menos vehículos, pero el dinero que ganan aumenta; en el lado de las ventas, el mercado se reduce rápidamente. Dentro de esta divergencia, la posición del automóvil nacional en el mercado interno no es una historia de erosión tan simple como se sugiere en el título. Al analizar las cifras, surge un panorama más complejo y, en realidad, más interesante.
Los datos de enero-octubre anunciados por la Asociación de la Industria Automotriz el 16 de noviembre de 2026 son llamativos por la magnitud de la caída en la producción de automóviles: la producción de automóviles disminuyó un 17,4% hasta las 592.163 unidades; en el mismo período del año pasado esta cifra era de 717.321. Frente a la pérdida de 125 mil unidades en el segmento de automóviles, la producción de vehículos comerciales creció un 12%. Las plantas de producción no están ociosas, pero la naturaleza del producto que sale de sus líneas ha cambiado. Entonces, ¿cómo afectó este cambio la cuota del vehículo nacional en el mercado interno?
Lo más destacado
- En el período enero-octubre, la producción de automóviles disminuyó un 17,4% hasta las 592.163 unidades
- Los ingresos por exportaciones batieron un récord con 35,2 mil millones de dólares pese a la caída de un 9% en volumen de unidades
- La cuota de los automóviles importados entre los vendidos en el mercado interno retrocedió de el 70,2% al 64,7%
- La cuota nacional en automóviles se sitúa en el 35% y en vehículos comerciales ligeros en el 24%
- En julio de 2026 se estableció un Impuesto Especial sobre el Consumo mínimo fijo de 100.000 TL para los automóviles
Cómo aumentan los ingresos por exportaciones mientras cae la producción
La divergencia más llamativa del período es la brecha entre unidades y dólares. En volumen de unidades, el total de exportaciones automotrices retrocedió un 9% hasta 779.557 unidades; la exportación de automóviles cayó a 364.639 unidades con una pérdida considerable del 25,3%. En cambio, los ingresos por exportaciones aumentaron un 3%. Esta diferencia se debe al cambio en la composición del mix de productos exportados y al efecto del precio: se exportan vehículos comerciales de mayor valor en lugar de automóviles. La exportación de vehículos comerciales aumentó un 11,4% hasta 414.918 unidades, y la exportación de tractores también creció un 11%.
El ranking de fabricantes muestra esta transformación con claridad. Ford Otosan, con 381.838 unidades, produjo por sí sola el 34,4% de la industria e incluso aumentó su producción un 2,7%. La pérdida de Oyak Renault en producción de automóviles es de 48.631 unidades, la de Hyundai Assan 35.320 y la de Tofas 34.780 unidades. El caso de Tofas puede considerarse un resumen de la transformación: la producción del Egea finalizó en junio de 2026, la producción de automóviles cayó de 62.443 a 27.663; pero la producción de vehículos comerciales ligeros de la planta se disparó de 39.923 a 81.154 y las exportaciones de la compañía se multiplicaron aproximadamente por dos.
¿Cuál es realmente la situación de la cuota nacional en el mercado interno?
Aquí hay un hallazgo contrario a lo que sugiere el título y hay que decirlo con honestidad: los datos de enero-octubre muestran que la cuota nacional en el mercado de automóviles no se ha erosionado, sino que ha aumentado, aunque sea ligeramente. El 64,7% de los automóviles vendidos en el mercado interno son importados; el año pasado este porcentaje era del 70,2%. En el segmento de vehículos comerciales ligeros, la cuota de importación también cayó del 79,2 % al 75,6 %. Según los datos de la OSD, la cuota nacional es del 35 % en automóviles y del 24 % en vehículos comerciales ligeros. Es decir, uno de cada tres automóviles vendidos en Turquía y uno de cada cuatro vehículos comerciales ligeros son de producción nacional.
Sin embargo, este aumento es consecuencia del colapso del mercado, no del fortalecimiento de la producción nacional. Las ventas de automóviles importados retrocedieron un 23,5 %; todo el mercado interno se contrajo un 15,1 %, mientras que el mercado de automóviles se redujo en torno al 17 %. El mes de octubre por sí solo resume el panorama: se vendieron 64.939 automóviles y el mercado se contrajo un 28,4 %, alcanzando su nivel de octubre más bajo desde 2023. El aumento de la cuota nacional se nutre de la reducción dramática del pastel sobre el cual se calcula esa cuota. Por otra parte, el contenido de esa cuota también cambió: mientras un modelo nacional tan consolidado como el Egea pasaba a la historia, el nombre que llenó el vacío fue Togg.
Quién tomó la cuota, y de quién
Los datos de registro muestran que en el período enero-octubre Renault lidera con 105.417 unidades y un aumento del 10,5 %; Volkswagen se quedó en 58.754 unidades con un 9,8 %, Hyundai retrocedió a 52.186 unidades con un 1 %, y Toyota se mantuvo en 51.556 unidades. En octubre se registraron al tráfico 62.097 automóviles; Renault lideró con un 14,5 %, Togg quedó segundo con un 11,7 % y Volkswagen tercero con un 11,1 %. El Togg T10X, según los datos del distribuidor, fue el automóvil más vendido del mes de octubre con 4.059 unidades; las 6.692 unidades vendidas en septiembre fueron también la segunda mejor actuación mensual de la marca hasta la fecha. La cuota de Togg dentro de las ventas de automóviles alcanzó aproximadamente el 10,5 %, y en el segmento eléctrico el T10X y el T10F compartieron los dos primeros puestos.
Es decir, en la nueva arquitectura de la cuota nacional, la retirada de la producción de los hatchbacks y sedanes de tipo antiguo convive con el auge de la marca eléctrica nacional. La tasa de utilización de la capacidad también muestra el costo de este período de transición: una media del 61 % significa que la producción de automóviles volvió a los niveles de alrededor de 2013, es decir, a hace 13 años. Que en octubre la utilización de la capacidad subiera al 68,1 % puede leerse como una señal de ligera recuperación hacia el final del año.
| Indicador | Enero-Octubre 2026 | Variación |
|---|---|---|
| Producción total | 1.092.519 unidades | -6 % |
| Producción de automóviles | 592.163 unidades | -17,4 % |
| Producción de vehículos comerciales | Al alza | +12 % |
| Exportaciones totales (unidades) | 779.557 unidades | -9 % |
| Ingresos por exportación | 35,2 mil millones de dólares | +3 % |
| Mercado interno | 916.149 unidades | -15,1 % |
| Cuota nacional en automóviles | 35 % | En dirección positiva |
Cómo moldearon el mercado la base del Impuesto Especial al Consumo y el muro crediticio
La razón de esta contracción tan pronunciada del mercado no está en el lado de la demanda, sino principalmente en las regulaciones fiscales y de financiamiento. Con la regulación que entró en vigor en julio de 2026 se estableció un Impuesto Especial al Consumo mínimo fijo de 100.000 TL para los automóviles, es decir, un impuesto base, y se añadió un sistema escalonado a las tasas del impuesto. El umbral de la base imponible también es determinante: mientras los vehículos con precio sin impuestos que no supere los 1.650.000 TL pagan un 25 % de Impuesto Especial al Consumo, por encima del límite la tasa salta al 55 %. Este umbral ha convertido las listas de precios casi en un arma; los fabricantes y distribuidores intentan mantener sus modelos por debajo del umbral.
El panorama en el lado del crédito es aún más duro. Mientras el precio medio del automóvil nuevo se acerca al nivel de 2 millones de TL, el límite del crédito vehicular individual está limitado a 300 mil TL y no se pueden otorgar créditos individuales a vehículos cuyo valor final de factura supera los 2 millones de TL. Mientras que en los vehículos de gasolina y diésel los plazos superiores a 12 meses están restringidos, las condiciones de crédito para los vehículos eléctricos son más flexibles. En un entorno donde la tasa de interés de política es del 36 por ciento, esta asimetría dirige naturalmente la demanda hacia los eléctricos y los modelos por debajo del umbral. Las ofertas limitadas de crédito sin intereses vistas en las campañas de noviembre también se mantienen dentro de este marco.
La evolución de los ingresos fiscales resume la contradicción: la recaudación del OTV de vehículos motorizados fue de 589 mil millones de TL en los primeros 10 meses del año; en octubre, mientras el mercado se contraía un 30,12 por ciento, la recaudación retrocedió un 26,38 por ciento. El impuesto pagado por vehículo aumenta, pero a medida que disminuyen las ventas, la caja total se reduce. En octubre, la industria automotriz encabezó las exportaciones de Turkiye con 4.032 millones de dólares, y su participación en las exportaciones totales alcanzó el 15,6 por ciento; en el total del año, el sector mantuvo su liderazgo con 35,2 mil millones de dólares y una participación del 17 por ciento.
¿Se está erosionando realmente la participación del automóvil nacional?
La respuesta clara a la pregunta es la siguiente: según los datos de enero-octubre de 2026, no; en el mercado de automóviles, la participación nacional está ligeramente por encima del año pasado con un nivel del 35 por ciento; pero esta mejora no es resultado de un crecimiento saludable, sino del colapso de las importaciones más rápido que las ventas nacionales. En el mismo período, la producción nacional de automóviles se contrajo en 125 mil unidades, las líneas de automóviles de dos grandes fabricantes perdieron una cantidad considerable de producción y, con la salida de producción del Egea, uno de los modelos nacionales más consolidados del mercado pasó a la historia. El futuro de la participación nacional ya no está en la producción clásica de hatchback; debe buscarse en que Togg se haya situado en el segundo puesto del ranking de registros y en su liderazgo en el segmento eléctrico.
Como sabrá todo aquel que tenga experiencia en este ámbito, en la industria automotriz las estadísticas de participación engañan fácilmente con fluctuaciones temporales. Lo verdaderamente determinante es hacia qué productos se está desplazando la base de producción y si la exportación sostiene esa base. En el panorama actual, la exportación cumple con éxito ese papel: aunque bajan las unidades, aumentan los ingresos, y la producción de vehículos comerciales compensa en dólares el vacío en los automóviles. El mercado interno, en cambio, busca un nuevo equilibrio en un área estrechada por la base del OTV, el umbral de la base imponible y los límites de crédito, donde destaca la marca nacional eléctrica. La historia del automóvil nacional no es una erosión de participación; es un período de transición de una industria que está reconstruyendo desde cero su base de modelos y su tecnología.
Fuentes
- OSD - Página principal / Resultados de octubre de 2026
- Datos del OSD y empresas de bolsa
- Panorama de 10 meses en la automoción: la producción se contrajo un 6 por ciento y el mercado interno un 15 por ciento
- La industria automotriz encabezó las exportaciones en octubre con 4 mil millones de dólares
- Ventas de automóviles de octubre de 2026
- Registros de automóviles de octubre de 2026
- Nueva regulación del ÖTV (julio de 2026)
- Límites de financiación y crédito vehicular en el automovilismo
- Fuerte caída en las ventas de automóviles: el mercado interno se contrae
- Ventas de automóviles de octubre de 2026: Togg T10X a la cabeza