Yerli avtomobilin eriyən daxili bazarında payı artır
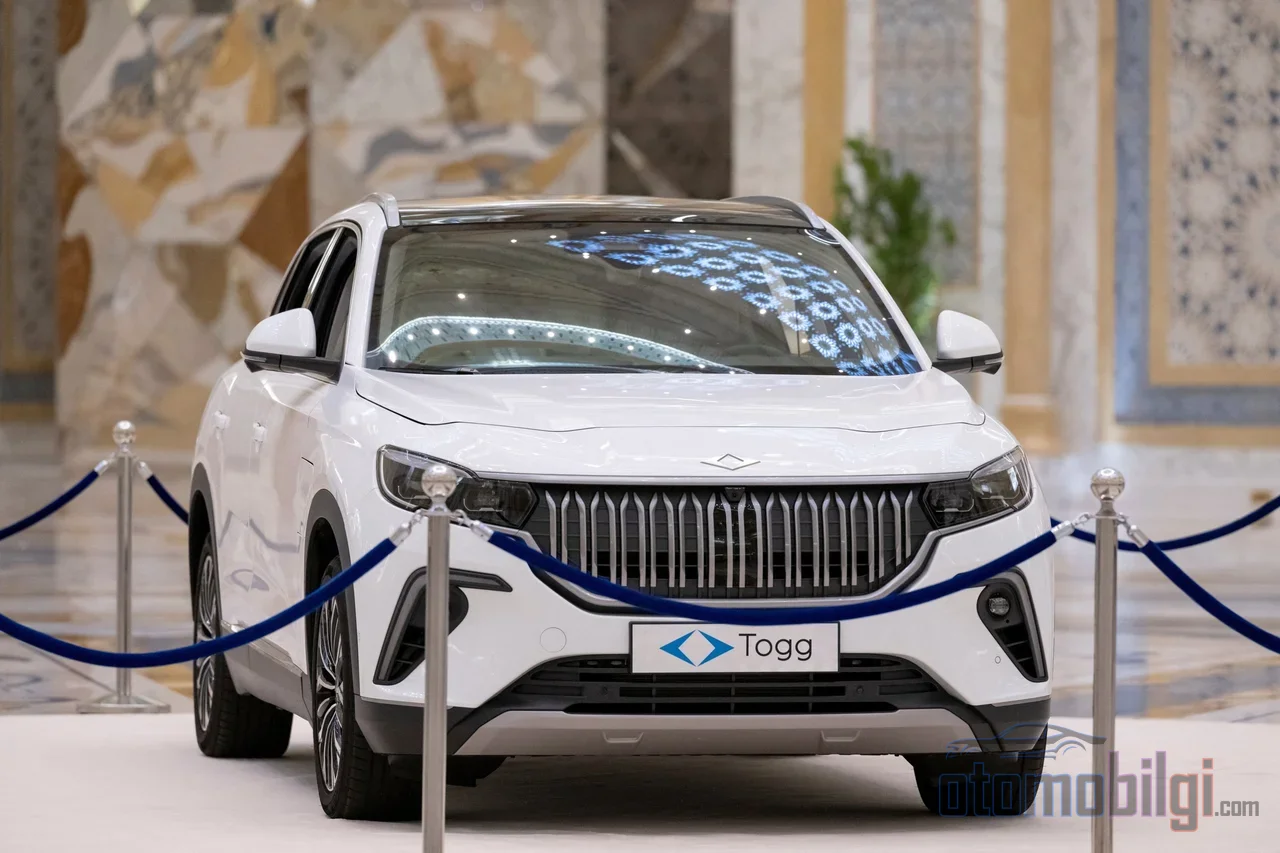
Türkiyə avtomobil sənayesinin yanvar-oktyabr dövrü balansı gözlənilməz bir mənzərə təqdim edir: ümumi istehsal 6 faiz azalaraq 1.092.519 ədədə enir, ixracatdan əldə edilən gəlir isə 3 faiz artımla 35,2 milyard dollara çatdı. Daxili bazar isə 15,1 faiz daralaraq 916.149 ədəddə qaldı. Yəni zavodlar daha az avtomobil istehsal edir, amma qazandıqları pul artır; satış tərəfində isə bazar sürətlə kiçilir. Bu ayrılmanın içində yerli avtomobilin daxili bazardakı mövqeyi, başlıqda irəli sürüldüyü qədər sadə bir ərimə hekayəsi deyil. Rəqəmlər incələndikdə daha mürəkkəb və əslində daha maraqlı bir mənzərə ortaya çıxır.
Avtomobil Sənayesi Assosiasiyasının 16 noyabr 2026-da açıqladığı yanvar-oktyabr məlumatları, avtomobil istehsalındakı düşüşün həcmi baxımından diqqətçəkəndir: avtomobil istehsalı 17,4 faiz azalaraq 592.163 ədədə enmişdir; geçən ilin eyni dövründə bu rəqəm 717.321 idi. Avtomobil tərəfindəki 125 min ədədlik itkiyə qarşı ticarət avtomobili istehsalı 12 faiz böyüdü. İstehsal müəssisələri boş durmur, amma konveyerdən düşən məhsulun keyfiyyəti dəyişmiş vəziyyətdədir. Bəs bu dəyişim daxili bazarda yerli avtomobilin payına necə təsir etdi?
Diqqət çəkənlər
- Yanvar-oktyabr dövründə avtomobil istehsalı %17,4 azalaraq 592.163 ədədə enmişdir
- İxracat gəliri ədəd bazasındakı %9-lik düşüşə baxmayaraq 35,2 milyard dollar ilə rekord qırdı
- Daxili bazarda satılan avtomobillərin idxal payı %70,2-dən %64,7-yə gerilədi
- Avtomobildə yerli pay %35, yüngül ticarət avtomobilində %24 səviyyəsindədir
- İyul 2026-da avtomobillərə 100.000 TL minimum sabit ÖTV tətbiq edildi
İstehsal düşərkən ixracat gəliri necə artır
Dövrün ən təsirli ayrılması ədəd ilə dollar arasındakı fərqdir. Ədəd bazasında ümumi avtomobil ixracatı 9 faiz azalaraq 779.557 ədədə gerilədi; avtomobil ixracatı 25,3 faizlik ciddi itki ilə 364.639 ədədə enmişdir. Bunun müqabilində ixracat gəliri 3 faiz artdı. Bu fərq, ixrac edilən məhsul qarışığının dəyişməsindən və qiymət təsirindən yaranır: avtomobil əvəzinə dəyəri daha yüksək olan ticarət avtomobilləri ixrac edilir. Ticarət avtomobili ixracatı 11,4 faiz artımla 414.918 ədədə çatdı, traktor ixracatı da 11 faizlik artım göstərdi.
İstehsalçı sıralaması bu transformasiyanı aydın şəkildə göstərir. Ford Otosan 381.838 ədədlə sənayenin 34,4 faizini tək başına istehsal edir, istehsalını isə 2,7 faiz belə böyütdü. Oyak Renault-nun avtomobil istehsalındakı itkisi 48.631 ədəd, Hyundai Assan-ınki 35.320, Tofaş-ınki 34.780 ədəddir. Tofaş nümunəsi transformasiyanın xülasəsi sayıla bilər: Egea istehsalı iyun 2026-da sona çatdı, avtomobil istehsalı 62.443-dən 27.663-a enmişdir; amma müəssisənin yüngül ticarət avtomobili istehsalı 39.923-dən 81.154-ə sıçradı və şirkətin ixracatı təqribən iki dəfə artdı.
Daxili bazarda yerli pay əslində necə vəziyyətdədir
Burada başlıqdan gözlənilənin əksinə bir nəticə var və səmimi olmaq lazımdır: yanvar-oktyabr məlumatları avtomobil bazasında yerli payın əridiyini deyil, az da olsa artdığını göstərir. Daxili bazarda satılan avtomobillərin 64,7 faizi idxaldır; geçən il bu rəqəm 70,2 faiz idi. Yüngül ticaridə də idxal payı 79,2 faizdən 75,6-ya enib. OSD məlumatına görə avtomobildə yerli pay 35 faiz, yüngül ticaridə 24 faiz səviyyəsindədir. Yəni Türkiyədə satılan hər üç avtomobildən biri, dörd yüngül ticari avtomobildən biri yerli istehsaldır.
Lakin bu artış yerli istehsalın güclənməsinin deyil, bazarın çöküşünün nəticəsidir. İdxal avtomobillərinin satışı 23,5 faiz gerilədi; daxili bazarın hamısı 15,1 faiz daraldı, avtomobil bazarı isə 17 faiz ətrafında kiçildi. Oktyabr ayı təkbaşına mənzərəni xülasə edir: 64.939 avtomobil satıldı və bazar 28,4 faiz daralaraq 2023-cü ildən bəri ən aşağı oktyabr səviyyəsinə enib. Yerli payın artması, payın hesablandığı pəhrizin dramatik şəkildə kiçilməsindən qidalanır. Digər tərəfdən bu payın məzmunu da dəyişib: Egea kimi köklü bir yerli model tarixə qədəm qoyarkən, boşluğu dolduran ad Togg oldu.
Payı kim, kimdən aldı
Qeydiyyat məlumatları yanvar-oktyabr dövründə Renault-nu 105.417 ədədlə və 10,5 faizlik artımla lider göstərir; Volkswagen 58.754 ədədlə 9,8 faiz, Hyundai 52.186 ədədlə 1 faiz gerilədi, Toyota 51.556 ədəddə qaldı. Oktyabr ayında 62.097 avtomobil trafiğə qeyd edildi; Renault 14,5 faizlə lider, Togg 11,7 faizlə ikinci, Volkswagen 11,1 faizlə üçüncü sırada yer aldı. Togg T10X, distribyutor məlumatına görə oktyabrda 4.059 ədədlə ayın ən çox satılan avtomobili oldu; sentyabrda 6.692 ədədlik satış da markanın o günə qədərki ən yüksək ikinci aylıq performansı idi. Togg-un avtomobil satışlarındaki payı təxminən 10,5 faiz səviyyəsinə çatdı və elektrikli seqmentdə T10X ilə T10F ilk iki yeri bölüşdü.
Yəni yerli payın yeni memarlığında köhnə tip hatchback və sedan istehsalından çəkilmə ilə elektrikli yerli markanın yüksəlişi yan-yana durur. Tutumdan istifadə dərəcəsi də bu keçid dövrünün qiymətini göstərir: 61 faizlik orta göstərici, avtomobil istehsalının 2013-cü il ətrafındakı səviyyələrə, yəni 13 il əvvələ qayıtması deməkdir. Oktyabrda tutumdan istifadənin 68,1 faizə çıxması isə ilin sonuna doğru yüngül bir canlanma əlaməti kimi oxuna bilər.
| Göstərici | Yanvar-Oktyabr 2026 | Dəyişim |
|---|---|---|
| Ümumi istehsal | 1.092.519 ədəd | -%6 |
| Avtomobil istehsalı | 592.163 ədəd | -%17,4 |
| Ticari avtomobil istehsalı | Yüksəlişdə | +%12 |
| Ümumi ixrac (ədəd) | 779.557 ədəd | -%9 |
| İxrac gəliri | 35,2 milyard dollar | +%3 |
| Daxili bazar | 916.149 ədəd | -%15,1 |
| Avtomobildə yerli pay | %35 | Müsbat istiqamətdə |
ÖTV bazası və kredit divarı bazarı necə formalaşdırdı
Bazarın bu qədər daralmasının səbəbi tələb tərəfində deyil, əsasən vergi və maliyyələşdirmə tənzimləmələrindədir. 2026-cı ilin iyulunda qüvvəyə minən tənzimləmə ilə avtomobillərdə 100.000 TL aazimalıq məbləğ ÖTV, yəni baza vergisi tətbiq edildi və ÖTV dərəcələrinə mərhələli sistem əlavə olundu. Əsasın həddi də müəyyənedicidir: vergisiz qiyməti 1.650.000 TL-ni aşmayan avtomobillər 25 faiz ÖTV ödəyərkən, həddin üstündə dərəcə 55 faizə yüksəlir. Bu hədd qiymət siyahılarını adətən bir silaha çevirib; istehsalçılar və distribyutorlar modellərini eşik altında saxlamağa çalışır.
Kredit tərəfindəki mənzərə daha da sərtdir. Orta yeni avtomobil qiyməti 2 milyon TL səviyyəsinə yaxınlaşarkən, fərdi nəqliyyat krediti limiti 300 min TL ilə məhdudlaşır və son faktura dəyəri 2 milyon TL-dən çox olan avtomobillərə fərdi kredit verilə bilmir. Benzinli və dizel avtomobillərdə 12 aydan uzun müddət məhdudlaşdırıldığı halda, elektrikli avtomobillərdə kredit şərtləri daha elastikdir. Siyasət faizinin 36 faiz olduğu bir mühitdə bu asimmetriya tələbi təbii olaraq elektrikliyə və eşik altındakı modellərə yönəldir. Noyabr kampaniyalarında görünən məhdud faizsiz kredit təklifləri də bu çərçivə daxilində qalır.
Vergi gəlirindəki inkişaf ziddiyyəti xülasə edir: mühərrikli nəqliyyat ÖTV yığımları ilin ilk 10 ayında 589 milyard TL oldu; oktyabrda bazar 30,12 faiz kiçilərkən yığımlar 26,38 faiz gerilədi. Avtomobil başına ödənilən vergi artır, amma satış azaldıqca ümumi kassa kiçilir. Oktyabrda avtomobil sənayesi 4 milyard 32 milyon dollarlıq ixracatla Türkiyə ixracatının birinci sırasında idi və ümumi ixracatdakı payı 15,6 faizə çatdı; ilin ümumisində isə sektor 35,2 milyard dollarla 17 faizlik payla liderliyini qorudu.
Yerli avtomobilin payı həqiqətən əriyirmi
Sualın dəqiq cavabı budur: yanvar-oktyabr 2026 məlumatlarına görə xeyr, avtomobil bazarında yerli pay 35 faiz səviyyəsi ilə keçən ilə nisbətən bir az yuxarıdadır; amma bu yaxşılaşma sağlam bir böyümənin deyil, idxalın yerli satışlardan daha sürətlə çökməsinin nəticəsidir. Eyni dövrdə yerli avtomobil istehsalı 125 min ədəd azaldı, iki böyük istehsalçının avtomobil konveyerləri ciddi miqdarda istehsal itkisi yaşadı və Egea-nın istehsalından çıxması ilə bazarın ən köklü yerli modellərindən biri tarixə qarışdı. Yerli payın gələcəyi artıq klassik mənada hatchback istehsalında deyil; Togg-un qeydiyyat sıralamasında ikinci sıraya yerləşməsində və elektrikli seqmentdəki liderliyində axtarılmalıdır.
Bu işin tozunu yutmüş hər kəsin biləcəyi kimi, avtomobil sənayesində pay statistikaları müvəqqəti dalğalanmalarla asanlıqla aldadıcı olur. Əsl müəyyənedici olan, istehsal bazasının hansı məhsullara sürüşməsi və ixracatın bu bazanı ayaqda saxlayıb-saxlamamasıdır. Hazırkı mənzərədə ixracat bu rolu uğurla oynayır: ədəd düşsə də gəlir artır, kommersiya avtomobili istehsalı avtomobildəki boşluğu dollar bazasında kompensasiya edir. Daxili bazar isə ÖTV bazası, maddə bazası eşiği və kredit hədləri ilə daraldılmış bir sahədə, elektrikli yerli markanın öndə çıxdığı yeni bir tarazlık axtarır. Yerli avtomobilin hekayəsi pay eroziyası deyil; model bazasını və texnologiyasını əvvəldən quran bir sənayenin keçid dövrüdür.
Mənbələr
- OSD - Ana səhifə / Oktyabr 2026 Nəticələri
- OSD Məlumatı və Birja Şirkətləri
- Avtomobildə 10 aylıq mənzərə: İstehsal 6 faiz, daxili bazar 15 faiz kiçildi
- Avtomobil sənayesi oktyabrda 4 milyard dollarlıq ixracatla birinci sırada
- Oktyabr 2026 avtomobil satışları
- Oktyabr 2026 avtomobil qeydiyyatları
- Yeni ÖTV Düzənləməsi (İyul 2026)
- Avtomobil sahəsində maliyyələşmə və nəqliyyat vasitəsi krediti limitləri
- Avtomobil satışlarında kəskin düşüş: Daxili bazar daralır
- 2026-cı il oktyabr avtomobil satışları: Togg T10X lider