国产汽车在萎缩的国内市场中的份额正在上升
土耳其汽车工业1月至10月期间的成绩单呈现出一种不同寻常的格局: 总产量下降6%,降至1,092,519辆,而出口收入增长3%,达到352亿美元. 国内市场则萎缩15.1%,仅剩916,149辆. 也就是说,工厂生产的汽车减少了,但赚到的钱却在增加; 而销售端的市场则在迅速萎缩. 在这种分化之中,国产汽车在国内市场的地位,并不像标题所宣称的那样是一个简单的流失故事. 仔细分析这些数字,会发现一幅更复杂、其实也更有意思的画面.
汽车工业协会于2026年11月16日公布的1月至10月数据,就轿车产量的下降幅度而言格外引人注目: 轿车产量下降17.4%,降至592,163辆; 去年同期这一数字为717,321辆. 在轿车侧减少125,000辆的对比下,商用车产量增长了12%. 生产设施并未闲置,但从其生产线上下来的产品性质已经发生变化. 那么这一变化对国产车在国内市场的份额产生了怎样的影响?
要点
- 1月至10月期间,轿车产量下降17.4%,降至592,163辆
- 尽管按辆数计算下降了9%,出口收入仍以352亿美元创下纪录
- 国内市场销售的轿车中,进口车占比从70.2%降至64.7%
- 国产车在轿车中的份额为35%,轻型商用车为24%
- 2026年7月,对轿车开征100,000 TL的最低固定特别消费税
产量下降的同时,出口收入为何在增长
这一时期最引人注目的分化,是辆数与美元之间的剪刀差. 按辆数计算,汽车出口总量下降9%,降至779,557辆; 轿车出口则大幅下滑25.3%,降至364,639辆. 与之相反,出口收入增长了3%. 这一差异源于出口产品结构的变化以及价格因素: 出口的不再是轿车,而是价值更高的商用车. 商用车出口增长11.4%,达到414,918辆,拖拉机出口也增长了11%.
生产商排名清晰地展示了这一转型. Ford Otosan以381,838辆的产量独占行业34.4%的份额,同时其产量还增长了2.7%. Oyak Renault在轿车产量上的减少为48,631辆,Hyundai Assan为35,320辆,Tofas为34,780辆. Tofas的例子可以视为这一转型的缩影: Egea的生产于2026年6月结束,轿车产量从62,443辆降至27,663辆; 但该工厂的轻型商用车产量却从39,923辆飙升至81,154辆,公司出口额增长了近一倍.
国产车在国内市场的份额究竟处于什么状态
这里的发现与标题的预期相反,必须坦率地指出: 1月至10月的数据显示,国产车在轿车市场的份额并未流失,反而略有上升. 国内市场销售的轿车中64.7%是进口车; 而去年这一比例为70.2%. 轻型商用车的进口份额也从79.2%下降至75.6%. 根据OSD数据,乘用车本土份额约为35%,轻型商用车约为24%. 也就是说,在土耳其销售的每三辆乘用车中就有一辆、每四辆轻型商用车中就有一辆是本土生产.
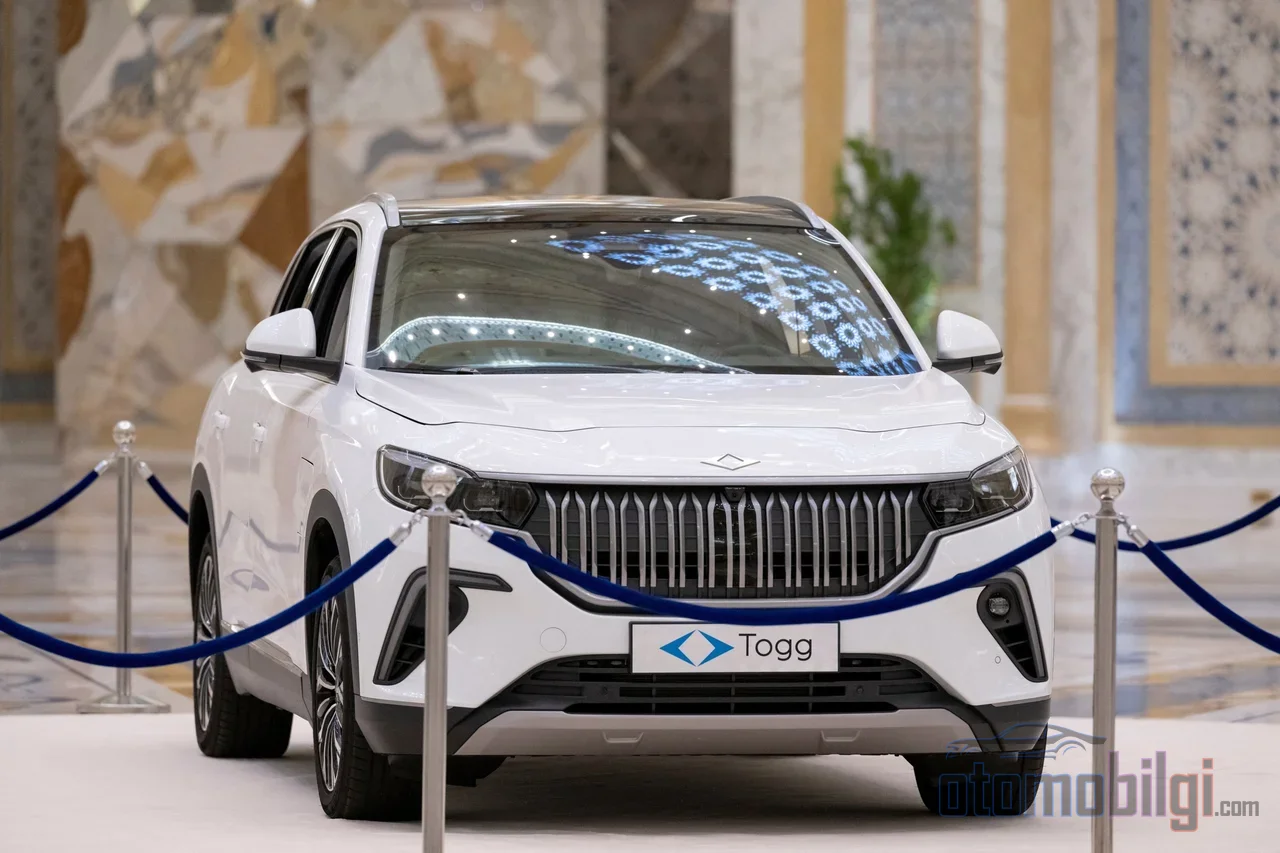
然而,这一增长并非本土生产实力增强的结果,而是市场崩塌的产物. 进口乘用车销量下滑了23.5%; 国内市场整体萎缩了15.1%,乘用车市场则收缩了约17%. 仅10月一个月的数据就概括了整体局面: 售出64,939辆乘用车,市场萎缩28.4%,降至2023年以来的最低10月水平. 本土份额的上升,得益于计算份额的蛋糕急剧缩小. 另一方面,这一份额的内容构成也发生了变化: 随着Egea这样深耕多年的本土车型退出历史舞台,填补空缺的是Togg.
份额从谁手里转到了谁手里
登记数据显示,1-10月期间雷诺以105,417辆、增长10.5%的成绩位居榜首; 大众以58,754辆、下降9.8%紧随其后,现代以52,186辆、下降1%,丰田则停留在51,556辆. 10月份共有62,097辆乘用车登记上路; 雷诺以14.5%居首,Togg以11.7%位列第二,大众以11.1%排名第三. 根据经销商数据,Togg T10X在10月以4,059辆成为当月最畅销的乘用车; 9月的6,692辆销量也是该品牌迄今为止第二高的月度业绩. Togg在乘用车销量中的份额已达到约10.5%,在电动车细分市场中,T10X与T10F包揽了前两名.
可以说,在本土份额的新格局中,退出传统掀背车和轿车生产与本土电动品牌的崛起并行不悖. 产能利用率也显示了这一过渡时期的代价: 61%的平均水平意味着乘用车生产已回落至2013年左右的水平,即13年前的水平. 10月产能利用率升至68.1%,可以解读为临近年底的轻微复苏迹象.
| 指标 | 2026年1-10月 | 变化 |
|---|---|---|
| 总产量 | 1,092,519辆 | -6% |
| 乘用车产量 | 592,163辆 | -17.4% |
| 商用车产量 | 上升中 | +12% |
| 总出口(辆) | 779,557辆 | -9% |
| 出口收入 | 352亿美元 | +3% |
| 国内市场 | 916,149辆 | -15.1% |
| 乘用车本土份额 | 35% | 正向 |
特别消费税税基与信贷壁垒如何重塑市场
市场之所以如此萎缩,原因不在需求端,而主要在于税收和融资政策的调整. 根据2026年7月生效的新规,乘用车引入了100,000里拉的特别消费税最低固定税额,即基准税,并在特别消费税税率中加入了分级制度. 计税基准门槛同样具有决定性: 不含税价格不超过1,650,000里拉的车辆缴纳25%的特别消费税,超过这一界限税率则跳升至55%. 这一门槛几乎把价格清单变成了武器; 厂商和经销商都在努力将车型价格控制在门槛线以下.
贷款方面的情况更加严苛. 新车平均价格已接近200万里拉,而个人汽车贷款额度上限仅为30万里拉,最终发票金额超过200万里拉的车辆无法获得个人贷款. 燃油车和柴油车的贷款期限限制在12个月以内,而电动车的贷款条件则更为宽松. 在政策利率为36%的环境下,这种不对称自然将需求引向了电动车和门槛以下的车型. 11月促销活动中出现的少量零利率贷款优惠也处于这一框架之内.
税收收入的增长概括了这一矛盾: 今年前10个月机动车特别消费税收入达5890亿里拉; 10月市场规模缩小30.12%,税收收入下降26.38%. 每辆车缴纳的税款在增加,但销量下滑导致总入库金额缩小. 10月,汽车工业以40.32亿美元的出口额位居土耳其出口首位,占总出口的比重达到15.6%; 全年来看,该行业以352亿美元的出口额和17%的份额保持领先地位.
国产车的份额真的在缩水吗
对这个问题的明确回答是: 根据2026年1月至10月的数据,答案是否定的,国产车在轿车市场中的份额为35%左右,比去年略有上升; 但这一改善并非源于健康的增长,而是进口车销量下滑速度快于国产车所致. 同期国产车产量减少了12.5万辆,两大制造商的轿车生产线损失了大量产量,随着Egea停产,市场中最具根基的国产车型之一也退出了历史舞台. 国产车份额的未来,已不再取决于传统意义上的掀背车生产; 而应从Togg在注册量排名中位居第二以及其在电动车细分市场的领先地位中寻找.
任何深谙此道的人都知道,汽车工业中的份额统计数据很容易因短期波动而产生误导. 真正关键的是,生产基础正在转向哪些产品,以及出口能否支撑这一基础. 从目前的情况看,出口很好地扮演了这一角色: 销量虽然下降,但收入在增长,商用车生产在美元计价上弥补了轿车领域的缺口. 而国内市场则在特别消费税税基、计税门槛和贷款额度的限制之下,寻求国产电动车品牌崭露头角的新平衡. 国产车的故事并非份额流失; 而是一个正在从头重建车型基础和技术的工业的转型期.