سهم خودروی ملی در بازار داخلیِ در حال ذوب شدن در حال افزایش است
ترازنامه صنعت خودروسازی ترکیه در دوره ژانویه-اکتبر تصویری غیرمعمول را نشان می دهد: تولید کل با کاهش ۶ درصدی به ۱٫۰۹۲٫۵۱۹ واحد رسید، در حالی که درآمد حاصل از صادرات با رشد ۳ درصدی به ۳۵٫۲ میلیارد دلار افزایش یافت. اما بازار داخلی با ۱۵٫۱ درصد انقباض به ۹۱۶٫۱۴۹ واحد رسید. یعنی کارخانه ها خودروی کمتری تولید می کنند اما درآمدشان افزایش یافته است؛ در سمت فروش اما بازار به سرعت کوچک می شود. در این واگرایی، موقعیت خودروی ملی در بازار داخلی، به آن سادگی که در تیتر ادعا شده، داستانی از ذوب شدن نیست. با بررسی ارقام، تصویری پیچیده تر و در واقع جالب تر آشکار می شود.
داده های ژانویه-اکتبر که انجمن صنایع خودرو سازی در ۱۶ نوامبر ۲۰۲۶ اعلام کرد، از نظر بزرگی افت تولید خودرو قابل توجه است: تولید خودرو با کاهش ۱۷٫۴ درصدی به ۵۹۲٫۱۶۳ واحد رسید؛ در دوره مشابه سال گذشته این رقم ۷۱۷٫۳۲۱ واحد بود. در مقابل از دست رفتن ۱۲۵ هزار واحد در بخش خودرو، تولید خودروهای تجاری ۱۲ درصد رشد کرد. تأسیسات تولیدی بیکار نیستند اما ماهیت محصولی که از خطوط تولید خارج می شود تغییر کرده است. پس این تغییر چه تأثیری بر سهم خودروی ملی در بازار داخلی داشته است؟
برجسته ها
- در بازه ژانویه تا اکتبر تولید خودرو با کاهش ۱۷٫۴ درصدی به ۵۹۲٫۱۶۳ واحد رسید
- درآمد صادرات با وجود کاهش ۹ درصدی در تعداد، با ۳۵٫۲ میلیارد دلار رکورد زد
- سهم وارداتی خودروهای فروخته شده در بازار داخلی از ۷۰٫۲ به ۶۴٫۷ درصد کاهش یافت
- سهم خودروی ملی در بخش سواری ۳۵ درصد و در تجاری سبک در سطح ۲۴ درصد است
- در جولای ۲۰۲۶ برای خودروها مالیات بر ارزش افزوده مقطوع حداقلی به مبلغ ۱۰۰٫۰۰۰ لیر وضع شد
چگونه درآمد صادرات در حالی که تولید کاهش می یابد افزایش می یابد
برجسته ترین واگرایی این دوره، اختلاف میان تعداد و دلار است. صادرات کل خودرو سازی از نظر تعداد با کاهش ۹ درصدی به ۷۷۹٫۵۵۷ واحد رسید؛ صادرات خودرو با افت جدی ۲۵٫۳ درصدی به ۳۶۴٫۶۳۹ واحد رسید. در مقابل، درآمد صادرات ۳ درصد افزایش یافت. این اختلاف ناشی از تغییر ترکیب محصول صادراتی و اثر قیمت است: به جای خودرو، وسایل نقلیه تجاری با ارزش بالاتر صادر می شوند. صادرات خودروهای تجاری با افزایش ۱۱٫۴ درصدی به ۴۱۴٫۹۱۸ واحد رسید و صادرات تراکتور نیز ۱۱ درصد رشد نشان داد.
رتبه بندی تولیدکنندگان این تحول را به روشنی نشان می دهد. Ford Otosan با تولید ۳۸۱٫۸۳۸ واحد به تنهایی ۳۴٫۴ درصد صنعت را تولید کرد، اما تولید خود فقط ۲٫۷ درصد رشد داد. افت تولید خودرو در Oyak Renault برابر با ۴۸٫۶۳۱ واحد، در Hyundai Assan ۳۵٫۳۲۰ و در توفاش ۳۴٫۷۸۰ واحد بود. مثال توفاش را می توان خلاصه این تحول دانست: تولید Egea در ژوئن ۲۰۲۶ پایان یافت و تولید خودرو از ۶۲٫۴۴۳ به ۲۷٫۶۶۳ واحد کاهش یافت. اما تولید خودروهای تجاری سبک این تأسیسات از ۳۹٫۹۲۳ به ۸۱٫۱۵۴ جهش کرد و صادرات شرکت تقریباً دو برابر شد.
سهم خودروی ملی در بازار داخلی واقعاً در چه وضعیتی است
در اینجا یافته ای برخلاف انتظارِ تیتر وجود دارد و باید صادقانه گفت: داده های ژانویه-اکتبر نشان می دهد که سهم خودروی ملی در بازار خودرو ذوب نشده، بلکه اندکی افزایش یافته است. ۶۴٫۷ درصد خودروهای فروخته شده در بازار داخلی وارداتی هستند؛ سال گذشته این نرخ ۷۰٫۲ درصد بود. سهم واردات در تجاری سبک نیز از 79.2 درصد به 75.6 کاهش یافت. بر اساس دادههای OSD، سهم تولید داخلی در automobiles 35 درصد و در تجاری سبک در حدود 24 درصد است. یعنی از هر سه خودروی فروختهشده در ترکیه، یکی و از هر چهار وسیله تجاری سبک، یکی تولید داخل است.
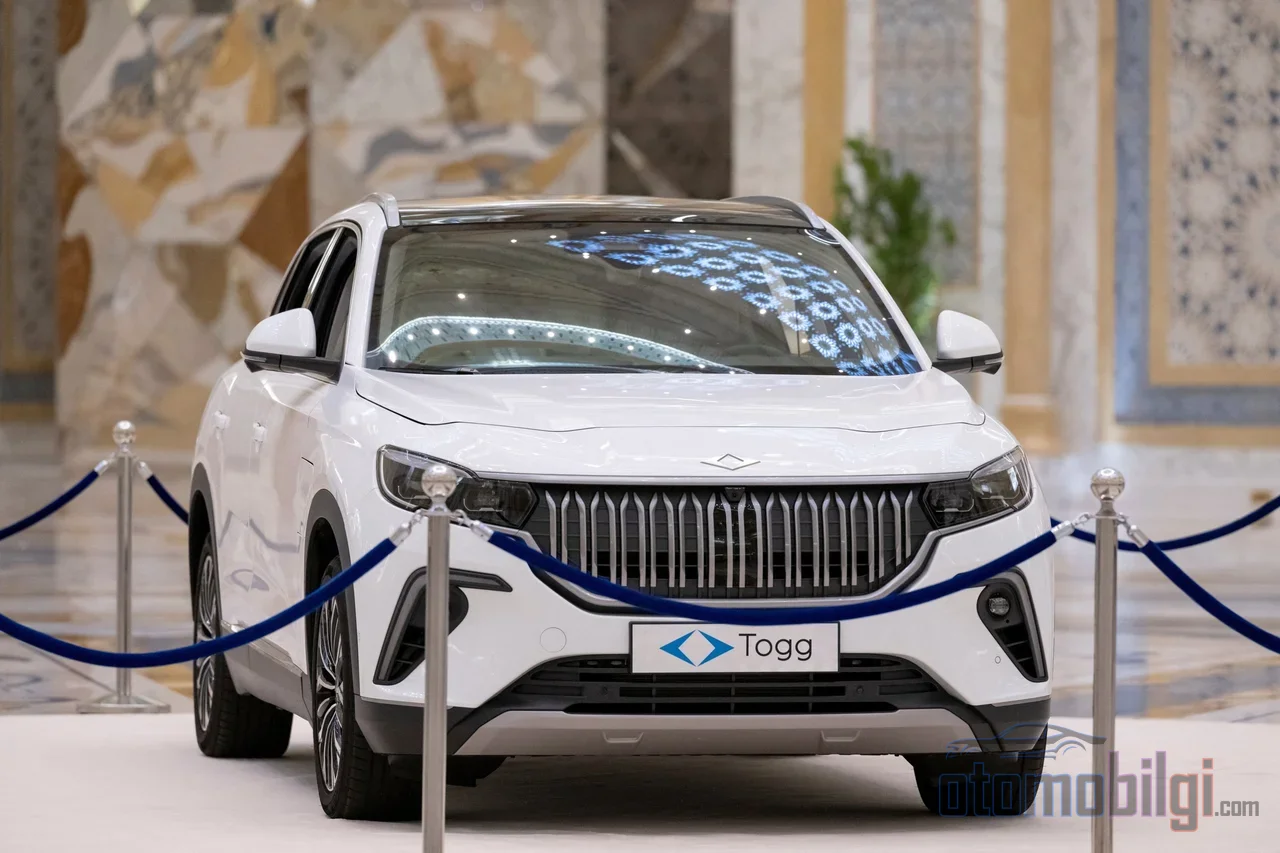
اما این افزایش، نتیجه تقویت تولید داخلی نیست، بلکه نتیجه فروپاشی بازار است. فروش خودروهای وارداتی 23.5 درصد عقبنشینی کرد؛ کل بازار داخلی 15.1 درصد کوچکتر شد و بازار خودرو حدود 17 درصد کاهش یافت. ماه اکتبر بهتنهایی این تصویر را خلاصه میکند: 64.939 خودرو فروخته شد و بازار با کاهش 28.4 درصدی به پایینترین سطح اکتبر از سال 2023 تاکنون رسید. افزایش سهم داخلی از کوچکشدن چشمگیر کیکی که سهم در آن محاسبه میشود، تغذیه میکند. از سوی دیگر، محتوای این سهم نیز تغییر کرده است: در حالی که مدلی ریشهدار و داخلی مانند Egea به تاریخ پیوست، نامی که این خلأ را پر کرد Togg بود.
این سهم را چه کسی و از چه کسی گرفت
دادههای ثبتی در دوره ژانویه تا اکتبر، Renault را با 105.417 دستگاه و رشد 10.5 درصدی در صدر نشان میدهد؛ Volkswagen با 58.754 دستگاه 9.8 درصد، Hyundai با 52.186 دستگاه 1 درصد عقبنشینی کرد و Toyota در 51.556 دستگاه باقی ماند. در ماه اکتبر، 62.097 خودرو به ثبت ترافیک رسید؛ Renault با 14.5 درصد در صدر، Togg با 11.7 درصد در رتبه دوم و Volkswagen با 11.1 درصد در رتبه سوم قرار گرفت. Togg T10X بر اساس دادههای واردکننده، در اکتبر با 4.059 دستگاه پرفروشترین خودروی ماه شد؛ فروش 6.692 دستگاهی سپتامبر نیز دومین عملکرد ماهانه برتر این برند تا آن روز بود. سهم Togg در فروش automobiles به حدود 10.5 درصد رسید و در بخش خودروهای برقی، T10X و T10F دو رتبه نخست را از آن خود کردند.
یعنی در معماری جدید سهم داخلی، کنارهگیری از تولید هاچبک و سدان مدل قدیم و اوجگیری برند داخلی برقی در کنار هم قرار دارند. نرخ ظرفیت استفاده نیز هزینه این دوره گذار را نشان میدهد: میانگین 61 درصدی به معنای بازگشت تولید automobiles به سطوح حدود سال 2013، یعنی 13 سال پیش است. اما افزایش استفاده از ظرفیت به 68.1 درصد در اکتبر را میتوان نشانه بهبودی خفیفی تا پایان سال خواند.
| شاخص | ژانویه تا اکتبر 2026 | تغییر |
|---|---|---|
| کل تولید | 1.092.519 دستگاه | -6 درصد |
| تولید automobiles | 592.163 دستگاه | -17.4 درصد |
| تولید وسایل تجاری | در حال افزایش | +12 درصد |
| کل صادرات (دستگاه) | 779.557 دستگاه | -9 درصد |
| درآمد صادرات | 35.2 میلیارد دلار | +3 درصد |
| بازار داخلی | 916.149 دستگاه | -15.1 درصد |
| سهم داخلی در automobiles | 35 درصد | در جهت مثبت |
پایه مالیات بر ارزش افزوده ویژه و دیوار اعتباری چگونه بازار را شکل دادند
علت اینقدر کوچکشدن بازار نه در سمت تقاضا، بلکه عمدتاً در مقررات مالیاتی و تأمین مالی است. با مقررهای که از ژوئیه 2026 لازمالاجرا شد، برای automobiles حداقل مالیات مقطوع 100.000 TL یعنی مالیات پایه تعیین شد و به نرخهای مالیات بر ارزش افزوده ویژه، نظام پلکانی اضافه گردید. آستانه مبلغ مشمول نیز تعیینکننده است: در حالی که وسایلی با قیمت بدون مالیات حداکثر 1.650.000 TL، 25 درصد مالیات بر ارزش افزوده ویژه میپردازند، بالاتر از این حد نرخ به 55 درصد جهش میکند. این آستانه، لیستهای قیمت را عملاً به یک سلاح تبدیل کرده است؛ تولیدکنندگان و توزیعکنندگان تلاش میکنند مدلهای خود را زیر این آستانه نگه دارند.
وضعیت در بخش اعتبارات سختگیرانهتر است. در حالی که میانگین قیمت خودروی صفر به سطح 2 میلیون لیر نزدیک میشود، سقف تسهیلات خودروی شخصی 300 هزار لیر محدود است و به خودروهایی که ارزش فاکتور نهایی آنها از 2 میلیون لیر فراتر رود، اعتبار فردی تعلق نمیگیرد. در حالی که برای خودروهای بنزینی و دیزلی وامهای بیش از 12 ماه محدود شده است، شرایط وام برای خودروهای برقی انعطافپذیرتر است. در محیطی با نرخ بهره سیاستی 36 درصد، این عدم تقارن طبیعتاً تقاضا را به سمت خودروهای برقی و مدلهای زیر آستانه هدایت میکند. پیشنهادهای وام بدون بهره محدودی که در کمپینهای نوامبر دیده میشود نیز در همین چارچوب باقی میمانند.
تحول درآمد مالیاتی، تناقض را خلاصه میکند: وصول مالیات بر ارزش افزوده وسایل نقلیه موتوری در 10 ماه اول سال 589 میلیارد لیر بود؛ در حالی که بازار در اکتبر 30.12 درصد کوچک شد، وصول درآمد 26.38 درصد کاهش یافت. مالیات پرداختی به ازای هر خودرو در حال افزایش است، اما با کاهش فروش، کل صندوق کوچکتر میشود. صنعت خودروسازی در اکتبر با 4 میلیارد و 32 میلیون دلار صادرات در صدر صادرات ترکیه قرار داشت و سهم آن در کل صادرات به 15.6 درصد رسید؛ در کل سال، این بخش با 35.2 میلیارد دلار و سهم 17 درصدی، جایگاه پیشتازی خود را حفظ کرد.
آیا سهم خودروی ملی واقعاً در حال ذوب شدن است
پاسخ واضح به این سوال این است: بر اساس دادههای ژانویه تا اکتبر 2026، خیر؛ سهم خودروهای ملی در بازار خودرو با سطح 35 درصد نسبت به سال گذشته اندکی بالاتر است؛ اما این بهبود نتیجه یک رشد سالم نیست، بلکه نتیجه فروپاشی واردات با سرعتی بیشتر از فروش داخلی است. در همان دوره، تولید خودروی ملی 125 هزار واحد کاهش یافت، خطوط تولید خودروی دو تولیدکننده بزرگ خسارت تولید قابل توجهی متحمل شدند و با خروج Egea از تولید، یکی از بادوامترین مدلهای داخلی بازار به تاریخ پیوست. آینده سهم خودروی ملی دیگر در تولید هچبک به معنای کلاسیک نیست؛ بلکه باید در جایگاه دوم Togg در رتبهبندی ثبتشدهها و پیشتازی آن در بخش برقی جستجو شود.
همانطور که هر کس که ریزهکاری این کار را بلد باشد میداند، آمار سهم در صنعت خودروسازی به راحتی با نوسانات موقت گمراهکننده میشود. آنچه واقعاً تعیینکننده است، این است که پایه تولید به سمت کدام محصولات حرکت کرده و آیا صادرات این پایه را سرپا نگه میدارد یا خیر. در تصویر فعلی، صادرات این نقش را با موفقیت ایفا میکند: اگرچه تعداد کاهش مییابد، درآمد افزایش مییابد و تولید خودروهای تجاری از نظر دلاری خلأ بخش خودرو را جبران میکند. بازار داخلی اما در فضایی که با پایه مالیات بر ارزش افزوده، آستانه مبنای مالیاتی و سقفهای وام محدود شده است، به دنبال تعادل جدیدی است که در آن برند ملی برقمحور برجسته میشود. داستان خودروی ملی یک فرسایش سهم نیست؛ بلکه دوره گذار صنعتی است که از نو پایه مدلها و فناوری خود را بنا میکند.
منابع
- OSD - صفحه اصلی / نتایج پایان اکتبر 2026
- داده OSD و شرکتهای بورسی
- تصویر 10 ماهه خودروسازی: تولید 6 درصد و بازار داخلی 15 درصد کوچک شد
- صنعت خودروسازی در اکتبر با 4 میلیارد دلار صادرات در صدر بود
- فروش خودرو در اکتبر 2026
- ثبتنامهای خودرو در اکتبر 2026
- تنظیم جدید مالیات بر ارزش افزوده (جولای 2026)
- محدودیتهای تأمین مالی و وام خودرو در صنعت خودروسازی
- افت شدید در فروش خودرو: بازار داخلی در حال کوچک شدن است
- فروش خودرو اکتبر 2026: Togg T10X در صدر