La quota dell'auto nazionale sta crescendo in un mercato interno in contrazione
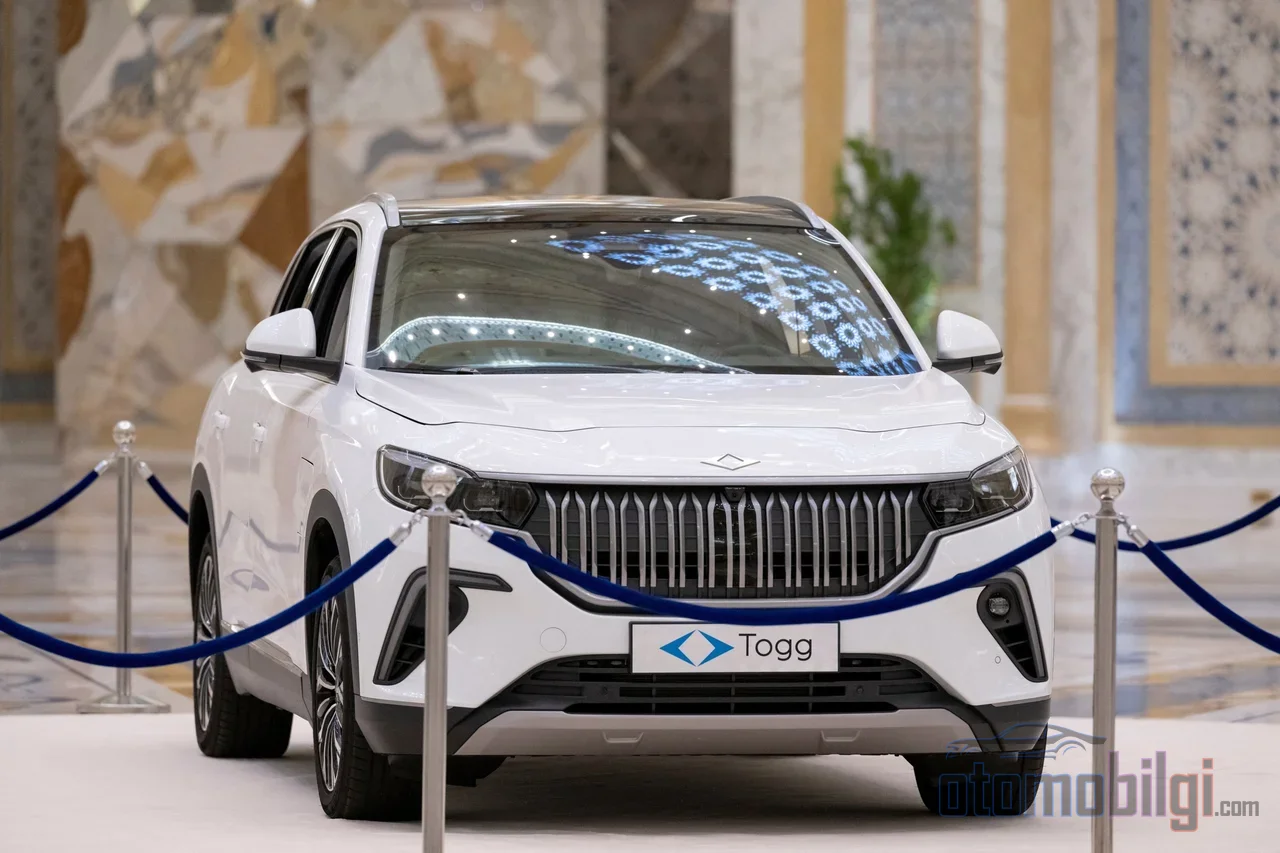
Il bilancio di gennaio-ottobre dell'industria automobilistica turca presenta uno scenario insolito: la produzione totale è diminuita del 6%, scendendo a 1.092.519 unità, mentre i ricavi dalle esportazioni sono aumentati del 3%, raggiungendo i 35,2 miliardi di dollari. Il mercato interno si è invece contratto del 15,1%, fermandosi a 916.149 unità. Cioè le fabbriche producono meno veicoli ma guadagnano di più; sul fronte delle vendite, invece, il mercato si sta rapidamente restringendo. All'interno di questa divergenza, la posizione dell'auto nazionale nel mercato interno non è la semplice storia di erosione suggerita dal titolo. Esaminando i numeri emerge uno scenario più complesso e in realtà più interessante.
I dati di gennaio-ottobre annunciati dall'Associazione dell'Industria Automobilistica il 16 novembre 2026 sono notevoli per l'entità del calo nella produzione di automobili: la produzione di automobili è diminuita del 17,4%, scendendo a 592.163 unità; nello stesso periodo dell'anno scorso la cifra era di 717.321. Al fronte della perdita di 125 mila unità nel settore automobili, la produzione di veicoli commerciali è cresciuta del 12%. Gli stabilimenti non restano fermi, ma la natura dei prodotti che escono dalle loro linee è cambiata. Ma come ha influito questo cambiamento sulla quota dell'auto nazionale nel mercato interno?
In evidenza
- Nel periodo gennaio-ottobre la produzione di automobili è scesa a 592.163 unità, con un calo del 17,4%
- Il ricavo delle esportazioni ha stabilito un record con 35,2 miliardi di dollari, nonostante il calo del 9% in termini di unità
- La quota delle automobili importate vendute nel mercato interno è diminuita dal 70,2% al 64,7%
- La quota nazionale nelle automobili è al 35%, nei veicoli commerciali leggeri al 24%
- A luglio 2026 è stata introdotta sull'automobili un'imposta speciale sul consumo fissa minima di 100.000 TL
Come aumentano i ricavi dalle esportazioni mentre la produzione cala
La divergenza più striking del periodo è il divario tra unità e dollari. In termini di unità, le esportazioni automobilistiche totali sono diminuite del 9%, scendendo a 779.557 unità; le esportazioni di automobili sono scese a 364.639 unità, con una perdita significativa del 25,3%. In contrapposizione, il ricavo dalle esportazioni è aumentato del 3%. Questa differenza deriva dalla variazione della composizione dei prodotti esportati e dall'effetto prezzo: vengono esportati veicoli commerciali di maggior valore al posto delle automobili. Le esportazioni di veicoli commerciali sono salite a 414.918 unità, con un aumento dell'11,4%, e anche le esportazioni di trattori hanno mostrato una crescita dell'11%.
La classifica dei produttori mostra chiaramente questa trasformazione. Ford Otosan, con 381.838 unità, produce da sola il 34,4% del settore, e ha aumentato la produzione del 2,7%. La perdita di Oyak Renault nella produzione di automobili è di 48.631 unità, quella di Hyundai Assan di 35.320 e quella di Tofas di 34.780 unità. L'esempio di Tofas può essere considerato il riassunto della trasformazione: la produzione della Egea è terminata a giugno 2026, la produzione di automobili è scesa da 62.443 a 27.663; ma la produzione di veicoli commerciali leggeri dello stabilimento è balzata da 39.923 a 81.154 e le esportazioni dell'azienda sono quasi raddoppiate.
Come sta realmente la quota nazionale nel mercato interno
Qui c'è un dato contrario a quanto suggerisce il titolo, e va detto onestamente: i dati di gennaio-ottobre mostrano che la quota nazionale nel mercato automobilistico non si sta erodendo, ma sta leggermente aumentando. Il 64,7% delle automobili vendute nel mercato interno è importato; l'anno scorso questa percentuale era del 70,2%. Anche nel commerciale leggero la quota delle importazioni è scesa dal 79,2% al 75,6%. Secondo i dati OSD, la quota nazionale nel segmento auto è al 35%, mentre nel commerciale leggero si attesta al 24%. In altre parole, una su tre automobili vendute in Turchia e una su quattro veicoli commerciali leggeri sono di produzione nazionale.
Tuttavia, questo aumento è una conseguenza non del rafforzamento della produzione nazionale, ma del crollo del mercato. Le vendite di automobili importate sono arretrate del 23,5%; l'intero mercato interno si è contratto del 15,1%, mentre il mercato delle automobili si è ridotto di circa il 17%. Il mese di ottobre da solo riassume il quadro: sono state vendute 64.939 automobili e il mercato, contratto del 28,4%, è sceso al livello più basso di ottobre dal 2023 a oggi. L'aumento della quota nazionale è alimentato dalla drastica riduzione della torta su cui tale quota viene calcolata. D'altra parte, anche il contenuto di questa quota è cambiato: mentre un modello nazionale storico come la Egea scompare dalla scena, il nome che ha colmato il vuoto è stato Togg.
Chi ha conquistato la quota e da chi
I dati delle immatricolazioni mostrano Renault leader nel periodo gennaio-ottobre con 105.417 unità e una crescita del 10,5%; Volkswagen con 58.754 unità al 9,8%, Hyundai con 52.186 unità in arretramento dell'1%, Toyota fermasi a 51.556 unità. Nel mese di ottobre sono state immatricolate 62.097 automobili; Renault ha guidato con il 14,5%, Togg seconda con l'11,7%, Volkswagen terza con l'11,1%. La Togg T10X, secondo i dati del distributore, a ottobre è stata l'automobile più venduta del mese con 4.059 unità; e le 6.692 unità vendute a settembre rappresentavano la seconda migliore performance mensile del marchio fino a quel giorno. La quota della Togg nelle vendite di automobili ha raggiunto circa il 10,5% e nel segmento elettrico T10X e T10F si sono condivise i primi due posti.
Nella nuova architettura della quota nazionale, quindi, il ritiro dalla produzione di hatchback e sedan tradizionali coesiste con l'ascesa del marchio nazionale elettrico. Anche il tasso di utilizzo della capacità mostra il costo di questo periodo di transizione: una media del 61% significa che la produzione di automobili è tornata ai livelli del 2013, ovvero di 13 anni fa. L'aumento dell'utilizzo della capacità al 68,1% in ottobre può invece essere letto come un segnale di leggera ripresa verso la fine dell'anno.
| Indicatore | Gennaio-Ottobre 2026 | Variazione |
|---|---|---|
| Produzione totale | 1.092.519 unità | -6% |
| Produzione di automobili | 592.163 unità | -17,4% |
| Produzione di veicoli commerciali | In crescita | +12% |
| Esportazioni totali (unità) | 779.557 unità | -9% |
| Entrate da esportazione | 35,2 miliardi di dollari | +3% |
| Mercato interno | 916.149 unità | -15,1% |
| Quota nazionale nelle automobili | 35% | In direzione positiva |
Come la base dell'IVA di e il muro del credito hanno plasmato il mercato
La causa di una contrazione così marcata del mercato non è sul lato della domanda, ma principalmente nelle regolamentazioni fiscali e finanziarie. Con la regolamentazione entrata in vigore a luglio 2026 è stata introdotta sulle automobili un'imposta minima forfettaria OTV di 100.000 TL, ovvero un'imposta di base, e al sistema delle aliquote OTV è stata aggiunta una scala progressiva. Anche la soglia dell'imponibile è determinante: i veicoli con prezzo al netto delle imposte non superiore a 1.650.000 TL pagano un OTV del 25%, mentre oltre tale limite l'aliquota salta al 55%. Questa soglia ha trasformato di fatto i listini prezzi in un'arma; produttori e distributori cercano di mantenere i loro modelli sotto la soglia.
Il quadro sul fronte dei crediti è ancora più severo. Mentre il prezzo medio di un'automobile nuova si avvicina al livello di 2 milioni di TL, il limite del credito veicoli per i privati è limitato a 300 mila TL e non è possibile concedere crediti individuali per veicoli con valore finale della fattura superiore a 2 milioni di TL. Mentre per i veicoli a benzina e diesel la durata superiore a 12 mesi è limitata, per i veicoli elettrici le condizioni di credito sono più flessibili. In un contesto in cui il tasso di politica monetaria è del 36%, questa asimmetria orienta naturalmente la domanda verso l'elettrico e i modelli sotto la soglia. Anche le offerte di credito senza interessi, limitate, viste nelle campagne di novembre rientrano in questo quadro.
L'andamento delle entrate fiscali riassume la contraddizione: l'incasso dell'OTV sui veicoli a motore è stato di 589 miliardi di TL nei primi 10 mesi dell'anno; a ottobre, mentre il mercato si restringeva del 30,12%, l'incasso è calato del 26,38%. L'imposta pagata per veicolo aumenta, ma man mano che le vendite diminuiscono il totale di cassa si riduce. A ottobre l'industria automobilistica era al primo posto nelle esportazioni della Turchia con 4 miliardi e 32 milioni di dollari, raggiungendo una quota del 15,6% delle esportazioni totali; nel totale dell'anno il settore ha mantenuto la sua leadership con 35,2 miliardi di dollari e una quota del 17%.
La quota dell'automobile nazionale si sta davvero erodendo?
La risposta chiara alla domanda è questa: secondo i dati di gennaio-ottobre 2026 no, la quota nazionale nel mercato automobilistico è leggermente in crescita rispetto all'anno scorso, attestandosi intorno al 35 per cento; ma questo miglioramento è il risultato non di una crescita sana, ma del crollo delle importazioni più rapido rispetto alle vendite nazionali. Nello stesso periodo la produzione di automobili nazionali si è contratta di 125 mila unità, le catene di montaggio di due grandi produttori hanno subito perdite di produzione significative e con l'uscita di produzione della Egea uno dei modelli nazionali più storici del mercato è svanito nella storia. Il futuro della quota nazionale non va più cercato nella produzione di hatchback in senso classico; ma nell'affermarsi della Togg al secondo posto nella classifica delle immatricolazioni e nella sua leadership nel segmento elettrico.
Come saprà chiunque abbia esperienza in questo settore, le statistiche di quota nell'industria automobilistica facilmente ingannano con fluttuazioni temporanee. Ciò che conta davvero è verso quali prodotti si sta spostando la base produttiva e se l'export riesce a sostenere questa base. Nel quadro attuale l'export svolge bene questo ruolo: pur calando le unità, i ricavi aumentano e la produzione di veicoli commerciali compensa in valore dollari il vuoto nelle automobili. Il mercato interno, invece, in uno spazio ristretto dalla base imponibile OTV, dalla soglia dell'imponibile e dai limiti di credito, cerca un nuovo equilibrio in cui prevale il marchio nazionale elettrico. La storia dell'automobile nazionale non è un'erosione di quota; è un periodo di transizione di un'industria che sta ricostruendo da zero la propria base di modelli e la propria tecnologia.
Fonti
- OSD - Homepage / Risultati di fine ottobre 2026
- Dati OSD e società quotate in Borsa
- Il quadro a 10 mesi nell'automotive: produzione calata del 6%, mercato interno del 15%
- L'industria automobilistica a ottobre al primo posto con 4 miliardi di dollari di esportazioni
- Vendite di automobili di ottobre 2026
- Immatricolazioni di automobili di ottobre 2026
- Nuova regolamentazione ÖTV (luglio 2026)
- Limiti di finanziamento e credito auto nel settore automobilistico
- Brusco calo nelle vendite di automobili: il mercato interno si restringe
- Vendite di automobili ottobre 2026: Togg T10X in testa