ส่วนแบ่งของรถยนต์ผลิตในประเทศกำลังเพิ่มขึ้นในตลาดภายในที่กำลังหดตัว
ยอดผลิตภาคอุตสาหกรรมยานยนต์ของตุรกีในช่วงเดือนมกราคม-ตุลาคม สะท้อนภาพที่แปลกไปจากเดิม: ยอดการผลิตรวมลดลงร้อยละ 6 เหลือ 1,092,519 คัน ในขณะที่รายได้จากการส่งออกเพิ่มขึ้นร้อยละ 3 แตะ 35,200 ล้านดอลลาร์ ตลาดภายในประเทศหดตัวลงร้อยละ 15.1 เหลือเพียง 916,149 คัน กล่าวคือโรงงานผลิตรถน้อยลงแต่รายได้กลับเพิ่มขึ้น ในขณะที่ฝั่งยอดขาย ตลาดกำลังหดตัวอย่างรวดเร็ว ในภาพการแยกตัวนี้ สถานะของรถยนต์ที่ผลิตในประเทศในตลาดภายในประเทศไม่ใช่เรื่องราวของการกัดกร่อนอย่างง่ายดายเท่าที่ระบุไว้ในหัวข้อ เมื่อวิเคราะห์ตัวเลขอย่างละเอียด ปรากฏภาพที่ซับซ้อนกว่าและจริง ๆ แล้วน่าสนใจกว่าออกมา
ข้อมูลช่วงเดือนมกราคม-ตุลาคมที่สมาคมอุตสาหกรรมยานยนต์เปิดเผยเมื่อวันที่ 16 พฤศจิกายน 2026 นั้นโดดเด่นในแง่ของขนาดการลดลงของยอดผลิตรถยนต์นั่ง: ยอดผลิตรถยนต์นั่งลดลงร้อยละ 17.4 เหลือ 592,163 คัน ในช่วงเดียวกันของปีก่อนหน้าตัวเลขนี้อยู่ที่ 717,321 คัน เมื่อเทียบกับการสูญเสีย 125,000 คันในฝั่งรถยนต์นั่ง ยอดผลิตรถยนต์พาณิชย์เติบโตขึ้นร้อยละ 12 โรงงานผลิตไม่ได้หยุดนิ่ง แต่คุณลักษณะของผลิตภัณฑ์ที่ออกจากสายการผลิตได้เปลี่ยนไปแล้ว แล้วการเปลี่ยนแปลงนี้ส่งผลต่อส่วนแบ่งของรถผลิตในประเทศในตลาดภายในประเทศอย่างไร?
สรุปประเด็นเด่น
- ช่วงเดือนมกราคม-ตุลาคม ยอดผลิตรถยนต์นั่งลดลง ร้อยละ 17.4 เหลือ 592,163 คัน
- รายได้จากการส่งออกทำสถิติใหม่ที่ 35,200 ล้านดอลลาร์ แม้มีการลดลง ร้อยละ 9 ในเชิงจำนวนหน่วย
- ส่วนแบ่งรถยนต์นั่งที่นำเข้าในตลาดภายในประเทศลดลงจาก ร้อยละ 70.2 เหลือร้อยละ 64.7
- ส่วนแบ่งรถผลิตในประเทศอยู่ที่ ร้อยละ 35 ในรถยนต์นั่ง และ ร้อยละ 24 ในรถยนต์พาณิชย์ขนาดเล็ก
- ในเดือนกรกฎาคม 2026 มีการกำหนดภาษีมูลค่าเพิ่มพิเศษแบบรายหน่วยขั้นต่ำ 100,000 TL สำหรับรถยนต์นั่ง
เมื่อยอดผลิตลดลง รายได้จากการส่งออกเพิ่มขึ้นได้อย่างไร
การแยกตัวที่โดดเด่นที่สุดของช่วงเวลานี้คือช่องว่างระหว่างจำนวนหน่วยกับมูลค่าเงินดอลลาร์ การส่งออกยานยนต์ทั้งหมดในเชิงจำนวนลดลงร้อยละ 9 เหลือ 779,557 คัน การส่งออกรถยนต์นั่งลดลงอย่างมากร้อยละ 25.3 เหลือ 364,639 คัน ตรงกันข้าม รายได้จากการส่งออกเพิ่มขึ้นร้อยละ 3 ความต่างนี้เกิดจากการเปลี่ยนองค์ประกอบของผลิตภัณฑ์ที่ส่งออกและผลกระทบด้านราคา: มีการส่งออกรถยนต์พาณิชย์ที่มีมูลค่าสูงกว่าแทนรถยนต์นั่ง การส่งออกรถยนต์พาณิชย์เพิ่มขึ้นร้อยละ 11.4 แตะ 414,918 คัน และการส่งออกรถแทรกเตอร์ก็เพิ่มขึ้นร้อยละ 11
การจัดอันดับผู้ผลิตแสดงให้เห็นการเปลี่ยนผ่านนี้อย่างชัดเจน Ford Otosan ผลิตเพียงแห่งเดียวถึง 381,838 คัน หรือร้อยละ 34.4 ของทั้งอุตสาหกรรม โดยยอดผลิตยังเติบโตร้อยละ 2.7 การสูญเสียยอดผลิตรถยนต์นั่งของ Oyak Renault อยู่ที่ 48,631 คัน Hyundai Assan อยู่ที่ 35,320 คัน และ Tofas อยู่ที่ 34,780 คัน ตัวอย่างของ Tofas ถือเป็นสรุปของการเปลี่ยนผ่านได้: การผลิต Egea สิ้นสุดลงในเดือนมิถุนายน 2026 ยอดผลิตรถยนต์นั่งลดลงจาก 62,443 เหลือ 27,663 คัน แต่ยอดผลิตรถยนต์พาณิชย์ขนาดเล็กของโรงงานพุ่งจาก 39,923 เป็น 81,154 คัน และการส่งออกของบริษัทเพิ่มขึ้นเป็นสองเท่า
ส่วนแบ่งของรถผลิตในประเทศในตลาดภายในประเทศอยู่ในสถานการณ์จริงอย่างไร
ที่จุดนี้มีข้อค้นพบที่ตรงข้ามกับที่หัวข้อนำ และต้องพูดกันตรง ๆ ว่า: ข้อมูลเดือนมกราคม-ตุลาคมแสดงให้เห็นว่าส่วนแบ่งของรถผลิตในประเทศในตลาดรถยนต์นั่งไม่ได้กัดกร่อนลง แต่กลับเพิ่มขึ้นเล็กน้อย รถยนต์นั่งที่ขายในตลาดภายในประเทศร้อยละ 64.7 เป็นรถนำเข้า ปีที่แล้วสัดส่วนนี้อยู่ที่ร้อยละ 70.2 ส่วนแบ่งรถยนต์อเนกประสงค์ขนาดเล็กที่นำเข้าลดลงจาก 79.2% เหลือ 75.6% ตามข้อมูล OSD ส่วนแบ่งรถผลิตในประเทศอยู่ที่ระดับ 35% สำหรับรถยนต์นั่ง และ 24% สำหรับรถอเนกประสงค์ขนาดเล็ก นั่นหมายความว่ารถยนต์นั่งทุก 3 คันที่ขายในตุรกี และรถอเนกประสงค์ขนาดเล็กทุก 4 คัน เป็นการผลิตในประเทศ
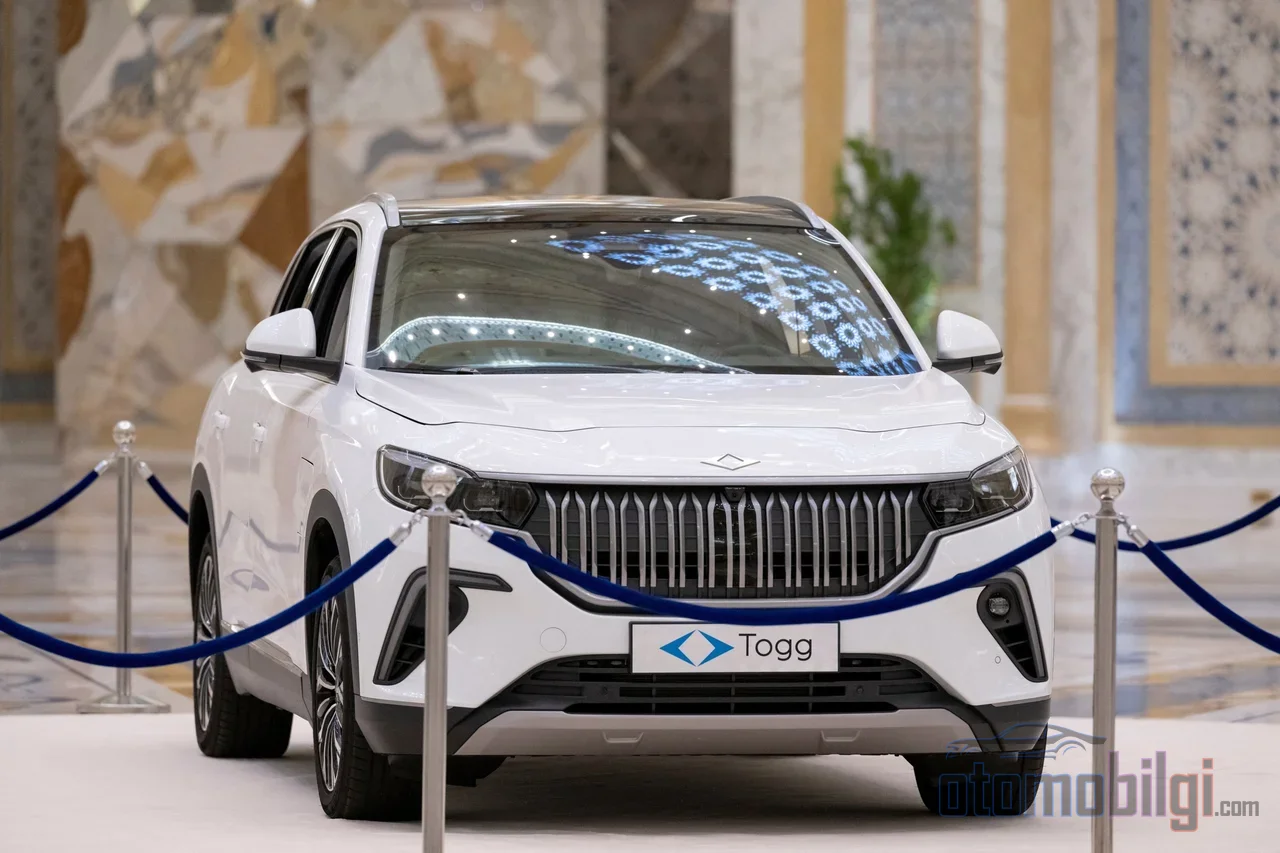
อย่างไรก็ตาม การเพิ่มขึ้นนี้เป็นผลมาจากการล่มสลายของตลาด ไม่ใช่ความแข็งแกร่งของการผลิตในประเทศ ยอดขายรถยนต์นำเข้าลดลง 23.5% ตลาดภายในประเทศหดตัวทั้งหมด 15.1% ขณะที่ตลาดรถยนต์นั่งหดตัวราว 17% เดือนตุลาคมเพียงเดือนเดียวสรุปภาพรวมได้: มียอดขายรถยนต์นั่ง 64,939 คัน และตลาดหดตัว 28.4% ตกลงสู่ระดับตุลาคมที่ต่ำที่สุดตั้งแต่ปี 2023 การเพิ่มขึ้นของส่วนแบ่งในประเทศได้รับแรงหนุนจากการหดตัวอย่างมีนัยสำคัญของเค้กที่ใช้คำนวณส่วนแบ่ง ในทางกลับกัน เนื้อหาของส่วนแบ่งนี้ก็เปลี่ยนไปเช่นกัน: ขณะที่รุ่นในประเทศที่มีประวัติยาวนานอย่าง Egea จากไปสู่ประวัติศาสตร์ ชื่อที่เข้ามาเติมช่องว่างคือ Togg
ใครได้ส่วนแบ่งนี้มา จากใคร
ข้อมูลการจดทะเบียนในช่วงมกราคม-ตุลาคมชี้ให้ Renault เป็นผู้นำด้วย 105,417 คัน เพิ่มขึ้น 10.5% Volkswagen อยู่ที่ 58,754 คัน เพิ่มขึ้น 9.8% Hyundai ลดลง 1% เหลือ 52,186 คัน และ Toyota ค้างอยู่ที่ 51,556 คัน ในเดือนตุลาคมมีรถยนต์นั่งจดทะเบียน 62,097 คัน Renault เป็นผู้นำด้วย 14.5% Togg อยู่อันดับสองด้วย 11.7% และ Volkswagen อยู่อันดับสามด้วย 11.1% Togg T10X ตามข้อมูลผู้จัดจำหน่าย กลายเป็นรถยนต์ขายดีที่สุดของเดือนตุลาคมด้วยยอด 4,059 คัน ส่วนยอดขาย 6,692 คันในเดือนกันยายน ก็เป็นผลงานรายเดือนที่ดีเป็นอันดับสองของแบรนด์นับตั้งแต่ก่อตั้ง ส่วนแบ่งของ Togg ในยอดขายรถยนต์นั่งแตะระดับประมาณ 10.5% และในกลุ่มรถยนต์ไฟฟ้า T10X และ T10F แบ่งกันครองสองอันดับแรก
นั่นคือในสถาปัตยกรรมใหม่ของส่วนแบ่งในประเทศ การถอนตัวจากการผลิตแฮทช์แบ็กและซีดานแบบเดิม และการเรืองรองของแบรนด์ไฟฟ้าในประเทศ ดำรงอยู่เคียงข้างกัน อัตราการใช้กำลังการผลิตก็สะท้อนต้นทุนของช่วงเปลี่ยนผ่านนี้: ค่าเฉลี่ยที่ 61% หมายความว่าการผลิตรถยนต์นั่งกลับไปสู่ระดับราวปี 2013 หรือ 13 ปีก่อน ส่วนการใช้กำลังการผลิตที่พุ่งขึ้นไปที่ 68.1% ในเดือนตุลาคม อาจตีความได้ว่าเป็นสัญญาณของการฟื้นตัวเล็กน้อยเมื่อใกล้สิ้นปี
| ตัวชี้วัด | มกราคม-ตุลาคม 2026 | การเปลี่ยนแปลง |
|---|---|---|
| การผลิตรวม | 1,092,519 คัน | -6% |
| การผลิตรถยนต์นั่ง | 592,163 คัน | -17.4% |
| การผลิตยานพาหนะเชิงพาณิชย์ | อยู่ในขาขึ้น | +12% |
| ยอดส่งออกรวม (คัน) | 779,557 คัน | -9% |
| รายได้จากการส่งออก | 35.2 พันล้านดอลลาร์ | +3% |
| ตลาดภายในประเทศ | 916,149 คัน | -15.1% |
| ส่วนแบ่งในประเทศของรถยนต์นั่ง | 35% | เป็นบวก |
ภาษีพิเศษขั้นต่ำและกำแพงสินเชื่อสร้างรูปโฉมตลาดอย่างไร
สาเหตุที่ตลาดหดตัวลงมากถึงเพียงนี้ มิได้อยู่ที่ฝั่งอุปสงค์ แต่เป็นการปรับเปลี่ยนด้านภาษีและการเงินเป็นหลัก ด้วยข้อบังคับที่มีผลบังคับใช้ในเดือนกรกฎาคม 2026 รถยนต์นั่งมีการกำหนดภาษีพิเศษ (OTV) ขั้นต่ำแบบคงที่ 100,000 ลิรา นั่นคือภาษีฐาน และเพิ่มระบบขั้นบันไดให้กับอัตราภาษีพิเศษ เกณฑ์ฐานภาษีก็เป็นตัวชี้ขาด: ยานพาหนะที่ราคาไม่รวมภาษีไม่เกิน 1,650,000 ลิรา เสียภาษีพิเศษ 25% ขณะที่เกินเส้นแบ่งนี้ อัตรากระโดดขึ้นไปที่ 55% เกณฑ์นี้เปลี่ยนราคาในตารางราคาให้กลายเป็นอาวุธไปเสียแล้ว ผู้ผลิตและผู้จัดจำหน่ายพยายามรักษารุ่นรถของตนไว้ต่ำกว่าเส้นแบ่งนั้น
สถานการณ์ด้านสินเชื่อรถยนต์ยิ่งเข้มงวดกว่านั้นอีก ขณะที่ราคารถยนต์ใหม่เฉลี่ยเข้าใกล้ระดับ 2 ล้าน TL วงเงินสินเชื่อรถยนต์ส่วนบุคคลถูกจำกัดที่ 300,000 TL และรถที่มีมูลค่าใบแจ้งหนี้สุทธิเกิน 2 ล้าน TL ไม่สามารถขอสินเชื่อส่วนบุคคลได้ สำหรับรถเบนซินและดีเซล ระยะเวลาผ่อนเกิน 12 เดือนถูกจำกัด ขณะที่เงื่อนไขสินเชื่อสำหรับรถยนต์ไฟฟ้ายืดหยุ่นกว่า ในสภาพแวดล้อมที่อัตราดอกเบี้ยนโยบายอยู่ที่ 36 เปอร์เซ็นต์ ความไม่สมดุลนี้ย่อมผลักดันความต้องการไปสู่รถยนต์ไฟฟ้าและรุ่นที่อยู่ต่ำกว่าเส้นแบ่งโดยธรรมชาติ ข้อเสนอสินเชื่อไร้ดอกเบี้ยแบบจำกัดที่ปรากฏในแคมเปญเดือนพฤศจิกายนก็ยังอยู่ในกรอบนี้เช่นกัน
พัฒนาการของรายได้ภาษีสรุปความขัดแย้งนี้ได้: การจัดเก็บภาษีสรรพสามิตยานพาหนะใน 10 เดือนแรกของปีอยู่ที่ 589 พันล้าน TL; ขณะที่ตลาดในเดือนตุลาคมหดตัว 30.12 เปอร์เซ็นต์ การจัดเก็บก็ถดถอยลง 26.38 เปอร์เซ็นต์ ภาษีที่จ่ายต่อคันเพิ่มขึ้น แต่เมื่อยอดขายลดลง กระเป๋าเงินรวมก็หดเล็กลง ในเดือนตุลาคมอุตสาหกรรมยานยนต์อยู่ในอันดับแรกของการส่งออกของ Turkiye ด้วยมูลค่าการส่งออก 4,032 ล้านดอลลาร์ โดยมีสัดส่วนในการส่งออกรวมถึง 15.6 เปอร์เซ็นต์; ในภาพรวมทั้งปี ภาคอุตสาหกรรมยังคงรักษาตำแหน่งผู้นำด้วยสัดส่วน 17 เปอร์เซ็นต์จากมูลค่า 35.2 พันล้านดอลลาร์
สัดส่วนของรถยนต์ผลิตในประเทศกำลังถูกกัดกร่อนจริงหรือ
คำตอบที่ชัดเจนของคำถามนี้คือ: ตามข้อมูลเดือนมกราคม-ตุลาคม 2026 คำตอบคือไม่ สัดส่วนรถผลิตในประเทศในตลาดรถยนต์อยู่ที่ระดับ 35 เปอร์เซ็นต์ ซึ่งสูงขึ้นเล็กน้อยเมื่อเทียบกับปีก่อน; แต่การพัฒนานี้ไม่ได้เป็นผลจากการเติบโตที่แข็งแรง แต่เป็นผลจากการที่การนำเข้าลดลงเร็วกว่ายอดขายรถผลิตในประเทศ ในช่วงเวลาเดียวกัน การผลิตรถยนต์ผลิตในประเทศหดตัวลง 125,000 คัน สายการผลิตรถยนต์ของผู้ผลิตรายใหญ่สองรายสูญเสียการผลิตอย่างมาก และการที่ Egea ออกจากสายการผลิตทำให้หนึ่งในรุ่นผลิตในประเทศที่เก่าแก่ที่สุดของตลาดต้องจากไป อนาคตของสัดส่วนรถผลิตในประเทศไม่ได้ค้นหาอยู่ที่การผลิตแฮทช์แบ็กในความหมายดั้งเดิมอีกต่อไป; แต่ควรมองหาที่การที่ Togg ก้าวขึ้นสู่อันดับสองในการจัดอันดับการจดทะเบียน และความเป็นผู้นำในเซกเมนต์รถยนต์ไฟฟ้า
ดังที่ทุกคนที่ผ่านศึกในวงการนี้ทราบดี สถิติสัดส่วนในอุตสาหกรรมยานยนต์มักทำให้เข้าใจผิดได้ง่ายจากความผันผวนชั่วคราว สิ่งที่เป็นตัวกำหนดจริงคือฐานการผลิตเปลี่ยนไปสู่ผลิตภัณฑ์ใด และการส่งออกจะยังพยุงฐานนี้ไว้ได้หรือไม่ ในภาพปัจจุบัน การส่งออกทำหน้าที่นี้ได้อย่างประสบความสำเร็จ: แม้จำนวนคันจะลดลงแต่รายได้เพิ่มขึ้น และการผลิตยานพาหนะเชิงพาณิชย์ชดเชยช่องว่างในฝั่งรถยนต์ในแง่มูลค่าดอลลาร์ ส่วนตลาดในประเทศกำลังแสวงหาสมดุลใหม่ในพื้นที่ที่ถูกบีบให้แคบลงด้วยฐานภาษีสรรพสามิต เส้นแบ่งฐานภาษี และวงเงินสินเชื่อ โดยที่แบรนด์ผลิตในประเทศรถยนต์ไฟฟ้าเด่นขึ้นมา เรื่องราวของรถยนต์ผลิตในประเทศไม่ใช่การกัดกร่อนของสัดส่วน; แต่คือช่วงเปลี่ยนผ่านของอุตสาหกรรมที่กำลังสร้างฐานรุ่นรถและเทคโนโลยีขึ้นใหม่ตั้งแต่ต้น
แหล่งอ้างอิง
- OSD - หน้าแรก / ผลการดำเนินงานสิ้นเดือนตุลาคม 2026
- ข้อมูล OSD และบริษัทในตลาดหลักทรัพย์
- ภาพรวมยานยนต์ 10 เดือน: การผลิตหดตัว 6 เปอร์เซ็นต์ ตลาดในประเทศหดตัว 15 เปอร์เซ็นต์
- อุตสาหกรรมยานยนต์ครองอันดับหนึ่งในเดือนตุลาคมด้วยการส่งออก 4 พันล้านดอลลาร์
- ยอดขายรถยนต์เดือนตุลาคม 2026
- การจดทะเบียนรถยนต์เดือนตุลาคม 2026
- การปรับภาษีสรรพสามิตครั้งใหม่ (กรกฎาคม 2026)
- ขีดจำกัดการเงินและสินเชื่อยานพาหนะในอุตสาหกรรมยานยนต์
- ยอดขายรถยนต์ร่วงหนัก: ตลาดในประเทศหดตัว
- ยอดขายรถยนต์เดือนตุลาคม 2026: Togg T10X นำทีม