A hazautópiac zsugorodásával nő a hazai gyártású autó piaci részesedése
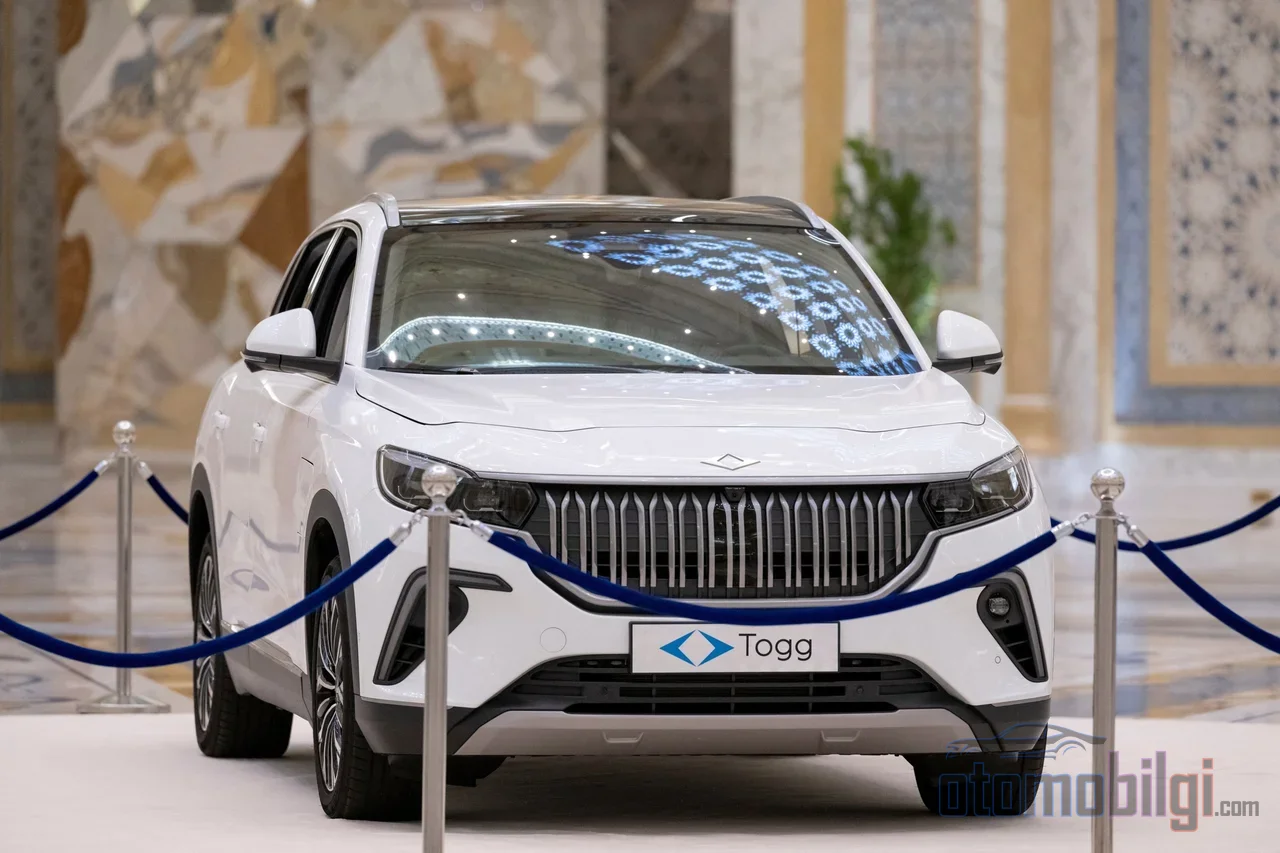
Törökország autóiparának január-október időszak mérlege szokatlan képet mutat: a teljes termelés 6 százalékkal csökkent, 1.092.519 darabra, miközben az exportból származó bevétel 3 százalékos növekedéssel 35,2 milliárd dollárt ért el. A belföldi piac 15,1 százalékkal zsugorodott, 916.149 darabra. Vagyis a gyárak kevesebb járművet gyártanak, de több pénzt keresnek; az értékesítési oldalon viszont a piac gyorsan zsugorodik. Ebben a szétválásban a hazai autó belföldi piaci pozíciója nem olyan egyszerű hanyatlás, amilyennek a cím állítja. A számok elemzésekor egy ennél összetettebb, és valójában érdekesebb kép bontakozik ki.
Az Automotive Industry Association 2026. november 16-án közzétett január-október adatai a személyautó-termelés csökkenésének nagysága szempontjából figyelemre méltóak: a személyautó-termelés 17,4 százalékkal csökkent, 592.163 darabra; uganebben az időszakban tavaly ez a szám 717.321 volt. A személyautóknál mutatkozó 125 ezer darabos veszteséggel szemben a kereskedelmi járművek termelése 12 százalékkal nőtt. A gyártóüzemek nem állnak üresen, de a szalagokról lekerülő termékek jellege megváltozott. De hogyan hatott ez a változás a hazai autó belföldi piaci részesedésére?
Kiemelt tényezők
- A január-október időszakban a személyautó-termelés 17,4%-kal csökkent, 592.163 darabra
- Az exportbevétel a darabszám szerinti 9%-os csökkenés ellenére 35,2 milliárd dollárral rekordot döntött
- A belföldi piacon eladott személyautók importrészesedése 70,2%-ról 64,7%-ra esett vissza
- A személyautóknál a hazai részesedés 35%, a könnyű kereskedelmi járműveknél 24% szinten van
- 2026 júliusában a személyautóknál 100.000 TL összegű minimál fix jövedéki adót vezettek be
Hogyan nő az exportbevétel, miközben a termelés csökken?
Az időszak legszembetűnőbb szétválása a darabszám és a dollár közötti olló. Darabszám alapján a teljes autóipari export 9 százalékkal csökkent, 779.557 darabra; a személyautó-export 25,3 százalékos komoly veszteséggel 364.639 darabra esett. Ezzel szemben az exportbevétel 3 százalékkal nőtt. Ezt a különbséget az exportált termékek összetételének változása és az árak hatása okozza: személyautók helyett magasabb értékű kereskedelmi járműveket exportálnak. A kereskedelmi jármű-export 11,4 százalékos növekedéssel 414.918 darabra emelkedett, a traktorexport is 11 százalékos növekedést mutatott.
A gyártói rangsor világosan mutatja ezt az átalakulást. A Ford Otosan 381.838 darabaval a számok szerint az iparág 34,4 százalékát egyedül állította elő, miközben termelését 2,7 százalékkal bővítette. Az Oyak Renault személyautó-termelési vesztesége 48.631 darab, a Hyundai Assané 35.320, a Tofašé 34.780 darab. A Tofaš példája az átalakulás összefoglalásának tekinthető: az Egea gyártása 2026 júniusában véget ért, a személyautó-termelés 62.443-ról 27.663-ra esett; de az üzem könnyű kereskedelmi járművek termelése 39.923-ról 81.154-re ugrott, és a cég exportja körülbelül kétszeresére nőtt.
Valójában milyen helyzetben van a hazai részesedés a belföldi piacon?
Itt van egy megállapítás, amely ellentétes a címből elvárhattuk, és őszintén ki kell mondani: a január-október adatok azt mutatják, hogy a személyautó-piacon a hazai részesedés nem erodálódott, hanem kissé nőtt. A belföldi piacon eladott személyautók 64,7%-a import; tavaly ez az arány 70,2% volt. A könnyű haszonjárművek szegmensében az import aránya 79,2 százalékról 75,6 százalékra csökkent. Az OSD adataival az autók hazai aránya 35, a könnyű haszonjárműveknél 24 százalék körüli. Tehát Törökországban minden harmadik eladott autó és minden negyedik könnyű haszonjármű hazai gyártmányú.
Ez a növekedés azonban nem a hazai gyártás megerősödésének, hanem a piac összeomlásának a következménye. Az importautók értékesítése 23,5 százalékkal visszaesett; a teljes hazai piac 15,1 százalékkal zsugorodott, az autópiac pedig körülbelül 17 százalékkal zsugorodott. Az október önmagában összefoglalja a képet: 64.939 autót adtak el, és a piac 28,4 százalékkal csökkent, ezzel 2023 óta a legalacsonyabb októberi szintre került. A hazai arány emelkedését az táplálja, hogy a torta, amelyből az arányt számolják, drámai módon összezsugorodott. Másrészt ennek az aránynak a tartalma is megváltozott: Miközben az Egea gyökeres hazai modell eltűnt a történelemből, az űrt a Togg töltötte be.
Ki, kitől vette el az arányt
A lajstromozási adatok szerint a januar-október időszakban a Renault 105.417 darabbal, 10,5 százalékos növekedéssel vezet; a Volkswagen 58.754 darabbal 9,8 százalék, a Hyundai 52.186 darabbal 1 százalékot veszített, a Toyota 51.556 darabnál maradt. Októberben 62.097 autót regisztráltak a forgalomba; a Renault 14,5 százalékkal vezetett, a Togg 11,7 százalékkal második, a Volkswagen 11,1 százalékkal harmadik lett. A Togg T10X a forgalmazói adatok szerint októberben 4.059 darabbal a hónap legkelendőbb autója lett; a szeptemberi 6.692 darabos értékesítés pedig a márka addigi legmagasabb második havi teljesítménye volt. A Togg aránya az autóértékesítéseken belül körülbelül 10,5 százalékra emelkedett, és az elektromos szegmensben a T10X és a T10F osztozott az első két helyen.
Tehát a hazai arány új architektúrájában a régi típusú hatchback és szedán gyártásból való kiszállás mellett a hazai elektromos márka felemelkedése áll. A kapacitáskihasználtsági arány is mutatja ennek az átmeneti időszaknak a költségét: a 61 százalékos átlag azt jelenti, hogy az autógyártás a 2013 körüli szintekre, tehát 13 évvel korábbra terugregett. Októberben a kapacitáskihasználtság 68,1 százalékra emelkedése az év végé enyhe fellendülés jeleként olvasható.
| Mutató | 2026. januar-október | Változás |
|---|---|---|
| Összes gyártás | 1.092.519 darab | -6 százalék |
| Autógyártás | 592.163 darab | -17,4 százalék |
| Haszonjármű-gyártás | Emelkedésben | +12 százalék |
| Összes export (darab) | 779.557 darab | -9 százalék |
| Exportbevétel | 35,2 milliárd dollár | +3 százalék |
| Hazai piac | 916.149 darab | -15,1 százalék |
| Hazai arány az autóknál | 35 százalék | Pozitív irányban |
Az aktályadó alapja és a hitelfal hogyan formálta a piacot
A piac ekkora összehúzódásának oka nem a keresleti oldalon van, hanem elsősorban az adó- és finanszírozási szabályozásokban. A 2026 júliusában hatályba lépett szabályozással az autóknál 100.000 TL-es minimális fix aktályadót, azaz alapadót vezettek be, és az aktályadó-mértékekhez fokozatos rendszert adtak hozzá. Az adóalap küszöbe is meghatározó: amíg az adómentes ár nem haladja meg az 1.650.000 TL-t, a járművek 25 százalék aktályadót fizetnek, a határ felett viszont a mérték 55 százalékra ugrik. Ez a küszöb szinte fegyverré változtatta az árlistákat; a gyártók és a forgalmazók arra törekednek, hogy modelljeiket a küszöb alatt tartsák.
A hitelek terén a helyzet még keményebb. Miközben az új autók átlagos ára megközelíti a 2 millió TL-t, az egyéni gépjárműhitel kerete 300 ezer TL-re korlátozott, és 2 millió TL-t meghaladó végösszegű járművekre nem vehető fel egyéni hitel. Benzines és dízel járműveknél a 12 hónapnál hosszabb futamidő korlátozott, míg az elektromos járműveknél a hitelfeltételek rugalmasabbak. Egy 36 százalékos irányadó kamatlábú környezetben ez az aszimmetria természetesen az elektromos járművek és a küszöb alatti modellek felé tereli a keresletet. A novemberi kampányokban felbukkanó, korlátozott kamatmentes hitelajánlatok is ebben a keretben maradnak.
A bevételek alakulása jól összefoglalja az ellentmondást: a gépjármű-forgalmi adó (OTV) beszedése az év első 10 hónapjában 589 milliárd TL volt; októberben a piac 30,12 százalkkal zsugorodott, miközben a beszedés 26,38 százalékot esett. Járművenként egyre több adót fizetnek, de ahogy csökkennek az értékesítések, összességében a kassza is kisebb lesz. Októberben az autóipar 4 milliárd 32 millió dolláros exportjával Törökország exportjának első helyén állt, a teljes exportban elért részesedése elérte a 15,6 százalékot; az év egészében a szektor 35,2 milliárd dollárral, 17 százalékos részesedéssel megőrizte vezető pozícióját.
Valóban erodálódik a hazai autó részesedése?
A kérdés egyértelmű válasza ez: a 2026 január-októberi adatok szerint nem, az autópiacon a hazai részesedés 35 százalék körüli szintjén enyhén a tavalyi év felett van; de ez a javulás nem egy egészséges növekedés, hanem annak eredménye, hogy az import gyorsabban omlott össze, mint a hazai értékesítések. Ugyanebben az időszakban a hazai autógyártás 125 ezer darappal csökkent, a két nagy gyártó autógyártó sorai jelentős termelésveszteséget szenvedtek el, és az Egea kiszállásával a piac egyik legpatinásabb hazai modellje eltűnt a történelembe. A hazai részesedés jövője már nem a klasszikus értelemben vett hatchback-gyártásban keresendő; hanem abban, hogy a Togg a nyilvántartási rangsorban a második helyre került, és vezető pozíciót épített ki az elektromos szegmensben.
Ahogy ezt mindenki tudja, aki beletette a kezét ebbe a szakmába, az autóiparban a részesedési statisztikák az átmeneti ingadozásokkal könnyen félrevezetőek. A valóban meghatározó az, hogy a gyártási bázis mely termékek felé mozdul el, és az export tartja-e talpon ezt a bázist. A jelenlegi képen az export sikeresen betölti ezt a szerepet: bár a darabszám esik, a bevétel nő, és a kereskedelmi járműgyártás dollárban kompenzálja az autóknál keletkezett hiányt. A belső piac pedig az OTV-alap, a jövedelemalap küszöbe és a hitelkorlátok által szűkített térben új egyensúlyt keres, amelyben a hazai elektromos márka előtérbe kerül. A hazai autó története nem egy részesedési erózió; hanem egy iparág átmeneti időszaka, amely gyártási bázisát és technológiáját a nulláról építi újjá.
Források
- OSD - Kezdőlap / 2026 októberi eredmények
- OSD adatok és a tőzsdei cégek
- 10 hónapos autóipari kép: a termelés 6, a belső piac 15 százalékot csökkent
- Az autóipar októberben 4 milliárd dolláros exporttal az első helyen
- 2026 októberi autóeladások
- 2026 októberi autónyilvántartások
- Új ÖTV-szabályozás (2026. július)
- Finanszírozási és gépjárműhitel-keretek az autóiparban
- Éles visszaesés az autóeladásokban: Szűkül a belföldi piac
- 2026 októberi autóeladások: Togg T10X vezet