La offensive d'octobre de Togg : quel impact sur le marché du financement à taux zéro ?
Partagez cette page
La campagne lancée par Togg en octobre propose à la fois des options de crédit à court terme à 0 % d'intérêt et un financement longue durée de 48 mois à 2,95 % d'intérêt pour la T10X et la T10F ; en contrepartie, un apport initial élevé est exigé de l'acheteur. En résumé, l'intérêt est ramené à zéro, mais le coût est déplacé vers l'apport initial et la courte durée. Compte tenu de la contraction de 27,8 % du marché automobile en septembre, l'objectif de ce mouvement est clair : conserver le leadership du marché.
Points forts
- L'apport initial sur la T10X peut descendre jusqu'à 584 980 TL ; le montant restant est financé par un crédit à court terme à 0 % d'intérêt.
- Condition pour ceux qui veulent une durée longue : 1,7 million de TL, 48 mois, 2,95 % d'intérêt, mensualité de 78 008 TL .
- En septembre 2026, les ventes d'automobiles ont reculé de 27,8 % pour s'établir à 63 736 unités.
- La Togg T10X, avec 4 237 unités, a été le modèle le plus vendu de tous les automobiles en septembre.
- Un an de recharge Toggen d'une valeur de 3 000 kWh est offert aux bénéficiaires du pack longue durée.
Le contenu concret de la campagne : quelles conditions pour quel véhicule ?
Le pack annoncé pour la période d'octobre comprend des combinaisons de crédit différentes pour la T10X V2 et la T10F V2. Les options à 0 % d'intérêt sont limitées aux courtes durées : 6, 8 ou 12 mois au maximum. Plus la durée est courte, plus le montant de crédit utilisable augmente ; en contrepartie, la mensualité atteint des proportions considérables. La campagne s'applique également à un nombre limité de véhicules et ne concerne que les particuliers.
| Modèle | Montant du crédit | Durée | Mensualité |
|---|---|---|---|
| T10F V2 | 1 000 000 TL | 6 mois | 166 667 TL |
| T10F V2 | 800 000 TL | 8 mois | 100 000 TL |
| T10F V2 | 600 000 TL | 12 mois | 50 000 TL |
| T10X V2 | 800 000 TL | 6 mois | 133 334 TL |
| T10X V2 | 600 000 TL | 8 mois | 75 000 TL |
| T10X V2 | 400 000 TL | 12 mois | 33 334 TL |
| T10X et T10F V2 | 1 700 000 TL | 48 mois | 78 008 TL (2,95 % d'intérêt) |
Le point remarquable de la liste est que les options à 0 % d'intérêt ne financent pas la totalité du véhicule. Le montant non couvert par le crédit doit être payé en apport initial. Selon le calcul paru dans la presse, sur une T10X de 1 909 048 TL, l'apport initial peut descendre jusqu'à 584 980 TL. C'est pourquoi les nouvelles de la campagne ont été présentées aux lecteurs avec des titres du type « 585 mille TL et Togg vous l'offre ». De son côté, NTV a mis en avant, à partir d'une combinaison différente, le cadre « un Togg neuf pour 711 mille livres, des mensualités de 33 mille livres » ; les deux sont des facettes différentes des mêmes packs.
Que montre la grille tarifaire d'octobre 2026 ?
Avant d'évaluer le financement, il faut regarder le côté des prix. Sur la T10X, l'entrée de gamme V1 RWD Standard Range est à 1 909 048 TL ; la V1 RWD Long Range à 2 219 668 TL, la V2 RWD Long Range à 2 411 000 TL, et la V2 4More Obsidienne à 3 218 137 TL. Sur la T10F, le tableau est similaire : V1 RWD Standard Range 1 884 980 TL, V1 RWD Long Range 2 195 600 TL, V2 RWD Long Range 2 370 930 TL, V2 4More 3 217 937 TL. Le prix clé en main inclut la taxe ÖTV, la TVA, la MTV, la plaque et les frais d'immatriculation ; hors assurance responsabilité civile et assurance tous risques. Les campagnes ne sont pas cumulables et Togg se réserve le droit de modifier les conditions sans préavis.
Le vrai coût du 0 % : où regarder ?
Après plus de trente ans à observer ce marché, je peux le dire sans hésiter : un taux de 0 % ne signifie jamais de l'argent gratuit. Autrefois, quand les banques promettaient un taux zéro, le risque était déversé dans les frais cachés ; aujourd'hui, le tableau n'est pas très différent. Dans le pack de Togg, le coût revient par deux canaux plutôt que par les intérêts : un apport élevé et une durée courte. Avec l'option 6 mois, une mensualité de 166 667 TL n'est pas une ligne budgétaire ordinaire pour un acheteur particulier de voiture en Turquie. Ceux qui optent pour une durée plus longue paient cette fois un taux de 2,95 %, ce qui est considéré comme bas dans les conditions actuelles du marché, mais ce n'est pas zéro.
Il y a aussi les frais côté banque. Dans les banques partenaires, des postes comme les frais de dossier ou les frais de constitution de gage restent en dehors de la mention « 0 % d'intérêt ». Dans la campagne de Yapı Kredi, on voit des montants comme des frais de dossier de 5 pour mille (+15 % de BSMV) et des frais de gage (350,92 TL). Par ailleurs, les règles de la BDDK tracent les limites : pour les véhicules dont la valeur facturée finale est inférieure ou égale à 2,5 millions TL, un crédit peut être accordé jusqu'à 70 % au maximum du montant de la facture, avec une durée allant jusqu'à 48 mois ; dans la fourchette de 2,5 à 5 millions TL, ce taux descend à 50 % et à 36 mois. C'est dans ce cadre seulement que la campagne peut trouver sa place.
Les plateformes de réclamations recueillent aussi des plaintes d'utilisateurs concernant les campagnes de crédit sans intérêt ; les problèmes d'écran de paiement et les demandes de garantie de prix ressortent. Il ne faut pas généraliser à partir de réclamations isolées, mais des conditions comme la prise en compte du prix à la date de livraison et la répercussion sur l'utilisateur des changements de taxes et droits doivent être notées comme des incertitudes de coût que l'acheteur doit connaître à l'avance.
Pourquoi le marché s'est-il autant rétréci ?
Pour comprendre le coup de Togg, il suffit de regarder le tableau de septembre. Le marché total des automobiles et véhicules utilitaires légers a reculé de 24,33 %, tombant à 83 469 unités ; du côté des automobiles, la baisse a atteint 27,80 %, descendant à 63 736 unités. Le marché des véhicules utilitaires légers s'est également contracté de 10,42 %. C'est déjà un mois brutal ; de plus, le tableau d'août était similaire : le marché total avait reculé de 20,28 % et le marché automobile de 25,16 %. Sur la période janvier-septembre, les ventes d'automobiles ont chuté de 15,45 % à 627 977 unités, et les ventes totales ont reculé à 803 465 unités.
Cela dit, la perspective historique est importante : le marché de septembre est resté au-dessus de la moyenne des mois de septembre sur 10 ans. Autrement dit, ce dont nous parlons n'est pas un effondrement absolu, mais un refroidissement par rapport aux niveaux records de l'année précédente. Autrefois, les taux de crédit étaient élevés mais la demande était patiente ; aujourd'hui, la demande existe, mais les conditions de financement sont devenues ce qui détermine directement la décision de l'acheteur. Et c'est précisément à ce moment que les constructeurs activent une baisse du financement plutôt qu'une baisse des prix.
Situation côté électrique : qui mène ?
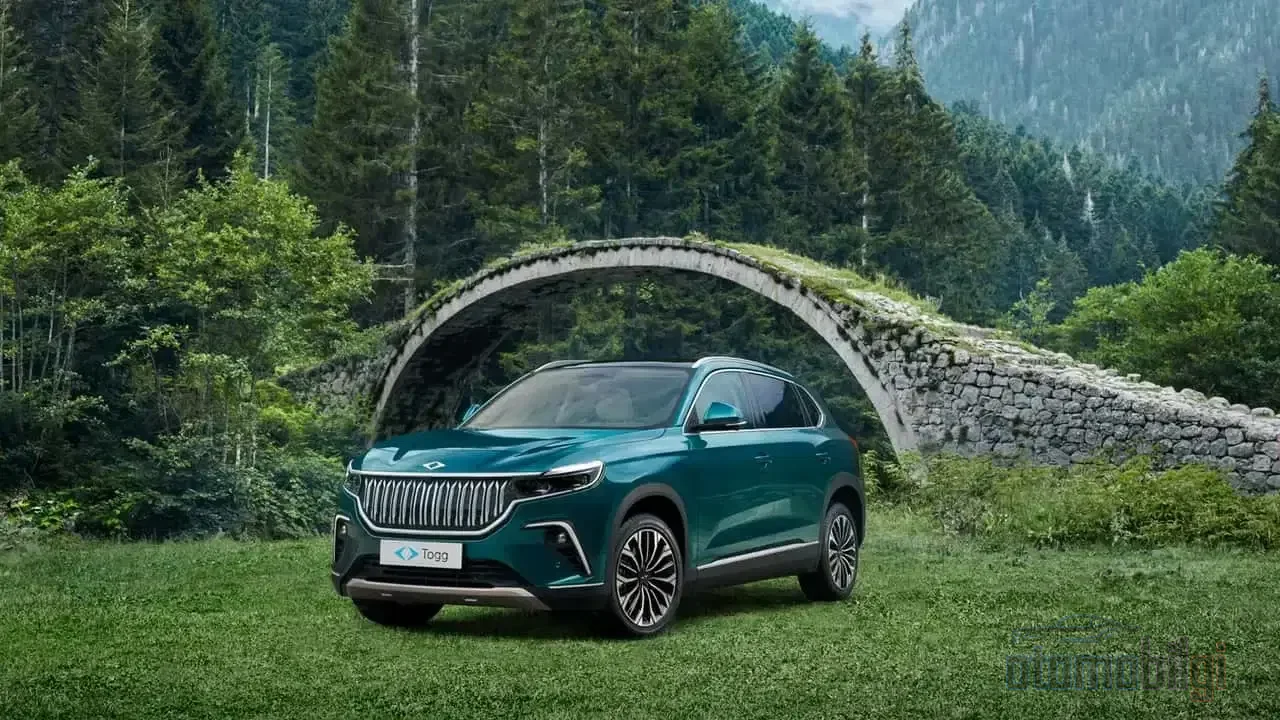
Le deuxième pilier de la campagne, c'est la concurrence sur le marché des véhicules électriques. Au classement des voitures électriques les plus vendues en septembre, la T10X domine avec 4 237 unités ; elle est suivie par la T10F avec 2 455 unités. La Tesla Model Y est troisième avec 1 725 unités, et la Kia EV2 quatrième avec 809 unités. Plus frappant encore : la T10X est devenue le modèle le plus vendu du mois parmi toutes les voitures, pas seulement chez les électriques. Cela consolide la position de Togg, qui a terminé la première moitié de 2026 en tête avec 21 248 ventes de voitures électriques et une part de marché de 26,3 %.
Cependant, le tableau n'est pas entièrement rose. Bien que la part de marché des voitures électriques ait grimpé à 18,5 % au premier semestre, les ventes en volume ont reculé de 5,3 %. L'élan d'un marché qui avait atteint 192 000 unités en 2025 avec une hausse de 82,3 % ralentit en 2026. Par ailleurs, la pression de la Tesla Model Y et de nouvelles portes d'entrée comme la Kia EV2 montrent que le segment électrique n'est plus uniquement le jardin de Togg. Il existe aussi des rapports selon lesquels Togg aurait un moment glissé à la deuxième place sur le marché électrique avec 2 029 unités ; la période concernée étant incertaine, il ne faut pas juger cette donnée isolément, mais cela suggère que la concurrence se rapproche dangereusement.
Pourquoi cette campagne maintenant ?
La réponse est simple : stimuler la demande non pas par le canal des prix, mais par celui du financement. Alors que le pack d'octobre propose aux acheteurs particuliers une option à court terme à 0 % d'intérêt, il offre aux acheteurs professionnels et aux flottes un financement à 100 % auprès des banques partenaires ; pour les flottes, l'intégralité du dispositif intelligent est couverte par le financement. Autrement dit, la campagne ne vise pas seulement la vitrine, mais aussi la demande professionnelle qui constitue le volume. Une remise de 20 % sur le service de recharge Trugo tout au long du mois d'octobre complète également le pack ; comme l'infrastructure de recharge est le sujet le plus débattu de l'expérience de propriété d'un véhicule électrique, ce type d'ajout a un sens stratégique en plus de l'avantage des mensualités.
Résultat pratique pour l'acheteur : quel pack convient à qui ?
Pour un acheteur disposant d'une trésorerie solide, d'un apport compris entre 600 000 et 800 000 TL et d'un budget lui permettant d'assurer ensuite de grosses mensualités tous les 3 à 4 mois, le court terme à 0 % d'intérêt constitue un avantage sérieux. Ne pas payer d'intérêts retourne les calculs en sa faveur à l'horizon de 6 à 12 mois. En revanche, l'acheteur souhaitant répartir la charge des mensualités se tournera inévitablement vers l'option à 2,95 % sur 48 mois ; les intérêts à y payer doivent être perçus comme le prix du confort. Le cadeau de recharge Toggen de 3 000 kWh par an est, lui, un véritable atout, surtout pour ceux qui font beaucoup de kilomètres.
- Court terme (0 % d'intérêt) : coût total réduit, mais apport et mensualités élevés.
- 48 mois / 2,95 % : mensualités raisonnables, mais paiement d'intérêts et engagement plus long.
- Dans les deux cas, les banques ont toute latitude pour l'octroi de crédits ; Togg n'a aucun pouvoir d'intervention dans ce processus.
En somme, il s'agit d'un mouvement mesuré et calculé, destiné à ne pas laisser le leadership à la porte dans une période de marché en contraction. Togg, plutôt que de casser les prix, assouplit le financement, préservant ainsi à la fois le volume des ventes et la valeur de la marque. Côté acheteur, la phrase à lire est claire : le 0 % d'intérêt n'est pas une remise, c'est un outil qui modifie le calendrier du paiement. Pour qui cela fonctionne dépend entièrement de la discipline budgétaire.
Sources
- Conditions de financement et options de paiement | Togg
- Liste de prix Togg T10F
- La campagne d'octobre de Togg a été annoncée | NTV
- Une nouvelle période commence chez Togg ! Ceux qui paient 585 000 TL obtiendront un Togg avec l'avantage d'un taux d'intérêt zéro | Yeni Şafak
- Les ventes d'automobiles ont reculé de 27,80 % en septembre 2026 | Données ODMD
- Communiqué de presse de l'ODMD, septembre 2026
- Freinage brutal sur les ventes automobiles en septembre | BloombergHT
- Marché des véhicules électriques - premier semestre 2026 | Araclo
- FOCUS : La course mondiale des véhicules électriques et l'ascension de la Turquie | Anadolu Ajansı
- Togg a décroché la leadership sur le marché des automobiles électriques | TRT Haber
- Campagne de crédit automobile Togg 2026 | HangiKredi
- Crédit véhicules Togg marques conventionnées | Yapı Kredi
- Plaintes et avis des utilisateurs sur les crédits sans intérêt Togg | Şikayetvar