El movimiento de Togg en octubre: ¿cómo afecta al mercado de financiamiento sin intereses?
Comparte esta página
La campaña que Togg activó en octubre ofrece en conjunto opciones de crédito a corto plazo con 0% de interés y financiamiento a largo plazo de 48 meses con un interés del 2,95% para el T10X y el T10F; a cambio, se exige al comprador un elevado pago inicial. En resumen, el interés se reduce a cero, pero el costo se desplaza hacia el pago inicial y el plazo corto. Considerando que el mercado de automóviles se contrajo un 27,8% en septiembre, el objetivo de este movimiento es evidente: mantener el liderazgo del mercado.
Lo más destacado
- El pago inicial del T10X puede bajar hasta 584.980 TL; el monto restante se financia con un crédito a corto plazo con 0% de interés.
- Condición para quienes quieran plazo largo: 1,7 millones de TL, 48 meses, 2,95% de interés, cuota mensual de 78.008 TL .
- En septiembre de 2026, las ventas de automóviles cayeron un 27,8% y retrocedieron hasta 63.736 unidades.
- El Togg T10X, con 4.237 unidades, fue el modelo más vendido entre todos los automóviles en septiembre.
- Quienes se beneficien del paquete a largo plazo reciben de regalo un año de carga Toggen con un valor de 3.000 kWh.
El contenido concreto de la campaña: ¿qué condición aplica a cada vehículo?
El paquete anunciado para el período de octubre incluye combinaciones de crédito diferentes entre sí para el T10X V2 y el T10F V2. Las opciones con 0% de interés están limitadas a plazos cortos: 6, 8 o como máximo 12 meses. Cuanto más corto es el plazo, mayor es el monto de crédito disponible; a cambio, la cuota mensual alcanza dimensiones nada desdeñables. Además, la campaña es válida para un número limitado de vehículos y cubre únicamente a usuarios particulares.
| Modelo | Monto del crédito | Plazo | Cuota mensual |
|---|---|---|---|
| T10F V2 | 1.000.000 TL | 6 meses | 166.667 TL |
| T10F V2 | 800.000 TL | 8 meses | 100.000 TL |
| T10F V2 | 600.000 TL | 12 meses | 50.000 TL |
| T10X V2 | 800.000 TL | 6 meses | 133.334 TL |
| T10X V2 | 600.000 TL | 8 meses | 75.000 TL |
| T10X V2 | 400.000 TL | 12 meses | 33.334 TL |
| T10X y T10F V2 | 1.700.000 TL | 48 meses | 78.008 TL (2,95% de interés) |
Lo llamativo de la lista es que las opciones con 0% de interés no financian la totalidad del vehículo. El monto que quede fuera del crédito debe pagarse como entrada. Según el cálculo publicado en la prensa, en un T10X de 1.909.048 TL la entrada puede bajar hasta 584.980 TL. Por eso, las noticias sobre la campaña se presentaron al lector con titulares como "Togg se cierra entregando 585 mil TL". Por su parte, en NTV destacó un encuadre diferente basado en otra combinación: "Togg nuevo por 711 mil liras, con cuotas de 33 mil liras"; ambas son facetas distintas de los mismos paquetes.
¿Qué muestra la lista de precios de octubre de 2026?
Antes de evaluar el financiamiento, hay que mirar el lado de los precios. En el T10X, el nivel de entrada V1 RWD Standard Range cuesta 1.909.048 TL; el V1 RWD Long Range, 2.219.668 TL; el V2 RWD Long Range, 2.411.000 TL, y el V2 4More Obsidian, 3.218.137 TL. En el T10F el panorama es similar: V1 RWD Standard Range 1.884.980 TL, V1 RWD Long Range 2.195.600 TL, V2 RWD Long Range 2.370.930 TL y V2 4More 3.217.937 TL. Al precio llave en mano se incluyen el impuesto especial al consumo (ÖTV), el IVA, el MTV, la placa y los gastos de registro; quedan excluidos el seguro de circulación y el seguro a todo riesgo. Las campañas no son acumulables y Togg se reserva el derecho de modificar las condiciones sin previo aviso.
El costo real del 0% de interés: ¿dónde hay que mirar?
Como alguien que lleva más de treinta años observando este mercado, puedo decir con tranquilidad: un 0 % de interés no significa dinero gratis, jamás. Antes, cuando los bancos prometían interés cero, acumulaban el riesgo en costes ocultos; ahora el panorama no es muy diferente. En el paquete de Togg, el coste regresa por dos vías en lugar del interés: una entrada alta y un plazo corto. La cuota mensual de 166.667 TL en la opción de 6 meses no es una partida de presupuesto ordinaria para un comprador particular de automóviles en Turquía. Los que alargan el plazo ahora pagan un 2,95 % de interés, lo cual se considera bajo en las condiciones actuales del mercado, pero no es cero.
También están los gastos del lado del banco. En los bancos concertados, conceptos como la comisión de concesión y las tasas de constitución de prenda quedan fuera de la cifra del 0 % de interés. En la campaña de Yapı Kredi aparecen importes como la comisión de concesión del 0,5 % (+15 % de BSMV) y las tasas de prenda (350,92 TL). Además, las normas del BDDK trazan los límites: en vehículos con un valor final de factura de 2,5 millones de TL o menos, se puede obtener un crédito de hasta el 70 % del importe de la factura, con un plazo de hasta 48 meses; en el rango de 2,5 a 5 millones de TL, esa proporción baja al 50 % y a 36 meses. La consolidación de la campaña solo es posible dentro de este marco.
En las plataformas de reclamaciones también existen quejas de usuarios sobre campañas de crédito sin intereses; destacan los problemas con la pantalla de pago y las demandas de garantía de precio. Hay que evitar convertir quejas aisladas en generalizaciones, pero condiciones como la toma como base del precio en la fecha de entrega y la traslación al usuario de los cambios de impuestos y tasas deben anotarse como incertidumbres de coste que el comprador debe conocer de antemano.
¿Por Qué el Mercado se Ha Reducido Tanto?
Para entender el movimiento de Togg basta con mirar el panorama de septiembre. El mercado total de automóviles y vehículos comerciales ligeros se contrajo un 24,33 % y retrocedió hasta las 83.469 unidades; la caída en el segmento de automóviles fue del 27,80 %, hasta 63.736 unidades. El mercado de vehículos comerciales ligeros también se contrajo un 10,42 %. Este mes es duro por sí solo; además, en agosto el panorama fue similar: el mercado total se había reducido un 20,28 % y el de automóviles un 25,16 %. En el periodo de enero-septiembre, las ventas de automóviles retrocedieron un 15,45 % hasta 627.977 unidades, y las ventas totales hasta 803.465 unidades.
Sin embargo, la perspectiva histórica es importante: el mercado de septiembre se mantuvo por encima de la media de los septiembres de los últimos 10 años. Es decir, de lo que hablamos no es de un colapso absoluto, sino de una moderación respecto a los niveles récord del año anterior. Antes los intereses de los créditos eran altos, pero la demanda era paciente; ahora hay demanda, pero las condiciones de financiación se han convertido en el factor que determina directamente la decisión del comprador. Y es precisamente en este punto donde los fabricantes activan la reducción de la financiación en lugar de la reducción de precios.
La Situación en el Lado Eléctrico: ¿Quién Lidera?
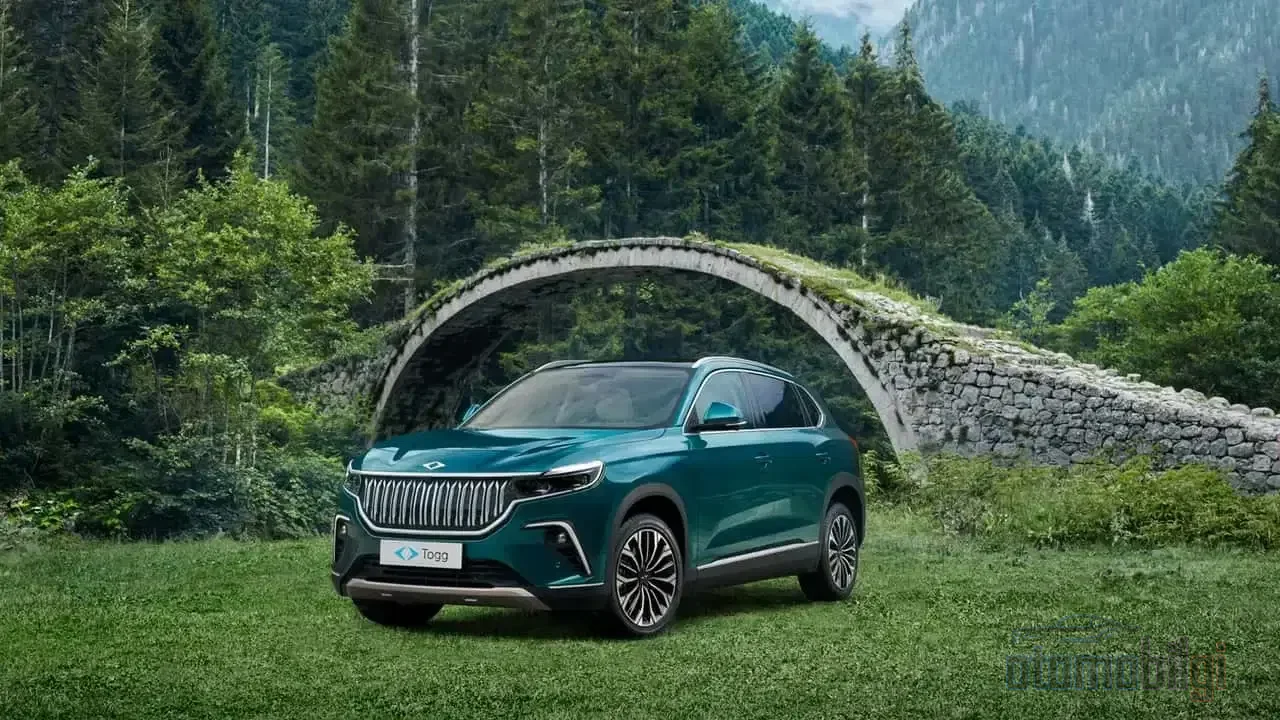
El segundo pilar de la campaña es la competencia en el mercado eléctrico. En el ranking de los automóviles eléctricos más vendidos de septiembre, el T10X lidera con 4.237 unidades; le sigue el T10F con 2.455 unidades. El Tesla Model Y es tercero con 1.725 unidades y el Kia EV2 cuarto con 809 unidades. Lo más llamativo es esto: el T10X se convirtió no solo en el más vendido entre los eléctricos, sino el modelo más vendido del mes entre todos los automóviles. Esto consolida la posición de Togg, que cerró el liderazgo del primer semestre de 2026 con 21.248 ventas de automóviles eléctricos y una cuota de mercado del 26,3%.
Sin embargo, el panorama no es del todo optimista. Aunque la cuota de mercado de los automóviles eléctricos subió al 18,5% en el primer semestre, las ventas en unidades retrocedieron un 5,3%. El impulso del mercado, que en 2025 alcanzó las 192 mil unidades con un aumento del 82,3%, se ha ralentizado en 2026. Por otro lado, la presión del Tesla Model Y y nuevas puertas de entrada como el Kia EV2 demuestran que el segmento eléctrico ya no es exclusivamente el jardín de Togg. También hay informes de que en algún periodo Togg retrocedió al segundo lugar en el mercado eléctrico con 2.029 unidades; dado que el periodo es incierto, no sería correcto juzgar este dato por sí solo, pero sugiere que la competencia se está acercando peligrosamente.
¿Por qué la campaña ahora?
La respuesta es simple: revitalizar la demanda no por el canal de precios, sino por el canal de financiamiento. Mientras el paquete de octubre ofrece a los compradores individuales opciones a corto plazo con un 0% de interés, a los compradores corporativos y de flotas les otorga un 100% de apoyo financiero en bancos concertados; en las flotas, el dispositivo inteligente completo queda incluido en el financiamiento. Es decir, la campaña no apunta solo a la vitrina, sino también a la demanda corporativa que genera el volumen. Durante todo octubre, un 20% de descuento en el servicio de carga de Trugo también es parte complementaria del paquete; dado que la infraestructura de carga es el tema más debatido de la experiencia de propiedad de un vehículo eléctrico, este tipo de extras tienen un significado estratégico junto con la ventaja de las cuotas.
Resultado práctico para el comprador: ¿qué paquete es adecuado para quién?
Para un comprador con un flujo de caja sólido, un pago inicial de entre 600 y 800 mil TL y un presupuesto que permita afrontar grandes cuotas cada 3-4 meses, el plazo corto con 0% de interés es una ventaja considerable. No pagar intereses invierte las matemáticas a su favor en un horizonte de 6-12 meses. En cambio, el comprador que quiera distribuir la carga de las cuotas inevitablemente recurrirá a la opción de 48 meses al 2,95%; los intereses a pagar deben verse como el precio de la comodidad. El regalo de carga anual Toggen de 3.000 kWh, por su parte, es un extra con valor real, especialmente para quienes hacen muchos kilómetros.
- Plazo corto (0% de interés): costo total bajo, pero pago inicial alto y cuotas altas.
- 48 meses / 2,95%: cuotas razonables, pero pago de intereses y un compromiso más largo.
- En ambos casos, los bancos tienen plena autoridad en la concesión de créditos; Togg no tiene poder de intervención en este proceso.
En resumen, este es un movimiento moderado y calculado destinado a no dejar el liderazgo a las puertas en un periodo de contracción del mercado. Togg, en lugar de recortar precios, flexibiliza el financiamiento, manteniendo así tanto el volumen de ventas como el valor de la marca. Por el lado del comprador, la frase a leer es clara: el 0% de interés no es un descuento, es una herramienta que cambia el momento del pago. Para quién funciona depende enteramente de la disciplina presupuestaria.
Fuentes
- Condiciones de Financiamiento y Opciones de Pago | Togg
- Lista de Precios del Togg T10F
- La campaña de octubre de Togg ya está definida | NTV
- ¡Comenzó una nueva etapa en Togg! Quien pague 585 mil TL se llevará el Togg con ventaja de interés cero | Yeni Şafak
- Las Ventas de Automóviles Retrocedieron un 27.80% en Septiembre de 2026 | Datos de ODMD
- Comunicado de Prensa de ODMD, Septiembre de 2026
- Frenazo en las ventas de automoción en septiembre | BloombergHT
- Mercado de Vehículos Eléctricos Primer Semestre de 2026 | Araclo
- FOCO: La Carrera Global de los Vehículos Eléctricos y el Ascenso de Türkiye | Anadolu Ajansı
- Togg se consolidó como líder en el mercado de automóviles eléctricos | TRT Haber
- Campaña de Crédito para Vehículos Togg 2026 | HangiKredi
- Marcas con convenio de crédito para vehículos Togg | Yapı Kredi
- Quejas y comentarios de usuarios sobre el crédito sin intereses de Togg | Şikayetvar