Il piano di Togg per ottobre: come influenzerà il mercato dei finanziamenti a interessi zero?
Condividi questa pagina
La campagna attivata da Togg a ottobre offre insieme opzioni di credito a breve termine con interesse allo 0% e finanziamenti a lungo termine a 48 mesi con interesse al 2,95% per T10X e T10F; in cambio, all'acquirente viene richiesto un acconto elevato. In sintesi, l'interesse viene azzerato, ma il costo viene spostato sull'acconto e sul breve termine. Considerando il calo del 27,8% del mercato automobilistico a settembre, l'obiettivo di questa mossa è chiaro: mantenere la leadership di mercato.
In evidenza
- L'acconto per la T10X può scendere fino a 584.980 TL; l'importo restante viene finanziato con un credito a breve termine a interesse 0%.
- Condizione per chi vuole il lungo termine: 1,7 milioni di TL, 48 mesi, interesse 2,95%, rata mensile 78.008 TL .
- A settembre 2026 le vendite di automobili sono scese a 63.736 unità, con un calo del
- 27,8%. La Togg T10X, con 4.237 unità, è diventata a settembre il modello più venduto tra tutte le automobili.
- A chi usufruisce del pacchetto a lungo termine viene regalato un anno di ricarica Toggen del valore di 3.000 kWh.
Il contenuto concreto della campagna: quali condizioni per quale veicolo?
Il pacchetto annunciato per il periodo di ottobre include combinazioni di credito diverse tra loro per T10X V2 e T10F V2. Le opzioni a interesse 0% sono limitate ai brevi termini: 6, 8 o al massimo 12 mesi. Man mano che la durata si accorcia, aumenta l'importo di credito utilizzabile; in cambio, però, la rata mensile raggiunge dimensioni tutt'altro che trascurabili. La campagna è inoltre valida per un numero limitato di veicoli e copre solo gli utenti privati.
| Modello | Importo del credito | Durata | Rata mensile |
|---|---|---|---|
| T10F V2 | 1.000.000 TL | 6 mesi | 166.667 TL |
| T10F V2 | 800.000 TL | 8 mesi | 100.000 TL |
| T10F V2 | 600.000 TL | 12 mesi | 50.000 TL |
| T10X V2 | 800.000 TL | 6 mesi | 133.334 TL |
| T10X V2 | 600.000 TL | 8 mesi | 75.000 TL |
| T10X V2 | 400.000 TL | 12 mesi | 33.334 TL |
| T10X e T10F V2 | 1.700.000 TL | 48 mesi | 78.008 TL (interesse 2,95%) |
Il punto che colpisce nell'elenco è che le opzioni a interesse 0% non finanziano l'intero veicolo. L'importo non coperto dal credito deve essere pagato come acconto. Secondo il calcolo riportato dalla stampa, su una T10X da 1.909.048 TL l'acconto può scendere fino a 584.980 TL. Per questo le notizie sulla campagna sono state proposte ai lettori con titoli come "Togg chiude con 585 mila TL". Da NTV, invece, ha risaltato una diversa combinazione con la formula "Togg a zero per chi dà 711 mila lire, rate da 33 mila lire"; entrambe sono sezioni diverse degli stessi pacchetti.
Cosa mostra il listino prezzi di ottobre 2026?
Prima di valutare il finanziamento, occorre guardare ai prezzi. Per la T10X, la versione d'ingresso V1 RWD Standart Menzil costa 1.909.048 TL; la V1 RWD Uzun Menzil 2.219.668 TL, la V2 RWD Uzun Menzil 2.411.000 TL, mentre la V2 4More Obsidiyen 3.218.137 TL. Per la T10F il quadro è simile: V1 RWD Standart Menzil 1.884.980 TL, V1 RWD Uzun Menzil 2.195.600 TL, V2 RWD Uzun Menzil 2.370.930 TL, V2 4More 3.217.937 TL. Nel prezzo chiavi in mano sono inclusi ÖTV, IVA, MTV, targa e spese di immatricolazione; assicurazione responsabilità civile e kasko sono escluse. Le campagne non sono cumulabili e Togg si riserva il diritto di modificare le condizioni senza preavviso.
Il costo reale dello 0% di interesse: dove guardare?
Come persona che osserva questo mercato da oltre trent'anni, posso dire con tranquillità: lo 0% di interesse non significa mai denaro gratuito. Un tempo, quando le banche promettevano interessi zero, il rischio veniva scaricato su costi nascosti; oggi il quadro non è molto diverso. Nel pacchetto di Togg, il costo ritorna attraverso due canali al posto dell'interesse: un acconto elevato e una durata breve. Con l'opzione a 6 mesi, una rata mensile di 166.667 TL non è una voce di bilancio ordinaria per un acquirente privato di automobili in Türkiye. Chi si allunga sui tempi paga invece un interesse del 2,95%, che nelle attuali condizioni di mercato si considera basso, ma non è zero.
Ci sono poi le spese lato banca. Presso le banche convenzionate, voci come il costo di erogazione e le spese di costituzione del pegno restano escluse dalla dicitura di interesse 0%. Nella campagna di Yapı Kredi compaiono importi come il costo di erogazione dello 0,5% (+15% BSMV) e le spese di pegno (350,92 TL). Inoltre le regole della BDDK tracciano i limiti: per veicoli con valore fattura finale pari o inferiore a 2,5 milioni di TL è possibile ottenere un prestito fino al massimo del 70% dell'importo fatturato, con durata fino a 48 mesi; nell'intervallo tra 2,5 e 5 milioni di TL la percentuale scende al 50% e la durata a 36 mesi. La campagna trova collocazione nel quadro solo con questi parametri.
Sulle piattaforme di reclami esistono anche lamentele degli utenti relative alle campagne di prestiti senza interessi; emergono problemi con la schermata di pagamento e richieste di garanzia sul prezzo. Non bisogna trasformare reclami singoli in generalizzazioni, ma condizioni come l'assunzione come base del prezzo alla data di consegna e il riverimento all'utente delle variazioni di tasse e imposte dovrebbero essere annotate come incertezze di costo che l'acquirente deve conoscere fin dall'inizio.
Perché il Mercato si è Restringito Così Tanto?
Per capire la mossa di Togg basta guardare il quadro di settembre. Il mercato complessivo di automobili e veicoli commerciali leggeri si è contratto del 24,33%, scendendo a 83.469 unità; il calo sul fronte automobili è stato del 27,80%, scendendo a 63.736 unità. Anche il mercato dei veicoli commerciali leggeri si è ridotto del 10,42%. È di per sé un mese duro; per di più anche ad agosto il quadro era simile: mercato totale in contrazione del 20,28%, mercato automobili del 25,16%. Nel periodo gennaio-settembre le vendite di automobili sono scese del 15,45% a 627.977 unità, mentre le vendite complessive sono arretrate a 803.465 unità.
Detto questo, la prospettiva storica è importante: il mercato di settembre è rimasto sopra la media decennale dei mesi di settembre. Cioè, non stiamo parlando di un crollo assoluto, ma di un raffreddamento rispetto ai livelli da record dell'anno precedente. Un tempo i tassi dei prestiti erano alti ma la domanda era paziente; oggi la domanda c'è, ma le condizioni di finanziamento sono diventate il fattore che determina direttamente la decisione dell'acquirente. Ed è proprio in questo punto che i produttori attivano invece dello sconto sul prezzo uno sconto sul finanziamento.
Situazione sul Fronte Elettrico: Chi Guida?
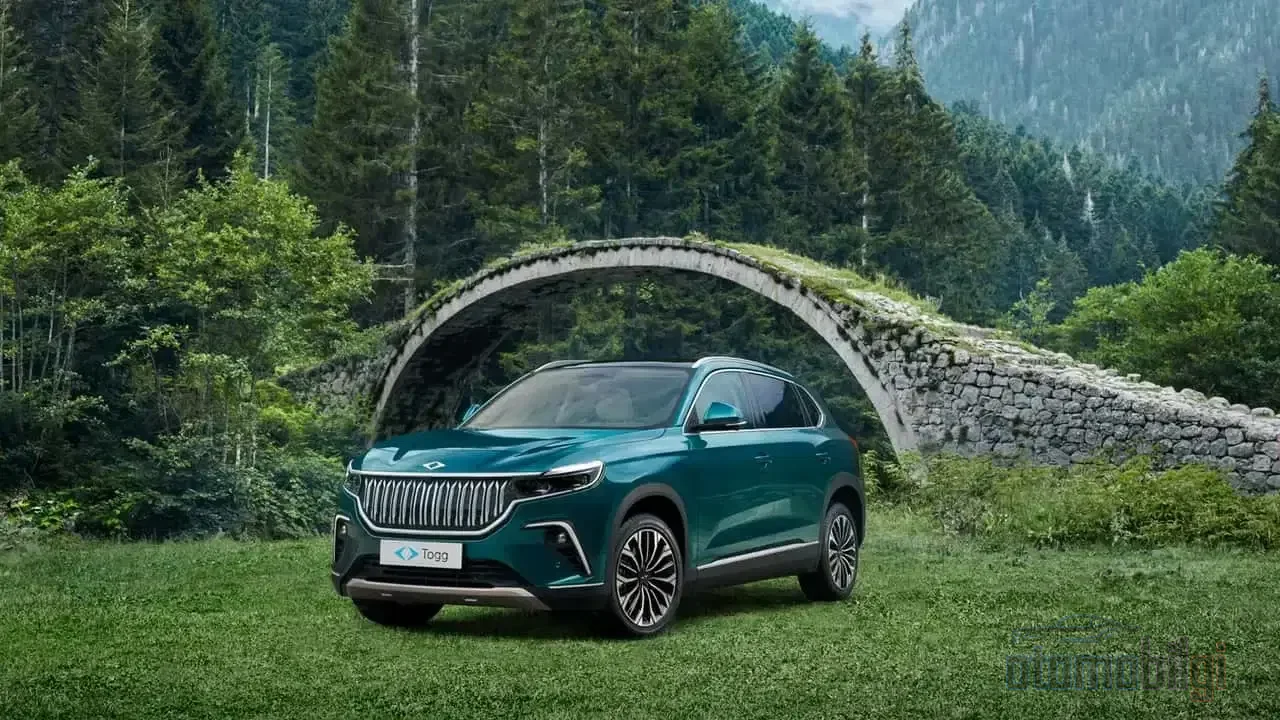
Il secondo pilastro della campagna è la concorrenza nel mercato elettrico. Nella classifica dei settembri delle auto elettriche più vendute, la T10X è al vertice con 4.237 unità; la segue la T10F con 2.455 unità. La Tesla Model Y è terza con 1.725 unità, la Kia EV2 quarta con 809. Più significativo è questo: la T10X è diventata il modello più venduto del mese non solo tra le elettriche, ma tra tutte le automobili. Questo rafforza la posizione di Togg, che ha chiuso il primo semestre del 2026 in testa con 21.248 vendite di auto elettriche e una quota di mercato del 26,3%.
Tuttavia il quadro non è del tutto roseo. Nonostante nel primo semestre la quota di mercato delle auto elettriche sia salita al 18,5%, le vendite in unità sono diminuite del 5,3%. Lo slancio di un mercato che nel 2025 era cresciuto dell'82,3% raggiungendo 192 mila unità, nel 2026 si è rallentato. D'altra parte, la pressione della Tesla Model Y e nuove porte d'ingresso come la Kia EV2 dimostrano che il segmento elettrico non è più soltanto il cortile di Togg. Ci sono anche resoconti di un periodo in cui Togg era scesa al secondo posto nel mercato elettrico con 2.029 unità; poiché il periodo è incerto, non è corretto giudicare questo dato da solo, ma suggerisce che la concorrenza si sta facendo sentire da vicino.
Perché la campagna proprio adesso?
La risposta è semplice: rilanciare la domanda non attraverso il canale dei prezzi, ma quello del finanziamento. Il pacchetto di ottobre offre ai singoli acquirenti opzioni a breve termine con interesse allo 0%, mentre a clienti aziendali e di flotta fornisce il 100% di supporto finanziario presso banche convenzionate; nelle flotte, l'intero smart device rientra nel finanziamento. Quindi la campagna non mira solo alla vetrina, ma anche alla domanda aziendale che genera il volume. Per tutto ottobre, il 20% di sconto sul servizio di ricarica Trugo è parte integrante del pacchetto; poiché l'argomento più discusso dell'esperienza di possesso di un'auto elettrica è l'infrastruttura di ricarica, questo tipo di extra ha un significato strategico accanto al vantaggio delle rate.
Risultato pratico per l'acquirente: quale pacchetto fa per chi?
Per un acquirente con un flusso di cassa solido, un acconto tra 600-800 mila TL e un budget capace di sostenere grandi rate ogni 3-4 mesi, il breve termine a interesse 0% è un vantaggio considerevole. Non pagare interessi, in un orizzonte di 6-12 mesi, ribalta i calcoli a suo favore. Invece, chi vuole distribuire il peso delle rate non potrà che orientarsi verso l'opzione di 48 mesi al 2,95%; gli interessi da pagare qui vanno considerati come il costo della comodità. Il regalo della ricarica Toggen di 3.000 kWh all'anno è un extra dal valore reale, soprattutto per chi percorre molti chilometri.
- Breve termine (interesse 0%): costo totale basso, ma acconto e rate elevati.
- 48 mesi / 2,95%: rate ragionevoli, ma pagamento di interessi e impegno più lungo.
- In entrambi i casi, le banche hanno piena facoltà sulla concessione del credito; Togg non ha alcun potere di intervento in questo processo.
In conclusione, si tratta di una mossa misurata e calcolata, volta a non lasciare la leadership alla porta in un periodo di contrazione del mercato. Togg, invece di rompere i prezzi, flessibilizza il finanziamento, preservando sia il volume delle vendite sia il valore del marchio. Sul versante dell'acquirente, la frase da leggere è chiara: lo 0% di interesse non è uno sconto, ma uno strumento che cambia la tempistica del pagamento. Per chi funziona, dipende interamente dalla disciplina di budget.
Fonti
- Condizioni di Finanziamento e Opzioni di Pagamento | Togg
- Listino Prezzi Togg T10F
- La campagna di ottobre di Togg è stata annunciata | NTV
- Inizia una nuova era per Togg! Chi paga 585 mila TL avrà la Togg con vantaggio a tasso zero | Yeni Şafak
- Le vendite di automobili a settembre 2026 sono diminuite del 27,80% | dati ODMD
- Comunicato stampa ODMD, settembre 2026
- Frenata brusca nelle vendite automobilistiche a settembre | BloombergHT
- Mercato dei veicoli elettrici primo semestre 2026 | Araclo
- FOCUS: La corsa globale nei veicoli elettrici e l'ascesa della Turchia | Anadolu Ajansı
- Togg ha conquistato la leadership nel mercato delle auto elettriche | TRT Haber
- Campagna Finanziamento Veicoli Togg 2026 | HangiKredi
- Togg Finanziamento Veicoli Marchi Convenzionati | Yapı Kredi
- Reclami sui Prestiti Togg Senza Interessi e Recensioni degli Utenti | Şikayetvar