Otonom Sürüşü Yöneten Çipler: Nvidia ve Mobileye
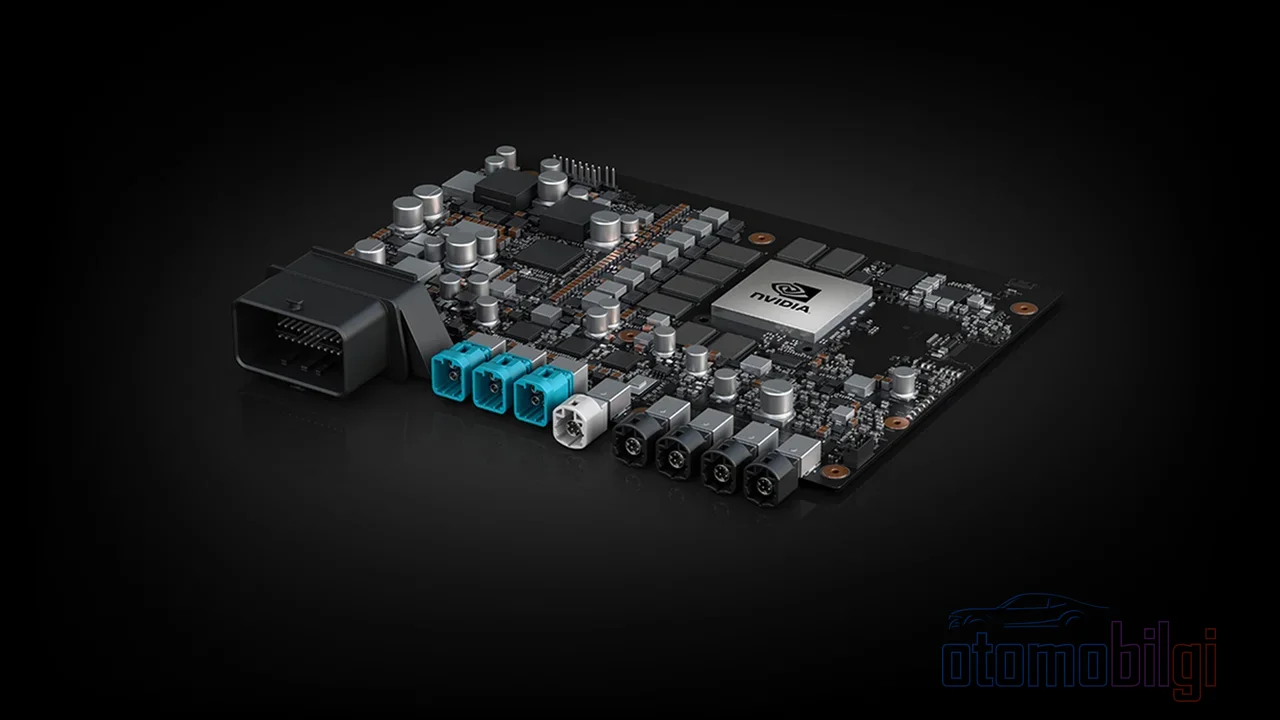
Lidar, radar ve kameralardan saniyede onlarca megabayt veri akıyor. Bunu saniyenin binde birinde karara tabloya çeviren bir beyin lazım. Peki bu beyinleri kim üretiyor ve bu silikon savaşının bedelini kim ödüyor?
Otonom sürüş çipleri nedir ve neden bu kadar önemli?
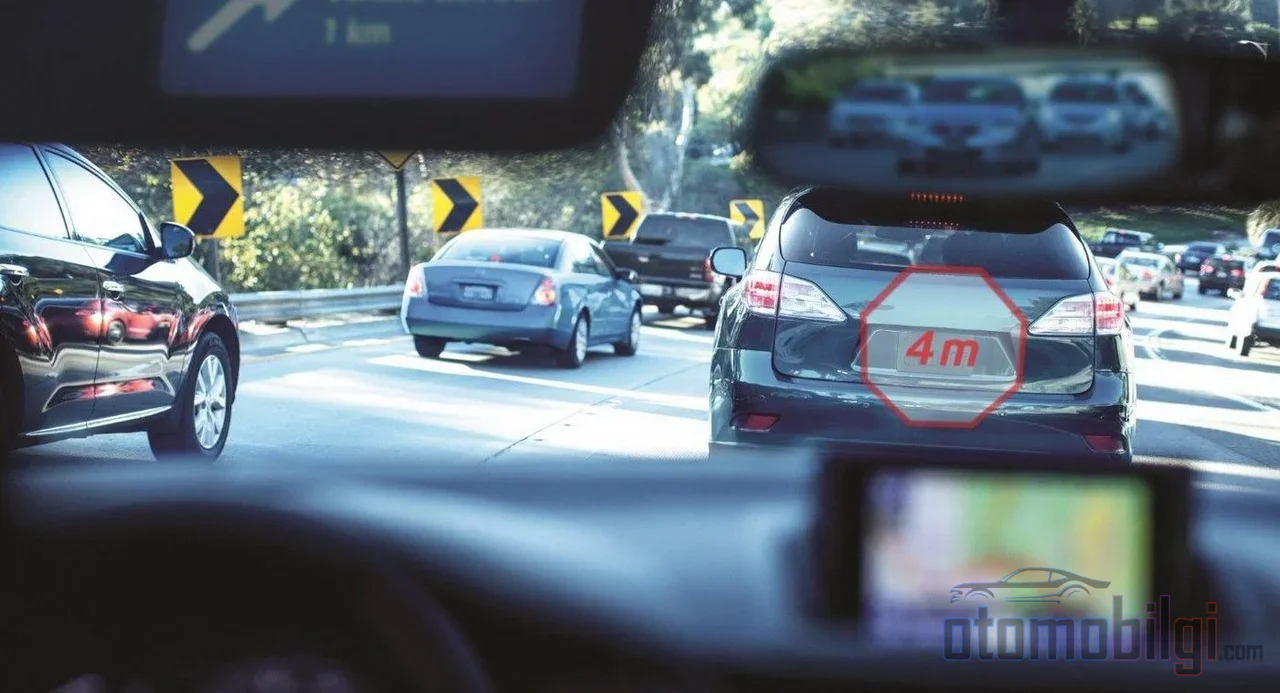
Bir otonom aracın içindeki çipi, daha doğrusu çipinin bulunduğu bilgisayarı, arabanın beyni olarak düşün. Gözlerin (kameralar), kulakların (radar) ve lazerli mesafe ölçerlerin (lidar) topladığı ham veriyi, direksiyonu çeviren ve frene basan komutlara dönüştüren şey tam olarak bu bilgisayar. Robotaksi şirketlerinden biri, kendi sürüş donanımını tanıtırken hesaplamayı sürücünün beynine benzetiyor: ham sensör verisini gerçek zamanlı sürüş komutlarına çeviren organ olarak.
Buradaki ölçek kafa karıştırıcı. Tahminlere göre araçtaki kameralar saniyede 20 ila 60 MB veri üretiyor, lidar 10 ila 70 MB, radar ise daha mütevazı, saniyede yaklaşık 10 KB. Bunu ev internetinin üzerinden akan video gibi düşünme; burada akan veri, arabanın bir sonraki yarım saniyesinde nereye gideceğine karar verecek ham görüntü ve mesafe bilgisidir. Milisaniyeler gecikme, kaza demek. Bu yüzden çip üreticileri arasına girdikleri rekabete milyarlarca dolar yatırıyor.
Ama asıl merak ettiğin soru büyük ihtimalle şu: bu işlemci savaşında kim kazanıyor? Üç büyük oyuncu var, üçünün yolu çok farklı.
Nvidia DRIVE: Oyundan oyun konsoluna benzer bir platform devi
Nvidia'nın otomotiv tarafının yıldızı, DRIVE Orin adlı bir SoC, yani tek çip üzerine kurulmuş komple bir bilgisayar. SoC'nin açılımı system-on-chip; telefonundaki işlemcinin araç versiyonu gibi düşünebilirsin. Üzerine yazılım yükleniyor, sensörler bağlanıyor ve araç artık düşünebiliyor.
Ağustos 2025'te geliştiricilere sunulan yeni nesil DRIVE AGX Thor, bu hikâyenin güncel kahramanı. Nvidia'ya göre Thor, AGX Orin'e kıyasla 7,5 kata kadar daha fazla yapay zekâ hesaplama gücü sunuyor. Daha da önemlisi, otomotiv sektörünün katı fonksiyonel güvenlik (ISO 26262) ve siber güvenlik (ISO 21434) gereksinimlerini karşılayacak şekilde tasarlanmış. Çünkü arabada çalışan bir çip, bilgisayarında çalışan çipten çok daha farklı kurallara tabi; bir oyun çökerse oyunu yeniden başlatırsın, bir sürüş çipi çökerse iş işten geçmiş olur.
Nvidia'nın stratejisi sadece çip satmak değil, bütün bir platformu elinde tutmak. CES 2026'da tanıtılan DRIVE AGX Hyperion, hesaplamadan sensör mimarisine kadar yığını kapsıyor ve şirketin otonom sürüş dünyasındaki kontrolünü sıkılaştırdığı konuşuluyor. Bunun en somut örneği Mercedes-Benz iş birliği: Mercedes'in işletim sistemi MB.OS, Nvidia'nın Hyperion mimarisi ve Alpamayo adlı yazılımıyla birleşiyor. Yani lüks bir Alman otomobilinin beyni, bir Amerikan çip devinin platformu üzerinde çalışacak.
Öne Çıkanlar
- 250 milyon aracı aşan araç, Mobileye EyeQ teknolojisiyle üretildi (2026 2. çeyrek itibarıyla)
- Nvidia DRIVE AGX Thor, önceki nesil Orin'e göre 7,5 kata kadar daha fazla yapay zekâ hesaplama gücü vaat ediyor
- Tesla'nın FSD bilgisayarı çift SoC mimarisi kullanıyor ve 12 ARM Cortex-A72 CPU içeriyor
- Otonom araç çipi pazarının 14,48 milyar dolardan (2026) 35,49 milyar dolara (2034) çıkması bekleniyor
- Intel tahminlerine göre kameralar araçta saniyede 20-60 MB, lidar 10-70 MB veri üretiyor
Mobileye EyeQ: 250 milyon aracın içindeki sessiz dev
Şimdi sahneye çok daha az reklamı yapılan ama sahada en çok kanıtı olan oyuncu çıkıyor: Mobileye. Bu şirket, 2017'de Intel tarafından satın alındı ve EyeQ adlı özel tasarım çipiyle ADAS yani gelişmiş sürücü destek sistemlerinin görünmez altyapısını kurdu. 2025 sonu itibarıyla dünya çapında 230 milyondan fazla araç EyeQ teknolojisiyle üretildi; 2026'nın ikinci çeyreğinde bu rakam 250 milyonu geçti. Beş koltuklu bir arabayı düşünsene; bu sayı dünyadaki bütün arabaların epey bir kısmına denk geliyor. Üstelik 27'den fazla otomobil üreticisi bu çipleri kullanıyor.
Mobileye'nin iddialı ürünlerinden biri SuperVision: 11 kamera ve çift EyeQ 5 High çipi içeren entegre bir bilgisayar. Şirketin tüketici otonom araçları için duyurduğu en yüksek performanslı SoC ise EyeQ Ultra. Beşinci nesil EyeQ ailesi, Seviye 5 yani tam özerk araçları destekleyebilecek kapasitede tanıtılıyor. Yeni nesil EyeQ6H tabanlı bir "Surround ADAS" platformu da 360 derece kamera ve radar halkası, yazılım tanımlı yetenekler ve bazı otoyollarda elde sürüş vaadiyle bir ABD'li üretici tarafından seçildi.
Nvidia'nın açık kaynaklı yaklaşımı karşısında Mobileye'nin konumu ne olacak? Şirketin CEO'su Amnon Shashua, 2026-2027 arasının şirket için büyük bir dönüm noktası olacağını öngörüyor ve Nvidia'nın modelinin pazar konumlarını değiştirecek bir şey olmadığını düşündüklerini ima eden açıklamalar yapıyor. Shashua'nın ısrarla vurguladığı nokta şu: sektördeki duyuru ve heyecan dalgasının bir kısmı gürültü, asıl mesele sahada kanıtlanmış ürün. Bu cümle kime uzatılmalıdır, tartışılır - ama 250 milyon araç, savunulacak güçlü bir argüman.
Tesla neden kendi çipini tasarladı?
Tesla'nın hikâyesi üçü arasında en isyankâr olanı. Şirket önce Nvidia tabanlı işlemciler kullanıyordu, sonra tamamen kendi tasarımı FSD Chip'e geçti. Bu çip 12 ARM Cortex-A72 CPU içeriyor ve Tesla tarafından bir nöral ağ bilgisayarı olarak tanımlandı. Dikkat çeken detay, FSD bilgisayarının çift SoC mimarisine sahip olması: yani kritik hesaplamalar için aynı anda iki işlemci devrede.
Peki neden? Neden hazır platform kullanıp kendi çipini tasarmanın zahmetine giriyorsun? Tesla tarafında anlatılan gerekçe, genel amaçlı Nvidia çiplerinin Tesla'nın ihtiyacına yeterince özelleştirilmemiş olması. Kendi silikonunu tasarladığında, tam senin yapay zekâ modelin için optimize edilmiş, güç tüketimini kontrol edebildiğin bir parça eline geçiyor. Tarif defteri gibi düşün: başkasının tarif defteriyle yemek yapabilirsin ama kendi tarif defterinde tam istediğin tarifi yazarsın. Tabii bunun bedeli var - çip tasarımı inanılmaz pahalı ve riskli bir iş. Üretim tarafında da TSMC gibi dev fabrikalar devrede.
Rakamsal bir not: Nvidia'nın kendi çipinin 320 TOPS yani saniyede trilyon işlem, Tesla'nın çift çipli sisteminin ise 144 TOPS yaptığı yönünde iddialar dolaşıyor. Ama burada dikkatli olmak lazım; bu sayılar farklı tanımlar ve dönemlerden geliyor ve TOPS tek başına ne bir sistemin ne de diğerinin üstünlüğünü kanıtlıyor. Sonuçta hesaplama gücü bir araç kadar, üzerindeki yazılımın kalitesiyle anlam kazanıyor.
Üç platform yan yana: Nvidia, Mobileye ve Tesla
| Özellik | Nvidia DRIVE | Mobileye EyeQ | Tesla FSD Chip |
|---|---|---|---|
| Yaklaşım | Açık platform, üreticilere satılır | Anahtar teslim donanım-yazılım çözümü | Tamamen kendi tasarrufu, kendi araçlarına özel |
| Güncel yıldız ürün | DRIVE AGX Thor | EyeQ 5 / EyeQ Ultra | FSD Chip (çift SoC) |
| Ölçek | Mercedes-Benz gibi üreticilerle iş birlikleri | 250 milyon+ araç, 27'den fazla üretici | Sadece Tesla araçları |
| En yeni nesil | DRIVE AGX Hyperion (CES 2026) | EyeQ6H tabanlı Surround ADAS | 12 ARM Cortex-A72 CPU |
| Ekosistem gücü | CUDA ve geniş geliştirici desteği | Sahada kanıtlanmış geniş filo | Dikey entegrasyon, araç-yazılım uyumu |
Bu üç yol aynı zamanda üç iş modelini temsil ediyor. Nvidia platformunu herkese satıyor, Mobileye paketli çözümüyle ölçekleniyor, Tesla ise her şeyi kendisi yapıyor. Hangisi kazanır? Büyük ihtimalle hepsi bir süre daha pazarda yaşayacak; çünkü her üreticinin ihtiyacı ve risk iştahı farklı.
Yazılım tanımlı araç devrimi üreticileri çip üretmeye mi itiyor?
Son yıllarda otomotiv dünyasının en çok konuşulan kavramlarından biri yazılım tanımlı araç, yani SDV. Fikir basit ama devrimsel: arabayı artık motor gücüyle değil yazılımıyla farklılaştırıyorsun. Yeni özellikler kablosuz güncellemelerle geliyor, aracın zekâsı merkezî bir hesaplama platformunda toplanıyor. Bu, klasik araç mimarisindeki düzinelerce küçük kontrol ünitesinin yerini güçlü ve merkezî beyinlerin alması demek.
İşte tam bu noktada işler karışıyor. Eğer arabanın rekabet gücü yazılımındaysa ve yazılım güçlü bir çip gerektiriyorsa, üreticiler kritik bir soruyla karşı karşıya: beyni kimden alacaksın? Hazır platform kullanan üretici, fark yaratan teknolojiyi tedarikçisine bağımlı hale geliyor. Nvidia'nın yığını üzerindeki kontrolünü sıkılaştırması tam da bu yüzden bazı üreticileri tedirgin ediyor. Kendi çipini tasarlayan üretici ise milyarlarca dolarlık geliştirme maliyetini kaldırmak zorunda. İki kötü seçenek arasında gidip gelen bir sektör düşün - biraz gerilimli, değil mi?
Üstelik bu teknoloji bağımlılığının bir de maliyet boyutu var. Her yeni ADAS özelliği, kalibrasyon karmaşıklığı ve onarım maliyeti ekliyor; bu da üreticilerin marjlarına baskı yapıyor ve giriş segmenti araçlarda bu sistemlerin yayılmasını zorlaştırıyor. Bir de tedarik tarafı var: yapay zekâ veri merkezlerinin çip bileşenlerine (özellikle DRAM belleklere) olan iştahı, otomotiv çip arzını sıkıştırıyor. Yani çip fabrikaları önce kime üretecek? Telefonundaki yapay zekâ uygulaması mı, arabandaki fren asistanı mı? Öncelik sırası tartışması, 2026'nın gerçek tedarik sorunu.
Vaat ile gerçek arasındaki boşluk: hesaplama gücü bedava değil
Buraya kadar her şey heyecan verici. Ama sorgulayıcı bakmamız gereken bir nokta var: bütün bu hesaplama gücünün bir bedeli var ve sadece parasal değil. Bir üniversite analizi, günde bir saat otonom sürüş yapan ve bilgisayarı 840 watt tüketen 1 milyar özerk aracın, emisyon açısından önemli bir yük oluşturacağını hesaplamış. Yani otonom araçları çevre dostu diye överek dururken, beyinlerinin tükettiği enerjiyi de hesaba katmak gerekiyor. Arabalar elektrikli olunca egzoz sıfır ama fişe takılı bir aracın beyni hâlâ elektrik harcıyor.
Bir diğer gerçekçi nokta: pazar projeksiyonları büyük ama şu an için kesin bir "şu kadar TOPS gerekiyor" formülü yok. Seviye 5 tam otonomluğun ne kadar hesaplama gücü isteyeceği, hâlâ açık bir mühendislik sorunu. Mobileye'nin beşinci nesil çipleri Seviye 5 kapasitesiyle tanıtılıyor ama kapasite ile kanıtlanmış gerçek arasındaki mesafe, Shashua'nın gürültü dediği şeyin tam ortasında duruyor.
Peki bu silikon savaşında kazanan kim olacak?
Dürüst cevap: henüz belli değil ve muhtemelen tek bir kazanan olmayacak. Nvidia platform gücüyle ve Mercedes gibi iş birlikleriyle yazılım tanımlı araç döneminin en etkili tedarikçisi konumunu sağlamlaştırıyor. Mobileye, 250 milyon araçlık kanıtlanmış filosu ve ölçek avantajıyla sahada en olgun oyuncu. Tesla ise kendi silikonunu yapmanın hem bedelini hem getirilerini tek başına üstlenen bir istisna. Üçü de birbirinin yerini almıyor; üç farklı soruya üç farklı cevap üretiyorlar.
Asıl akıllıca soru belki de şu: arabaların beyni birkaç şirketin elinde toplanınca, sürücüler ve üreticiler ne kazanıyor, ne kaybediyor? Kazanç, teknolojinin hızla olgunlaşması. Kayıp, bağımlılık - ve o bağımlılığın faturası, bu çipler ilk kez yolda kanıtlandığında değil, ilk kez bir şey yanlış gittiğinde çıkacak. Ona göre izlemede kal.
Kaynaklar
- The Evolution of EyeQ - Mobileye
- Mobileye Releases Second Quarter 2026 Results
- New Mobileye EyeQ Ultra - Intel Press Release
- Mobileye SuperVision Put to the Test - Mobileye Blog
- Nvidia launches Drive AGX Thor developer kit
- Nvidia: How It Is Tightening Its Grip on the Autonomous Vehicle Stack
- Mercedes-Benz and NVIDIA Expand Partnership - Nvidia Newsroom
- Tesla Autopilot hardware - Wikipedia
- AI Chips in the Autonomous Vehicle Space - Lux Research
- A look under our trunk: Waymo compute - Waymo Blog
- Autonomous Vehicle Data Computer - Premio
- Computers that power self-driving cars could be a huge carbon emissions source - MIT News
- How Similar are the Safety Systems of Mobileye and Nvidia?
- AV Chips Market - Fortune Business Insights
- Automotive ADAS Chip Market - Dataintelo
- The DRAM Squeeze - Area51ESG
- Software Defined Vehicle - Valeo