Los chips que gobiernan la conducción autónoma: Nvidia y Mobileye
Por el lidar, el radar y las cámaras fluyen decenas de megabytes de datos por segundo. Se necesita un cerebro que convierta esto en decisiones en milésimas de segundo. ¿Pero quién fabrica estos cerebros y quién paga el precio de esta guerra del silicio?
¿Qué son los chips de conducción autónoma y por qué son tan importantes?
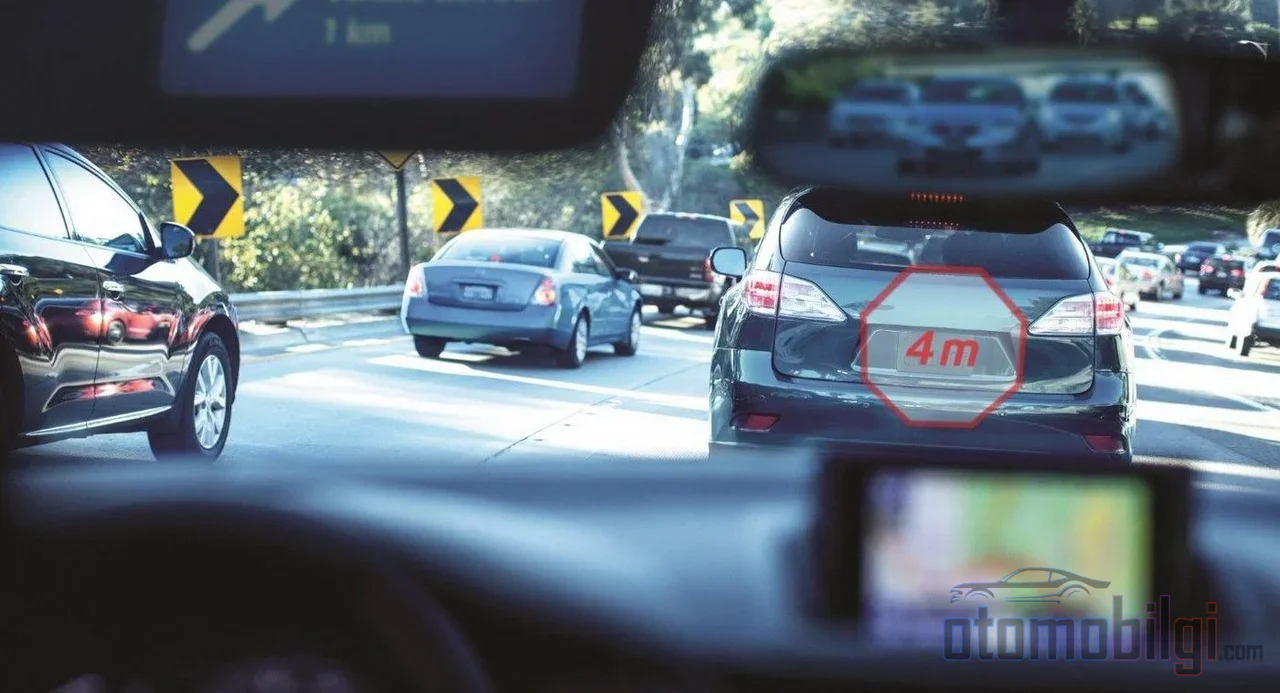
Piensa en el chip de un vehículo autónomo, o más bien en la computadora donde se encuentra ese chip, como el cerebro del coche. Esa computadora es exactamente lo que convierte los datos brutos recogidos por tus ojos (las cámaras), tus oídos (el radar) y los medidores láser de distancia (el lidar) en comandos que giran el volante y pisan el freno. Una de las empresas de robotaxis, al presentar su propio hardware de conducción, compara el cálculo con el cerebro del conductor: como el órgano que convierte los datos brutos de los sensores en comandos de conducción en tiempo real.
La escala de esto es desconcertante. Según las estimaciones, las cámaras del vehículo generan entre 20 y 60 MB de datos por segundo, el lidar entre 10 y 70 MB, y el radar es más modesto, unos 10 KB por segundo. No lo pienses como el vídeo que fluye por tu internet de casa; los datos que fluyen aquí son información bruta de imagen y distancia que decidirá a dónde irá el coche en su próximo medio segundo. Milisegundos de retraso significan un accidente. Por eso los fabricantes de chips invierten miles de millones de dólares en la competencia en la que se han metido.
Pero la pregunta que probablemente más te interesa es esta: ¿quién gana en esta guerra de procesadores? Hay tres grandes jugadores, y los tres siguen caminos muy diferentes.
Nvidia DRIVE: Un gigante de las plataformas, similar a pasar del juego a la consola
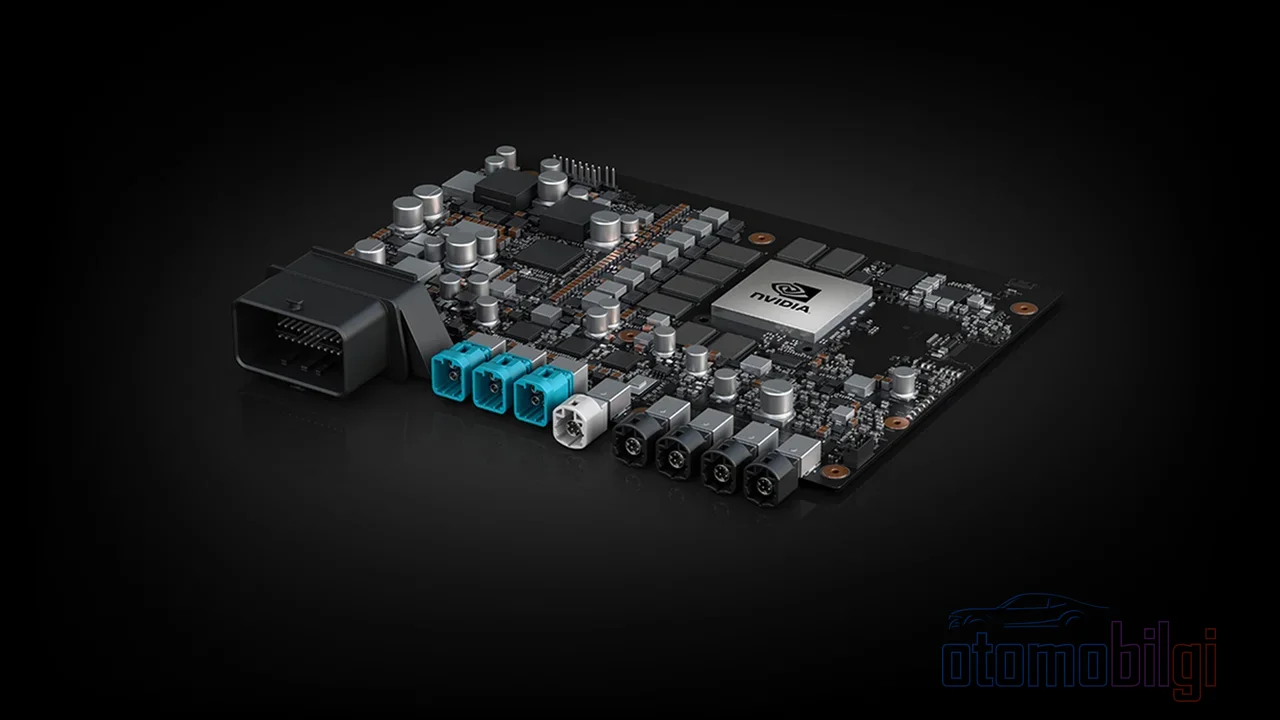
La estrella del lado automotriz de Nvidia es un SoC llamado DRIVE Orin, es decir, una computadora completa construida sobre un solo chip. SoC significa system-on-chip; puedes pensarlo como la versión vehicular del procesador de tu teléfono. Se le instala software, se conectan los sensores y el vehículo ya puede pensar.
La nueva generación DRIVE AGX Thor, presentada a los desarrolladores en agosto de 2025, es la protagonista actual de esta historia. Según Nvidia, Thor ofrece hasta 7,5 veces más potencia de cálculo de inteligencia artificial en comparación con AGX Orin. Aún más importante, está diseñado para cumplir los estrictos requisitos de seguridad funcional (ISO 26262) y ciberseguridad (ISO 21434) del sector automotriz. Porque un chip que funciona en un coche está sujeto a reglas muy diferentes a las de un chip que funciona en tu computadora; si un juego falla, lo reinicias; si falla un chip de conducción, ya será demasiado tarde.
La estrategia de Nvidia no es solo vender chips, sino controlar una plataforma completa. El DRIVE AGX Hyperion, presentado en el CES 2026, abarca todo el conjunto desde el cálculo hasta la arquitectura de sensores, y se dice que la empresa está afirmando su control en el mundo de la conducción autónoma. El ejemplo más concreto de esto es la colaboración con Mercedes-Benz: El sistema operativo de Mercedes, MB.OS, se une a la arquitectura Hyperion de Nvidia y a un software llamado Alpamayo. Es decir, el cerebro de un automóvil alemán de lujo funcionará sobre la plataforma de un gigante estadounidense de los chips.
Lo más destacado
- 250 millones de vehículos producidos con la tecnología Mobileye EyeQ (2.º de 2026 º trimestre de 2026)
- Nvidia DRIVE AGX Thor promete hasta 7,5 veces más potencia de cálculo de IA que la generación anterior Orin
- La computadora FSD de Tesla utiliza una arquitectura de doble SoC e incluye 12 CPU ARM Cortex-A72
- Se espera que el mercado de chips para vehículos autónomos pase de 14.480 millones de dólares (2026) a 35.490 millones de dólares (2034)
- Según las estimaciones de Intel, las cámaras generan 20-60 MB de datos por segundo en el vehículo, y el lidar 10-70 MB
Mobileye EyeQ: El gigante silencioso dentro de 250 millones de vehículos
Ahora sale a escena un actor mucho menos publicitado pero con más pruebas sobre el terreno: Mobileye. Esta empresa fue adquirida por Intel en 2017 y, con su chip de diseño propio llamado EyeQ, construyó la infraestructura invisible de los ADAS, es decir, los sistemas avanzados de asistencia al conductor. A finales de 2025, más de 230 millones de vehículos en todo el mundo se habían fabricado con la tecnología EyeQ; en el segundo trimestre de 2026, esta cifra superó los 250 millones. Imagina un coche de cinco plazas; esta cifra equivale a una buena parte de todos los coches del mundo. Además, más de 27 fabricantes de automóviles utilizan estos chips.
Uno de los productos más ambiciosos de Mobileye es SuperVision: una computadora integrada que incluye 11 cámaras y un doble chip EyeQ 5 High. El SoC de mayor rendimiento anunciado por la empresa para vehículos autónomos de consumo es el EyeQ Ultra. La quinta generación de la familia EyeQ se presenta con la capacidad de admitir vehículos de Nivel 5, es decir, totalmente autónomos. Una plataforma "Surround ADAS" de nueva generación basada en el EyeQ6H también fue elegida por un fabricante estadounidense, con un anillo de cámaras y radares de 360 grados, capacidades definidas por software y la promesa de conducción con las manos libres en algunas autopistas.
Frente al enfoque de código abierto de Nvidia, ¿cuál será la posición de Mobileye? El CEO de la empresa, Amnon Shashua, prevé que el periodo 2026-2027 será un gran punto de inflexión para la compañía y hace declaraciones que insinúan que creen que el modelo de Nvidia no cambiará las posiciones de mercado. El punto que Shashua enfatiza insistentemente es el siguiente: parte de la ola de anuncios y entusiasmo en el sector es ruido; lo que realmente importa es un producto probado sobre el terreno. A quién debe dirigirse esta frase es discutible, pero 250 millones de vehículos son un argumento sólido para defender.
¿Por qué Tesla diseñó su propio chip?
La historia de Tesla es la más rebelde de las tres. La empresa primero utilizaba procesadores basados en Nvidia y luego pasó por completo al FSD Chip, de diseño propio. Este chip incluye 12 CPU ARM Cortex-A72 y fue definido por Tesla como una computadora de red neuronal. El detalle llamativo es que la computadora FSD tiene una arquitectura de doble SoC: es decir, dos procesadores activos simultáneamente para los cálculos críticos.
¿Y por qué? ¿Por qué meterse en la molestia de diseñar tu propio chip en lugar de usar una plataforma ya hecha? La razón que se argumenta del lado de Tesla es que los chips de propósito general de Nvidia no estaban lo suficientemente personalizados para las necesidades de Tesla. Cuando diseñas tu propio silicio, obtienes una pieza optimizada exactamente para tu modelo de inteligencia artificial, con control sobre su consumo de energía. Piénsalo como un libro de recetas: puedes cocinar con el libro de recetas de otro, pero en tu propio libro escribes exactamente la receta que quieres. Claro que esto tiene un precio: el diseño de chips es un trabajo increíblemente caro y arriesgado. En el lado de la producción también intervienen gigantescas fábricas como TSMC.
Una nota numérica: Circular afirmaciones de que el chip propio de Nvidia alcanza 320 TOPS, es decir, billones de operaciones por segundo, y que el sistema de doble chip de Tesla rinde 144 TOPS. Pero hay que tener cuidado aquí; estas cifras provienen de definiciones y períodos diferentes, y los TOPS por sí solos no prueban la superioridad de un sistema sobre el otro. Al final, la potencia de cálculo vale tanto como la calidad del software que la acompaña, igual que ocurre con un vehículo.
Tres plataformas lado a lado: Nvidia, Mobileye y Tesla
| Característica | Nvidia DRIVE | Mobileye EyeQ | Tesla FSD Chip |
|---|---|---|---|
| Enfoque | Plataforma abierta, se vende a los fabricantes | Solución llave en mano de hardware y software | Totalmente de su propiedad, exclusivo para sus propios vehículos |
| Producto estrella actual | DRIVE AGX Thor | EyeQ 5 / EyeQ Ultra | FSD Chip (doble SoC) |
| Escala | Colaboraciones con fabricantes como Mercedes-Benz | Más de 250 millones de vehículos, más de 27 fabricantes | Solo vehículos Tesla |
| Generación más reciente | DRIVE AGX Hyperion (CES 2026) | Surround ADAS basado en EyeQ6H | 12 CPU ARM Cortex-A72 |
| Fortaleza del ecosistema | CUDA y amplio soporte de desarrolladores | Amplia flota probada en el campo | Integración vertical, armonía entre vehículo y software |
Estos tres caminos representan también tres modelos de negocio. Nvidia vende su plataforma a todos, Mobileye escala con su solución empaquetada y Tesla lo hace todo por sí misma. ¿Cuál ganará? Muy probablemente todas seguirán viviendo en el mercado por un tiempo más; porque cada fabricante tiene necesidades y apetito de riesgo diferentes.
¿La revolución del vehículo definido por software empuja a los fabricantes a producir chips?
En los últimos años, uno de los conceptos más comentados del mundo automotriz es el vehículo definido por software, es decir, SDV. La idea es simple pero revolucionaria: ya no diferencias el coche por la potencia del motor, sino por su software. Las nuevas funciones llegan mediante actualizaciones inalámbricas y la inteligencia del vehículo se concentra en una plataforma central de cálculo. Esto significa que potentes y centralizados cerebros reemplazan a las decenas de pequeñas unidades de control de la arquitectura vehicular clásica.
Y justo en este punto las cosas se complican. Si la competitividad de tu coche está en el software y el software requiere un chip potente, los fabricantes se enfrentan a una pregunta crítica: ¿a quién le comprarás el cerebro? El fabricante que usa una plataforma ya hecha depende de su proveedor para la tecnología que marca la diferencia. Que Nvidia refuerce su control sobre su pila es precisamente por eso que inquieta a algunos fabricantes. El fabricante que diseña su propio chip, en cambio, debe soportar costos de desarrollo de miles de millones de dólares. Imagina un sector oscilando entre dos malas opciones: un poco tenso, ¿verdad?
Además, esta dependencia de la tecnología también tiene una dimensión de coste. Cada nueva función ADAS añade complejidad de calibración y costes de reparación, lo que presiona los márgenes de los fabricantes y dificulta la difusión de estos sistemas en los vehículos del segmento de entrada. También está el lado del suministro: el apetito de los centros de datos de inteligencia artificial por los componentes de chips (especialmente las memorias DRAM) está comprimiendo el suministro de chips para la automoción. Es decir, ¿a quién le producirán primero las fábricas de chips? ¿A la aplicación de inteligencia artificial de tu teléfono o al asistente de frenado de tu coche? La discusión sobre el orden de prioridad es el verdadero problema de suministro de 2026.
La brecha entre la promesa y la realidad: el poder de cómputo no es gratis
Hasta aquí, todo es emocionante. Pero hay un punto que debemos examinar con espíritu crítico: todo este poder de cómputo tiene un precio, y no solo económico. Un análisis universitario calculó que mil millones de vehículos autónomos que condujeran de forma autónoma una hora al día y cuyo ordenador consumiera 840 vatios generarían una carga significativa en términos de emisiones. Es decir, mientras seguimos elogiando los vehículos autónomos por ser respetuosos con el medio ambiente, también hay que tener en cuenta la energía que consumen sus cerebros. Cuando los coches son eléctricos, el escape es cero, pero el cerebro de un vehículo enchufado sigue consumiendo electricidad.
Otro punto realista: las proyecciones del mercado son grandes, pero por ahora no existe una fórmula exacta de "se necesitan tantos TOPS". Cuánto poder de cómputo exigirá la autonomía total de Nivel 5 sigue siendo una pregunta de ingeniería abierta. Los chips de quinta generación de Mobileye se presentan con capacidad de Nivel 5, pero la distancia entre la capacidad y la realidad demostrada está justo en el centro de lo que Shashua llama ruido.
Entonces, ¿quién ganará en esta guerra del silicio?
La respuesta honesta: todavía no está claro, y probablemente no habrá un solo ganador. Nvidia está consolidando su posición como el proveedor más influyente de la era del vehículo definido por software, gracias a su fuerza de plataforma y a colaboraciones como la de Mercedes. Mobileye, con su flota demostrada de 250 millones de vehículos y su ventaja de escala, es el actor más maduro en el terreno. Tesla, por su parte, es una excepción que asume en solitario tanto el coste como los beneficios de fabricar su propio silicio. Los tres no se sustituyen entre sí; producen tres respuestas diferentes a tres preguntas diferentes.
Quizás la pregunta más inteligente sea la siguiente: cuando el cerebro de los coches quede concentrado en manos de unas pocas empresas, ¿qué ganan y qué pierden los conductores y los fabricantes? La ganancia: la rápida madurez de la tecnología. La pérdida: la dependencia - y la factura de esa dependencia llegará no cuando estos chips se demuestren por primera vez en la carretera, sino cuando algo salga mal por primera vez. Por eso, sigue atento.
Fuentes
- The Evolution of EyeQ - Mobileye
- Mobileye Releases Second Quarter 2026 Results
- New Mobileye EyeQ Ultra - Intel Press Release
- Mobileye SuperVision Put to the Test - Mobileye Blog
- Nvidia launches Drive AGX Thor developer kit
- Nvidia: How It Is Tightening Its Grip on the Autonomous Vehicle Stack
- Mercedes-Benz y NVIDIA amplían su alianza - Nvidia Newsroom
- Hardware de Tesla Autopilot - Wikipedia
- Chips de IA en el ámbito de los vehículos autónomos - Lux Research
- Un vistazo bajo nuestro maletero: la computación de Waymo - Waymo Blog
- Computadora de datos para vehículos autónomos - Premio
- Las computadoras que impulsan los coches autónomos podrían ser una enorme fuente de emisiones de carbono - MIT News
- ¿Qué tan similares son los sistemas de seguridad de Mobileye y Nvidia?
- Mercado de chips para vehículos autónomos - Fortune Business Insights
- Mercado de chips ADAS para automóviles - Dataintelo
- La presión sobre la DRAM - Area51ESG
- Vehículo definido por software - Valeo