管理自动驾驶的芯片: Nvidia 和 Mobileye
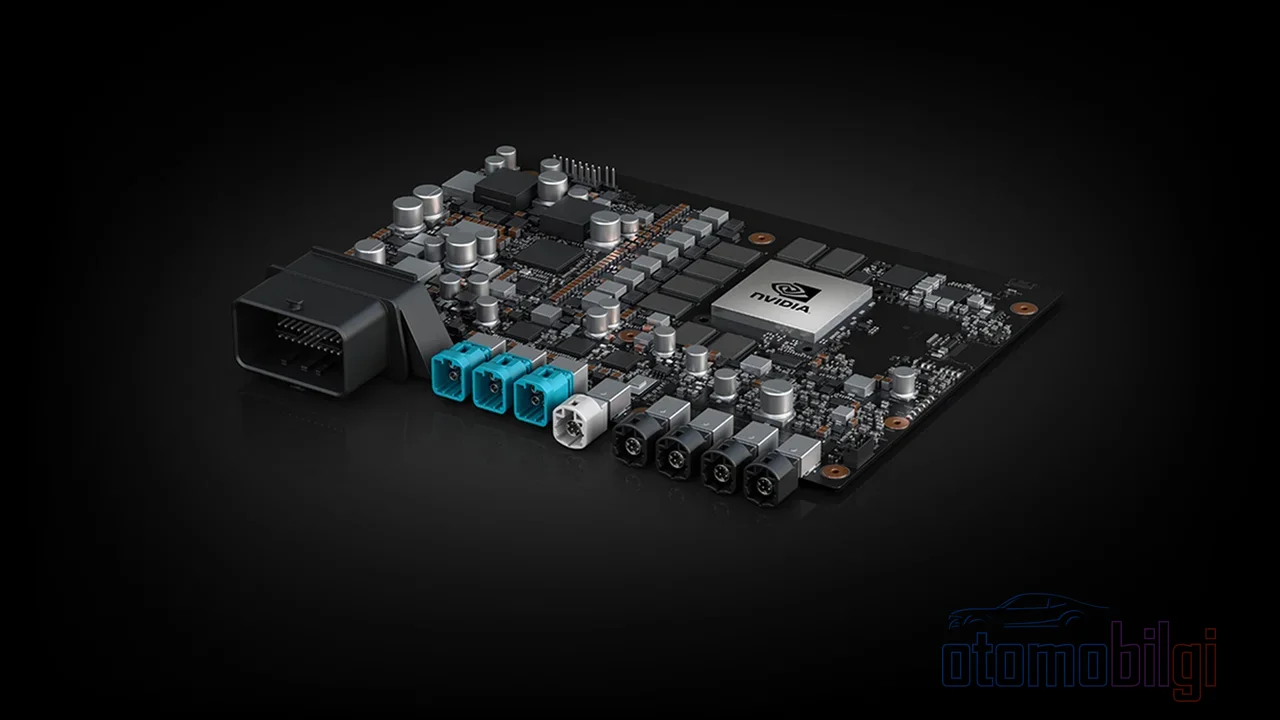
激光雷达、雷达和摄像头每秒产生数十兆字节的数据流. 需要一颗在千分之一秒内将其转化为决策的大脑. 那么这些大脑由谁来制造,又是谁在为这场硅之战买单?
什么是自动驾驶芯片,它为何如此重要?
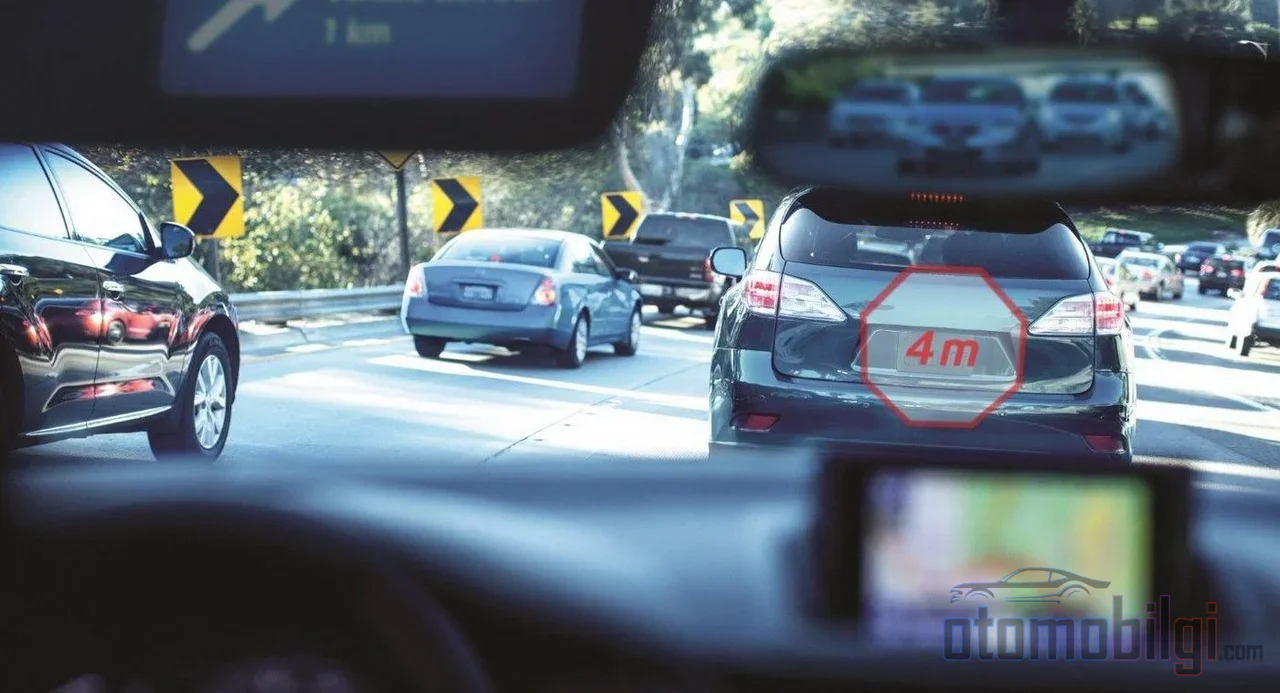
把自动驾驶汽车内的芯片——更准确地说,是芯片所在的计算机——看作汽车的大脑. 正是这台计算机把你的眼睛(摄像头)、耳朵(雷达)和激光测距仪(激光雷达)采集的原始数据,转化为转动方向盘和踩下刹车的指令. 其中一家Robotaxi公司在介绍自家驾驶硬件时,把计算比作驾驶员的大脑: 一个将原始传感器数据实时转化为驾驶指令的器官.
这里的规模令人难以置信. 据估计,车上的摄像头每秒产生20至60 MB的数据,激光雷达为10至70 MB,而雷达则相对温和,每秒约为10 KB. 不要把它想象成家里互联网上传输的视频; 这里传输的数据,是决定汽车接下来半秒钟该往哪去的原始画面和距离信息. 几毫秒的延迟就意味着事故. 正因如此,芯片制造商之间展开了竞争,并投入了数十亿美元.
但你最想问的问题很可能是: 这场处理器之战中谁将获胜? 有三大玩家,三者的道路截然不同.
Nvidia DRIVE: 从游戏到类似游戏主机的平台巨头
Nvidia汽车业务的核心是一颗名为DRIVE Orin的SoC,即一颗芯片上构建的完整计算机. SoC是system-on-chip(片上系统)的缩写; 你可以把它看作你手机处理器的车载版本. 在其上安装软件,连接传感器,汽车就具备了思考能力.
2025年8月向开发者推出的新一代DRIVE AGX Thor,是这个故事的最新主角. 据Nvidia称,与AGX Orin相比,Thor提供高达7.5倍的人工智能算力. 更重要的是,它的设计满足了汽车行业严格的功能安全(ISO 26262)和网络安全(ISO 21434)要求. 因为车用芯片所遵循的规则,与你电脑中的芯片大不相同; 游戏崩溃了可以重启,但驾驶芯片一旦崩溃,后果就无法挽回了.
Nvidia的策略不仅是销售芯片,更是掌控整个平台. 在CES 2026上发布的DRIVE AGX Hyperion,涵盖从计算到传感器架构的整个技术栈,据称该公司正在巩固其在自动驾驶领域的控制力. 最具体的例子是与Mercedes-Benz的合作: Mercedes的操作系统MB.OS,与Nvidia的Hyperion架构以及名为Alpamayo的软件相结合. 也就是说,一辆德国豪华车的大脑,将运行在一家美国芯片巨头的平台之上.
亮点推荐
- 采用 Mobileye EyeQ 技术生产的汽车已超过 2.5 亿辆 (截至 2026 年第二季度) 季度为止)
- Nvidia DRIVE AGX Thor 承诺提供比上一代 Orin 高出 7.5 倍的人工智能算力
- Tesla 的 FSD 计算机采用双 SoC 架构,包含 12 个 ARM Cortex-A72 CPU
- 自动驾驶芯片市场预计将从 144.8 亿美元 (2026 年)增长至 354.9 亿美元(2034 年)
- 根据 Intel 的预测,摄像头每秒在车内产生 20-60 MB数据,激光雷达产生 10-70 MB数据
Mobileye EyeQ: 2.5 亿辆车中的沉默巨头
现在登场的是一家宣传少得多、但在实际应用中拥有最多证据的玩家: Mobileye. 这家公司于 2017 年被 Intel 收购,凭借名为 EyeQ 的定制设计芯片,构建了 ADAS 即高级驾驶辅助系统的隐形基础设施. 截至 2025 年底,全球已有 超过 2.3 亿辆汽车采用 EyeQ 技术生产; 到 2026 年第二季度,这一数字已突破 2.5 亿. 想象一下一辆五座轿车; 这个数字相当于全球所有汽车中相当大的一部分. 而且有超过 27 家汽车制造商在使用这些芯片.
Mobileye 最引人注目的产品之一是 SuperVision: 一款包含 11 个摄像头和双 EyeQ 5 High芯片的集成计算机. 该公司为消费级自动驾驶汽车公布的最高性能 SoC 则是 EyeQ Ultra. 第五代 EyeQ 系列的发布宣称其具备支持 Level 5 即完全自动驾驶车辆的能力. 基于新一代 EyeQ6H 的 "Surround ADAS" 平台也已被一家美国制造商选中,配备 360 度摄像头与雷达环、软件定义能力以及在部分高速公路上的脱手驾驶承诺.
面对 Nvidia 的开源策略,Mobileye 的立场将会如何? 公司首席执行官 Amnon Shashua 预计 2026 至 2027 年间将成为公司的一个重大转折点,并发表暗示他们并不认为 Nvidia 的模式会改变市场定位的声明. Shashua 一再强调的一点是: 行业内宣传和热潮的浪潮中有一部分是噪音,真正关键的是在实际应用中得到验证的产品. 这句话该献给谁尚有争议 - 但 2.5 亿辆车就是一个有力的论据.
Tesla 为什么自己设计芯片?
Tesla 的故事是三者中最具叛逆色彩的. 该公司起初使用基于 Nvidia 的处理器,后来完全转向了自己的 FSD Chip. 这款芯片包含 12 个 ARM Cortex-A72 CPU,并被 Tesla 定义为一台神经网络计算机. 值得注意的细节是,FSD 计算机采用了双 SoC 架构: 也就是说,两个处理器同时为关键计算投入工作.
那么为什么呢? 既然有现成的平台,为什么还要费劲自己设计芯片? Tesla 方面给出的理由是,通用型的 Nvidia 芯片没有针对 Tesla 的需求进行足够的定制化. 自己设计芯片时,你得到的是一块完全为你的 AI 模型优化、且功耗可控的芯片. 把它想象成一本食谱: 你可以用别人的食谱做菜,但在自己的食谱里,你可以写下完全符合自己口味的菜谱. 当然这也有代价——芯片设计是一项极其昂贵且有风险的工作. 在生产端,像TSMC这样的巨型代工厂也在参与其中.
说个数字上的注脚: 目前流传着这样的说法:Nvidia自家的芯片可达到320 TOPS,也就是每秒万亿次运算,而Tesla的双芯片系统则为144 TOPS. 但这里需要谨慎对待; 这些数字来自不同的定义和时期,TOPS本身既不能证明一个系统优于另一个系统. 归根结底,算力要发挥与车辆相当的价值,取决于其上软件的质量.
三大平台并排对比: Nvidia、Mobileye和Tesla
| 特性 | Nvidia DRIVE | Mobileye EyeQ | Tesla FSD芯片 |
|---|---|---|---|
| 路线 | 开放平台,面向制造商销售 | 交钥匙软硬件整体解决方案 | 完全自主掌控,专用于自家车辆 |
| 当前的明星产品 | DRIVE AGX Thor | EyeQ 5 / EyeQ Ultra | FSD芯片(双SoC) |
| 规模 | 与Mercedes-Benz等车企的合作 | 超过 2.5 亿辆车,27 家以上的制造商 | 仅限Tesla车辆 |
| 最新一代 | DRIVE AGX Hyperion (CES 2026) | 基于EyeQ6H的环视ADAS | 12个ARM Cortex-A72 CPU |
| 生态系统实力 | CUDA及广泛的开发者支持 | 在实地得到验证的庞大车队 | 垂直整合,车辆与软件的高度契合 |
这三条路线同时也代表着三种商业模式. Nvidia向所有人销售平台,Mobileye凭借打包解决方案实现规模化,而Tesla则一切亲力亲为. 谁会胜出? 很可能三者都会在市场上继续共存一段时间; 因为每家车企的需求和风险偏好各不相同.
软件定义汽车革命会迫使车企自行造芯片吗?
近年来汽车界最热门的概念之一就是软件定义汽车,即 SDV. 这个想法简单却具有革命性: 如今的汽车不再是靠发动机功率来区分,而是靠软件. 新功能通过无线更新而来,车辆的智能集中于一个中央计算平台. 这意味着传统车辆架构中数十个小控制单元将被强大而集中的"大脑"所取代.
而恰恰在这一点上,事情变得复杂起来. 如果汽车的竞争力在于软件,而软件又需要强大的芯片,那么车企就面临一个关键问题: 这个"大脑"从谁那里获得? 使用现成平台的车企,会让自己的差异化技术变得依赖供应商. Nvidia对其技术栈的控制在不断收紧,正因如此让一些车企感到不安. 而自己设计芯片的制造商,则必须承担数十亿美元的研发成本. 想象一个在两个糟糕选项之间摇摆不定的行业——是不是有点紧张?
况且这种技术依赖还有成本上的一面. 每一项新的ADAS功能都会增加标定复杂度和维修成本; 这给制造商的利润率带来压力,也让这些系统在入门级车型上的普及变得更加困难. 还有供应端的问题: 人工智能数据中心对芯片组件(尤其是DRAM内存)的巨大胃口,正在挤压汽车芯片的供应. 那么芯片工厂应该优先为谁生产? 是你手机上的人工智能应用,还是你车上的制动辅助系统? 优先顺序之争,将成为2026年真正的供应难题.
承诺与现实之间的差距: 算力不是免费的
到目前为止一切都令人兴奋. 但有一个地方我们需要审慎看待: 所有这些算力都有代价,而且不仅仅是金钱上的. 一所大学的分析计算出,10亿辆每天进行一小时自动驾驶、计算机功耗840瓦的自动驾驶汽车,将在排放方面构成重要负担. 也就是说,当我们一边夸赞自动驾驶汽车环保时,也需要把它们的"大脑"所消耗的能量计算在内. 汽车电动化之后尾气排放为零,但一辆插电车辆的"大脑"依然在消耗电力.
另一个现实的要点: 市场预测虽然宏大,但目前并没有一个确定的"需要这么多TOPS"的公式. L5级完全自动驾驶到底需要多少算力,仍然是一个悬而未决的工程难题. Mobileye的第五代芯片以L5级能力进行宣传,但能力与已证实的现实之间的距离,恰恰正处于Shashua所说的"噪音"的中心.
那么这场硅片之战的赢家会是谁?
诚实的回答是: 目前尚不明朗,而且很可能不会只有一个赢家. Nvidia正凭借其平台实力以及与Mercedes等企业的合作,巩固其作为软件定义汽车时代最具影响力供应商的地位. Mobileye 凭借 2.5 亿辆车的成熟车队和规模优势,是实战中最成熟的玩家. Tesla则是一个特例,独自承担了自研芯片的全部代价与回报. 三者互不替代; 它们为三个不同的问题提供三种不同的答案.
也许真正明智的问题是: 当汽车的"大脑"集中在少数几家公司手中时,驾驶者和制造商分别得到什么、失去什么? 所得,是技术的快速成熟. 所失,是依赖——而这份依赖的账单,不会在这些芯片首次在道路上得到验证时到来,而是会在第一次出问题时到来. 敬请关注后续报道.
参考资料
- The Evolution of EyeQ - Mobileye
- Mobileye Releases Second Quarter 2026 Results
- New Mobileye EyeQ Ultra - Intel Press Release
- Mobileye SuperVision Put to the Test - Mobileye Blog
- Nvidia launches Drive AGX Thor developer kit
- Nvidia: How It Is Tightening Its Grip on the Autonomous Vehicle Stack
- 梅赛德斯-奔驰与NVIDIA扩大合作 - Nvidia Newsroom
- 特斯拉Autopilot硬件 - Wikipedia
- 自动驾驶领域的 AI 芯片 - Lux Research
- 我们的后备箱一探究竟:Waymo的计算系统 - Waymo Blog
- 自动驾驶车辆数据计算机 - Premio
- 为自动驾驶汽车提供算力的计算机可能成为巨大的碳排放源 - MIT News
- Mobileye与NVIDIA的安全系统有多相似?
- 自动驾驶芯片市场 - Fortune Business Insights
- 汽车ADAS芯片市场 - Dataintelo
- DRAM紧缺 - Area51ESG
- 软件定义汽车 - Valeo