आपकी गाड़ी पर्ट होने पर प्रक्रिया कैसे काम करती है?
इस पेज को साझा करें
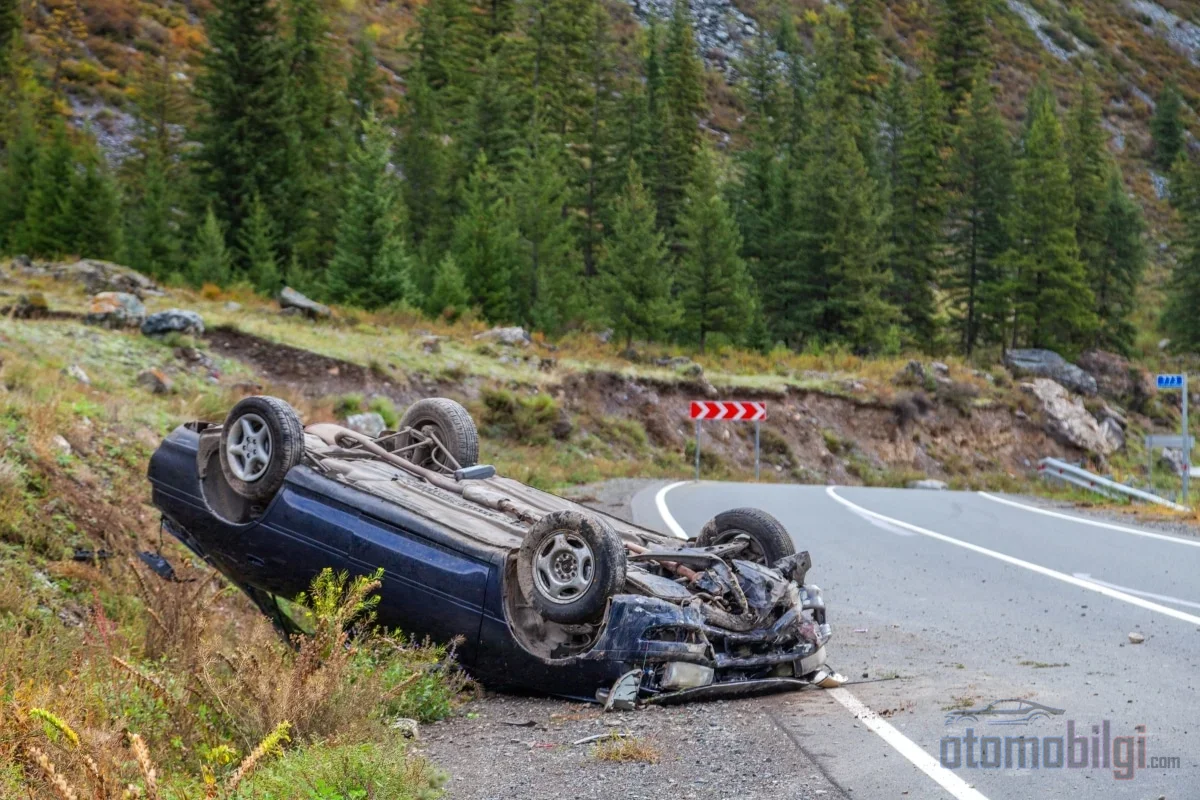
पर्ट निर्णय वह कुल क्षति निर्णय है जो तब दिया जाता है जब वाहन की मरम्मत लागत उसके बाजार मूल्य से अधिक हो जाती है; इस बिंदु के बाद प्रक्रिया एक्सपर्ट रिपोर्ट, क्षतिपूर्ति गणना, स्क्रैप मूल्य और पंजीकरण प्रक्रियाओं से गुजरती है। बीमा कंपनी बाजार मूल्य से स्क्रैप मूल्य घटाकर भुगतान करती है और वाहन का भाग्य -हस्तांतरण या बीमाधारक के पास रहना- इस गणना के केंद्र में होता है। निम्नलिखित गाइड निर्णय के दिए जाने से लेकर नंबर प्लेट की वापसी तक आपके द्वारा अपनाए जाने वाले कदमों को क्रमवार प्रस्तुत करता है।
मुख्य बातें
- व्यवहार में पर्ट सीमा को मरम्मत लागत का बाजार मूल्य से 50%-70% अधिक होना माना जाता है।
- भुगतान का सूत्र सरल है: बाजार मूल्य − स्क्रैप मूल्य.
- यातायात बीमा की 2026 संपत्ति क्षति सीमा प्रति वाहन 400,000 TL है।
- बीमाकर्ता दस्तावेज़ प्राप्त होने के बाद अधिकतम 45 दिनों के भीतर भुगतान करने के लिए बाध्य है।
- पूर्ण पर्ट में मूल्य ह्रास का दावा नहीं किया जा सकता; भुगतान वाहन के संपूर्ण मूल्य को कवर करता है।
पर्ट निर्णय कौन और किस मानदंड पर देता है?
पहले यह धारणा थी कि बीमा कंपनी अकेले ही "यह वाहन पर्ट है" कह सकती है; आज स्थिति अधिक स्पष्ट है। पर्ट निर्णय, क्षति सूचना के बाद जांच के लिए आए बीमा एक्सपर्ट द्वारा तैयार रिपोर्ट के साथ सामने आता है। एक्सपर्ट वाहन के ब्रांड और मॉडल, मॉडल वर्ष, किलोमीटर रीडिंग, उपकरण स्तर और सेकंड-हैंड बाजार की स्थिति को ध्यान में रखते हुए बाजार मूल्य निर्धारित करता है; मरम्मत लागत को इसी मूल्य के आधार पर मापा जाता है।
मानदंड भी उसी माप पर आधारित है: जब मरम्मत लागत वाहन की आर्थिक मरम्मत सीमा को पार कर जाती है, तो वाहन पर्ट घोषित किया जाता है। सर्वोच्च न्यायालय के निर्णयों में मरम्मत खर्च का बाजार मूल्य से 50%-70% अधिक होना पर्ट के लिए पर्याप्त माना जाता है; जबकि बीमा कंपनियों के आंतरिक नियमों में आमतौर पर 70% या उससे अधिक दर को सीमा के रूप में उपयोग किया जाता है। यानी कंपनी की अपनी सीमा और न्यायालय की परंपरा के बीच व्याख्या का एक छोटा अंतर है और इसमें शामिल व्यक्ति को यह जानना चाहिए: बीमा कंपनी का पर्ट कहना वाहन मालिक को स्वतः बाध्य नहीं करता।
पर्ट के प्रकार: टोटल, रिपेयर और पुनर्प्राप्ति योग्य
हर पर्ट निर्णय एक ही परिणाम नहीं देता। आप तीन अलग-अलग स्थितियों का सामना कर सकते हैं:
- पर्ट-टोटल (पूर्ण क्षति): मरम्मत लागत बाजार मूल्य से अधिक हो चुकी है; वाहन या तो स्क्रैप कर दिया जाता है या स्क्रैप मूल्य घटाकर बीमाधारक के पास रहता है।
- पर्ट-रिपेयर (भारी क्षतिग्रस्त): मरम्मत आर्थिक रूप से संभव है; वाहन की मरम्मत के बाद "भारी क्षतिग्रस्त" एनोटेशन के साथ पंजीकरण में और फिर ट्रैफिक में वापस आ सकता है।
- पुनर्प्राप्ति योग्य पर्ट: वाहन मालिक स्क्रैप मूल्य स्वीकार करके वाहन की मरम्मत स्वयं करवाता है; पंजीकरण में "पर्ट दर्ज" एनोटेशन रह जाता है और सेकंड-हैंड मूल्य काफी गिर जाता है।
आपके वाहन का मूल्यांकन किस प्रकार में हुआ है, यह अवश्य एक्सपर्ट रिपोर्ट से पढ़ें; आपके द्वारा अपनाई जाने वाली आधिकारिक प्रक्रियाएं इसी वर्गीकरण के अनुसार बदलती हैं।
क्षतिपूर्ति की गणना कैसे होती है: बाजार मूल्य और स्क्रैप
पर्ट क्षतिपूर्ति की गणना दो मदों के घटाव से होती है: भुगतान की जाने वाली राशि, वाहन के बाजार मूल्य से स्क्रैप मूल्य -जिसे आम भाषा में कबाड़ मूल्य कहा जाता है- घटाकर निकाली जाती है। उदाहरण के लिए यदि बाजार मूल्य 800,000 TL वाले एक वाहन का मलबा मूल्य 100,000 TL है, तो बीमा कंपनी द्वारा भुगतान की जाने वाली राशि 700,000 TL है। रायीच कीमत के बाद भुगतान की गई राशि और वाहन मालिक के पास बचे हिस्से के बीच का अंतर, आवश्यकता पड़ने पर शेष स्क्रैप मूल्य (pert bedeli) के रूप में दावे का विषय बनाया जा सकता है।
रायीच कीमत के निर्धारण में बीमाकर्ता आमतौर पर Türkiye Sigorta Birliği (तुर्की बीमा संघ) की कास्को मूल्य सूची को आधार मानते हैं; हालाँकि यह सूची बाध्यकारी नहीं है। Yargıtay (उच्चतम अदालत) वास्तविक बाजार मूल्य का विशेषज्ञ के माध्यम से निर्धारण करना चाहती है। मरम्मत लागत के मामले में भी एक स्पष्ट मिसाल मौजूद है: राशि की गणना बिना छूट वाली मूल पुर्जों की कीमतों पर और केवीए (KDV) सहित की जाती है। जैसा कि वर्षों से इस काम में लगे लोग जानते हैं, बीमाकर्ता के अनुबंधित कंपनी पूल में बंद नीलामी द्वारा निर्धारित सोवताज (sovtaj) राशि भी अदालत में बहस का विषय है; Yargıtाय कंपनी द्वारा पूल से प्राप्त कीमत को नहीं, बल्कि वास्तविक स्क्रैप बाजार मूल्य को आधार मानती है।
वाहन बीमा को हस्तांतरित होगा या आपके पास रहेगा?
पर्ट (pert) घोषित वाहन में आपके पास दो विकल्प होते हैं और उदाहरण से देखना सबसे आसान है कि कौन सा आपके पक्ष में है:
- विकल्प A - पूर्ण रायीच कीमत और हस्तांतरण: बीमा पूरी रायीच कीमत का भुगतान करता है, वाहन को पंजीकरण प्रमाणपत्र (ruhsat) सहित अपने कब्जे में लेता है, और आप उसे सोवताज के रूप में बेचते हैं। उदाहरण: बिना नुकसान वाला मूल्य 950.000 TL वाले वाहन में भुगतान 950.000 TL होगा, और वाहन बीमा के पास चला जाएगा।
- विकल्प B - वाहन आपके पास रहता है: केवल रायीच कीमत से सोवताज घटाकर अंतर का भुगतान किया जाता है। उसी उदाहरण में यदि सोवताज 180.000 TL है, तो आपके हाथ में आने वाली राशि 770.000 TL होगी, और वाहन आपके पास रहेगा।
यदि इंजन और गियरबॉक्स सही-सलाम वाले वाहन में आप मूल्यवान पुर्जे स्वयं इस्तेमाल करने की सोच रहे हैं, तो दूसरा विकल्प तर्कसंगत है; यदि आप चाहते हैं कि वाहन से आपका कोई संबंध न रहे, तो पहला। ध्यान रखें कि जब आप वाहन अपने पास रखते हैं, तो पंजीकरण प्रमाणपत्र में "पर्ट दर्ज" (pert kayitli) टिप्पणी रह जाएगी और यह इसके सेकंड-हैंड मूल्य को प्रभावित करेगी।
कास्को और यातायात बीमा के बीच भुगतान का अंतर
कौन सी पॉलिसी भुगतान करेगी, यह दोष की स्थिति के अनुसार तय होता है। कास्को आपके अपने वाहन की क्षति, चोरी और प्राकृतिक आपदा की हानियों को दोष की परवाह किए बिना, पॉलिसी में दर्शाई गई बीमा राशि तक सीमित करके कवर करता है। अनिवार्य यातायात बीमा केवल सामने वाले पक्ष की हानि का भुगतान करता है और राशि कानूनी सीमाओं तक सीमित रहती है। किसी एकतरफ़ा दुर्घटना में जहाँ किसी का दोष नहीं होता, एकमात्र चालू होने वाली पॉलिसी कास्को है; चोरी भी केवल कास्को कवरेज के अंतर्गत आती है।
यदि बिना कास्को वाले वाहन में आपका पर्ट (pert) हो जाता है, तो स्थिति सरल पर कड़वी है: यदि आप 100% दोषी हैं, तो नुकसान आपका है। यदि दूसरे पक्ष को दोष दिया गया है, तो आप अपनी हानि की माँग दूसरे पक्ष के यातायात बीमा से कर सकते हैं। यातायात बीमा की 2026 सीमाएँ इस प्रकार हैं:
| नुकसान का प्रकार | प्रति वाहन | प्रति दुर्घटना |
|---|---|---|
| भौतिक क्षति | 400.000 TL | 800.000 TL |
| शारीरिक नुकसान | 800.000 TL | 4.000.000 TL |
यदि आपका नुकसान सीमा से अधिक है, तो अतिरिक्त भाग की माँग दोषी संचालक या चालक से की जाती है। दोष के बंटवारे में, आपके अपने दोष के अनुपात वाला हिस्सा आपके पास रहता है।
प्रक्रिया और भुगतान: किस दस्तावेज़ के साथ कहाँ जाएँ?
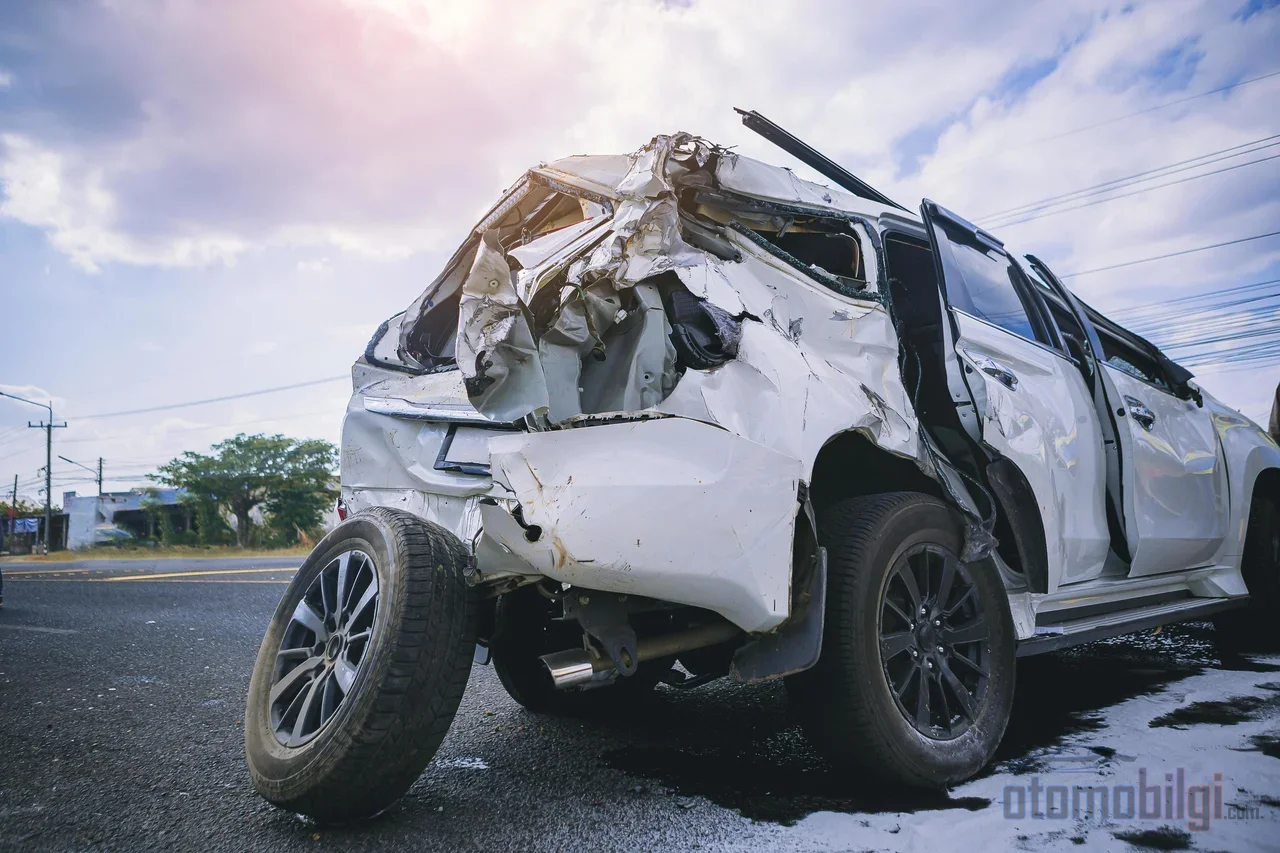
दुर्घटना के बाद अधिकतम 5 कार्यदिवस आपको अपने बीमा में नुकसान की सूचना देनी होगी। इसके बाद एक्सपर्ट निरीक्षण होता है; पर्ट का निर्णय इसी रिपोर्ट के आधार पर तय होता है। आवेदन में मांगे जाने वाले दस्तावेज़ आमतौर पर ये होते हैं:
- दुर्घटना निर्धारण रिपोर्ट
- वाहन पंजीकरण प्रमाणपत्र की छायाप्रति
- ड्राइविंग लाइसेंस की छायाप्रति
- एक्सपर्टाइज़ या एक्सपर्ट रिपोर्ट
- बीमा पॉलिसी की जानकारी
दस्तावेज़ बीमा कंपनी तक पहुंचने के बाद कंपनी अधिकतम 15 दिन के भीतर जांच पूरी करके क्षतिपूर्ति की राशि बताने के लिए बाध्य है; वास्तविक भुगतान की अवधि TTK के अनुसार अधिकतम 45 दिन है. इन अवधियों के समाप्त होने पर सावधानी बरतनी चाहिए: कैस्को दावों और यातायात बीमा दावों में विधि-विलंब की अवधि दो वर्ष है, जबकि यातायात में प्रत्येक स्थिति में दस वर्ष की सीमा लागू होती है। बीमा कंपनी को लिखित आवेदन विधि-विलंब को रोक देता है; मुकदमा या मध्यस्थता उसे समाप्त कर देती है।
बीमा कम भुगतान करे तो आपत्ति के तरीके
पहले एक स्वतंत्र एक्सपर्ट रिपोर्ट लें और बीमा कंपनी को लिखित आपत्ति दर्ज करें; नोटिस (ihtarname) इस काम को आधिकारिक बनाता है। समझौता न होने पर आप बीमा मध्यस्थता आयोग के पास जा सकते हैं या सिविल वाणिज्य न्यायालय में पर्ट अंतर क्षतिपूर्ति का मुकदमा दायर कर सकते हैं; मुकदमा अनिर्धारित देय राशि के मुकदमे के रूप में दायर होता है और मांग में सुधार (ıslah) के माध्यम से बढ़ाया जा सकता है। बीमा कराने वाला उपभोक्ता माना जाएगा या नहीं, और इस तरह फाइल उपभोक्ता न्यायालय जाएगी या नहीं, यह व्यवहार में विवादास्पद है; इस बिंदु पर वकील की सहायता आपका काम आसान कर देती है।
पंजीकरण रद्द, नंबर प्लेट और पंजीकरण प्रक्रियाएं
भुगतान पूरा होने के बाद आधिकारिक प्रक्रियाओं की बारी आती है और यहां दो अलग पंजीकरण मार्ग हैं। वाहन स्वामी के आवेदन पर की जाने वाली यातायात से वापसी पंजीकरण में MTV (वाहन कर) देयता निलंबित हो जाती है; वाहन की मरम्मत होने पर इसे दोबारा यातायात में निकाला जा सकता है। स्क्रैप घोषित करने की पंजीकरण में वाहन दोबारा कभी यातायात में नहीं निकल सकता, MTV देयता स्थायी रूप से समाप्त हो जाती है; शर्तें पूरी होने पर ÖTV (विशेष उपभोग कर) की वापसी संभव है और इंजन व गियरबॉक्स को पुर्जों के रूप में उपयोग किया जा सकता है।
विवरण को न छोड़ें: पंजीकरण से पहले के MTV बकाया और यातायात जुर्माने माफ नहीं होते, इन्हें पहले चुकाना जरूरी है। जले हुए, पानी में डूबे हुए या चेसिस की अखंडता खो चुके वाहनों में स्क्रैप घोषित करना अनिवार्य हो सकता है; अन्यथा पंजीकरण रद्दीकरण और प्रशासनिक दंड का मामला सामने आता है।
पर्ट में मूल्य हानि और वाहन से वंचित होने की क्षतिपूर्ति की मांग की जा सकती है?
पूर्ण पर्ट होने वाले वाहन के लिए अलग से मूल्य हानि का दावा नहीं किया जा सकता; क्योंकि पर्ट भुगतान में वाहन का पूरा मूल्य पहले से शामिल होता है। मूल्य हानि, पर्ट-मरम्मत के दायरे में मरम्मत किए गए गंभीर रूप से क्षतिग्रस्त वाहनों में, मरम्मत के बाद मांगा जा सकता है। इसके विपरीत पर्ट वाहन में वाहन से वंचित होने की क्षतिपूर्ति की मांग की जा सकती है: बीमा प्रक्रिया और नए वाहन की आपूर्ति को मिलाकर देखने पर औसतन 45-90 दिन तक चलने वाली इस अवधि के लिए, दैनिक वैकल्पिक वाहन किराए के आधार पर गणना की गई राशि मांगी जा सकती है। 1 जुलाई 2026 को लागू हुए नियमन के साथ अलग से मूल्य हानि के लिए आवेदन की भी आवश्यकता नहीं है; संपत्ति क्षति आवेदन करने वाला हकदार अपनी मांग उसी फाइल में सौंप सकता है।
पर्ट प्रक्रिया में अंतिम बात
पर्ट प्रक्रिया पहली नज़र में अव्यवस्थित लग सकती है, लेकिन क्रम पता होने पर यह प्रबंधनीय काम है: नुकसान की सूचना देना, एक्सपर्ट रिपोर्ट, रेयाइच और सॉव्ताज पर मोलभाव, भुगतान और अंत में रजिस्ट्रेशन प्रक्रिया। आपके पास का सबसे बड़ा कोज़ एक्सपर्ट रिपोर्ट को पढ़ना और रेयाइच मूल्य पर आपत्ति करना जानना है। यह तय करते समय कि गाड़ी आपके पास रहेगी या बीमा कंपनी को हस्तांतरित होगी, सॉव्ताज राशि और "पर्ट दर्ज" टिप्पणी का सेकंड-हैंड बाज़ार पर पड़ने वाले प्रभाव को साथ में विचार करें; दशकों के अनुभव के साथ कहें तो, इस काम में सबसे महंगी गलती कागज़ पढ़े बिना हस्ताक्षर करना है।
स्रोत
- Pert वाहन मुआवज़ा मुकदमा 2026: स्क्रैप, बाज़ार मूल्य और अंतर
- Pert वाहन मूल्य क्या है?
- Pert वाहन मूल्य
- Pert वाहन मूल्य हानि और वंचना 2026
- कास्को बीमा और यातायात बीमा में अंतर - TSB अक्सर पूछे जाने वाले प्रश्न
- आपका वाहन Pert होने पर आपको क्या करना चाहिए?
- क्षति प्रक्रिया प्रबंधन
- यातायात दुर्घटना में वाहन के Pert होने पर पीड़ित के अधिकार क्या हैं
- प्रश्नों के साथ वाहन मूल्य हानि