Les propriétaires de voitures hybrides bénéficient-ils d'avantages de taxe circulaire et de TVA ?
Partagez cette page
Non, en 2026 il n'existe en Turquie aucune réduction de MTV appliquée aux voitures hybrides standard et hybrides rechargeables. Ces véhicules sont taxés selon la même grille que leurs équivalents essence et diesel, c'est-à-dire sur la base de la cylindrée du moteur, de la valeur du véhicule et de l'âge du véhicule. Le fait de posséder un moteur électrique n'a aucune incidence directe sur le MTV ; la différence n'apparaît que pour les véhicules entièrement électriques, avec une méthode de calcul basée sur la puissance du moteur. Dans cet article, nous examinons avec des chiffres concrets l'impôt annuel réellement payé par un propriétaire de véhicule hybride.
Points essentiels
- En 2026, aucune réduction de MTV n'est appliquée aux véhicules hybrides et hybrides rechargeables.
- Le MTV ; cylindrée, valeur du véhicule et âge du véhicule est calculé sur cette base.
- Pour un véhicule de moins de 1 600 cm³, âgé de 1 à 3 ans, d'une valeur supérieure à 541 500 TL, le MTV annuel est de 12 028 TL.
- Les paiements du MTV s'effectuent en deux versements ; le premier versement est payé au début de la période.
- Pour les véhicules entièrement électriques, le calcul repose sur la puissance du moteur (kW) au lieu de la cylindrée.
Comment un véhicule hybride est-il évalué dans le calcul du MTV ?
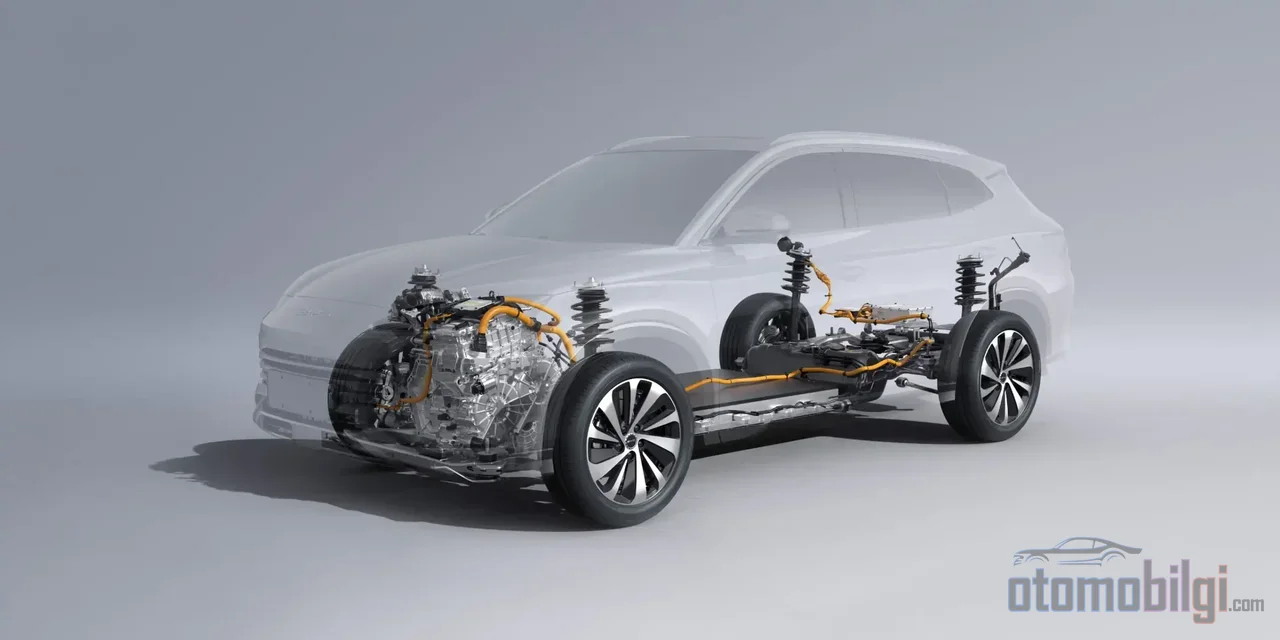
Pour la taxe sur les véhicules à moteur, trois variables sont déterminantes pour les automobiles : la cylindrée du moteur, la valeur du véhicule et l'âge du véhicule. La grille tarifaire est divisée en sous-groupes selon la cylindrée ; chaque groupe contient des tranches selon la valeur du véhicule et le montant diminue progressivement à mesure que le véhicule vieillit. Une voiture hybride ne bénéficie d'aucun avantage dans ce tableau. Quelle que soit la puissance du moteur électrique qu'elle contient, c'est la cylindrée du moteur essence qui définit l'identité du véhicule aux yeux de l'administration fiscale.
La conséquence pratique est la suivante : un hybride doté d'un moteur essence de 1 497 cm³ paie exactement le même montant de MTV qu'une voiture essence classique de même cylindrée. La puissance du moteur électrique, la capacité de la batterie ou la consommation du véhicule ne sont pas prises en compte. La législation du MTV ne prévoit aucune catégorie, aucun taux ni aucune exemption spécifique pour les hybrides.
Grille MTV 2026 : les montants que paiera le propriétaire d'un hybride
En 2026, les montants du MTV ont augmenté conformément au taux de réévaluation. La grille I applicable aux automobiles applique les montants suivants aux véhicules immatriculés après le 1er janvier 2018. Les paiements sont encaissés en deux versements ; les montants indiqués sont les totaux annuels.
| Cylindrée | Valeur du véhicule | 1-3 ans (annuel) |
|---|---|---|
| 1 300 cm³ et moins | jusqu'à 309 100 TL | 5 750 TL |
| 1 300 cm³ et moins | 309 100 - 541 500 TL | 6 319 TL |
| 1 300 cm³ et moins | plus de 541 500 TL | 6 902 TL |
| 1 301 - 1 600 cm³ | jusqu'à 309 100 TL | 10 016 TL |
| 1 301 - 1 600 cm³ | 309 100 - 541 500 TL | 11 023 TL |
| 1 301 - 1 600 cm³ | plus de 541 500 TL | 12 028 TL |
| 1 601 - 1 800 cm³ | par paliers selon la valeur du véhicule | 19 472 - 21 251 TL |
| 1 801 - 2 000 cm³ | par paliers selon la valeur du véhicule | 30 679 - 33 474 TL |
La grande majorité des voitures hybrides sur le marché se situe dans la catégorie inférieure à 1 600 cm³. La raison est historique : en Turquie, les modèles hybrides ont longtemps été vendus avec des moteurs conçus sous le seuil de 1 600 cm³ pour bénéficier de l'avantage de TVA spéciale à la consommation. Par conséquent, un propriétaire typique de véhicule hybride paie aujourd'hui un MTV entre 10.000 et 12.000 TL payé ; à mesure que la valeur du véhicule augmente, on se rapproche de la tranche supérieure.
Pourquoi les véhicules électriques sont-ils calculés différemment ?
Les véhicules entièrement électriques n'ayant pas de paramètre de cylindrée, le MTV sort de la logique des moteurs à combustion interne et est calculé sur la base de la puissance du moteur (kW). Cette distinction trace une ligne nette sur le plan fiscal entre hybride et électrique : même s'il s'agit d'un hybride rechargeable, tout véhicule équipé d'un moteur à combustion interne est soumis au régime traditionnel. Seuls les véhicules à batterie entrent dans le calcul basé sur la puissance.
Les réglementations à l'ordre du jour concernent de près le volet électrique. À partir de 2026, un nouveau système basé sur la valeur du véhicule et l'âge du véhicule au lieu de la cylindrée est débattu pour les véhicules électriques ; par ailleurs, la loi n° 7582 entrée en vigueur le 4 juin 2026 introduit une nouvelle incitation fiscale pour les personnes transférées en Turquie et prévoit également une modification de la méthode de calcul du MTV. Ces changements ne couvrent pas encore les propriétaires de véhicules hybrides ; mais ils montrent que la législation bouge et que les tarifs pourraient être redéfinis dans la période à venir.
Situation de la TVS pour les véhicules hybrides : y a-t-il un avantage ?
Le principal poste fiscal au moment de l'achat est la TVS (ÖTV). La position des hybrides dépend ici d'un triple ensemble de critères : la puissance du moteur électrique, la cylindrée et la base imposable hors taxes. Dans le cadre en vigueur depuis la période des circulaires, les hybrides dont la puissance du moteur électrique dépasse 100 kW et dont la cylindrée ne dépasse pas 2.500 cm³ entrent dans la tranche de TVS de 90 % ; les hybrides ne remplissant pas les critères sont taxés à des taux allant jusqu'à 145 %. À certaines périodes, des paliers différents ont été appliqués selon la combinaison de la base imposable et de la cylindrée.
Ce tableau n'offre en pratique pas d'avantage pour la plupart des modèles. En raison de la largeur de la fourchette de taux et de la rigidité des critères, les hybrides qui ne peuvent pas bénéficier de la réduction de TVS sont vendus dans les listes de prix avec une charge fiscale élevée. À une période antérieure, des taux bien plus accessibles comme 30 % pour les hybrides ne dépassant pas 85.000 TL et 35 % pour ceux ne dépassant pas 135.000 TL étaient appliqués, et le seul critère déterminant à l'époque était la cylindrée. Les seuils de base imposable n'ayant pas été actualisés, cette période d'incitation est désormais close.
Du côté des hybrides rechargeables, le tableau est encore plus frappant : la diminution des avantages fiscaux est citée comme l'un des principaux facteurs de la baisse des ventes dans ce segment. Pour les véhicules électriques, il n'y a jamais eu d'exonération de TVS ; l'impôt était échelonné selon la puissance du moteur et le prix de vente hors taxes. Avec les réglementations actuelles, il a été annoncé qu'une tranche inférieure d'environ 25 % serait appliquée aux véhicules électriques dont la puissance ne dépasse pas 160 kW, et une proposition de loi incluant les nouveaux taux de TVS couvrant les hybrides, les électriques et les pick-up est également à l'ordre du jour du Parlement.
Les frais officiels que vous payez en dehors du MTV
L'impôt annuel ne constitue pas la totalité du tableau des coûts officiels. Les autres postes versés à l'État durant la détention d'un véhicule hybride s'ajoutent également à la facture :
- Frais de contrôle technique : Quel que soit l'âge du véhicule, le contrôle technique périodique TÜVTÜRK est obligatoire ; les véhicules hybrides passent par la même ligne de contrôle et la même grille tarifaire que les véhicules à essence.
- Timbre notarial et frais de service notarial : Le droit de 2 pour mille lors de l'achat-vente est perçu à l'acheteur sur la base de la valeur assurance tous risques ; en outre, des frais de service notarial d'environ 2 600 TL sont également à la charge de l'acheteur.
- Primes d'assurance trafic : L'assurance trafic obligatoire, bien qu'elle ne soit pas un impôt, est une obligation officielle ; la prime est déterminée par l'âge du véhicule, l'historique des sinistres et la région.
La partie assurance tous risques faisant l'objet d'une analyse distincte, nous l'excluons du cadre de cet article ; le tableau que nous abordons ici ne concerne que les impôts et les frais officiels.
Comparaison internationale : où se situe la Turquie ?
En Europe, les pratiques récompensant fiscalement les véhicules à faibles émissions sont courantes. Par exemple, les Pays-Bas appliquent une réduction de 30 % de la taxe MTV sur les véhicules totalement zéro émission entre 2026 et 2028. En Turquie, en revanche, la situation évolue dans le sens inverse : la MTV après l'achat est supérieure à la moyenne de l'Union européenne et il n'existe aucune incitation financière à l'achat de véhicules électriques. La Turquie figure toujours en tête de la liste des pays où les taxes sur les véhicules sont parmi les plus élevées au monde.
Cette comparaison éclaire également la mathématique du coût de possession d'un hybride. Les économies de carburant, la durée de vie prolongée des plaquettes de frein et les gains sur les postes d'entretien rendent l'hybride attractif en termes de coût d'utilisation. Cependant, côté impôts, l'État ne contribue à aucun de ces gains : le contrepartie financière du passage à l'hybride s'arrête devant la pompe, pas au guichet du bureau des impôts.
Comment calculer et payer la MTV de votre véhicule ?
Le moyen le plus fiable est d'utiliser l'outil officiel de calcul de la MTV du Bureau des impôts numérique de la Direction des revenus. La page de calcul de TURMOB fonctionne également selon le même barème et propose des exemples de calculs. Pour le calcul, il suffit de saisir trois informations : la date d'immatriculation du véhicule (qui détermine la tranche d'âge), la cylindrée et la valeur du véhicule.
Le calendrier de paiement est en deux versements. Le premier versement est perçu au début de l'année, le second au milieu de l'année. Connaître le sens technique du concept de valeur du véhicule facilite également votre tâche : il ne s'agit pas du prix de marché du véhicule, mais de la référence du prix des véhicules anciens définie par la réglementation MTV, mise à jour chaque année selon le taux de réévaluation. Ainsi, la MTV de votre véhicule est affectée non pas par les mouvements du marché de l'occasion, mais directement par le taux de réévaluation.
En résumé : où le propriétaire d'un hybride doit-il être vigilant en matière d'impôts ?
Le bilan fiscal de la possession d'une voiture hybride peut se résumer en trois lignes. Pas de réduction sur la MTV ; votre cylindrée est déterminante et, pour un hybride typique de moins de 1 600 cm³, la charge annuelle varie entre 10 016 et 12 028 TL. En matière de TVS, les critères d'avantage sont si stricts qu'ils sont pratiquement inexistants pour la plupart des acheteurs. Bien que des changements de système concernant les véhicules électriques soient à l'ordre du jour pour 2026, tout hybride doté d'un moteur à combustion interne est, à ce jour, soumis au régime traditionnel. Lors de l'achat de votre véhicule, basez votre expectation fiscale non pas sur le prix catalogue, mais sur les tranches de cylindrée et de valeur du véhicule du barème de la GİB ; les gains sur le coût d'utilisation font quant à eux partie d'une équation distincte et réelle.
Sources
- Calcul de la taxe sur les véhicules à moteur - GİB Bureau des impôts numérique
- Calcul de la MTV - TURMOB
- Barème de la taxe sur les véhicules à moteur
- Calcul MTV, vérification MTV, prix et paiement 2026
- Calcul de la taxe sur les véhicules à moteur 2026
- Les montants 2026 de la MTV sont connus
- MTV des véhicules hybrides 2026 : y a-t-il une réduction d'impôt pour les PHEV ?
- Les taux de la TVS de certains véhicules hybrides ont été réduits
- Réglementation de la TVS pour les véhicules électriques
- La Turquie ajuste la méthode de calcul de la taxe sur les véhicules à moteur
- Comment calculer la MTV et les taxes pour les véhicules électriques ?
- Rapport sectoriel automobile 2026 premier semestre
- Réduction de la taxe sur les véhicules à moteur pour les voitures électriques
- Taxe d'immatriculation des véhicules en Turquie