¿Hay Ventajas de MTV e Impuestos para los Propietarios de Coches Híbridos?
Comparte esta página
No, a partir de 2026 no existe en Turquía un descuento de MTV para los automóviles híbridos estándar e híbridos enchufables. Estos vehículos tributan bajo la misma tarifa que sus equivalentes de gasolina y diésel, es decir, en función de la cilindrada del motor, el valor del vehículo y la antigüedad del automóvil. Tener un motor eléctrico no tiene una consecuencia directa en el MTV; la diferencia solo aparece en los vehículos totalmente eléctricos, en el método de cálculo basado en la potencia del motor. En este artículo analizamos con cifras concretas el impuesto anual que realmente paga el propietario de un híbrido.
Lo más destacado
- En 2026, a los vehículos híbridos e híbridos enchufables no se les aplica descuento de MTV.
- El MTV se calcula en función de la cilindrada, el valor del vehículo y la antigüedad del automóvil .
- Para un vehículo de menos de 1.600 cm³, de 1-3 años y con un valor superior a 541.500 TL, el MTV anual es 12.028 TL.
- Los pagos del MTV se realizan en dos cuotas ; la primera cuota se paga al inicio del período.
- En los vehículos totalmente eléctricos, el cálculo se basa en la potencia del motor (kW) en lugar de la cilindrada.
¿Cómo se evalúa un vehículo híbrido en el cálculo del MTV?
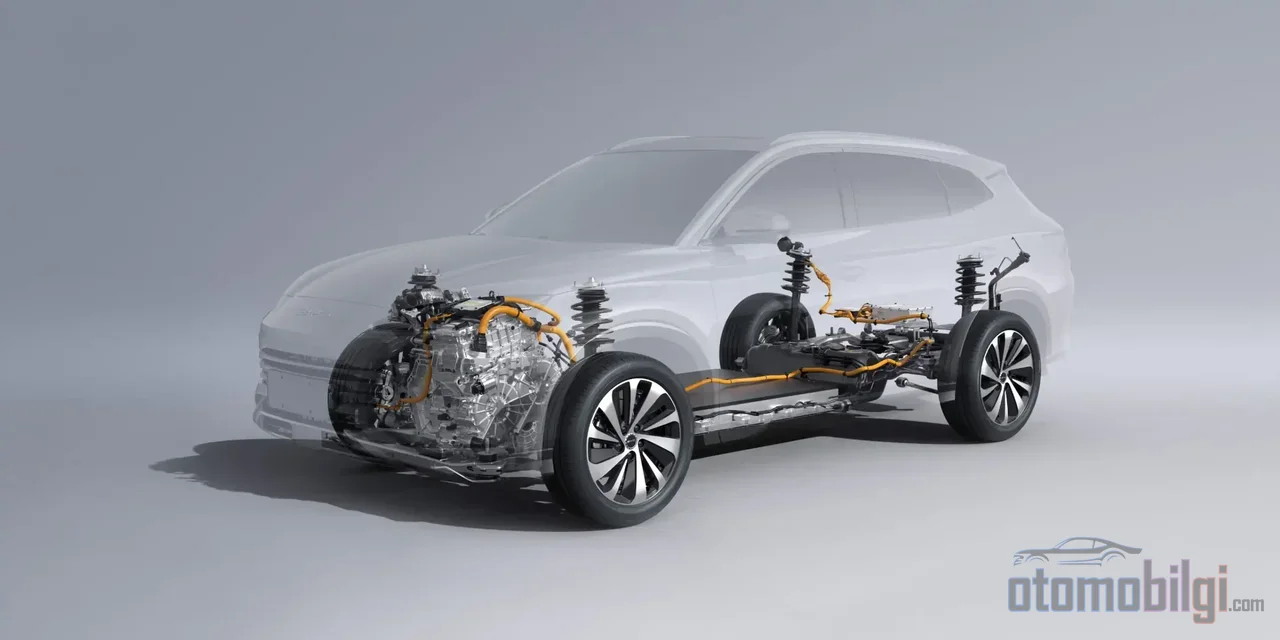
En el Impuesto sobre Vehículos de Motor, tres variables son determinantes para los automóviles: la cilindrada del motor, el valor del vehículo y la antigüedad del automóvil. La tarifa se divide en subgrupos según la cilindrada; dentro de cada grupo hay tramos según el valor del vehículo y el importe disminuye gradualmente a medida que el automóvil envejece. Un automóvil híbrido no recibe ningún privilegio en esta tabla. Por muy potente que sea su motor eléctrico, para la oficina tributaria la identidad del vehículo viene definida por la cilindrada del motor de gasolina.
La consecuencia práctica es la siguiente: un híbrido con motor de gasolina de 1.497 cm³ paga exactamente el mismo importe de MTV que un automóvil de gasolina convencional de la misma cilindrada. La potencia del motor eléctrico, la capacidad de la batería o el consumo del vehículo no se tienen en cuenta. En la normativa del MTV no existe una categoría, tarifa o exención específica para los híbridos.
Tarifa del MTV 2026: importes que pagará el propietario de un híbrido
En 2026, los importes del MTV aumentaron conforme a la tasa de revalorización. La tarifa I para automóviles aplica los siguientes importes a los vehículos matriculados después del 1 de enero de 2018. Los pagos se recaudan en dos cuotas; los importes mostrados son totales anuales.
| Cilindrada | Valor del vehículo | 1-3 años (anual) |
|---|---|---|
| 1.300 cm³ o menos | hasta 309.100 TL | 5.750 TL |
| 1.300 cm³ o menos | 309.100 – 541.500 TL | 6.319 TL |
| 1.300 cm³ o menos | más de 541.500 TL | 6.902 TL |
| 1.301 – 1.600 cm³ | hasta 309.100 TL | 10.016 TL |
| 1.301 – 1.600 cm³ | 309.100 – 541.500 TL | 11.023 TL |
| 1.301 – 1.600 cm³ | más de 541.500 TL | 12.028 TL |
| 1.601 – 1.800 cm³ | graduado según el valor del vehículo | 19.472 – 21.251 TL |
| 1.801 – 2.000 cm³ | graduado según el valor del vehículo | 30.679 – 33.474 TL |
La gran mayoría de los automóviles híbridos del mercado corresponde al grupo de menos de 1.600 cm³. La razón es histórica: en Turquía, los modelos híbridos se vendieron durante muchos años con motores ajustados por debajo del umbral de 1.600 cm³ para beneficiarse de la ventaja fiscal en el impuesto especial sobre el consumo. Como resultado, un propietario típico de un híbrido hoy paga anualmente MTV de entre 10.000 y 12.000 TL pagando; a medida que sube el valor del vehículo, se acerca al tramo superior.
¿Por qué los vehículos eléctricos se calculan de forma diferente?
Como los vehículos totalmente eléctricos no tienen un parámetro de cilindrada, el MTV sale de la lógica de combustión interna y se calcula en base a la potencia del motor (kW). Esta distinción traza una línea clara en términos fiscales entre híbridos y eléctricos: aunque sea un híbrido enchufable, todo vehículo con motor de combustión interna está sujeto al esquema tradicional. Solo los vehículos con batería entran en el cálculo basado en la potencia.
Las regulaciones en agenda afectan de cerca al sector eléctrico. A partir de 2026 se discute un nuevo sistema para vehículos eléctricos basado en el valor y la antigüedad del vehículo en lugar de la cilindrada; además, la Ley n.º 7582, que entró en vigor el 4 de junio de 2026, introduce un nuevo incentivo fiscal para las personas que se trasladan a Türkiye y también prevé cambios en el método de cálculo del MTV. Estos cambios aún no abarcan a los propietarios de vehículos híbridos; sin embargo, muestran que la normativa está en movimiento y que existe la posibilidad de que las tarifas se reconfiguren en el próximo período.
Situación del ÖTV en los vehículos híbridos: ¿hay ventaja?
El mayor concepto fiscal en el momento de la compra es el ÖTV. Aquí, la posición de los híbridos depende de un conjunto de tres criterios: potencia del motor eléctrico, cilindrada y base imponible sin impuestos. Dentro del marco vigente desde la época de la circular, los híbridos con potencia de motor eléctrico superior a 100 kW y cilindrada no superior a 2.500 cm³ entran en el tramo de ÖTV del 90 %; los híbridos que no cumplen los criterios se gravan con tasas de hasta el 145 %. En algunos períodos se han aplicado escalones diferentes según la combinación de base imponible y cilindrada.
En la práctica, este panorama no supone una ventaja para la mayoría de los modelos. Debido a la amplitud del rango de tasas y a la rigidez de los criterios, los híbridos que no pueden beneficiarse de la reducción del ÖTV se venden en las listas de precios con una alta carga impositiva. En un período anterior, se aplicaban tasas mucho más accesibles como el 30 % en híbridos que no superaban los 85.000 TL y el 35 % en los que no superaban los 135.000 TL, y en aquella época el único criterio determinante era la cilindrada. Como los umbrales de base imponible no se actualizaron, ese período de incentivos ya está cerrado.
En el lado de los híbridos enchufables, el panorama es aún más llamativo: la reducción de las ventajas fiscales se cita como uno de los principales factores de la caída de ventas en este segmento. En los vehículos eléctricos nunca hubo exención del ÖTV en ningún período; el impuesto se escalonaba según la potencia del motor y el precio de venta sin impuestos. Con las regulaciones actuales se anunció que se aplicará un tramo inferior de alrededor del 25 % en los vehículos eléctricos con potencia no superior a 160 kW, y también está en la agenda del Parlamento un proyecto de ley que incluye las nuevas tasas de ÖTV que abarcan los híbridos, los eléctricos y las pick-up.
Tasas oficiales que pagas además del MTV
El impuesto anual no es la totalidad del cuadro de costes oficiales. A lo largo de la propiedad de un vehículo híbrido, también se incluyen en la factura otros conceptos pagados al Estado:
- Tasa de inspección: Sea cual sea la antigüedad del vehículo, la inspección periódica de TÜVTÜRK es obligatoria; los vehículos híbridos pasan por la misma línea de inspección y con la misma tarifa que los vehículos de gasolina.
- Aranceles notariales y tarifa del servicio notarial: En la compraventa, el impuesto del 2 por mil se cobra al comprador sobre el valor del seguro de cobertura amplia; además, una tasa de servicio notarial de alrededor de 2.600 TL también corre a cargo del comprador.
- Primas del seguro de tráfico: El seguro de tráfico obligatorio, aunque no cuenta como impuesto, es un requisito oficial obligatorio; la prima la determinan la antigüedad del vehículo, el historial de siniestros y la región.
Como el seguro de cobertura amplia es objeto de un análisis aparte, lo dejamos fuera del alcance de este artículo; el cuadro que tratamos aquí se refiere únicamente a impuestos y tasas oficiales.
Comparación internacional: ¿dónde se sitúa Türkiye?
En Europa son frecuentes las prácticas que premian fiscalmente a los vehículos de bajas emisiones. Por ejemplo, Países Bajos aplica un descuento del 30% en el impuesto de circulación para vehículos totalmente de cero emisiones entre 2026 y 2028. En Türkiye, en cambio, la situación va en dirección contraria: tras la compra, el impuesto de circulación está por encima del promedio de la Unión Europea y no existe un incentivo financiero para la adquisición de vehículos eléctricos. Türkiye figura siempre en los primeros puestos de la lista de países donde se aplican los niveles más altos de impuestos sobre vehículos del mundo.
Esta comparación también aclara la matemática de los costes de la propiedad de un híbrido. El ahorro de combustible, la mayor duración de las pastillas de freno y las ganancias en las partidas de mantenimiento hacen que el híbrido resulte atractivo en cuanto a costes de uso. Sin embargo, en el terreno fiscal, el Estado no aporta nada a ninguna de estas ganancias: la recompensa financiera de pasar a un híbrido termina únicamente ante la bomba de gasolina, no en la ventanilla de la oficina de impuestos.
¿Cómo se calcula y se paga el impuesto de circulación de su vehículo?
La vía más fiable es utilizar la herramienta oficial de cálculo del impuesto de circulación de la Presidencia de la Administración de Ingresos en la Oficina de Impuestos Digital. La página de cálculo de TURMOB también funciona con la misma tarifa y ofrece ejemplos de cálculo. Para el cálculo basta con introducir tres datos: la fecha de registro del vehículo (que determina el grupo de edad), la cilindrada y el valor del vehículo.
El calendario de pago tiene dos plazos. El primer plazo se recauda a comienzos de año y el segundo a mitad de año. Conocer el significado técnico del concepto de valor del vehículo también le facilita las cosas: no se trata del precio de mercado del vehículo, sino de la referencia del valor del vehículo antiguo definida en la normativa del impuesto de circulación, que se actualiza cada año según la tasa de revalorización. Es decir, el impuesto de circulación de su vehículo no se ve afectado por los movimientos del mercado de segunda mano, sino directamente por la tasa de revalorización.
En resumen: ¿en qué debe fijarse el propietario de un híbrido en materia de impuestos?
El balance fiscal de la propiedad de un automóvil híbrido puede resumirse en tres líneas. No hay descuento en el impuesto de circulación; la cilindrada es determinante y, para un híbrido típico de menos de 1.600 cm³, la carga anual oscila entre 10.016 y 12.028 TL. Los criterios de ventaja en el impuesto especial sobre consumo son tan estrictos que, en la práctica, no existen para la mayoría de los compradores. Aunque los cambios en el sistema relacionados con los vehículos eléctricos estén sobre la mesa para 2026, todo híbrido con motor de combustión interna está sujeto, a día de hoy, al esquema tradicional. Al comprar su vehículo, establezca su expectativa fiscal no según el precio de lista, sino según los tramos de cilindrada y valor del vehículo de la tarifa de la Administración de Ingresos; las ganancias en los costes de uso forman parte de una ecuación aparte y real.
Fuentes
- Cálculo del Impuesto sobre Vehículos de Motor - GIB Oficina Digital de Impuestos
- Cálculo del MTV - TURMOB
- Arancel del Impuesto sobre Vehículos de Motor
- Cálculo del MTV, Consulta del MTV, Precios y Pago 2026
- Cálculo del Impuesto sobre Vehículos de Motor 2026
- Ya se conocen las cifras del MTV para 2026
- MTV de Vehículos Híbridos 2026: ¿Hay Descuento de Impuesto para PHEV?
- Se redujeron las tasas de ÖTV de algunos automóviles híbridos
- Regulación del ÖTV para vehículos eléctricos
- Turquía ajusta el método de cálculo del impuesto sobre vehículos de motor
- ¿Cómo calcular el MTV y el impuesto para vehículos eléctricos?
- Informe Sectorial de Automoción 2026 Primer Semestre
- Descuento del impuesto sobre vehículos de motor para automóviles eléctricos
- Impuesto de registro de vehículos en Turquía