Czy właściciele hybrydowych samochodów mają korzyści w zakresie podatku MTV i ulg podatkowych?
Udostępnij tę stronę
Nie, w 2026 roku w Turcji nie obowiązuje żadnego obniżenia MTV dla standardowych hybryd ani hybryd plug-in. Pojazdy te są opodatkowane według tych samych stawek co ich odpowiedniki benzynowe i diesla, czyli na podstawie pojemności skokowej silnika, wartości pojazdu i wieku pojazdu. Posiadanie silnika elektrycznego nie ma bezpośredniego przełożenia na podatek MTV; różnica pojawia się jedynie w przypadku w pełni elektrycznych pojazdów, gdzie stosuje się metodę obliczeń opartą na mocy silnika. W tym artykule analizujemy rzeczywisty roczny podatek płacony przez właściciela hybrydy, podając konkretne kwoty.
Najważniejsze informacje
- W 2026 roku nie stosuje się obniżenia MTV dla pojazdów hybrydowych i hybryd plug-in.
- MTV; na podstawie pojemności skokowej, wartości pojazdu i wieku pojazdu.
- Dla pojazdu o pojemności poniżej 1.600 cm³, w wieku 1-3 lat, o wartości powyżej 541.500 TL roczny MTV wynosi 12.028 TL.
- Płatności MTV są dokonywane w dwóch ratach; pierwsza rata jest płatna na początku okresu.
- W przypadku w pełni elektrycznych pojazdów obliczenia opierają się na mocy silnika (kW), a nie na pojemności skokowej.
Jak pojazd hybrydowy jest klasyfikowany przy obliczaniu MTV?
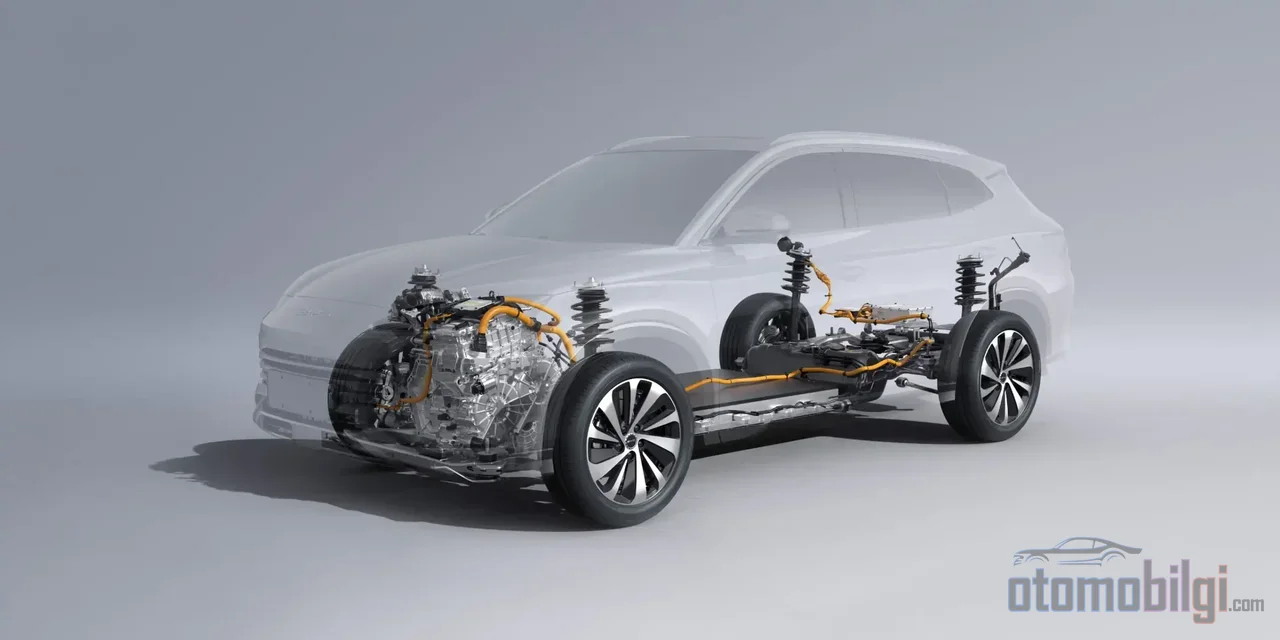
W podatku od pojazdów silnikowych dla samochodów decydują trzy zmienne: pojemność skokowa silnika, wartość pojazdu i wiek pojazdu. Taryfa jest podzielona na podgrupy według pojemności skokowej; w każdej grupie znajdują się przedziały według wartości pojazdu, a kwota stopniowo maleje wraz z wiekiem pojazdu. Samochód hybrydowy nie otrzymuje w tym systemie żadnych przywilejów. Niezależnie od tego, jak mocny silnik elektryczny jest zamontowany w pojeździe, tożsamość pojazdu dla urzędu skarbowego określa pojemność skokowa silnika benzynowego.
Praktyczny skutek tej sytuacji jest następujący: hybryda z silnikiem benzynowym o pojemności 1.497 cm³ płaci dokładnie taką samą kwotę MTV jak zwykły samochód benzynowy o tej samej pojemności. Moc silnika elektrycznego, pojemność baterii ani spalanie pojazdu nie są brane pod uwagę. W przepisach dotyczących MTV nie ma osobnej kategorii, stawki ani zwolnienia dla pojazdów hybrydowych.
Taryfa MTV na 2026 rok: kwoty, które zapłaci właściciel hybrydy
W 2026 roku kwoty MTV wzrosły zgodnie ze współczynnikiem rewaluacji. Taryfa I dla samochodów stosuje następujące kwoty dla pojazdów zarejestrowanych po 1 stycznia 2018 roku. Płatności pobierane są w dwóch ratach; podane kwoty to sumy roczne.
| Pojemność skokowa | Wartość pojazdu | 1-3 lata (rocznie) |
|---|---|---|
| 1300 cm³ i mniej | do 309.100 TL | 5.750 TL |
| 1300 cm³ i mniej | 309.100 – 541.500 TL | 6.319 TL |
| 1300 cm³ i mniej | powyżej 541.500 TL | 6.902 TL |
| 1301 – 1600 cm³ | do 309.100 TL | 10.016 TL |
| 1301 – 1600 cm³ | 309.100 – 541.500 TL | 11.023 TL |
| 1301 – 1600 cm³ | powyżej 541.500 TL | 12.028 TL |
| 1601 – 1800 cm³ | stopniowo według wartości pojazdu | 19.472 – 21.251 TL |
| 1801 – 2000 cm³ | stopniowo według wartości pojazdu | 30.679 – 33.474 TL |
Większość hybryd dostępnych na rynku mieści się w grupie poniżej 1.600 cm³. Przyczyna jest historyczna: W Turcji modele hybrydowe sprzedawano przez lata z silnikami zmniejszonymi poniżej progu 1600 cm³, aby korzystać z ulgi ÖTV. W rezultacie typowy właściciel hybrydy płaci dziś rocznie od 10 000 do 12 000 TL MTV; w miarę wzrostu wartości pojazdu zbliża się do wyższego progu.
Dlaczego pojazdy elektryczne rozlicza się inaczej?
Ponieważ w w pełni elektrycznych pojazdach nie ma parametru pojemności cylindrów, MTV wychodzi poza logikę spalinową i jest naliczany na podstawie mocy silnika (kW). To rozróżnienie wyznacza wyraźną linię podatkową między hybrydą a elektrykiem: nawet plug-in hybrid, każdy pojazd z silnikiem spalinowym podlega tradycyjnemu schematowi. Tylko pojazdy bateryjne wchodzą w naliczanie oparte na mocy.
Planowane regulacje bezpośrednio dotyczą strony elektrycznej. Od 2026 roku dyskutuje się nowy system dla pojazdów elektrycznych oparty na wartości pojazdu i wieku pojazdu zamiast pojemności silnika; ponadto ustawa nr 7582, wchodząca w życie 4 czerwca 2026 roku, przewidując nową zachętę podatkową dla osób przenoszących się do Turcji, zakłada również zmianę metody obliczania MTV. Te zmiany nie obejmują jeszcze właścicieli pojazdów hybrydowych; pokazują jednak, że przepisy ruszyły z miejsca i że w nadchodzącym okresie taryfy mogą zostać przeformułowane.
Sytuacja ÖTV w pojazdach hybrydowych: czy jest jakaś korzyść?
Największą pozycją podatkową w momencie zakupu jest ÖTV. Pozycja hybryd zależy tutaj od zestawu trzech kryteriów: mocy silnika elektrycznego, pojemności cylindrów i podstawy opodatkowania bez podatku. W ramach obowiązującym od okresu okólnika hybrydy o mocy silnika elektrycznego przekraczającej 100 kW i pojemności cylindrów nieprzekraczającej 2500 cm³ wpisują się w przedział ÖTV 90%; hybrydy niespełniające kryteriów są natomiast opodatkowane stawkami sięgającymi do 145%. W niektórych okresach stosowano różne progi w zależności od kombinacji podstawy opodatkowania i pojemności.
Ten schemat w praktyce nie przynosi korzyści większości modeli. Ze względu na szerokość pasma stawek i surowość kryteriów hybrydy, które nie skorzystały z ulgi ÖTV, na cennikach dźwigają wysoki ciężar podatkowy. W dawniejszym okresie stosowano znacznie bardziej dostępne stawki, jak 30% dla hybryd nieprzekraczających 85 000 TL i 35% dla tych nieprzekraczających 135 000 TL, a jedynym decydującym kryterium była wówczas pojemność cylindrów. Ponieważ progi podstawy opodatkowania nie zostały zaktualizowane, ten okres zachęt został już zamknięty.
Po stronie plug-in hybrid obraz jest bardziej dotkliwy: zmniejszenie ulg podatkowych wskazywane jest jako jedna z głównych przyczyn spadku sprzedaży w tym segmencie. W pojazdach elektrycznych zaś zwolnienie z ÖTV nie istniało w żadnym okresie; podatek był dzielony na przedziały według mocy silnika i ceny sprzedaży bez podatku. Wraz z aktualnymi regulacjami ogłoszono, że w pojazdach elektrycznych o mocy nieprzekraczającej 160 kW zostanie zastosowany dolny przedział wynoszący 25%, a w agendzie parlamentu znajduje się również projekt ustawy zawierający nowe stawki ÖTV obejmujące hybrydy, elektryki i pickupy.
Oficjalne opłaty, które płacisz poza MTV
Podatek roczny to nie cała tabela oficjalnych kosztów. Inne pozycje opłacane państwu w trakcie posiadania samochodu hybrydowego również wchodzą do rachunku:
- Opłata za przegląd: Niezależnie od wieku pojazdu okresowy przegląd TÜVTÜRK jest obowiązkowy; samochody hybrydowe przechodzą tą samą linią przeglądową co pojazdy benzynowe i według tej samej stawki.
- Podatek notarialny i opłata za usługi notarialne: Przy zakupie podatek w wysokości 2 promieni jest pobierany od kupującego na podstawie wartości ubezpieczenia kasko; dodatkowo opłata za usługi notarialne wynosząca około 2.600 TL również obciąża kupującego.
- Składki ubezpieczenia komunikacyjnego: Obowiązkowe ubezpieczenie komunikacyjne nie jest podatkiem, ale jest prawnie wymagane; składkę określa wiek pojazdu, historia szkód i region.
Kwestia ubezpieczenia kasko to odrębny temat, dlatego pozostaje poza zakresem tego artykułu; tabela, którą tu prezentujemy, dotyczy wyłącznie podatków i oficjalnych opłat.
Porównanie międzynarodowe: Gdzie stoi Turcja?
W Europie powszechne są rozwiązania premiujące pojazdy o niskiej emisji pod względem podatkowym. Na przykład Holandia w latach 2026-2028 stosuje 30% zniżki na podatek komunikacyjny MTV dla w pełni zeroemisyjnych pojazdów. W Turcji tabela działa w odwiedznym kierunku: MTV po zakupie jest powyżej średniej Unii Europejskiej, a nie ma zachęty finansowej do zakupu pojazdu elektrycznego. W rankingu krajów o najwyższych na świecie poziomach podatków od pojazdów Turcja zawsze zajmuje czołowe miejsca.
To porównanie doprecyzowuje także matematykę kosztów posiadania hybrydy. Oszczędność paliwa, dłuższa żywotność klocków hamulcowych i zyski w pozycjach serwisowych sprawiają, że hybryda jest atrakcyjna pod względem kosztów użytkowania. Jednak po stronie podatkowej państwo nie przyczynia się do żadnego z tych zysków: finansowa rekompensata za przejście na hybrydę kończy się przy dystrybutorze, a nie w okienku urzędu skarbowego.
Jak obliczyć i zapłacić podatek MTV swojego pojazdu?
Najbardziej niezawodną metodą jest skorzystanie z oficjalnego narzędzia do obliczania MTV w Cyfrowym Urzędzie Skarbowym Prezydium Administracji Podatkowej. Strona kalkulacyjna TURMOB również działa według tej samej taryfy i oferuje przykładowe obliczenia. Do obliczenia wystarczy podać trzy informacje: datę rejestracji pojazdu (określa grupę wiekową), pojemność skokową i wartość pojazdu.
Harmonogram płatności obejmuje dwie raty. Pierwsza rata jest pobierana na początku roku, druga w połowie roku. Znajomość technicznego znaczenia pojęcia wartości pojazdu również ułatwi Ci sprawę: nie jest to cena rynkowa pojazdu, lecz miara wartości pojazdu używanego zdefiniowana w przepisach MTV i aktualizowana co roku zgodnie ze wskaźnikiem rewaluacji. Czyli MTV Twojego pojazdu nie zależy od transakcji kupna-sprzedaży, lecz bezpośrednio od wskaźnika rewaluacji.
Podsumowując: na co właściciel hybrydy powinien uważać podatkowo?
Bilans podatkowy posiadania samochodu hybrydowego można podsumować w trzech wierszach. Brak zniżki na MTV; o wyniku decyduje pojemność skokowa, a dla typowej hybrydy poniżej 1.600 cm³ roczne obciążenie wynosi od 10.016 do 12.028 TL. W przypadku MTV kryteria preferencji są na tyle rygorystyczne, że dla większości kupujących faktycznie ich nie ma. Choć zmiany systemowe dotyczące pojazdów elektrycznych pojawiają się w agendzie na 2026 rok, każda hybryda wyposażona w silnik spalinowy podlega od dziś tradycyjnym zasadom. Przy zakupie pojazdu ustal oczekiwaną wysokość podatku nie na podstawie ceny katalogowej, lecz według przedziałów pojemności skokowej cylindrów i wartości pojazdu w taryfie GİB; natomiast oszczędność w kosztach eksploatacji stanowi osobne i realne równanie.
Źródła
- Obliczanie podatku od pojazdów silnikowych - Cyfrowy Urząd Podatkowy GİB
- Obliczanie MTV - TURMOB
- Taryfa podatku od pojazdów silnikowych
- Obliczanie MTV, sprawdzanie MTV, ceny i płatność 2026
- Obliczanie podatku od pojazdów silnikowych 2026
- Stawki MTV na 2026 są już znane
- MTV dla pojazdów hybrydowych 2026: Czy istnieje ulga podatkowa dla PHEV?
- Obniżono stawki ÖTV dla niektórych samochodów hybrydowych
- Regulacja ÖTV dla pojazdów elektrycznych
- Turcja zmienia metodę obliczania podatku od pojazdów silnikowych
- Jak obliczyć MTV dla pojazdów elektrycznych?
- Sektorowy raport motoryzacyjny 2026 pierwsze półrocze
- Ulga w podatku od pojazdów silnikowych dla samochodów elektrycznych
- Podatek rejestracyjny od pojazdów w Turcji