Apakah Pemasangan Wallbox Harus Dilaporkan ke Asuransi Rumah?
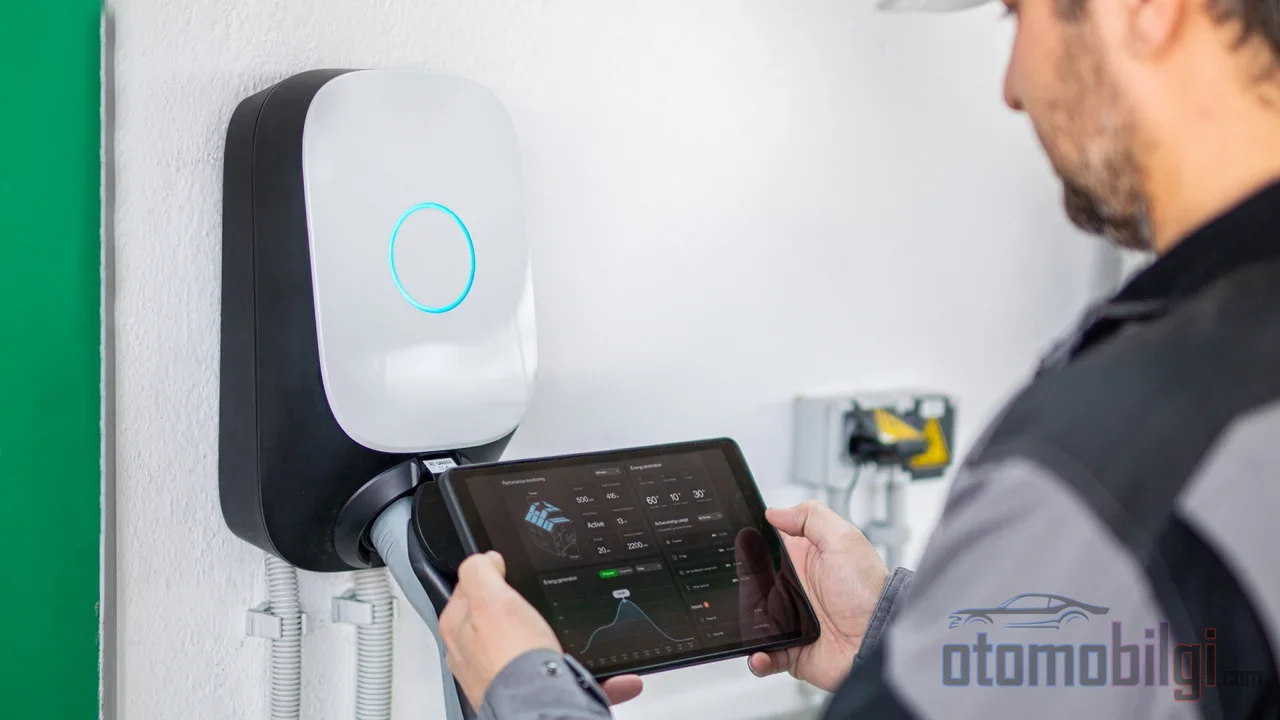
Wallbox yang dipasang di dinding pada dasarnya adalah peralatan instalasi listrik yang biasa; mengambil daya dari colokan, mengisi kendaraan semalaman, dan pagi harinya pekerjaan selesai. Namun di sisi asuransi, keadaannya tidak sedamaik itu. Pada Agustus 2026 di kawasan Cheras, Kuala Lumpur, Malaysia, sebuah kebakaran yang diduga dipicu oleh kendaraan listrik yang diisi daya di vestibul menghanguskan sebuah rumah berdiri sendiri dua lantai; laporan masuk pada pukul 05.03 pagi. Setelah peristiwa ini, General Insurance Association of Malaysia secara resmi menyatakan bahwa pemilik rumah yang memasang pengisi daya permanen harus memberi tahu perusahaan asuransinya. Lalu, apakah pemasangan wallbox harus dilaporkan ke asuransi rumah, dan apa yang terjadi jika tidak dilaporkan? Halaman ini membahas satu per satu pertanyaan asuransi yang muncul setelah pemasangan.
Bagaimana Wallbox Diklasifikasikan dalam Asuransi: Bagian Bangunan atau Bagian Kendaraan?
Inti teknis persoalan ini terletak di sini: pengisi daya yang terpasang tetap di dinding dan terhubung langsung ke instalasi melalui pengkabelan (hard-wired) umumnya diklasifikasikan sebagai bagian instalasi dalam polis asuransi dan dinilai dalam cakupan bagian bangunan polis hunian. Ini berarti bahwa jika perangkat rusak akibat risiko yang dijamin seperti kebakaran, badai, kebocoran air, kerusakan sengaja, atau pencurian, ganti rugi dapat diberikan hingga jumlah pertangungan bangunan.
Sebaliknya, kabel pengisi daya portabel yang dicolokkan, yang dikenal luas sebagai kabel granny, dianggap aksesori kendaraan dan tidak masuk dalam cakupan polis hunian. Dalam kasus seperti pencurian perangkat portabel, asuransi kendaraan komprehensif, jika ada, dapat berlaku. Jadi jawabannya berubah tergantung apakah perangkat dipasang ke dinding dengan sekrup atau masuk ke bagasi dengan tas.
Klasifikasinya tidak sama jelasnya di setiap negara. Di sisi Amerika Serikat, beberapa perusahaan asuransi menyatakan bahwa unit yang dipasang di dinding dapat dianggap seperti bagian bangunan atau dihitung sebagai bagian kendaraan bermotor; sebuah perusahaan asuransi lain mencatat bahwa perangkat dapat dianggap instalasi permanen dan dapat memengaruhi batas pertangungan bangunan. Di Turki juga ada perdebatan serupa: karena wallbox dipasang tetap pada bangunan, beberapa perusahaan asuransi memandangnya sebagai objek polis hunian atau tempat usaha, bukan polis kendaraan.
Poin-Poin Penting
- Wallbox tetap dengan pengkabelan umumnya berada dalam cakupan bagian bangunan polis hunian; sedangkan kabel portabel adalah aksesori kendaraan.
- Di Prancis, melaporkan pemasangan adalah kewajiban hukum; di Malaysia, asosiasi asuransi secara resmi merekomendasikannya.
- Pekerjaan listrik tanpa otorisasi dapat menjadi alasan penolakan klaim dalam berkas kerusakan.
- Pada pemasangan bersertifikat dan profesional, kenaikan premi tidak diharapkan.
- Di Amerika Serikat, sekitar %20 rumah membutuhkan infrastruktur listrik tambahan untuk pengisian daya EV.
Apakah Pemasangan Wallbox Harus Dilaporkan ke Asuransi Rumah?
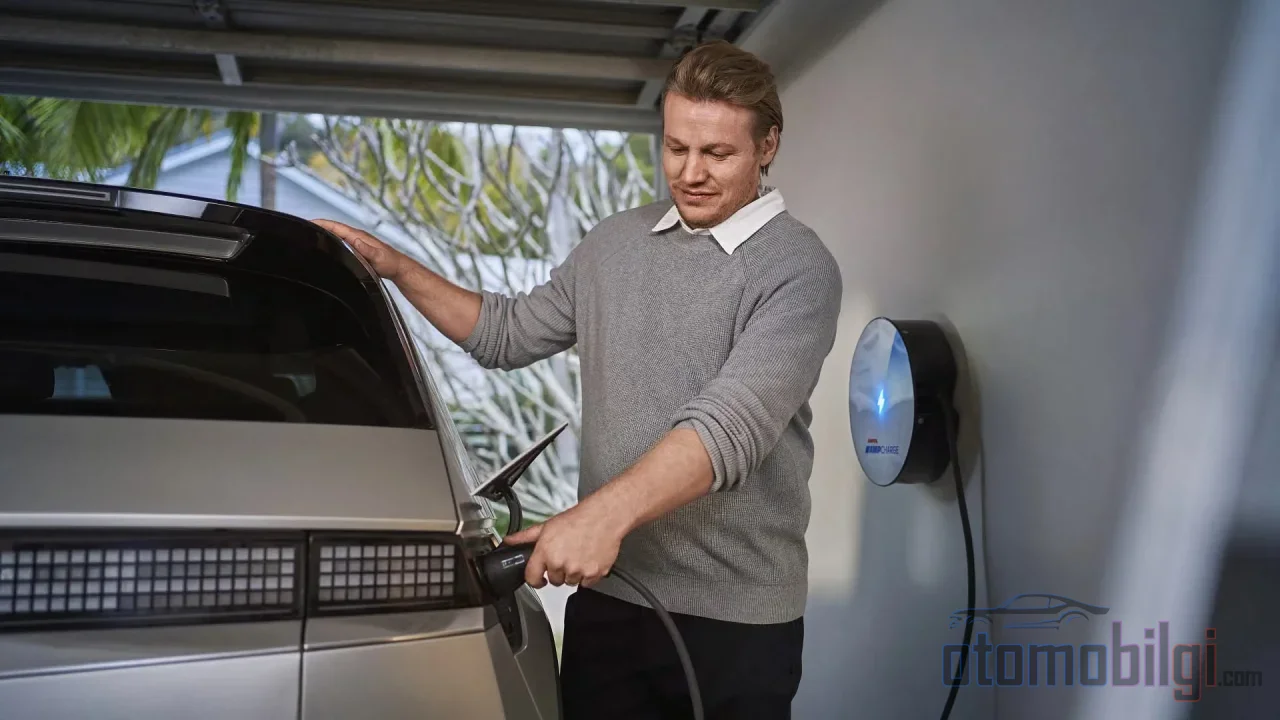
Jawabannya berbeda menurut negara tetapi arahnya sama. Di Prancis, melaporkan pemasangan unit pengisi daya ke perusahaan asuransi rumah adalah kewajiban hukum. Asosiasi Asuransi Umum di Malaysia, dalam pernyataannya pada 20 Agustus 2026, meminta pemilik rumah untuk memberi tahu pemasur mereka ketika memasang pengisi daya permanen; alasannya adalah bahwa pelaporan peningkatan kelistrikan memastikan jumlah asuransi rumah mencerminkan biaya pembangunan kembali terkini sekaligus memberikan kejelasan cakupan dalam proses klaim. Di Australia, Insurance Council of Australia mengajukan seruan pemberitahuan ke arah yang sama; sementara di sisi Belgia dan Benelux, pemberitahuan sangat dianjurkan. Di Inggris, pemberitahuan bukanlah kewajiban hukum tetapi dianjurkan.
Kerangka teknis yang disampaikan oleh asosiasi Malaysia menenangkan: polis pemilik rumah dan polis kebakaran standar, dengan tunduk pada syarat-syarat polis, menanggung kerusakan akibat kebakaran apa pun sumber penyulutnya; cakupan tetap berlaku selama tidak ada kecurangan, tindakan yang disengaja, atau pelanggaran polis. Sebagai gantinya, ada dua hal yang diharapkan dari pemilik rumah: menggunakan pemasang bersertifikat dan mengambil tindakan pencegahan yang wajar.
Ada juga sisi jaringan distribusi. Menurut aturan salah satu operator jaringan regional di Inggris, jika pemasang dapat menghubungkan perangkat tersebut, cukup melakukan pemberitahuan melalui portal terkait dalam waktu 28 hari setelah pemasangan; pemberitahuan ini hanya dapat dilakukan oleh pemasang, bukan oleh pelanggan. Jika pasokan listrik tidak memadai, mungkin perlu peningkatan pasokan terlebih dahulu. Di bangunan bertingkat, izin pemilik bangunan juga merupakan syarat.
Apa yang Terjadi Jika Anda Tidak Melaporkan?
Risiko yang muncul ketika tidak ada pemberitahuan lebih berupa celah cakupan daripada pembatalan polis. Dalam sebuah peristiwa seperti badai, kebakaran, atau vandalisme, ketika perubahan instalasi yang sebelumnya tidak diketahui pemasur tercatat dalam berkas, pembayaran klaim dapat menjadi bermasalah; dapat dikemukakan bahwa polis mungkin menjadi tidak berlaku. Pemasur kadang-kadang dapat meminta pekerjaan seperti perubahan panel dan kabel dilaporkan terlebih dahulu sebelum pekerjaan dimulai. Dalam praktiknya, cara paling bersih adalah menjelaskan situasi kepada pemasur sebelum pemasangan dan mendapatkan konfirmasi tertulis setelah pemasangan.
Apa yang Ditanggung Polis, Apa yang Tidak?
Polis rumah dapat memberikan perlindungan dua arah di sekitar pengisi daya yang terpasang tetap. Pertama, kerusakan pada properti sendiri yang disebabkan oleh perangkat atau kabelnya, di luar risiko-risiko yang dikecualikan; kedua, kerusakan pada properti pihak ketiga, misalnya kerusakan pada kendaraan tetangga atau terbakarnya pagar bersama. Jika pengisi daya yang terpasang tetap itu sendiri mengalami kerusakan, perbaikan atau penggantian juga dapat ditanggung oleh asuransi rumah.
Garis batas mulai di sini: kerusakan akibat pemasangan yang buruk, keausan, dan pengerjaan yang cacat tidak termasuk dalam cakupan. Selain itu, karena pemasangan wallbox merupakan proyek opsional, asuransi rumah umumnya tidak menanggung biaya pemasangan itu sendiri. Jadi, kerusakan kebakaran yang terjadi saat perangkat terpasang di dinding dan biaya pemasangan yang dibayar saat memasang perangkat ke dinding adalah dua dunia yang berbeda dan terpisah dalam polis.
Jaminan Instalasi Listrik
Dalam polis paket rumah, jaminan perbaikan instalasi listrik mencakup bagian rumah dari meteran listrik hingga ke saklar. Karena wallbox adalah sirkuit dan komponen proteksi baru yang ditambahkan ke instalasi, meninjau bagian ini pada polis hunian Anda yang ada akan memperjelas sejauh mana Anda dilindungi. Di Turki juga tersedia produk asuransi khusus untuk stasiun pengisian EV dan wallbox; polis-polis ini menawarkan jaminan kerusakan perangkat, kebakaran, tanggung jawab pihak ketiga, dan kerugian usaha, serta risiko-risiko seperti fluktuasi tegangan, kebakaran tanpa api akibat korsleting, efek tidak langsung sambaran petir, badai, dan banjir juga dapat dijamin.
Instalasi Tanpa Izin dan Sengketa Kerusakan
Di sinilah area sengketa utama dimulai. Perusahaan asuransi mensyaratkan instalasi oleh profesional berlisensi dan sesuai peraturan; pekerjaan kelistrikan tanpa izin dapat menjadi alasan penolakan berkas klaim kerusakan. Dalam sebuah kasus di Amerika Serikat, penyelidik menemukan sirkuit tanpa izin, klaim ditolak, dan biaya perbaikan yang biasanya berkisar antara 50.000 hingga 200.000 dolar tetap menjadi tanggung jawab pemilik rumah. Di lingkungan yang memiliki manajemen perumahan (HOA), jika terjadi kebakaran setelah instalasi pengisian yang salah, klaim asuransi komunitas dapat ditolak karena pekerjaan tanpa izin.
Prasyarat teknis juga tidak boleh diabaikan. Dalam instalasi wallbox, harus dibuat jalur kelistrikan khusus dan sistem sekring untuk perangkat pengisian, memilih penampang kabel dan sekring yang tepat, serta memperoleh dokumen instalasi atau laporan pengujian; instalasi tanpa perhitungan panel menyebabkan pemadaman yang sering dan panas berlebih. Di Amerika Serikat, sekitar 20% rumah membutuhkan infrastruktur kelistrikan tambahan untuk pengisian EV; sebagian besar panel modern 200 ampere dapat menangani beban pengisian tanpa memerlukan peningkatan. Sementara di apartemen dan kompleks perumahan, perlu memperhatikan jumlah suara keputusan minimal dalam Undang-Undang Kepemilikan Satuan Rumah Susun serta syarat parkir yang dialokasikan.
Siapa yang Membayar Jika Terjadi Kerusakan?
Dalam kasus kebakaran yang berasal dari unit pengisian atau instalasi gedung, tanggung jawab pabrikan, perusahaan yang melakukan pemasangan, dan pihak yang melakukan perawatan menjadi sorutan. Kerusakan kendaraan itu sendiri dinilai dalam cakupan asuransi all risk; jika kendaraan rusak akibat kebakaran yang dijamin selama proses pengisian, asuransi all risk tetap berlaku. Asuransi all risk kendaraan listrik memiliki jaminan tambahan untuk baterai, motor listrik, komponen tegangan tinggi, kabel pengisian, dan unit pengisian. Dalam praktiknya, terlihat bahwa perusahaan asuransi terkadang menolak klaim dengan alasan seperti kendaraan dipindahkan saat sedang diisi daya; dalam sengketa semacam ini, dokumentasi atas cara terjadinya kerusakan menjadi penentu.
Untuk Memperkuat Berkas Anda
- Simpan faktur perangkat pengisian, foto instalasi, dan dokumen izin.
- Jika dilakukan peningkatan panel, dokumentasikan hal tersebut.
- Gunakan proteksi tegangan berlebih.
- Jangan mengabaikan perawatan kendaraan secara teratur; modifikasi kendaraan tanpa izin mempersulit klaim kompensasi kebakaran EV.
Apakah Premi Meningkat? Dampak Instalasi terhadap Polis
Pertanyaan yang ditakutkan biasanya adalah ini, tetapi sebenarnya keadaannya relatif jinak: dalam sebagian besar kasus, dampak pemasangan wallbox dengan instalasi bersertifikat dan profesional terhadap asuransi rumah bersifat netral, bahkan positif, dan kenaikan premi tidak diharapkan. Rantai logika yang dihasilkan dari sini sederhana: yang dicari oleh penanggung asuransi adalah risiko yang terkendali; pemasang bersertifikat, sirkuit yang sesuai regulasi, dan komponen proteksi yang tepat memberikan sinyal tersebut. Pelaporan membeli kejelasan cakupan, bukan premi.
Jawaban Singkat: Laporkan Instalasi Wallbox kepada Asuransi Anda
Jawaban singkat dan dapat dikutip adalah: Melaporkan instalasi wallbox ke asuransi rumah adalah kewajiban hukum di Prancis, dan merupakan langkah yang secara resmi disarankan di banyak negara lain; jika pelaporan dilakukan bersama pemasangan bersertifikat, premi umumnya tidak naik, tetapi pemasangan tanpa otorisasi dan ketidakpelaporan dapat menyebabkan penolakan klaim dalam berkas kerusakan serta biaya perbaikan tetap ditanggung pemilik rumah.
Ringkasan dari sudut pandang insinyur: wallbox bukan bagian dari kendaraan Anda, melainkan bagian dari instalasi listrik rumah Anda, dan dalam dunia asuransi perbedaan ini menentukan segalanya. Hubungi penanggung asuransi Anda sebelum pemasangan, bekerja sama dengan pemasang bersertifikat, dan simpan dokumennya. Tiga langkah ini menonaktifkan skenario termahal yang mungkin ditimbulkan oleh pengisian daya semalaman.
Sumber
- Notify insurers when installing home EV chargers
- What to know about EV home charging and homeowners insurance
- Does Home Insurance Cover an EV Charger?
- Are EV chargers covered by my insurance policy?
- Electric Vehicle (EV) chargers
- Insurance and shared EV chargers
- Specific insurance needed if I have a charging station at home
- Jaminan Kabel Pengisian Daya
- Asuransi Stasiun Pengisian Kendaraan Listrik 2026
- Do You Need an Electrical Panel Upgrade for Your EV?