آیا نصب والباکس باید به بیمه خانه اطلاع داده شود؟
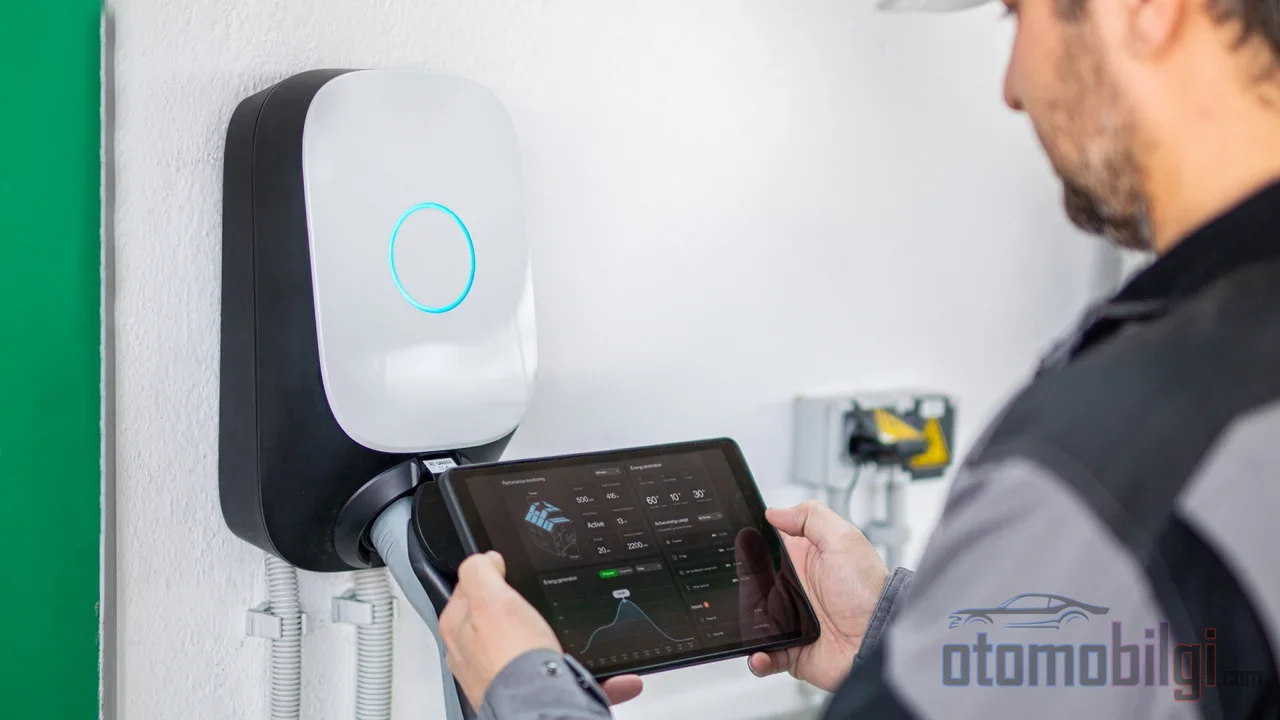
دیوارکوب نصبشده روی دیوار در ظاهر یک تجهیزات برقی معمولی است؛ برق را از پریز میگیرد، خودرو را در طول شب شارژ میکند و صبح کار تمام است. اما در حوزه بیمه، اوضاع چندان آرام نیست. در آگوست 2026 در منطقه چراس شهر کوالالامپور مالزی، آتشی که گفته میشود توسط یک خودروی برقی در حال شارژ در ورودی ساخته شده بود، یک خانه دوتطبقه مستقل را خاکستر کرد؛ اعلام حادثه ساعت 05.03 صبح دریافت شد. پس از این رویداد، اتحادیه عمومی بیمه مالزی رسماً اعلام کرد که مالکانی که شارژر دائمی نصب میکنند، باید بیمهگر خود را مطلع کنند. پس آیا نصب دیوارکوب باید به بیمه خانه اعلام شود و اگر نشود چه اتفاقی میافتد؟ این صفحه، سؤالات بیمهای پس از نصب را یکییکی بررسی میکند.
دیوارکوب در بیمه چگونه طبقهبندی میشود: بناست یا قطعه خودرو؟
هسته فنی مسئله همینجاست: شارژرهای ثابت نصبشده روی دیوار که با سیمکشی مستقیماً به تأسیسات متصل میشوند (hard-wired)، در بیمهنامهها معمولاً بهعنوان بخشی از تأسیسات طبقهبندی میشوند و ذیل بخش ساختمان بیمهنامه مسکونی ارزیابی میگردند. این بدان معناست که در صورت آسیب دیدن دستگاه از ریسکهای پوششدادهشده مانند آتشسوزی، طوفان، نشت آب، خسارت عمدی یا سرقت، غرامت تا سقف مبلغ پوشش ساختمان قابل پرداخت است.
در مقابل، کابلهای شارژ قابلحمل که به دوشاخه وصل میشوند و به نام رایج کابلهای گرانی معروفند، لوازم جانبی خودرو محسوب میشوند و مشمول بیمهنامه مسکونی نیستند. در مواردی مانند سرقت دستگاه قابلحمل، در صورت وجود، بیمه جامع خودرو وارد عمل میشود. یعنی پاسخ این سؤال بستگی دارد به اینکه دستگاه با پیچ به دیوار رفته یا با کیف به صندوق عقب.
طبقهبندی در همه کشورها یکسان و روشن نیست. در آمریکا برخی بیمهگران اظهار میدارند که ممکن است دستگاه نصبشده روی دیوار را مانند بخشی از ساختمان ببینند یا آن را قطعهای از خودروی موتوری بدانند؛ بیمهگر دیگری نیز خاطرنشان میکند که دستگاه ممکن است تأسیسات دائمی بهشمار آید و بر سقفهای پوشش ساختمان تأثیر بگذارد. در ترکیه نیز بحث مشابهی وجود دارد: چون دیوارکوب به ساختمان ثابت میشود، برخی شرکتهای بیمه آن را نه موضوع بیمهنامه خودرو، بلکه موضوع بیمهنامه مسکونی یا محل کار میدانند.
نکات برجسته
- دیوارکوب ثابتِ سیمکشیشده معمولاً ذیل بخش ساختمان بیمهنامه مسکونی است؛ کابل قابلحمل اما لوازم جانبی خودروست.
- در فرانسه اعلام نصب الزام قانونی است؛ در مالزی، اتحادیه بیمه رسماً توصیه میکند.
- کار برقی غیرمجاز میتواند در پرونده خسارت موجب رد ادعا شود.
- در نصب دارای گواهینامه و حرفهای، انتظار افزایش حق بیمه نمیرود.
- در آمریکا حدود ٪۲۰ از خانهها به زیرساخت برقی اضافی برای شارژ خودروی برقی نیاز دارند.
آیا نصب دیوارکوب باید به بیمه خانه اعلام شود؟
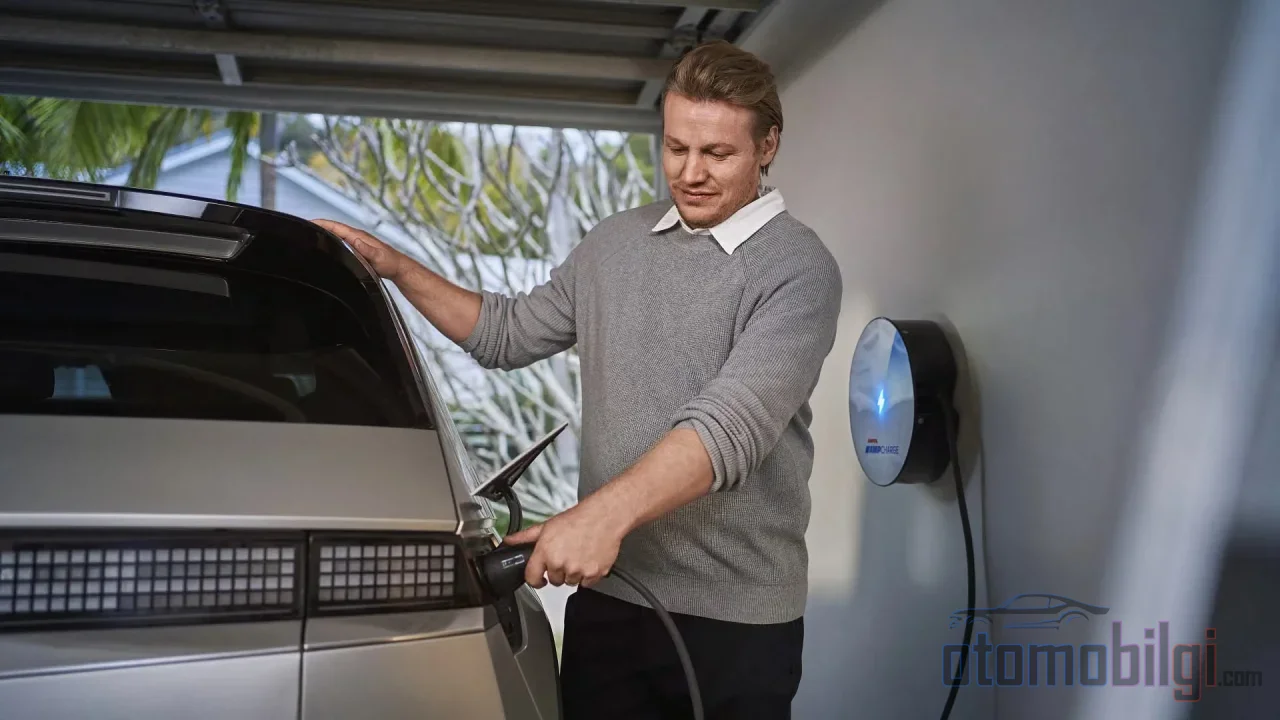
پاسخ بسته به کشور متفاوت است اما جهت آن یکی است. در فرانسه اعلام نصب واحد شارژ به بیمهگر خانه یک الزام قانونی است. در مالزی، اتحادیه بیمه عمومی در اعلامیهای در تاریخ 20 آگوست 2026 از صاحبان خانهها خواست هنگام نصب شارژر دائمی، بیمهگر خود را مطلع کنند؛ دلیل این است که اعلام ارتقاهای برقی هم منعکسکننده مبلغ بیمه مسکن بر اساس هزینههای بازسازی بهروز باشد و هم شفافیت پوشش را در فرآیند خسارت تضمین کند. در استرالیا، شورای بیمه نیز در همین جهت فراخوان اطلاعرسانی میدهد؛ در سوی بلژیک و بنلوکس، اطلاعرسانی بهطور قطعی توصیه میشود. در انگلستان اطلاعرسانی الزام قانونی نیست اما توصیه میشود.
چارچوب فنی ابلاغی از سوی انجمن مالزی آرامشبخش است: بیمهنامههای استاندارد صاحب خانه و حریق، مشروط به شرایط بیمهنامه، خسارت آتشسوزی را فارغ از منبع اشتعال پوشش میدهند؛ اگر فریبکاری، اقدام عمدی یا نقض بیمهنامه در کار نباشد، پوشش معتبر است. در مقابل، از صاحب خانه دو چیز انتظار میرود: استفاده از نصاب دارای گواهی و رعایت تمهیدات معقول.
یک سوی دیگر هم شبکه توزیع برق است. طبق قواعد یکی از اپراتورهای شبکه منطقهای در انگلستان، اگر نصاب بتواند دستگاه را متصل کند، اطلاعرسانی ظرف 28 روز پس از نصب از طریق پورتال مربوطه کافی است؛ این اطلاعرسانی را فقط نصاب میتواند انجام دهد، نه مشتری. اگر ظرفیت برق کافی نباشد، ابتدا ممکن است ارتقای تأمین برق لازم باشد. در ساختمانهای چندطبقه، علاوه بر این، رضایت مالک ساختمان شرط است.
اگر اطلاع ندهید چه میشود؟
ریسکی که در نبود اطلاعرسانی پدید میآید، بیشتر از لغو بیمهنامه، شکاف پوشش است. در رخدادی مانند طوفان، آتشسوزی یا خرابکاری، وقتی تغییری در تأسیسات که بیمهگر پیشتر از آن بیخبر بوده به پرونده اضافه شود، پرداخت خسارت میتواند مسئلهدار شود؛ ممکن است ادعا شود که بیمهنامه باطل شده است. بیمهگران گاهی برای کارهایی مانند تغییر تابلو و سیمکشی، اطلاعرسانی پیش از آغاز کار را الزامی میدانند. در عمل، تمیزترین راه این است که پیش از نصب وضعیت را به بیمهگر توضیح دهید و پس از نصب نیز تأییدیه کتبی بگیرید.
بیمهنامه چه چیزی را پوشش میدهد و چه چیزی را نه؟
بیمهنامه مسکن میتواند در اطراف شارژر ثابت حفاظت دوطرفه فراهم کند. نخست، خسارتهای وارد شده به ملک خودتان توسط خودِ دستگاه یا کابل آن، بهجز ریسکهای مستثنا شده؛ دوم، خسارتهای وارد شده به ملک اشخاص ثالث، مثلاً آسیب دیدن خودروی همسایه یا سوختن حصار مشترک. اگر خودِ شارژر ثابت نصبشده آسیب ببیند، تعمیر یا تعویض آن نیز ممکن است از بیمه مسکن پرداخت شود.
خط مرز از اینجا آغاز میشود: خسارتهای ناشی از نصب نامناسب، فرسودگی و اجرای معیوب خارج از پوشش است. همچنین از آنجا که نصب wallbox یک پروژه اختیاری است، بیمه خانه معمولاً خودِ هزینه نصب را پوشش نمیدهد. یعنی خسارت آتشسوزیای که هنگام قرار گرفتن دستگاه روی دیوار رخ میدهد با هزینه نصبی که برای نصب دستگاه روی دیوار پرداخت میشود، دو دنیای متفاوت و جدا از همِ بیمهنامهاند.
پوشش تأسیسات برقی
در بیمهنامههای پکیج مسکن، پوشش تعمیر تأسیسات برقی، بخشی از مسکن را از کنتور برق تا کلید پوشش میدهد. از آنجا که wallbox یک مدار و عنصر حفاظتی جدید افزوده شده به این تأسیسات است، بررسی این بخش از بیمهنامه مسکن فعلیتان، مشخص میکند تا چه نقطهای تحت پوشش هستید. در ترکیه علاوه بر این، محصولات بیمهای خاصی برای ایستگاههای شارژ EV و والباکس نیز موجود است؛ در این بیمهنامهها که پوشش خسارت دستگاه، آتشسوزی، مسئولیت در برابر اشخاص ثالث و زیان فعالیت را ارائه میدهند، ریسکهایی مانند نوسانات ولتاژ، آتشسوزی بدون شعله ناشی از اتصال کوتاه، اثرات غیرمستقیم صاعقه، طوفان و سیل نیز قابل پوشش هستند.
نصب غیرمجاز و اختلافات خسارت
اینجا است که منطقه اصلی اختلاف باز میشود. بیمهگران شرط نصب توسط متخصص دارای مجوز و مطابق مقررات را جستجو میکنند؛ کار برقی بدون مجوز میتواند دلیل رد پروندههای خسارت باشد. در نمونهای که در آمریکا رخ داد، بازرس یک مدار غیرمجاز پیدا کرد، درخواست را رد کرد و هزینه تعمیر که معمولاً بین 50.000 تا 200.000 دلار متغیر است، بر عهده صاحبخانه باقی ماند. در محیطهایی که مدیریت سایتهای مسکونی (HOA) وجود دارد، اگر پس از نصب نادرست شارژ آتشسوزی رخ دهد، ممکن است به دلیل کار غیرمجاز، درخواست بیمه اجتماع رد شود.
پیششرطهای فنی نیز نباید نادیده گرفته شوند. در نصب والباکس باید خط برق اختصاصی و سیستم ایمنی مخصوص شارژر ایجاد شود، مقطع صحیح کابل و فیوز انتخاب شود و سند نصب یا گزارش تست دریافت شود؛ نصبهایی بدون محاسبه تابلوی برق، به قطعی مکرر و گرم شدن منجر میشوند. در آمریکا حدود 20٪ از خانهها به زیرساخت برقی اضافی برای شارژ EV نیاز دارند؛ اکثر تابلوهای برق مدرن 200 آمپری میتوانند بار شارژ را بدون نیاز به ارتقا تحمل کنند. در آپارتمانها و مجتمعهای مسکونی نیز باید به نسبت اکثریت تصمیمگیری در قانون مالکیت مشاع و شرایط پارکینگ اختصاصی توجه کرد.
اگر خسارتی رخ دهد چه کسی میپردازد؟
در مواردی که آتشسوزی از واحد شارژ یا تاسیسات ساختمان ناشی شده باشد، مسئولیت سازنده، شرکت نصبکننده و افرادی که نگهداری را انجام دادهاند مطرح میشود. خسارت خود خودرو تحت پوشش بیمه بدنه (کاسکو) ارزیابی میشود؛ اگر خودرو هنگام شارژ در آتشسوزی مشمول پوشش آسیب ببیند، باز هم بیمه بدنه وارد عمل میشود. بیمهنامههای بدنه خودروهای برقی پوششهای اضافی برای باتری، موتور برقی، قطعات ولتاژ بالا، کابل شارژ و واحد شارژ دارند. در عمل دیده میشود که شرکتهای بیمه گاهی با بهانههایی مانند اینکه خودرو هنگام شارژ جابهجا شده است، درخواست را رد میکنند؛ در این نوع اختلافات، مستندسازی نحوه وقوع خسارت تعیینکننده است.
برای تقویت پرونده خود
- فاکتورهای شارژر، عکسهای نصب و مدارک مجوز را نگه دارید.
- اگر تابلوی برق ارتقا یافته است، آن را مستند کنید.
- از حفاظ در برابر بیشولتاژ استفاده کنید.
- نگهداری منظم خودرو را فراموش نکنید؛ تغییرات غیرمجاز خودرو، درخواستهای جبران خسارت آتشسوزی EV را پیچیده میکند.
آیا حق بیمه افزایش مییابد؟ تأثیر نصب بر بیمهنامه
سوالی که معمولاً باعث نگرانی میشود همین است، اما وضعیت بیخطر به نظر میرسد: در نصب دارای گواهی و حرفهای، تأثیر نصب والباکس بر بیمه خانه در اکثر موارد خنثی یا حتی مثبت است و افزایش حق بیمه انتظار نمیرود. زنجیره منطقی که از این نتیجه گرفته میشود ساده است: چیزی که بیمهگر جستجو میکند، کنترلشده بودن ریسک است؛ نصبکننده دارای گواهی، مدار مطابق مقررات و عناصر حفاظتی صحیح، این سیگنال را ارسال میکنند. اعلان بیمه، نه حق بیمه بالاتر، بلکه شفافیت پوشش میخرد.
پاسخ روشن: نصب والباکس را به بیمهنامه خود اعلام کنید
پاسخ کوتاه و قابل استناد این است: اعلام نصب والباکس به بیمه خانه در فرانسه الزام قانونی است و در بسیاری از کشورهای دیگر رسماً یک اقدام توصیهشده محسوب میشود؛ وقتی اعلام همراه با نصب دارای گواهی انجام شود، حق بیمه معمولاً افزایش نمییابد، اما نصب غیرمجاز و عدم اعلام میتواند در پرونده خسارت به رد درخواست خسارت و ماندن هزینه تعمیر بر عهده مالک خانه بینجامد.
خلاصه از نگاه مهندس: والباکس بخشی از تأسیسات برقی خانه شماست، نه خودروی شما، و در دنیای بیمه همین تمایز همه چیز را تعیین میکند. پیش از نصب با بیمهگر خود تماس بگیرید، با یک نصاب دارای گواهی کار کنید و مدارک را نگه دارید. این سه گام، پرهزینهترین سناریویی که یک شارژ شبانه میتواند به بار آورد را از میان برمیدارد.
منابع
- اعلام به بیمهگران هنگام نصب شارژر خانگی خودروهای برقی
- آنچه باید درباره شارژ خانگی خودروی برقی و بیمه خانه بدانید
- آیا بیمه خانه شارژر خودروی برقی را پوشش میدهد؟
- آیا شارژرهای خودروی برقی تحت پوشش بیمهنامه من هستند؟
- شارژرهای خودروی برقی (EV)
- بیمه و شارژرهای اشتراکی خودروی برقی
- نیاز به بیمه خاص در صورت داشتن ایستگاه شارژ در خانه
- پوشش کابل شارژ
- بیمه ایستگاه شارژ خودروی برقی 2026
- آیا برای خودروی برقی خود به ارتقای تابلوی برق نیاز دارید؟