Должна ли установка настенной зарядной станции (wallbox) быть заявлена в страхование жилья?
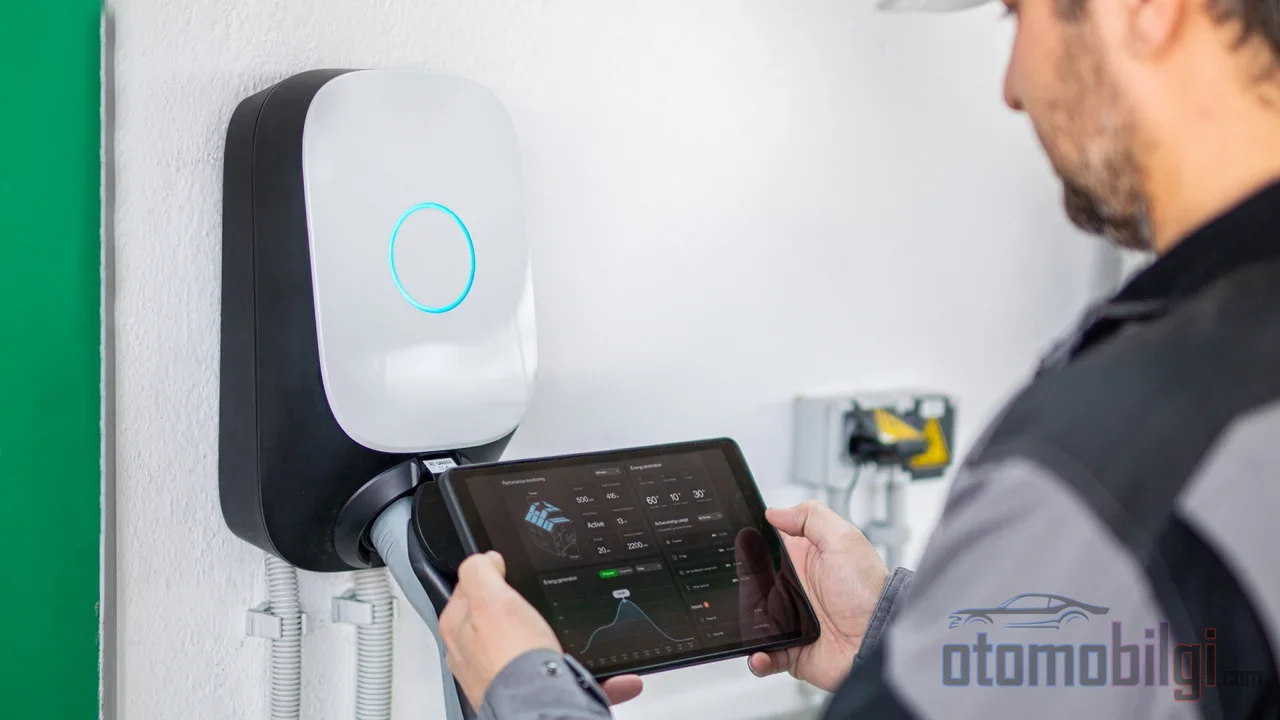
Закреплённое на стене зарядное устройство wallbox на первый взгляд выглядит как обычное электроустановочное оборудование; оно берёт питание от розетки, заряжает автомобиль всю ночь, и к утру работа сделана. Однако со стороны страхования ситуация далеко не столь спокойна. В августе 2026 года в районе Cheras города Куала-Лумпур в Малайзии пожар, вызванный, как утверждается, электромобилем, заряжавшимся в холле, обратил двухэтажный частный дом в пепел; вызов поступил в 05:03 утра. После этого инцидента Всеобщий страховой союз Малайзии официально объявил, что домовладельцы, установившие стационарное зарядное устройство, должны уведомить об этом своих страховщиков. Так нужно ли сообщать в страховую компанию о установке wallbox, и что будет, если не сообщить? Эта страница по пунктам разбирает страховые вопросы, возникающие после установки.
Как wallbox классифицируется в страховании: Это часть здания или часть автомобиля?
Техническая суть вопроса заключается в следующем: стационарные настенные зарядные устройства, подключённые напрямую к электропроводке дома (hard-wired), в страховых полисах обычно классифицируются как часть электропроводки и рассматриваются в рамках раздела о здании жилищного полиса. Это означает, что если устройство повреждается в результате покрываемых рисков, таких как пожар, буря, протечка воды, умышленное повреждение или кража, возмещение может быть предоставлено в пределах страховой суммы по зданию.
Напротив, подключаемые к розетке портативные зарядные кабели, в просторечии называемые granny-кабелями, считаются аксессуаром автомобиля и не входят в покрытие жилищного полиса. В случаях, например, кражи портативного устройства, может вступить в силу каско-страхование автомобиля, если оно есть. Иными словами, ответ на вопрос зависит от того, прикручено ли устройство к стене шурупами или же отправляется в багажник в сумке.
Классификация не во всех странах одинаково чёткая. В США некоторые страховщики отмечают, что настенное устройство может рассматриваться как часть здания или как часть автомобиля; другой страховщик, в свою очередь, указывает, что устройство может считаться постоянной электропроводкой и влиять на лимиты покрытия здания. В Турции также ведётся похожая дискуссия: поскольку wallbox крепится к зданию, некоторые страховые компании рассматривают его не как предмет автострахования, а как предмет полиса на жильё или рабочее помещение.
Главное
- Стационарный, подключённый проводкой wallbox обычно находится в рамках раздела о здании жилищного полиса; портативный же кабель является аксессуаром автомобиля.
- Во Франции сообщать об установке - это юридическая обязанность; в Малайзии страховой союз официально рекомендует это.
- Несанкционированные электромонтажные работы могут стать причиной отказа в выплате по страховому делу.
- При сертифицированной и профессиональной установке повышения премии не ожидается.
- В США примерно 20% домов нуждаются в дополнительной электрической инфраструктуре для зарядки электромобилей.
Нужно ли сообщать в домашнюю страховую об установке wallbox?
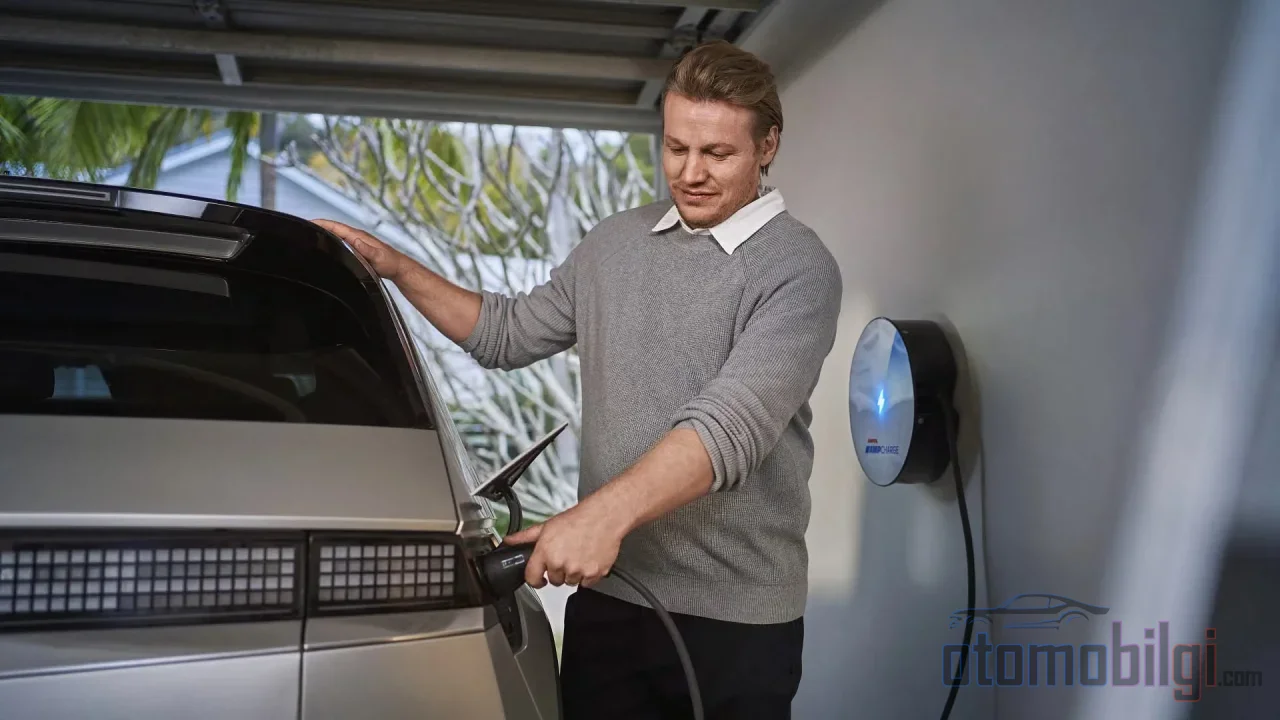
Ответ меняется в зависимости от страны, но направление одно и то же. Во Франции сообщать страховщику жилья об установке зарядной станции - юридическая обязанность. В Малайзии Всеобщий страховой союз в заявлении от 20 августа 2026 года попросил домовладельцев уведомлять своих страховщиков при установке стационарного зарядного устройства; причина в том, что декларирование электрических улучшений обеспечивает как соответствие страховой суммы жилья актуальным затратам на восстановление, так и ясность покрытия в процессе урегулирования ущерба. В Австралии Страховой совет призывает к уведомлению в том же направлении; в Бельгии и странах Бенелюкса уведомление настоятельно рекомендуется. В Великобритании уведомление не является юридической обязанностью, но рекомендуется.
Техническая рамка, переданная малайзийской ассоциацией, обнадёживает: стандартные полисы страхования домовладельцев и от пожара покрывают ущерб от пожара независимо от источника возгорания, при условии соблюдения условий полиса; покрытие действует, если нет мошенничества, умышленных действий или нарушения полиса. Взамен от домовладельца ожидаются две вещи: использование сертифицированного установщика и принятие разумных мер предосторожности.
Есть ещё и сторона распределительной сети. В Великобритании, согласно правилу одного из региональных сетевых операторов, если установщик может подключить устройство, достаточно уведомить через соответствующий портал в течение 28 дней после установки; это уведомление может подать только установщик, а не клиент. Если электроснабжение недостаточно, сначала может потребоваться увеличение мощности. В многоквартирных домах также необходимо разрешение владельца здания.
Что будет, если не уведомить?
Риск при отсутствии уведомления - это скорее пробел в покрытии, чем отмена полиса. При таком событии, как шторм, пожар или вандализм, выплата страхового возмещения может стать проблематичной, если в дело попадёт изменение установки, о котором страховщик ранее не знал; может быть заявлено, что полис может стать недействительным. Страховщики иногда могут требовать уведомления о таких работах, как замена щитка и проводки, до начала работ. На практике самый чистый путь - сообщить страховщику о ситуации до установки и получить письменное подтверждение после установки.
Что покрывает полис, а что нет?
Полис страхования жилья может обеспечить двустороннюю защиту вокруг стационарного зарядного устройства. Во-первых, ущерб на собственном объекте, причинённый самим устройством или его кабелем, за исключением исключённых рисков; во-вторых, ущерб имуществу третьих лиц, например повреждение автомобиля соседа или сгорание общего забора. Если само стационарно установленное зарядное устройство повреждено, его ремонт или замена также могут быть покрыты страхованием жилья.
Граница начинается здесь: ущербы, вызванные плохой установкой, износом и некачественной работой, не покрываются. Кроме того, поскольку установка wallbox является добровольным проектом, страховка жилья обычно не покрывает саму стоимость установки. То есть ущерб от пожара, который может возникнуть, пока устройство на стене, и монтажная плата, уплаченная за установку устройства на стену, - это два разных и отдельных мира полиса.
Покрытие электропроводки
В комплексных полисах страхования жилья покрытие ремонта электропроводки охватывает часть от электрического счётчика дома до главного выключателя. Поскольку wallbox - это новая цепь и защитный элемент, добавленные к этой проводке, изучение этого раздела вашего существующего полиса страхования жилья проясняет, до какой точки вы защищены. В Турции также доступны специальные страховые продукты для зарядных станций EV и настенных зарядных устройств (wallbox); в этих полисах могут покрываться такие риски, как повреждение устройства, пожар, ответственность перед третьими лицами и убытки от простоя, а также перепады напряжения, короткое замыкание без открытого пламени, косвенные последствия удара молнии, шторм и наводнение.
Несанкционированная установка и споры о возмещении ущерба
Здесь открывается главная область споров. Страховщики требуют условия лицензированной профессиональной установки, соответствующей нормативам; несанкционированные электромонтажные работы могут стать причиной отказа в выплате по страховым случаям. В одном из случаев в США следователь обнаружил несанкционированную цепь, отклонил заявку, и расходы на ремонт, типично составляющие от 50 000 до 200 000 долларов, легли на домовладельца. Если в жилых комплексах с управляющими компаниями (HOA) после несанкционированной установки зарядного устройства возникает пожар, коллективная страховая претензия может быть отклонена из-за несанкционированных работ.
Технические предпосылки также нельзя игнорировать. При установке настенного зарядного устройства необходимо предусмотреть выделенную электрическую линию и систему защиты для зарядного устройства, выбрать правильное сечение кабеля и предохранитель, получить акт установки или протокол испытаний; установки без расчёта щитка приводят к частым отключениям и перегреву. В США около 20% домов нуждаются в дополнительной электрической инфраструктуре для зарядки EV; большинство современных щитков на 200 ампер могут выдержать зарядную нагрузку без модернизации. В многоквартирных домах и жилых комплексах необходимо учитывать кворум для принятия решений по закону о собственности на жильё и условия выделенных парковочных мест.
Кто платит, если возникает ущерб?
Если пожар возник от зарядной станции или электропроводки здания, встаёт вопрос об ответственности производителя, монтажной компании и лиц, выполнявших обслуживание. Ущерб самому автомобилю оценивается в рамках каско; если автомобиль пострадал при пожаре во время зарядки, который входит в покрытие, также вступает в силу каско. Полисы каско для электромобилей включают дополнительное покрытие аккумулятора, электродвигателя, высоковольтных компонентов, зарядного кабеля и зарядной станции. На практике видно, что страховые компании время от времени отклоняют заявки с обоснованиями вроде того, что автомобиль был перемещён во время зарядки; в таких спорах решающим становится документирование характера возникновения ущерба.
Как усилить ваше досье
- Сохраняйте счета на зарядное устройство, фотографии установки и разрешительные документы.
- Если была выполнена модернизация щитка, задокументируйте это.
- Используйте защиту от перенапряжения.
- Не пренебрегайте регулярным обслуживанием автомобиля; несанкционированные модификации автомобиля усложняют страховые требования по возмещению ущерба от возгорания EV.
Вырастет ли премия? Влияние установки на полис
Обычно именно этот вопрос вызывает опасения, но картина довольно безобидная: в большинстве случаев установка сертифицированного настенного зарядного устройства профессионалами не влияет на домашнюю страховку или даже влияет положительно, и роста премии не ожидается. Логическая цепочка здесь проста: страховщик ищет уверенности в том, что риск контролируется; сертифицированный установщик, цепь, соответствующая нормативам, и правильные защитные элементы подают именно этот сигнал. Страховка покупает не снижение премии, а ясность покрытия.
Чёткий ответ: Сообщите своей страховой компании об установке настенной зарядной станции
Краткий ответ, который можно процитировать, таков: Уведомление домашней страховой компании об установке настенной зарядной станции во Франции является юридической обязанностью, а во многих других странах - официально рекомендуемым шагом; при уведомлении вместе с сертифицированной установкой премия, как правило, не растёт, однако несертифицированная установка и отсутствие уведомления могут привести к отказу в выплате по страховому случаю и к тому, что расходы на ремонт лягут на самого владельца дома.
Резюме с точки зрения инженера: настенная зарядная станция - это часть электропроводки вашего дома, а не вашего автомобиля, и в страховом мире именно это различие решает всё. Перед установкой позвоните своему страховщику, работайте с сертифицированным установщиком, сохраняйте документы. Три шага исключают самый дорогой сценарий, к которому может привести ночная зарядка.
Источники
- Уведомляйте страховые компании при установке домашних зарядных станций для электромобилей
- Что нужно знать о домашней зарядке электромобилей и страховке домовладельца
- Покрывает ли домашняя страховка зарядное устройство для электромобиля?
- Покрываются ли зарядные устройства для электромобилей моим страховым полисом?
- Зарядные устройства для электромобилей (EV)
- Страхование и совместно используемые зарядные станции для электромобилей
- Необходима ли специальная страховка, если у меня дома есть зарядная станция
- Покрытие зарядного кабеля
- Страхование зарядных станций для электромобилей 2026
- Нужно ли обновлять электрощиток для вашего электромобиля?