¿Debe notificarse la instalación del wallbox al seguro del hogar?
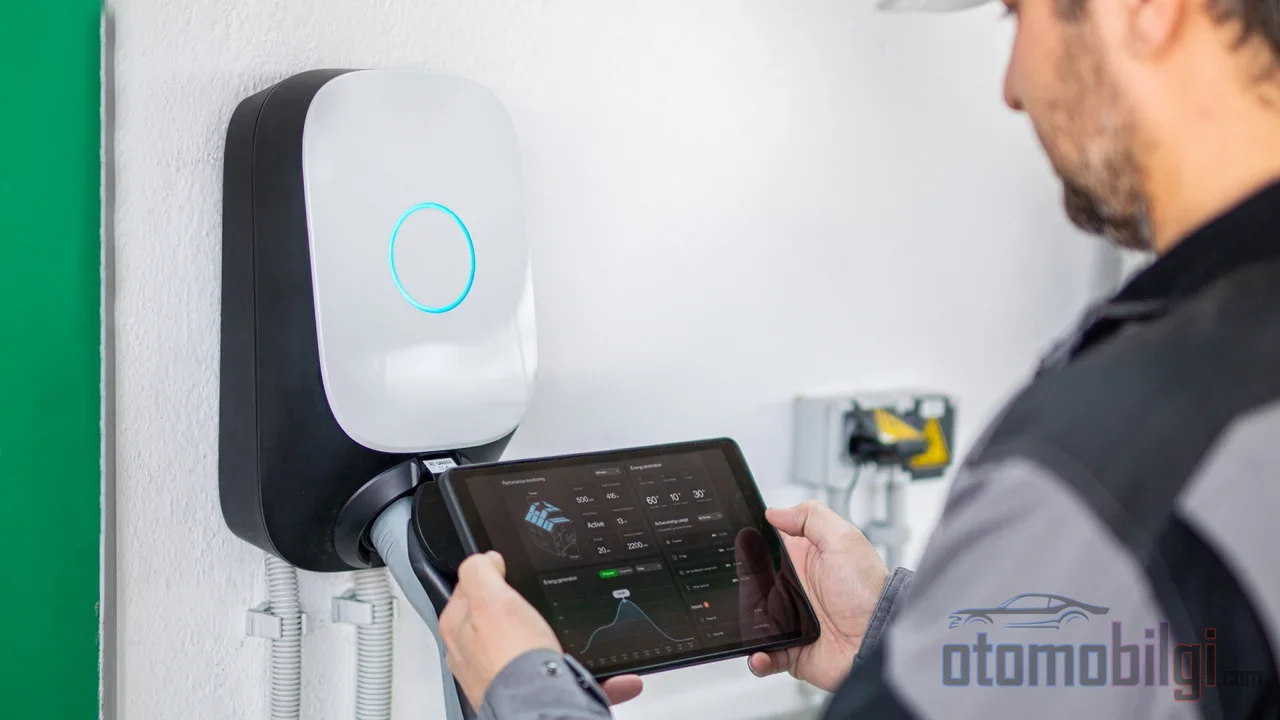
Un wallbox fijado a la pared parece a simple vista un equipo eléctrico ordinario de instalación; toma corriente del enchufe, carga el vehículo durante toda la noche y por la mañana el trabajo está hecho. Sin embargo, en el lado del seguro la situación no es tan tranquila. En agosto de 2026, en el distrito de Cheras de la ciudad de Kuala Lumpur, en Malasia, un incendio supuestamente provocado por un vehículo eléctrico que se cargaba en el vestíbulo redujo a cenizas una casa unifamiliar de dos plantas; la alerta llegó a las 05.03 de la mañana. Tras este suceso, la Asociación General de Seguros de Malasia anunció oficialmente que los propietarios que instalen un cargador permanente deben informar a sus aseguradoras. Entonces, ¿debe declararse la instalación de un wallbox al seguro del hogar y qué ocurre si no se declara? Esta página aborda una por una las preguntas sobre seguros que surgen después de la instalación.
Cómo se Clasifica un Wallbox en el Seguro: ¿Parte del Edificio o del Vehículo?
Aquí radica el núcleo técnico de la cuestión: los cargadores fijos montados en la pared y conectados directamente a la instalación mediante cableado (hard-wired) se clasifican generalmente en las pólizas de seguro como parte de la instalación y se evalúan dentro de la sección de edificio de la póliza de vivienda. Esto significa que si el dispositivo sufre daños por riesgos cubiertos como incendio, tormenta, fuga de agua, daños intencionados o robo, la indemnización puede cubrirse hasta el importe de garantía del edificio.
En cambio, los cables de carga portátiles que se enchufan, conocidos popularmente como cables granny, se consideran accesorios del vehículo y no quedan incluidos en la cobertura de la póliza de vivienda. En casos como el robo del dispositivo portátil, podría intervenir el seguro de vehículo a todo riesgo, si existe. Es decir, la respuesta a la pregunta cambia según si el dispositivo fue fijado con tornillos a la pared o guardado en el maletero con su bolsa.
La clasificación no tiene la misma claridad en todos los países. En Estados Unidos, algunos aseguradores señalan que podrían considerar la unidad montada en la pared como parte del edificio o clasificarla como parte de un vehículo de motor; otro asegurador indica que el dispositivo podría considerarse una instalación permanente y afectar a los límites de garantía del edificio. En Turquía también existe un debate similar: como el wallbox está fijado al edificio, algunas aseguradoras lo consideran objeto de la póliza de vivienda o de local comercial en lugar de la póliza del vehículo.
Aspectos Destacados
- El wallbox fijo con cableado generalmente está dentro del ámbito de la sección de edificio de la póliza de vivienda; el cable portátil, en cambio, es un accesorio del vehículo.
- En Francia, declarar la instalación es una obligación legal; en Malasia, la asociación de seguros lo recomienda oficialmente.
- Un trabajo eléctrico no autorizado puede ser un motivo de rechazo de la reclamación en el expediente de daños.
- En una instalación certificada y profesional, no se espera un aumento de la prima.
- En Estados Unidos, aproximadamente el 20% de las viviendas necesita infraestructura eléctrica adicional para la carga de VE.
¿Debe Declararse la Instalación del Wallbox al Seguro del Hogar?
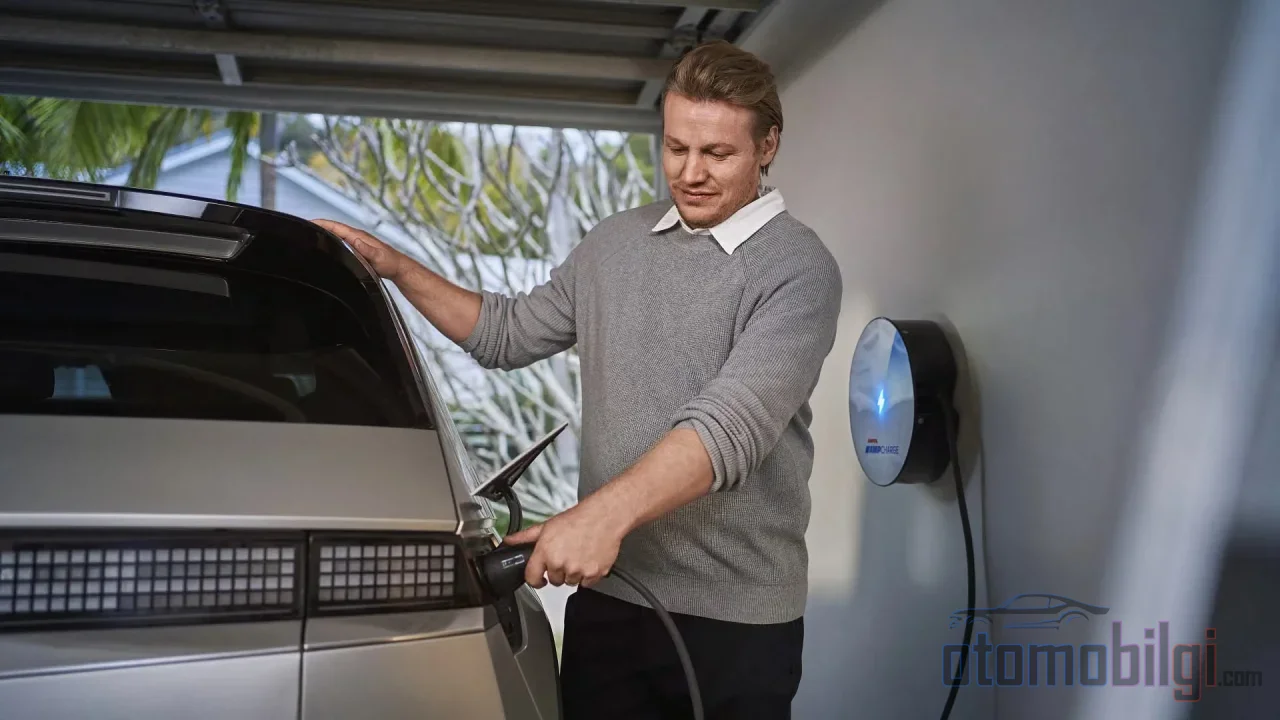
La respuesta varía según el país, pero la dirección es la misma. En Francia, declarar la instalación de una unidad de carga al asegurador del hogar es una obligación legal. En Malasia, la Asociación General de Seguros pidió en su declaración del 20 de agosto de 2026 que los propietarios informen a sus aseguradores cuando instalen un cargador permanente; la razón es que declarar las mejoras eléctricas garantiza tanto que el monto asegurado de la vivienda refleje los costos actuales de reconstrucción como que exista claridad de cobertura en caso de siniestro. En Australia, el Consejo de Seguros también hace un llamado a notificar en la misma dirección; en el lado de Bélgica y el Benelux, la notificación se recomienda encarecidamente. En el Reino Unido, notificar no es una obligación legal, pero sí se recomienda.
El marco técnico comunicado por la federación de Malasia es tranquilizador: las pólizas estándar de propietario y de incendio, sujetas a las condiciones de la póliza, cubren los daños por incendio sea cual sea la fuente de ignición; la cobertura es válida si no hay fraude, acto intencional o violación de la póliza. A cambio, se espera dos cosas del propietario: usar un instalador certificado y tomar precauciones razonables.
También está el lado de la red de distribución. En el Reino Unido, según la regla de un operador de red regional, si el instalador puede conectar el dispositivo, basta con notificar a través del portal correspondiente dentro de los 28 días posteriores a la instalación; esta notificación solo puede hacerla el instalador, no el cliente. Si el suministro eléctrico es insuficiente, primero puede ser necesario mejorar el suministro. En edificios de varias plantas, además, se requiere el permiso del propietario del edificio.
¿Qué Pasa Si No Notificas?
El riesgo que surge al no notificar no es tanto la cancelación de la póliza como la brecha de cobertura. Ante un evento como una tormenta, un incendio o vandalismo, el pago del siniestro puede volverse problemático cuando en el expediente aparece una modificación de la instalación que la aseguradora desconocía; se podría argumentar que la póliza puede quedar invalidada. Las aseguradoras a veces pueden solicitar que trabajos como la modificación del cuadro eléctrico y el cableado se notifiquen antes de comenzar la obra. En la práctica, el camino más limpio es informar a la aseguradora antes de la instalación y obtener después una confirmación por escrito.
¿Qué Cubre la Póliza y Qué No?
La póliza de hogar puede ofrecer una protección bidireccional en torno al cargador fijo. La primera, los daños en la propia propiedad causados por el dispositivo o su cable, salvo los riesgos excluidos; la segunda, los daños a la propiedad de terceros, por ejemplo, que el vehículo del vecino resulte dañado o que se queme una valla común. Si el propio cargador de instalación fija sufre daños, su reparación o reemplazo también puede cubrirse mediante el seguro de hogar.
La línea divisoria comienza aquí: los daños causados por una mala instalación, el desgaste y una mano de obra defectuosa quedan fuera de la cobertura. Además, como la instalación del wallbox es un proyecto opcional, el seguro de hogar generalmente no cubre el costo de la instalación en sí. Es decir, un daño por incendio que ocurra mientras el dispositivo está en la pared y el costo de montaje pagado al instalar el dispositivo en la pared son dos mundos distintos y separados de la póliza.
Cobertura de la Instalación Eléctrica
En las pólizas de paquete de hogar, la cobertura de reparación de la instalación eléctrica cubre la parte que va desde el contador eléctrico de la vivienda hasta la llave. Dado que el wallbox es un circuito nuevo y un elemento de protección añadidos a esta instalación, revisar esta sección de su póliza de hogar actual le aclara hasta qué punto está protegido. En Turquie también existen productos de seguro especiales para estaciones de carga de VE y wallbox; estas pólizas ofrecen cobertura por daños al dispositivo, incendio, responsabilidad civil frente a terceros y pérdida de explotación, y pueden cubrir también riesgos como fluctuaciones de voltaje, incendio sin llama por cortocircuito, efectos indirectos de rayos, tormentas e inundaciones.
Instalación No Autorizada y Disputas por Daños
Aquí se abre el verdadero campo de conflicto. Los aseguradores exigen una instalación profesional con licencia y conforme a la normativa; un trabajo eléctrico sin autorización puede ser motivo de rechazo en los expedientes de siniestro. En un caso ocurrido en Estados Unidos, el investigador encontró un circuito no autorizado, rechazó la reclamación y el coste de reparación, que típicamente oscila entre 50.000 y 200.000 dólares, recayó en el propietario de la vivienda. En entornos con asociaciones de propietarios (HOA), si se produce un incendio tras una instalación de carga defectuosa, la reclamación al seguro comunitario puede rechazarse por el trabajo no autorizado.
Tampoco deben descuidarse los requisitos técnicos previos. En la instalación de un wallbox debe crearse una línea eléctrica y un sistema de protección dedicados al cargador, deben elegirse la sección de cable y la protección adecuadas, y debe obtenerse un certificado de instalación o informe de prueba; las instalaciones sin cálculo del cuadro eléctrico provocan cortes frecuentes y sobrecalentamiento. En Estados Unidos, aproximadamente el 20% de las viviendas necesita infraestructura eléctrica adicional para la carga de VE; la mayoría de los cuadros modernos de 200 amperios puede soportar la carga sin necesidad de ampliación. En apartamentos y comunidades hay que prestar atención a las mayorías de decisión establecidas en la Ley de Propiedad Horizontal y a las condiciones de plazas de aparcamiento asignadas.
¿Quién Paga Si Se Produce un Daño?
Cuando el incendio se origina en la unidad de carga o en la instalación del edificio, entra en juego la responsabilidad del fabricante, de la empresa que realizó el montaje y de quienes hicieron el mantenimiento. El daño propio del vehículo se evalúa dentro del seguro de daños propios (casco); si el vehículo sufre daños en un incendio cubierto durante la carga, también entra en juego el seguro de daños propios. Los seguros de daños propios para vehículos eléctricos incluyen coberturas adicionales para la batería, el motor eléctrico, los componentes de alta tensión, el cable de carga y la unidad de carga. En la práctica, se observa que las compañías de seguro rechazan a veces la reclamación con argumentos como que el vehículo fue movido mientras se cargaba; en este tipo de disputas, la documentación de cómo se produjo el daño resulta decisiva.
Para Reforzar su Expediente
- Conserve las facturas del cargador, las fotografías de la instalación y los documentos de autorización.
- Si se realizó una ampliación del cuadro eléctrico, documentelo.
- Utilice protección contra sobretensiones.
- No descuide el mantenimiento regular del vehículo; las modificaciones no autorizadas del vehículo complican las reclamaciones de indemnización por incendios de VE.
¿Aumenta la Prima? Efecto de la Instalación en la Póliza
La pregunta temida suele ser esta, pero el panorama se considera inofensivo: en la mayoría de los casos, el efecto de instalar un wallbox con una instalación certificada y profesional en el seguro del hogar es neutro, incluso positivo, y no se espera un aumento de la prima. La cadena lógica que se deduce de esto es sencilla: lo que el asegurador busca es que el riesgo esté bajo control; un instalador certificado, un circuito conforme a la normativa y los elementos de protección adecuados transmiten esa señal. La notificación no compra una prima, sino claridad de cobertura.
Respuesta clara: Declare la instalación del wallbox a su seguro
La respuesta breve y citable es la siguiente: Declarar la instalación del wallbox al seguro del hogar es una obligación legal en Francia y, en muchos otros países, un paso oficialmente recomendado; cuando la declaración se realiza junto con una instalación certificada, la prima generalmente no aumenta, pero una instalación no autorizada y la falta de declaración pueden llevar al rechazo de la reclamación en caso de siniestro y a que el coste de la reparación recaiga sobre el propietario.
Resumen desde la perspectiva de un ingeniero: el wallbox no es parte de su vehículo, sino de la instalación eléctrica de su hogar, y en el mundo de los seguros esta distinción lo determina todo. Llame a su asegurador antes de la instalación, trabaje con un instalador certificado y guarde la documentación. Tres pasos que eliminan el escenario más caro que puede traer consigo una carga nocturna.
Fuentes
- Notifique a los aseguradores al instalar cargadores de VE en el hogar
- Lo que debe saber sobre la carga de VE en casa y el seguro del hogar
- ¿Cubre el seguro del hogar un cargador de VE?
- ¿Están los cargadores de VE cubiertos por mi póliza de seguro?
- Cargadores de vehículos eléctricos (VE)
- Seguros y cargadores de VE compartidos
- Seguro específico necesario si tengo un punto de carga en casa
- Cobertura del cable de carga
- Seguro de estaciones de carga para vehículos eléctricos 2026
- ¿Necesita actualizar su cuadro eléctrico para su VE?