A Instalação de Wallbox Deve Ser Comunicada ao Seguro Residencial?
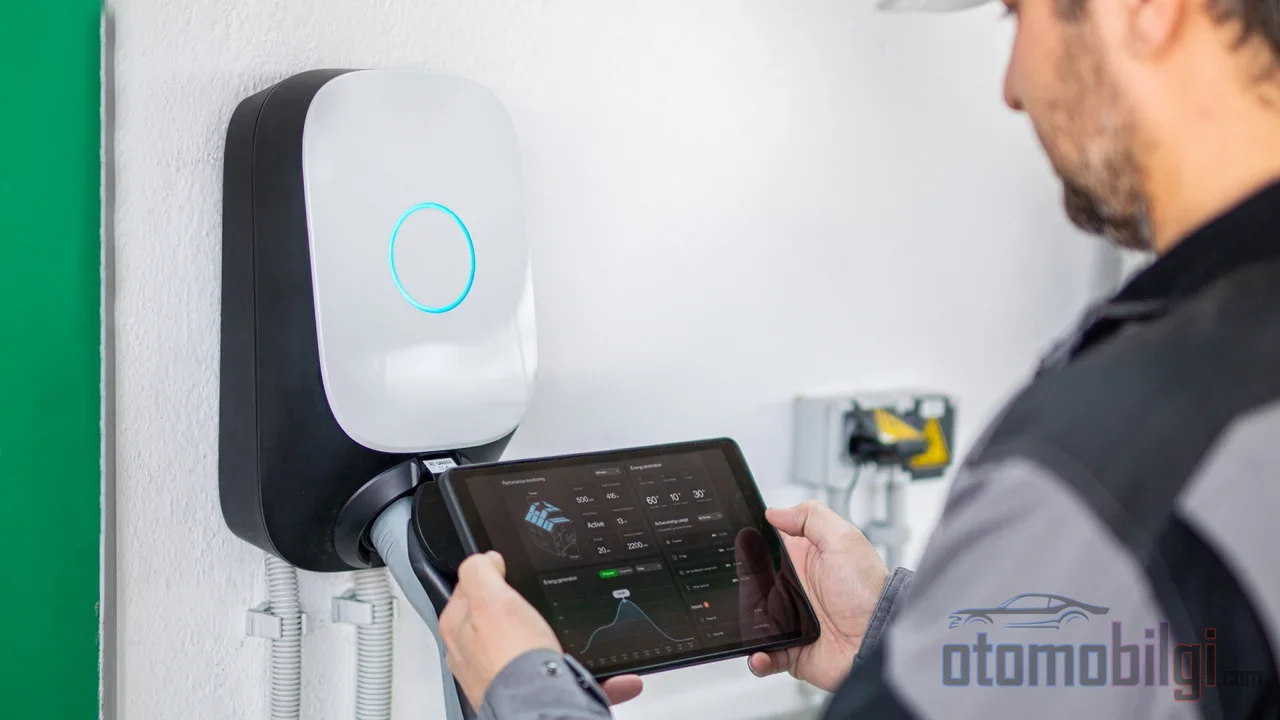
Um wallbox fixado na parede é, à primeira vista, um equipamento elétrico de instalação comum; tira energia da tomada, carrega o carro durante a noite e, pela manhã, o trabalho está feito. No entanto, do lado dos seguros, a situação não é tão tranquila. Em agosto de 2026, na região de Cheras, em Kuala Lumpur, na Malásia, um incêndio supostamente provocado por um veículo elétrico que estava sendo carregado no vestíbulo transformou em cinzas uma casa independente de dois andares; o alerta chegou às 05h03 da manhã. Após esse episódio, a Associação Geral de Seguros da Malásia anunciou oficialmente que os proprietários que instalarem um carregador fixo devem informar as suas seguradoras. Então, a instalação de um wallbox deve ser comunicada ao seguro da casa, e o que acontece se não for? Esta página aborda, uma a uma, as questões de seguro que surgem após a instalação.
Como o Wallbox é Classificado no Seguro: É Parte do Edifício ou do Veículo?
É aqui que reside o núcleo técnico da questão: os carregadores fixos, montados na parede e ligados diretamente à instalação elétrica por cabeamento (hard-wired), são geralmente classificados nas apólices de seguro como parte da instalação e são avaliados dentro da secção de edifício da apólice de habitação. Isso significa que, se o dispositivo for danificado por riscos cobertos como incêndio, tempestade, fuga de água, danos intencionais ou roubo, a indemnização pode ser paga até ao valor da cobertura de edifício.
Em contrapartida, os cabos de carregamento portáteis que se ligam à tomada, conhecidos popularmente como cabos granny, são considerados acessórios do veículo e não estão abrangidos pela apólice de habitação. Em situações como o roubo do dispositivo portátil, pode entrar em cena, se existir, um seguro de automóvel abrangente. Ou seja, a resposta à questão depende de o dispositivo ter ido para a parede com parafusos ou para a bagageira dentro de uma bolsa.
A classificação não tem a mesma clareza em todos os países. Do lado dos Estados Unidos, alguns seguradores indicam que podem considerar a unidade montada na parede como parte do edifício ou como parte do veículo motorizado; outro segurador observa que o dispositivo pode ser considerado uma instalação permanente e afetar os limites de cobertura do edifício. Na Turquia existe um debate semelhante: como o wallbox é fixado ao edifício, algumas seguradoras consideram-no objeto da apólice de habitação ou de local de trabalho, em vez da apólice do veículo.
Destaques
- O wallbox fixo e com cabeamento geralmente está abrangido pela secção de edifício da apólice de habitação; o cabo portátil é um acessório do veículo.
- Em França, comunicar a instalação é uma obrigação legal; na Malásia, a associação de seguros recomenda-o oficialmente.
- Trabalhos elétricos não autorizados podem ser motivo de recusa de indemnização num processo de sinistro.
- Numa instalação certificada e profissional, não se espera um aumento do prémio.
- Nos Estados Unidos, cerca de 20% das casas necessitam de infraestrutura elétrica adicional para carregar VE.
A Instalação do Wallbox Deve Ser Comunicada ao Seguro da Casa?
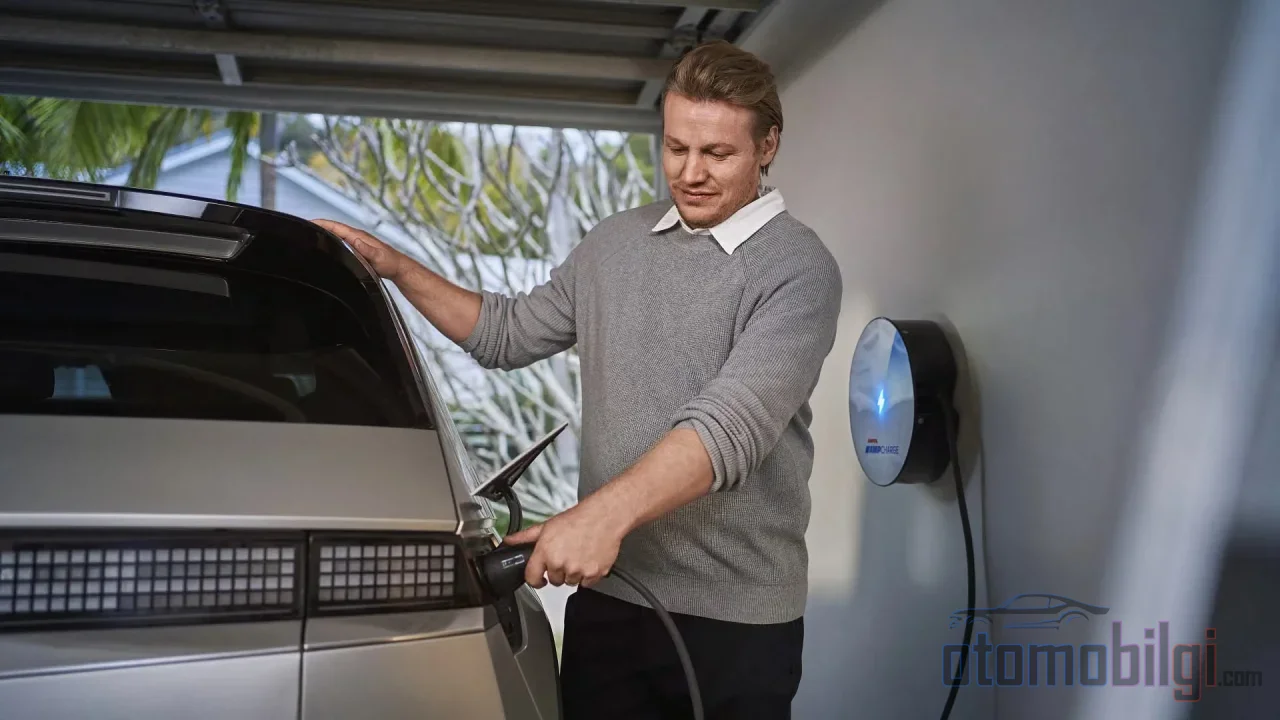
A resposta varia consoante o país, mas a direção é a mesma. Em França, comunicar a instalação da unidade de carregamento à seguradora da casa é uma obrigação legal. Na Malásia, a Associação Geral de Seguros pediu, na sua declaração de 20 de agosto de 2026, que os proprietários informassem as suas seguradoras quando instalassem um carregador fixo; o motivo é que declarar as melhorias elétricas garante tanto que o valor segurado da residência reflita os custos atuais de reconstrução quanto que haja clareza de cobertura durante o processo de sinistro. Na Austrália, o Conselho de Seguros faz um apelo de notificação na mesma direção; já do lado da Bélgica e do Benelux, a notificação é fortemente recomendada. No Reino Unido, a notificação não é obrigatória por lei, mas é recomendada.
O quadro técnico divulgado pela federação da Malásia é tranquilizador: as apólices padrão de proprietário e de incêndio cobrem danos por incêndio, independentemente da fonte de ignição, sujeitas às condições da apólice; a cobertura é válida desde que não haja fraude, ação intencional ou violação da apólice. Em contrapartida, são duas as coisas esperadas do proprietário: usar um instalador certificado e tomar precauções razoáveis.
Há ainda o lado da rede de distribuição. No Reino Unido, segundo a regra de um operador de rede regional, se o instalador conseguir conectar o equipamento, basta fazer a notificação pelo portal correspondente no prazo de 28 dias após a instalação; essa notificação pode ser feita apenas pelo instalador, não pelo cliente. Se o fornecimento elétrico for insuficiente, pode ser necessária primeiro uma atualização do fornecimento. Em edifícios de vários andares, exige-se ainda a autorização do proprietário do prédio.
O Que Acontece se Você Não Notificar?
O risco que surge quando não há notificação não é tanto o cancelamento da apólice, mas sim uma lacuna de cobertura. Em um evento como tempestade, incêndio ou vandalismo, o pagamento do sinistro pode se tornar problemático quando uma alteração de instalação previamente desconhecida da seguradora entra no processo; pode-se alegar que a apólice pode ter ficado inválida. As seguradoras às vezes podem exigir que trabalhos como a alteração do quadro elétrico e da fiação sejam notificados antes do início da obra. Na prática, o caminho mais limpo é informar a seguradora antes da instalação e obter confirmação por escrito depois dela.
O Que a Apólice Cobre e o Que Não Cobre?
A apólice residencial pode oferecer proteção bidirecional em torno do carregador fixo. A primeira: danos na própria propriedade causados pelo equipamento ou pelo seu cabo, exceto os riscos excluídos; a segunda: danos à propriedade de terceiros, por exemplo, o carro do vizinho danificado ou uma cerca comum incendiada. Se o próprio carregador de instalação fixa for danificado, o reparo ou a substituição também pode ser coberto pelo seguro residencial.
A linha divisória começa aqui: danos decorrentes de má instalação, desgaste e mão de obra defeituosa estão fora da cobertura. Além disso, como a instalação de um wallbox é um projeto opcional, o seguro residencial geralmente não cobre o próprio custo da instalação. Ou seja, um dano por incêndio que ocorra enquanto o equipamento está na parede e o valor da montagem pago ao instalá-lo na parede são dois mundos diferentes e separados da apólice.
Cobertura da Instalação Elétrica
Nas apólices de pacote residencial, a cobertura de reparo da instalação elétrica abrange a parte da residência que vai do medidor de eletricidade até o quadro de distribuição. Como o wallbox é um circuito novo e um elemento de proteção adicionado a essa instalação, examinar essa seção da sua apólice residencial atual esclarece até que ponto você está protegido. Na Türkiye também existem produtos de seguro específicos para estações de carregamento de VE e wallboxes; essas apólices, que oferecem cobertura para danos ao equipamento, incêndio, responsabilidade civil perante terceiros e perda de operação, podem também cobrir riscos como flutuações de tensão, incêndio sem chama causado por curto-circuito, efeitos indiretos de raios, tempestades e enchentes.
Instalação Não Autorizada e Conflitos de Danos
É aqui que se abre o verdadeiro campo de conflito. As seguradoras exigem instalação feita por profissionais licenciados e em conformidade com a legislação; trabalhos elétricos não autorizados podem ser motivo de recusa em processos de sinistro. Em um caso ocorrido nos EUA, o investigador encontrou um circuito não autorizado, recusou o pedido e, como é típico, o custo do reparo - entre 50.000 e 200.000 dólares - ficou a cargo do proprietário da casa. Em ambientes com administrações de condomínio (HOA), se ocorrer um incêndio após uma instalação de carregamento defeituosa, o pedido de seguro da comunidade pode ser recusado devido ao trabalho não autorizado.
Os pré-requisitos técnicos também não devem ser negligenciados. Na instalação de um wallbox, deve-se criar uma linha elétrica e um sistema de proteção dedicados ao carregador, escolher a seção correta do cabo e os disjuntores adequados e obter o certificado de instalação ou um relatório de teste; instalações feitas sem cálculo do quadro elétrico provocam interrupções frequentes e superaquecimento. Nos EUA, cerca de 20% das residências precisam de infraestrutura elétrica adicional para carregar VEs; a maioria dos quadros modernos de 200 amperes pode suportar a carga de carregamento sem necessidade de atualização. Em prédios e condomínios, é necessário atentar para os quóruns de decisão previstos na Lei de Propriedade Horizontal e para as condições das vagas de estacionamento exclusivas.
Quem Paga se Houver um Sinistro?
Quando o incêndio se origina da unidade de carregamento ou da instalação elétrica do prédio, entram em cena a responsabilidade do fabricante, da empresa que realizou a montagem e de quem fez a manutenção. O dano ao próprio veículo é avaliado no âmbito do seguro de danos próprios; se o veículo for danificado durante o carregamento em um incêndio coberto pela apólice, o seguro de danos próprios também entra em ação. Os seguros de danos próprios para veículos elétricos incluem coberturas adicionais para bateria, motor elétrico, componentes de alta tensão, cabo de carregamento e unidade de carregamento. Na prática, observa-se que as seguradoras às vezes recusam pedidos com justificativas como a de que o veículo teria sido movido enquanto carregava; nesse tipo de conflito, a documentação de como o dano ocorreu se torna decisiva.
Para Fortalecer o Seu Processo
- Guarde as notas fiscais do carregador, as fotos da instalação e os documentos de permissão.
- Se o quadro elétrico foi atualizado, documente isso.
- Use proteção contra sobretensão.
- Não deixe de fazer a manutenção regular do veículo; modificações não autorizadas no veículo complicam pedidos de indenização por incêndio de VEs.
O Prêmio Aumenta? Impacto da Instalação na Apólice
Essa geralmente é a pergunta que gera receio, mas o quadro é considerado inofensivo: na maioria dos casos, instalar um wallbox com instalação certificada e profissional tem efeito neutro ou até positivo no seguro residencial, e nenhum aumento de prêmio é esperado. A cadeia lógica que se segue é simples: o que a seguradora procura é a garantia de que o risco está sob controle; um instalador certificado, um circuito em conformidade com a legislação e os dispositivos de proteção corretos transmitem esse sinal. O seguro compra clareza de cobertura, não um prêmio maior.
Resposta clara: Comunique a instalação do wallbox ao seu seguro
A resposta curta e citável é a seguinte: Comunicar a instalação de um wallbox ao seguro residencial é obrigatório por lei na França e, em muitos outros países, uma etapa oficialmente recomendada; quando a comunicação é feita junto com uma instalação certificada, o prêmio geralmente não aumenta, mas uma instalação não autorizada e a falta de comunicação podem levar à recusa do sinistro e à permanência do custo do reparo por conta do proprietário.
Resumo sob a ótica de um engenheiro: o wallbox faz parte da instalação elétrica da sua casa, não do seu carro, e no mundo dos seguros essa distinção determina tudo. Ligue para a sua seguradora antes da instalação, trabalhe com um instalador certificado e guarde os documentos. Três passos eliminam o cenário mais caro que uma carga noturna pode trazer.
Fontes
- Notify insurers when installing home EV chargers
- What to know about EV home charging and homeowners insurance
- Does Home Insurance Cover an EV Charger?
- Are EV chargers covered by my insurance policy?
- Electric Vehicle (EV) chargers
- Insurance and shared EV chargers
- Specific insurance needed if I have a charging station at home
- Garantia do Cabo de Carregamento
- Seguro de Estação de Carregamento de Veículos Elétricos 2026
- Do You Need an Electrical Panel Upgrade for Your EV?