Czy montaż wallboxa należy zgłosić ubezpieczycielowi domu?
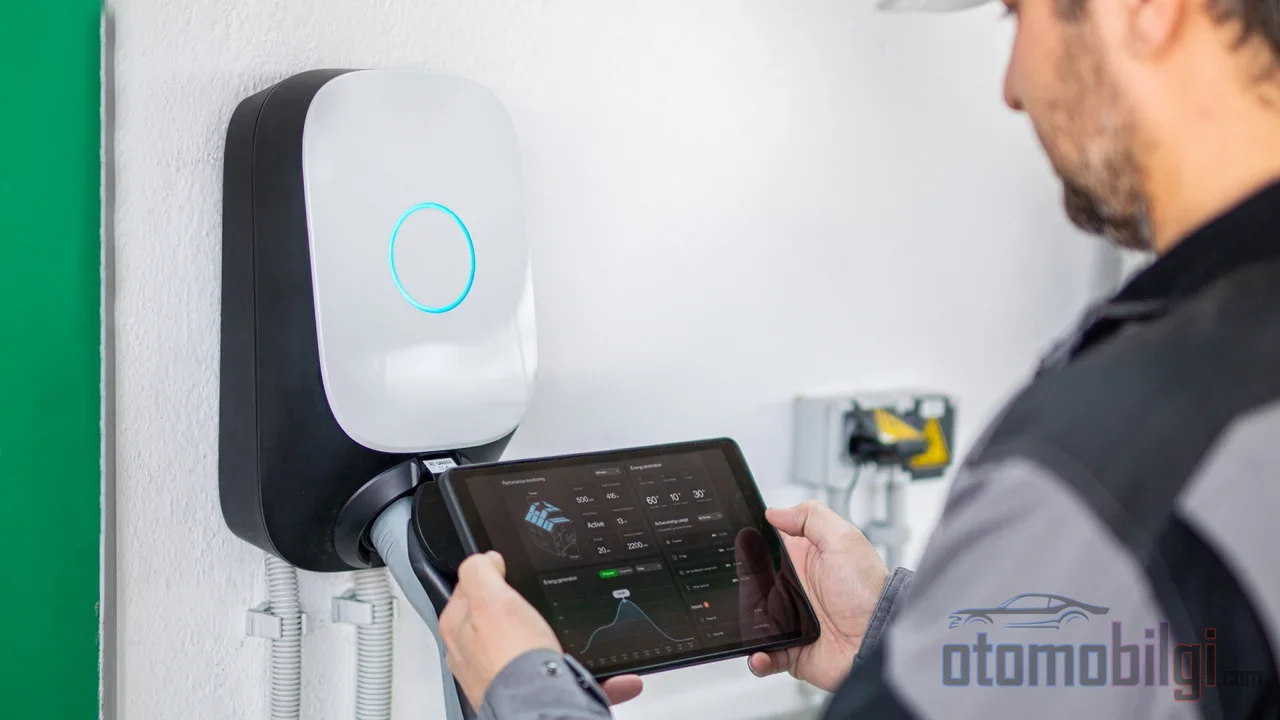
Wallbox zamontowany na ścianie z pozorów to zwykłe urządzenie elektrycznej instalacji; pobiera prąd z gniazdka, ładuje auto przez całą noc, a rano sprawa jest załatwiona. Jednak po stronie ubezpieczenia sprawa nie wygląda tak spokojnie. W sierpniu 2026 roku w dzielnicy Cheras w Kuala Lumpur w Malezji pożar, rzekomo wywołany przez samochód elektryczny ładujący się w holu, zamienił dwupiętrowy dom wolnostojący w popiół; zgłoszenie nadeszło o 05.03 rano. Po tym wydarzeniu Malezyjski Związek Ubezpieczeń Generalnych oficjalnie ogłosił, że właściciele domów, którzy zamontowali stacjonarną ładowarkę, muszą powiadomić swoich ubezpieczycieli. Czy więc montaż wallboxa należy zgłosić do ubezpieczenia domu, a co się stanie, jeśli tego nie zrobimy? Ta strona po kolei omawia pytania ubezpieczeniowe pojawiające się po montażu.
Jak wallbox jest klasyfikowany w ubezpieczeniu: Budynek czy część pojazdu?
Tu leży techniczny rdzeń problemu: stacjonarne ładowarki montowane na stałe na ścianie i podłączone bezpośrednio do instalacji okablowaniem (hard-wired) są zazwyczaj klasyfikowane w polisach ubezpieczeniowych jako element instalacji i oceniane w ramach części budynkowej polisy mieszkaniowej. Oznacza to, że w przypadku uszkodzenia urządzenia wskutek ryzyk objętych ochroną, takich jak pożar, burza, wyciek wody, celowe zniszczenie lub kradzież, odszkodowanie może zostać wypłacone do wysokości sumy ubezpieczenia budynku.
Natomiast przenośne kable ładujące wpinane do gniazdka, potocznie zwane kablami granny, uznawane są za akcesoria pojazdu i nie podlegają polisie mieszkaniowej. W sytuacjach takich jak kradzież urządzenia przenośnego może zadziałać, jeśli istnieje, autokasco. Innymi słowy, odpowiedź na pytanie zależy od tego, czy urządzenie trafia wkrętami na ścianę, czy torbą do bagażnika.
Klasyfikacja nie jest jednakowo jednoznaczna w każdym kraju. Po stronie USA niektórzy ubezpieczyciele wskazują, że jednostkę montowaną na ścianie mogą traktować jako część budynku lub uznać za części pojazdu silnikowego; inny ubezpieczyciel zauważa, że urządzenie może być uznane za trwałą instalację i wpływać na limity ochrony budynku. W Turcji toczy się podobna dyskusja: ponieważ wallbox jest przymocowany do budynku, niektóre firmy ubezpieczeniowe traktują go jako przedmiot polisy mieszkaniowej lub polisy miejsca prowadzenia działalności, a nie polisy pojazdu.
Najważniejsze informacje
- Stacjonarny wallbox na stałe okablowany zazwyczaj podlega części budynkowej polisy mieszkaniowej; przenośny kabel to natomiast akcesorio pojazdu.
- We Francji zgłoszenie instalacji jest wymogiem prawnym; w Malezji związek ubezpieczeniowy oficjalnie to zaleca.
- Nieautoryzowana praca elektryczna może być powodem odrzucenia roszczenia w zgłoszeniu szkody.
- Przy certyfikowanym i profesjonalnym montażu nie oczekuje się wzrostu składki.
- W USA około %20 domów wymaga dodatkowej infrastruktury elektrycznej do ładowania EV.
Czy montaż wallboxa należy zgłosić do ubezpieczenia domu?
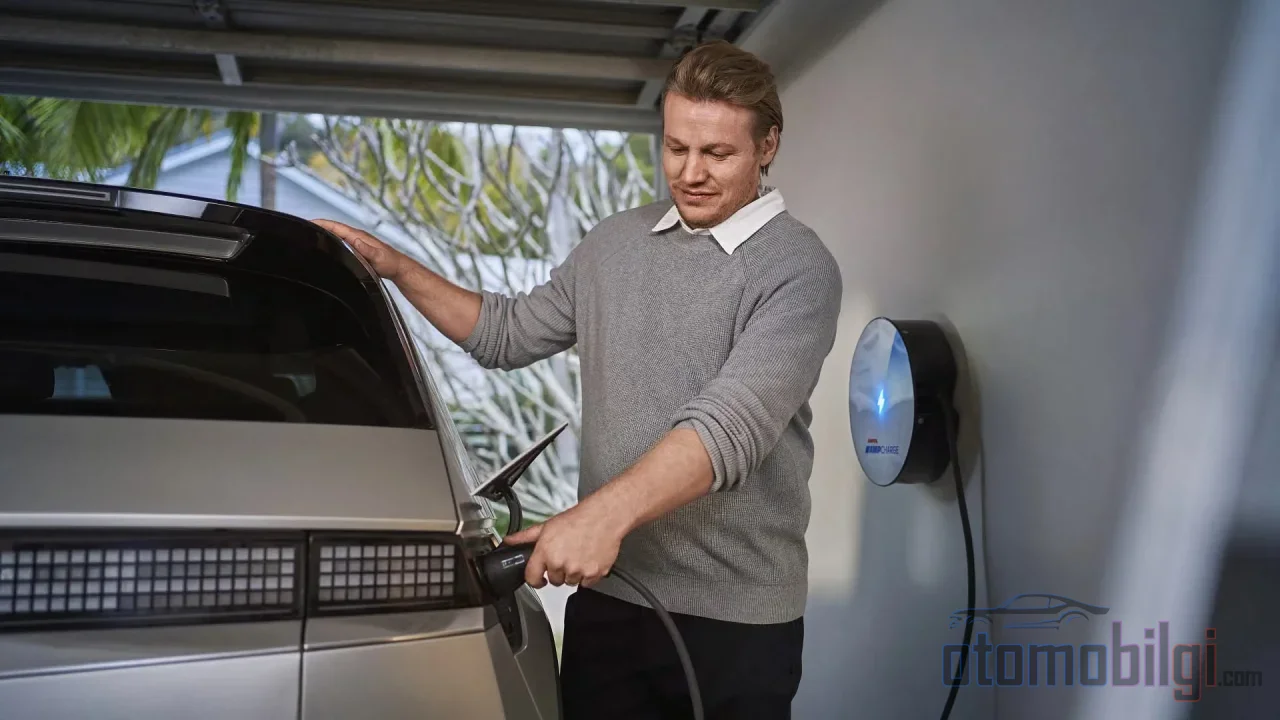
Odpowiedź różni się w zależności od kraju, ale kierunek jest ten sam. We Francji zgłoszenie montażu jednostki ładującej ubezpieczycielowi domu jest obowiązkiem prawnym. W Malezji Związek Ubezpieczeń Generalnych w oświadczeniu z 20 sierpnia 2026 roku zażądał, aby właściciele domów informowali swoich ubezpieczycieli po zamontowaniu stacjonarnej ładowarki; uzasadnieniem jest to, że zgłoszenie modernizacji elektrycznych sprawia, że suma ubezpieczenia domu odzwierciedla aktualne koszty odbudowy oraz zapewnia jasność zakresu ochrony w trakcie procesu szkodowego. W Australii Rada Ubezpieczeniowa również wzywa do zgłaszania takich zmian; po stronie Belgii i Beneluksu zgłoszenie jest zdecydowanie zalecane. W Wielkiej Brytanii zgłoszenie nie jest wymogiem prawnym, ale jest zalecane.
Ramowy wydany przez malezyjski związek jest uspokajający: standardowe polisy mieszkaniowe i pożarowe, z zastrzeżeniem warunków polisy, pokrywają szkody pożarowe niezależnie od źródła zapłonu; brak oszustwa, działania celowego lub naruszenia warunków polisy oznacza, że ochrona obowiązuje. W zamian od właściciela domu oczekuje się dwóch rzeczy: korzystania z certyfikowanego instalatora i podjęcia rozsądnych środków ostrożności.
Jest jeszcze strona sieci dystrybucyjnej. W Wielkiej Brytanii, według zasad regionalnego operatora sieci, jeśli instalator może podłączyć urządzenie, wystarczy zgłoszenie przez odpowiedni portal w ciągu 28 dni od instalacji; zgłoszenia tego może dokonać wyłącznie instalator, nie klient. Jeśli zasilanie elektryczne jest niewystarczające, najpierw może być konieczna modernizacja przyłącza. W budynkach wielorodzinnych dodatkowo wymagana jest zgoda właściciela budynku.
Co się stanie, jeśli nie zgłosisz instalacji?
Ryzykiem, które pojawi się przy braku zgłoszenia, nie jest raczej wypowiedzenie polisy, lecz luka w ochronie. Przy zdarzeniu takim jak burza, pożar lub wandalizm, gdy w dokumentacji pojawi się zmiana instalacji, o której ubezpieczyciel wcześniej nie wiedział, wypłata odszkodowania może stać się problematyczna; można podnosić zarzut, że polisa mogła stracić ważność. Ubezpieczyciele mogą czasami żądać zgłaszania prac takich jak zmiana rozdzielnicy czy okablowania przed rozpoczęciem prac. W praktyce najczystszym rozwiązaniem jest poinformowanie ubezpieczyciela przed instalacją oraz uzyskanie pisemnego potwierdzenia po jej zakończeniu.
Co obejmuje polisa, a czego nie?
Polisa mieszkaniowa może zapewniać dwukierunkową ochronę wokół stacjonarnej ładowarki. Po pierwsze, szkody we własnej nieruchomości, jeśli są spowodowane przez urządzenie lub jego kabel i nie wynikają z ryzyk wyłączonych; po drugie, szkody wyrządzone w mieniu osób trzecich, na przykład uszkodzenie pojazdu sąsiada lub spalenie wspólnego płotu. Jeśli sama stacjonarna ładowarka ulegnie uszkodzeniu, jej naprawa lub wymiana również mogą być pokryte z ubezpieczenia mieszkaniowego.
Granica zaczyna się tutaj: szkody wynikające z nienależytej instalacji, zużycia i wadliwego wykonania są poza zakresem ochrony. Ponadto, ponieważ montaż wallboxa jest projektem opcjonalnym, ubezpieczenie domu zazwyczaj nie pokrywa samego kosztu instalacji. Innymi słowy, szkoda pożarowa, która wybuchnie, gdy urządzenie jest już na ścianie, oraz koszt montażu zapłacony za zamontowanie urządzenia na ścianie to dwie różne i oddzielne rzeczy w ramach polisy.
Ubezpieczenie instalacji elektrycznej
W pakietowych polisach mieszkaniowych ubezpieczenie naprawy instalacji elektrycznej obejmuje część domu od licznika energii elektrycznej do wyłącznika głównego. Ponieważ wallbox stanowi nowy obwód i element zabezpieczający dodany do tej instalacji, zapoznanie się z tą sekcją Twojej obecnej polisy mieszkaniowej wyjaśni, do jakiego stopnia jesteś chroniony. W Polsce dostępne są również specjalne produkty ubezpieczeniowe dla stacji ładowania EV i wallboxów; polisy te oferują ochronę przed uszkodzeniem urządzenia, pożarem, odpowiedzialnością cywilną wobec osób trzecich i utratą zysku, a objęte nimi mogą być również ryzyka takie jak wahania napięcia, pożar bezpłomieniowy spowodowany zwarciem, pośrednie skutki uderzenia pioruna, burza i powódź.
Nieautoryzowany montaż i spory dotyczące szkód
Tu właśnie otwiera się główny obszar sporów. Ubezpieczyciele wymagają montażu wykonanego przez licencjonowanych profesjonalistów i zgodnego z przepisami; nieautoryzowane prace elektryczne mogą być powodem odrzucenia zgłoszenia szkody. W jednym z przykładów ze Stanów Zjednoczonych śledczy odkrył nieautoryzowany obwód, odrzucił roszczenie, a koszty naprawy - zazwyczaj wahające się od 50 000 do 200 000 dolarów - obciążyły właściciela domu. Jeśli w miejscach, gdzie działają zarządy wspólnot mieszkaniwych (HOA), po nieautoryzowanym montażu ładowarki wybuchnie pożar, roszczenie z ubezpieczenia wspólnoty może zostać odrzucone z powodu nieautoryzowanych prac.
Nie można też zaniedbywać technicznych warunków wstępnych. Przy montażu wallboxa należy stworzyć dedykowaną linię elektryczną i system zabezpieczeń dla ładowarki, dobrać właściwy przekrój kabla i zabezpieczenie oraz uzyskać dokument montażu lub raport z testów; instalacje wykonane bez obliczeń rozdzielni powodują częste przerwy w zasilaniu i przegrzewanie. W Stanach Zjednoczonych około 20% domów wymaga dodatkowej infrastruktury elektrycznej do ładowania EV; większość nowoczesnych rozdzielni 200-amperowych może przejąć obciążenie ładowania bez konieczności modernizacji. W blokach i wspólnotach mieszkaniowych należy zwrócić uwagę na wymagane majority głosowań przewidziane w ustawie o odrębnej własności nieruchomości oraz na warunki dotyczące miejsc parkingowych przypisanych.
Kto płaci, jeśli powstanie szkoda?
Gdy pożar pochodzi z jednostki ładowania lub instalacji budynku, wchodzi w grę odpowiedzialność producenta, firmy montującej oraz osób dokonujących konserwacji. Szkoda samego pojazdu natomiast rozpatrywana jest w ramach ubezpieczenia autocasco; jeśli podczas ładowania pojazd ucierpi w pożarze objętym ochroną, również kasco wchodzi do gry. Polisy autocasco dla pojazdów elektrycznych zawierają dodatkowe ochrony obejmujące baterię, silnik elektryczny, komponenty wysokiego napięcia, kabel ładowania i jednostkę ładowania. W praktyce widać, że firmy ubezpieczeniowe czasami odrzucają roszczenia z uzasadnieniami takimi jak rzekome przemieszczenie pojazdu podczas ładowania; w takich sporach decydujące jest udokumentowanie sposobu powstania szkody.
Aby wzmocnić swoją sprawę
- Zachowaj faktury za ładowarkę, zdjęcia z montażu i dokumenty zezwalające.
- Jeśli wykonano modernizację rozdzielni, udokumentuj to.
- Korzystaj z ochrony przepięciowej.
- Nie zaniedbuj regularnego serwisowania pojazdu; nieautoryzowane modyfikacje pojazdu komplikują roszczenia o odszkodowanie za pożar EV.
Czy składka wzrośnie? Wpływ instalacji na polisę
Oto pytanie, którego zwykle się obawiamy, ale sytuacja wygląda stosunkowo niegroźnie: w większości przypadków wpływ zamontowania wallboxa przez certyfikowanego profesjonalistę na ubezpieczenie domu jest neutralny, a nawet pozytywny i nie oczekuje się wzrostu składki. Łańcuch logiczny wynikający z tego jest prosty: ubezpieczyciel szuka potwierdzenia, że ryzyko jest pod kontrolą; certyfikowany instalator, obwód zgodny z przepisami i właściwe elementy zabezpieczające dają ten sygnał. Polisa nie kupuje wyższej składki, lecz jasność zakresu ochrony.
Krótka odpowiedź: Zgłoś instalację wallboxa swojemu ubezpieczycielowi
Krótka odpowiedź, którą można zacytować, brzmi: Zgłoszenie instalacji wallboxa do ubezpieczenia domowego jest we Francji obowiązkiem prawnym, a w wielu innych krajach oficjalnie zalecanym krokiem; przy certyfikowanej instalacji wraz ze zgłoszeniem składka zazwyczaj nie wzrasta, jednak nieautoryzowana instalacja i brak zgłoszenia mogą skutkować odrzuceniem roszczenia i pozostawieniem kosztów naprawy po stronie właściciela domu.
Podsumowanie okiem inżyniera: wallbox jest częścią instalacji elektrycznej twojego domu, a nie twojego samochodu, i to właśnie to rozróżnienie w świecie ubezpieczeń decyduje o wszystkim. Przed instalacją zadzwoń do swojego ubezpieczyciela, pracuj z certyfikowanym instalatorem i przechowuj dokumentację. Te trzy kroki eliminują najdroższy scenariusz, jaki może przynieść ładowanie trwające całą noc.
Źródła
- Zgłaszaj ubezpieczycielom instalację domowych ładowarek do pojazdów elektrycznych
- Co warto wiedzieć o domowym ładowaniu EV i ubezpieczeniu domu
- Czy ubezpieczenie domu obejmuje ładowarkę EV?
- Czy ładowarki EV są objęte moją polisą ubezpieczeniową?
- Ładowarki do pojazdów elektrycznych (EV)
- Ubezpieczenie a współdzielone ładowarki EV
- Specjalne ubezpieczenie potrzebne, gdy mam stację ładowania w domu
- Ubezpieczenie kabla ładującego
- Ubezpieczenie stacji ładowania pojazdów elektrycznych 2026
- Czy potrzebujesz modernizacji rozdzielnicy elektrycznej dla swojego EV?