Faut-il déclarer l'installation d'une wallbox à son assurance habitation ?
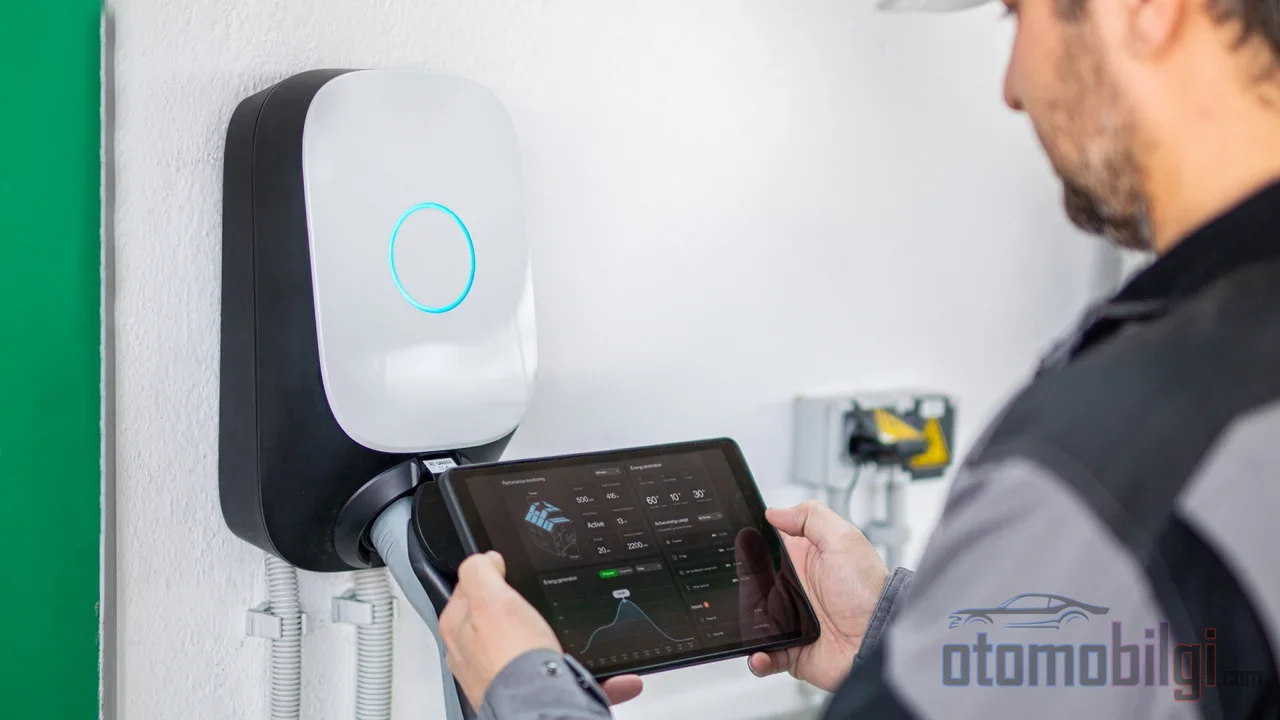
Une wallbox fixée au mur est, en apparence, un équipement électrique des plus ordinaires ; elle puise son énergie dans une prise, recharge le véhicule toute la nuit et le travail est terminé au matin. Mais du côté des assurances, la situation est bien moins tranquille. En août 2026, dans le quartier de Cheras, à Kuala Lumpur en Malaisie, un incendie déclenché, selon les conclusions, par un véhicule électrique en charge dans le vestibule a réduit en cendres une maison individuelle de deux étages ; l'alerte est parvenue à 05h03 du matin. À la suite de cet événement, l'Association malaisienne des assurances a officiellement annoncé que les propriétaires ayant fait installer une borne de recharge permanente devaient en informer leur assureur. Faut-il donc déclarer l'installation d'une wallbox à l'assurance habitation, et que se passe-t-il en cas d'absence de déclaration ? Cette page examine une par une les questions d'assurance qui se posent après l'installation.
Comment la wallbox est-elle classée dans l'assurance : Bien immobilier ou accessoire du véhicule ?
Le cœur technique du problème se trouve ici : les bornes de recharge fixes, montées au mur et raccordées directement à l'installation électrique par câblage (hard-wired), sont généralement classées comme éléments de l'installation dans les polices d'assurance et sont évaluées dans la section bâtiment de la police d'habitation. Cela signifie qu'en cas de dommages causés à l'appareil par des risques garantis tels qu'incendie, tempête, dégât des eaux, vandalisme ou vol, l'indemnisation peut être couverte jusqu'au montant des garanties du bâtiment.
En revanche, les câbles de recharge portables branchés sur prise, communément appelés granny cables, sont considérés comme des accessoires du véhicule et ne sont pas couverts par la police d'habitation. En cas de vol de l'appareil portable, une assurance automobile tous risques peut, le cas échéant, intervenir. Autrement dit, la réponse dépend de si l'appareil est fixé au mur avec des vis ou transporté dans le coffre avec un sac.
La classification n'a pas la même clarté dans tous les pays. Aux États-Unis, certains assureurs indiquent que l'unité murale pourrait être considérée comme une partie du bâtiment ou comptée comme un accessoire de véhicule à moteur ; un autre assureur note que l'appareil, s'il est réputé installation permanente, peut affecter les limites de garantie du bâtiment. En Turquie aussi, un débat similaire existe : la wallbox étant fixée au bâtiment, certaines compagnies d'assurance la considèrent comme relevant de la police d'habitation ou d'entreprise plutôt que de la police automobile.
Points clés
- La wallbox fixe, raccordée par câblage, relève généralement de la section bâtiment de la police d'habitation ; le câble portable est quant à lui un accessoire du véhicule.
- En France, la déclaration de l'installation est une obligation légale ; en Malaisie, l'association d'assurances le recommande officiellement.
- Des travaux électriques non autorisés peuvent constituer un motif de refus de sinistre.
- Avec une installation certifiée et professionnelle, on n'attend pas de hausse de la prime.
- Aux États-Unis, environ 20 % des foyers ont besoin d'une infrastructure électrique supplémentaire pour la recharge de véhicules électriques.
Faut-il déclarer l'installation d'une wallbox à l'assurance habitation ?
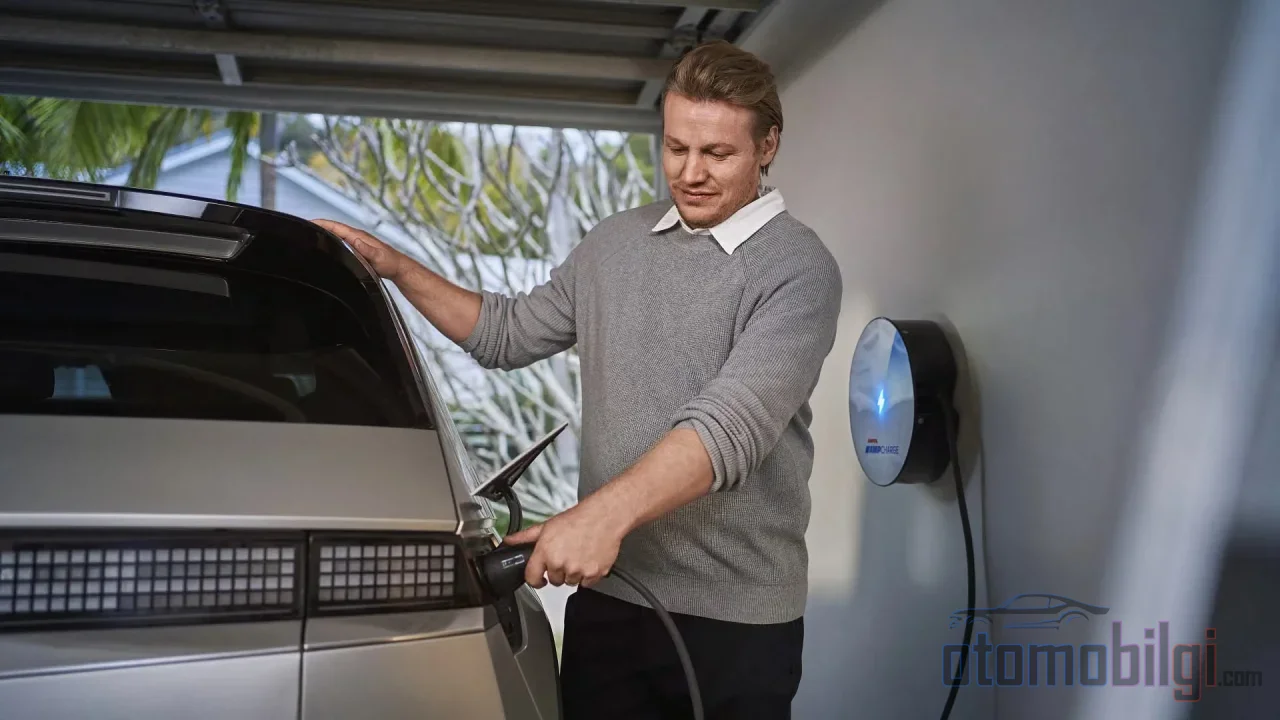
La réponse varie selon les pays, mais la direction est la même. En France, déclarer l'installation d'une unité de recharge à son assureur habitation est une obligation légale. En Malaisie, dans son communiqué du 20 août 2026, l'Association générale des assurances a demandé aux propriétaires d'informer leur assureur lorsqu'ils font installer une borne de recharge permanente ; la justification étant que la déclaration des mises à niveau électriques garantit à la fois que le montant assuré du logement reflète les coûts actuels de reconstruction et que la clarté de la couverture soit assurée en cas de sinistre. En Australie, le Conseil de l'assurance appelle dans le même sens à une notification ; alors qu'en Belgique et dans le Benelux, la notification est fortement recommandée. Au Royaume-Uni, la notification n'est pas une obligation légale mais elle est recommandée.
Le cadre technique communiqué par la fédération malaisienne est rassurant : les polices d'assurance habitation et incendie standard couvrent les dommages causés par un incendie, quelle que soit la source d'inflammation, sous réserve des conditions de la police ; la couverture est valable en l'absence de fraude, d'acte intentionnel ou de violation de la police. En contrepartie, deux choses sont attendues du propriétaire : utiliser un installateur certifié et prendre des mesures raisonnables.
Il y a aussi le côté du réseau de distribution. Au Royaume-Uni, selon la règle d'un gestionnaire de réseau régional, si l'installateur peut raccorder l'appareil, il suffit d'effectuer la notification via le portail concerné dans les 28 jours suivant l'installation ; cette notification ne peut être faite que par l'installateur, pas par le client. Si l'alimentation électrique est insuffisante, une mise à niveau de l'alimentation peut d'abord être nécessaire. Dans les immeubles à plusieurs étages, l'autorisation du propriétaire du bâtiment est en outre indispensable.
Que se passe-t-il si vous ne faites pas de déclaration ?
Le risque qui apparaît en l'absence de notification n'est pas tant la résiliation de la police qu'une lacune de couverture. Lors d'un événement tel qu'une tempête, un incendie ou un acte de vandalisme, le règlement du sinistre peut devenir problématique lorsqu'une modification d'installation inconnue auparavant de l'assureur figure au dossier ; il peut être avancé que la police pourrait être invalide. Les assureurs peuvent parfois exiger que des travaux tels que la modification du tableau électrique et du câblage soient signalés avant le début des travaux. En pratique, la voie la plus propre consiste à expliquer la situation à l'assureur avant l'installation, puis à obtenir une confirmation écrite après celle-ci.
Que couvre la police, et que ne couvre-t-elle pas ?
La police d'habitation peut offrir une protection à double sens autour de la borne de recharge fixe. Premièrement, les dommages sur votre propre propriété causés par l'appareil lui-même ou son câble, hors risques exclus ; deuxièmement, les dommages causés aux biens de tiers, par exemple la détérioration du véhicule d'un voisin ou la combustion d'une clôture commune. Si la borne de recharge fixe elle-même est endommagée, sa réparation ou son remplacement peut également être couvert par l'assurance habitation.
La ligne de démarcation commence ici : les dommages résultant d'une mauvaise installation, de l'usure ou d'une exécution défectueuse sont exclus de la couverture. De plus, comme l'installation d'une wallbox est un projet facultatif, l'assurance habitation ne couvre généralement pas le coût de l'installation lui-même. Autrement dit, un dommage d'incendie survenant lorsque l'appareil est au mur et les frais de montage payés pour le fixer au mur sont deux mondes différents et distincts de la police.
Garantie installation électrique
Dans les polices d'habitation multicouverture, la garantie de réparation de l'installation électrique couvre la partie allant du compteur électrique jusqu'à l'interrupteur du logement. La wallbox étant un nouveau circuit et un nouvel élément de protection ajoutés à cette installation, examiner cette section de votre police d'habitation actuelle permet de clarifier jusqu'à quel point vous êtes protégé. En Turquie, il existe également des produits d'assurance spécifiques pour les stations de recharge de VE et les wallbox ; ces polices offrant des garanties contre les dommages à l'appareil, l'incendie, la responsabilité civile envers des tiers et la perte d'exploitation peuvent également couvrir des risques tels que les fluctuations de tension, les incendies sans flammes dus à un court-circuit, les effets indirects de la foudre, les tempêtes et les inondations.
Installation non autorisée et litiges relatifs aux dommages
C'est ici que s'ouvre le principal domaine de litige. Les assureurs exigent une installation par un professionnel licencié et conforme à la réglementation ; des travaux électriques non autorisés peuvent être un motif de refus dans les dossiers de sinistre. Dans un exemple survenu aux États-Unis, l'enquêteur a découvert un circuit non autorisé, a refusé la demande et, comme c'est typiquement le cas, le coût de réparation variant entre 50 000 et 200 000 dollars est resté à la charge du propriétaire. Dans les environnements avec syndicats de copropriété (HOA), si un incendie se déclare après une installation de recharge défectueuse, la demande d'assurance de la communauté peut être refusée en raison des travaux non autorisés.
Les prérequis techniques ne doivent pas non plus être négligés. Lors de l'installation d'un wallbox, il faut créer une ligne électrique et un système de protection dédiés au chargeur, choisir la bonne section de câble et le bon fusible, et obtenir un certificat d'installation ou un rapport de test ; les installations sans calcul de tableau entraînent des coupures fréquentes et des échauffements. Aux États-Unis, environ 20 % des maisons ont besoin d'une infrastructure électrique supplémentaire pour la recharge de VE ; la plupart des tableaux modernes de 200 ampères peuvent supporter la charge de recharge sans nécessiter de mise à niveau. Dans les immeubles et les résidences, il faut veiller aux seuils de quorum de décision prévus par la loi sur la propriété en copropriété et aux conditions de stationnement attribué.
Qui paie en cas de sinistre ?
Lorsque l'incendie provient de l'unité de recharge ou de l'installation du bâtiment, la responsabilité du fabricant, de l'entreprise ayant réalisé l'installation et de ceux qui en assurent la maintenance entre en jeu. Les dommages propres au véhicule sont quant à eux évalués dans le cadre de l'assurance tous risques ; si le véhicule est endommagé pendant la recharge dans un incendie couvert par la garantie, c'est également l'assurance tous risques qui intervient. Les assurances tous risques pour véhicules électriques incluent des garanties supplémentaires pour la batterie, le moteur électrique, les composants haute tension, le câble de recharge et l'unité de recharge. En pratique, on observe que les compagnies d'assurance refusent parfois les demandes en invoquant des motifs comme le fait que le véhicule aurait été déplacé pendant la recharge ; dans de tels litiges, la documentation de la manière dont le sinistre s'est produit devient déterminante.
Pour renforcer votre dossier
- Conservez les factures du chargeur, les photos de l'installation et les documents d'autorisation.
- Si une mise à niveau du tableau a été réalisée, documentez-la.
- Utilisez une protection contre les surtensions.
- Ne négligez pas l'entretien régulier du véhicule ; les modifications non autorisées du véhicule compliquent les demandes d'indemnisation pour incendie de VE.
La prime augmente-t-elle ? L'impact de l'installation sur la police
C'est généralement la question redoutée, mais le tableau est plutôt rassurant : dans la plupart des cas, l'installation d'un wallbox certifié et professionnel a un effet neutre, voire positif sur l'assurance habitation, et aucune augmentation de prime n'est attendue. La chaîne logique qui en découle est simple : ce que l'assureur recherche, c'est que le risque soit sous contrôle ; un installateur certifié, un circuit conforme à la réglementation et des dispositifs de protection appropriés envoient ce signal. L'assurance achète la clarté de la couverture, pas une prime.
Réponse nette : Déclarez l'installation de la wallbox à votre assurance
La réponse courte et citable est la suivante : Déclarer l'installation d'une wallbox à l'assurance habitation est une obligation légale en France et une étape officiellement recommandée dans de nombreux autres pays ; lorsque la déclaration est faite avec une installation certifiée, la prime n'augmente généralement pas, mais une installation non autorisée et l'absence de déclaration peuvent entraîner un refus de la demande d'indemnisation dans le dossier de sinistre et laisser les coûts de réparation à la charge du propriétaire.
Résumé du point de vue d'un ingénieur : la wallbox fait partie de l'installation électrique de votre maison, pas de votre véhicule, et dans le monde de l'assurance, cette distinction détermine tout. Contactez votre assureur avant l'installation, travaillez avec un installateur certifié, conservez les documents. Ces trois étapes neutralisent le scénario le plus coûteux qu'une charge nocturne prolongée puisse entraîner.
Sources
- Notify insurers when installing home EV chargers
- What to know about EV home charging and homeowners insurance
- Does Home Insurance Cover an EV Charger?
- Are EV chargers covered by my insurance policy?
- Electric Vehicle (EV) chargers
- Insurance and shared EV chargers
- Specific insurance needed if I have a charging station at home
- Garantie du câble de recharge
- Assurance des bornes de recharge pour véhicules électriques 2026
- Do You Need an Electrical Panel Upgrade for Your EV?