ওয়ালবক্স ইনস্টলেশন কি ঘরের বীমায় জানানো উচিত?
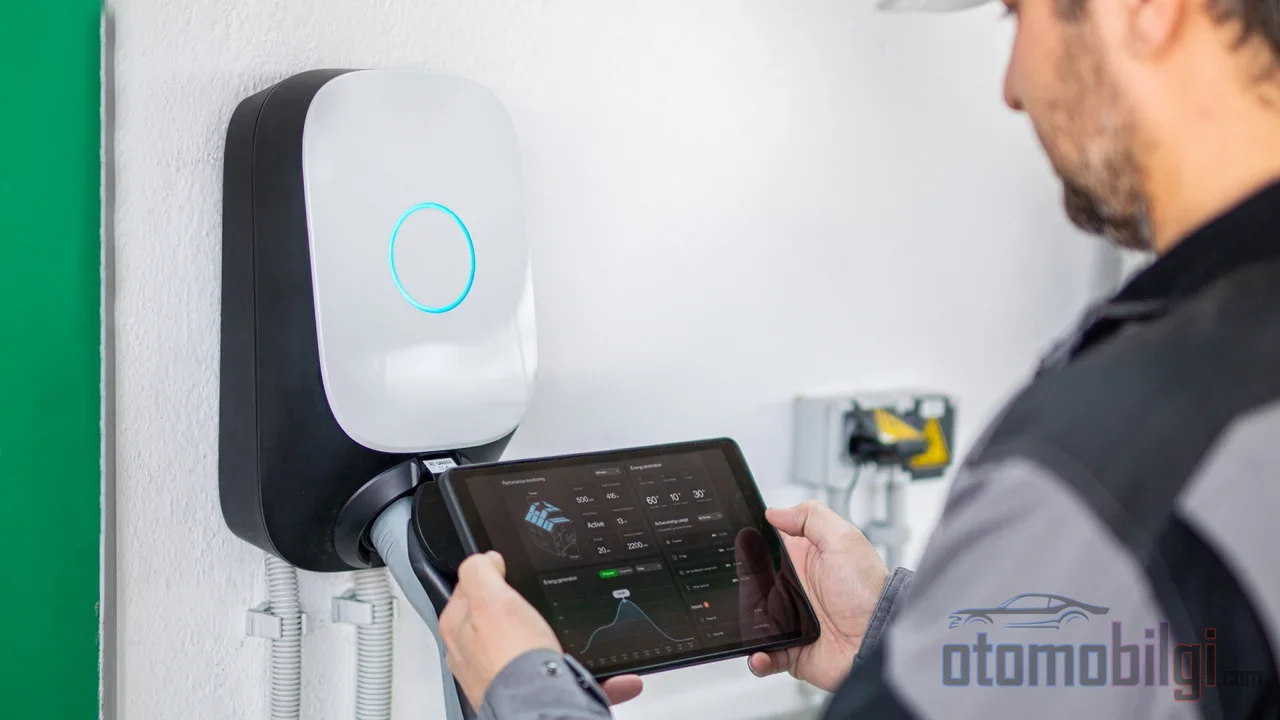
দেয়ালে স্থির করা একটি wallbox দেখতে সাধারণ বৈদ্যুতিক ইনস্টলেশন সরঞ্জাম মনে হয়; সকেট থেকে বিদ্যুৎ নেয়, গাড়ি সারারাত ধরে চার্জ করে, সকালে কাজ শেষ। কিন্তু বীমার দিক থেকে পরিস্থিতি ততটা শান্ত নয়। ২০২৬ সালের আগস্টে মালয়েশিয়ার কুয়ালালামপুর শহরের চেরাস এলাকায়, ভেস্টিবিউলে চার্জ হচ্ছিল এমন একটি বৈদ্যুতিক গাড়ির কারণে সংঘটিত বলে অভিযোগ করা একটি আগুন দোতলা একক পরিবারের বাড়িটিকে ছাই বানিয়ে দেয়; অভিযোগ আসে সকাল ০৫.০৩ টায়। এই ঘটনার পর মালয়েশিয়া জেনারেল ইনস্যুরেন্স অ্যাসোসিয়েশন আনুষ্ঠানিকভাবে ঘোষণা করে যে স্থায়ী চার্জিং ডিভাইস বসানো বাড়ির মালিকদের তাদের বীমাকারীদের জানাতে হবে। তাহলে wallbox ইনস্টলেশন কি বাড়ির বীমায় জানানো উচিত, না জানালে কী হবে? এই পৃষ্ঠাটি ইনস্টলেশনের পর সম্মুখীন হওয়া বীমা সংক্রান্ত প্রশ্নগুলো একে একে আলোচনা করে।
Wallbox বীমায় কীভাবে শ্রেণীবদ্ধ হয়: বিল্ডিং নাকি গাড়ির অংশ?
সমস্যার কারিগরি মূল বিষয়টি এখানেই রয়েছে: দেয়ালে স্থিরভাবে বসানো এবং ওয়্যারিংয়ের মাধ্যমে সরাসরি ইনস্টলেশনের সাথে সংযুক্ত (hard-wired) চার্জিং ডিভাইসগুলো বীমা পলিসিতে সাধারণত ইনস্টলেশনের অংশ হিসেবে শ্রেণীবদ্ধ করা হয় এবং আবাসিক পলিসির বিল্ডিং অংশের অধীনে মূল্যায়ন করা হয়। এর অর্থ হল, অগ্নিকাণ্ড, ঝড়, পানি ছিদ্র, ইচ্ছাকৃত ক্ষতি বা চুরির মতো আচ্ছাদিত ঝুঁকির কারণে ডিভাইসটি ক্ষতিগ্রস্ত হলে ক্ষতিপূরণ বিল্ডিং কভারেজ সীমা পর্যন্ত পাওয়া যেতে পারে।
অন্যদিকে প্লাগে লাগানো বহনযোগ্য চার্জিং কেবলগুলো, যার প্রচলিত নাম granny কেবল, গাড়ির এক্সেসরি হিসেবে গণ্য করা হয় এবং আবাসিক পলিসির আওতায় পড়ে না। বহনযোগ্য ডিভাইস চুরি হওয়ার মতো ক্ষেত্রে থাকলে কমপ্রিহেনসিভ ইনস্যুরেন্স কার্যকর হতে পারে। অর্থাৎ প্রশ্নের উত্তর নির্ভর করে ডিভাইসটি কি পেরেক দিয়ে দেয়ালে লাগানো হয়েছে নাকি ব্যাগে করে ডিক্কির ভেতরে গেছে তার উপর।
শ্রেণিবিন্যাস প্রতিটি দেশে একই স্পষ্টতার নয়। যুক্তরাষ্ট্রের ক্ষেত্রে কিছু বীমাকারী জানায় যে দেয়ালে লাগানো ইউনিটটিকে তারা বিল্ডিংয়ের অংশ হিসেবে বা মোটরযানের অংশ হিসেবে দেখতে পারে; আরেক বীমাকারী উল্লেখ করে যে ডিভাইসটিকে স্থায়ী ইনস্টলেশন হিসেবে গণ্য করা হলে বিল্ডিং কভারেজ সীমাকে প্রভাবিত করতে পারে। তুরস্কেও একই রকম বিতর্ক রয়েছে: wallbox বিল্ডিংয়ের সাথে স্থির করা থাকায় কিছু বীমা কোম্পানি এটিকে গাড়ির পলিসির বদলে আবাসিক বা ব্যবসায়িক প্রতিষ্ঠানের পলিসির বিষয় হিসেবে দেখে।
মূল বিষয়সমূহ
- স্থির, ওয়্যারড wallbox সাধারণত আবাসিক পলিসির বিল্ডিং অংশের আওতায় থাকে; বহনযোগ্য কেবল হলো গাড়ির এক্সেসরি।
- ফ্রান্সে ইনস্টলেশন জানানো আইনত বাধ্যতামূলক; মালয়েশিয়ায় বীমা সংস্থা আনুষ্ঠানিকভাবে এটি সুপারিশ করে।
- অনুমোদনহীন বৈদ্যুতিক কাজ ক্ষতির দাবি ফাইলে দাবি প্রত্যাখ্যানের কারণ হতে পারে।
- সার্টিফাইড ও পেশাদার ইনস্টলেশনে প্রিমিয়াম বৃদ্ধির প্রত্যাশা করা হয় না।
- যুক্তরাষ্ট্রে বাড়িগুলোর প্রায় %20 EV চার্জিংয়ের জন্য অতিরিক্ত বৈদ্যুতিক অবকাঠামোর প্রয়োজন হয়।
Wallbox ইনস্টলেশন কি বাড়ির বীমায় জানানো উচিত?
দেশ অনুসারে উত্তর পরিবর্তিত হয় কিন্তু দিকটি একই রকম। ফ্রান্সে চার্জিং ইউনিটের ইনস্টলেশন বাড়ির বীমাকারীকে জানানো আইনত বাধ্যতামূলক। মালয়েশিয়ার জেনারেল ইনস্যুরেন্স অ্যাসোসিয়েশন 2026 সালের 20 আগস্ট তারিখে এক বিবৃতিতে ঘরমালিকদের থেকে অনুরোধ করেছে যে, তারা স্থায়ী চার্জিং ডিভাইস বসালে তাদের ইনস্যুরারকে জানাতে হবে; এর কারণ হলো, বৈদ্যুতিক আপগ্রেড ঘোষণা করা হলে বাড়ির ইনস্যুরেন্সের পরিমাণ বর্তমান পুনর্নির্মাণ ব্যয়ের প্রতিফলন ঘটাবে এবং ক্ষতির প্রক্রিয়ায় কভারেজের স্পষ্টতা নিশ্চিত করবে। অস্ট্রেলিয়ায় ইনস্যুরেন্স কাউন্সিলও একই দিকে প্রতিবেদনের আহ্বান জানাচ্ছে; আর বেলজিয়াম ও বেনেলাক্স অঞ্চলে প্রতিবেদন করা অবিচলভাবে সুপারিশ করা হয়। যুক্তরাজ্যে প্রতিবেদন আইনগতভাবে বাধ্যতামূলক নয়, তবে এটি সুপারিশ করা হয়।
মালয়েশিয়ার অ্যাসোসিয়েশনের জানানো কারিগরি কাঠামোটি সান্ত্বনাদায়ক: পলিসির শর্তাবলির অধীন থেকে, আগুন লাগার উৎস যা-ই হোক না কেন, স্ট্যান্ডার্ড হোম ওয়নার এবং অগ্নিকাণ্ডের পলিসিগুলো আগুনের ক্ষতি কভার করে; প্রতারণা, ইচ্ছাকৃত কাজ বা পলিসি লঙ্ঘন না থাকলে কভারেজ বৈধ থাকে। এর বিনিময়ে ঘরমালিকের থেকে দুটি বিষয় প্রত্যাশিত: সার্টিফাইড ইনস্টলার ব্যবহার করা এবং যুক্তিসঙ্গত সতর্কতা অবলম্বন করা।
আরও একটি বিষয় হলো ডিস্ট্রিবিউশন গ্রিডের দিক। যুক্তরাজ্যে একটি আঞ্চলিক গ্রিড অপারেটরের নিয়ম অনুযায়ী, ইনস্টলার যদি ডিভাইসটি সংযুক্ত করতে পারেন, তাহলে ইনস্টলেশনের পরে 28 দিনের মধ্যে সংশ্লিষ্ট পোর্টালের মাধ্যমে প্রতিবেদন করা যথেষ্ট; এই প্রতিবেদন কেবল ইনস্টলারই করতে পারেন, গ্রাহক করতে পারেন না। বিদ্যুৎ সরবরাহ অপর্যাপ্ত হলে প্রথমে সরবরাহ আপগ্রেড প্রয়োজন হতে পারে। বহুতল ভবনে এছাড়াও ভবনমালিকের অনুমতি অপরিহার্য।
প্রতিবেদন না করলে কী হয়?
প্রতিবেদন না করা হলে সৃষ্টি হওয়া ঝুঁকি হলো পলিসি বাতিলের চেয়ে বরং কভারেজের ফাঁক। ঝড়, আগুন বা ভাংচুরের মতো কোনো ঘটনায়, যখন ইনস্যুরারের আগে অজানা একটি স্থাপনার পরিবর্তন ফাইলে যুক্ত হয়, তখন ক্ষতির ক্ষতিপূরণ সমস্যাযুক্ত হয়ে উঠতে পারে; পলিসিটি অবৈধ হয়ে যেতে পারে বলে দাবি করা যেতে পারে। ইনস্যুরাররা মাঝে মাঝে প্যানেল ও ওয়্যারিং পরিবর্তনের মতো কাজগুলো কাজ শুরুর আগে জানানোর অনুরোধ করতে পারেন। ব্যবহারিকভাবে সবচেয়ে পরিষ্কার পথ হলো, ইনস্টলেশনের আগে ইনস্যুরারকে পরিস্থিতি বলা এবং ইনস্টলেশনের পরে লিখিতভাবে নিশ্চিতি নেওয়া।
পলিসি কী কভার করে, কী কভার করে না?
আবাসন পলিসি স্থির চার্জিং ডিভাইসের চারপাশে দুই দিক থেকে সুরক্ষা দিতে পারে। প্রথমত, বাদ দেওয়া ঝুঁকিগুলো ছাড়া ডিভাইসের নিজে বা এর কেবল থেকে সৃষ্ট নিজস্ব সম্পত্তিতে হওয়া ক্ষতি; দ্বিতীয়ত, তৃতীয় পক্ষের সম্পত্তিতে হওয়া ক্ষতি, যেমন প্রতিবেশীর গাড়ির ক্ষতি বা একটি পাশাপাশি বেড়ার পুড়ে যাওয়া। স্থির ইনস্টল করা চার্জিং ডিভাইসের নিজে ক্ষতি হলে মেরামত বা প্রতিস্থাপনও আবাসন ইনস্যুরেন্স থেকে কভার করা যেতে পারে।
সীমারেখা এখানে শুরু হয়: খারাপ ইনস্টলেশন, ক্ষয় এবং ত্রুটিপূর্ণ কারিগরি থেকে সৃষ্ট ক্ষতিগুলো কভারেজের বাইরে। এছাড়াও, wallbox ইনস্টলেশন ঐচ্ছিক একটি প্রকল্প হওয়ায়, হোম ইনস্যুরেন্স সাধারণত ইনস্টলেশন ব্যয়ের অংশটি নিজে কভার করে না। অর্থাৎ ডিভাইসটি দেয়ালে থাকা অবস্থায় হওয়া একটি অগ্নিকাণ্ডের ক্ষতি এবং ডিভাইসটি দেয়ালে বসানোর সময় পরিশোধ করা ইনস্টলেশন ব্যয়, পলিসির দুটি ভিন্ন ও পৃথক জগৎ।
বৈদ্যুতিক স্থাপনা সুরক্ষা
আবাসন প্যাকেজ পলিসিতে বৈদ্যুতিক স্থাপনা মেরামতের সুরক্ষা বাড়ির বিদ্যুৎ মিটার থেকে সুইচ পর্যন্ত অংশটি কভার করে। Wallbox নতুন একটি সার্কিট এবং সুরক্ষা উপাদান হিসেবে এই ইনস্টলেশনে যুক্ত হওয়ার কারণে, আপনার বর্তমান আবাসিক পলিসির এই অংশটি পর্যালোচনা করা আপনি কোন পর্যন্ত সুরক্ষিত তা স্পষ্ট করে। Türkiye-তে এছাড়াও EV চার্জিং স্টেশন এবং wallbox-এর জন্য বিশেষ ইনস্যুরেন্স পণ্যও রয়েছে; এই পলিসিগুলোতে ডিভাইস ক্ষতি, অগ্নিকাণ্ড, তৃতীয় পক্ষের দায় এবং পরিচালনা ক্ষতির কভারেজ প্রদান করা হয় এবং ভোল্টেজের ওঠানামা, শর্ট সার্কিটজনিত শিখাবিহীন আগুন, বজ্রপাতের পরোক্ষ প্রভাব, ঝড় ও বন্যার মতো ঝুঁকিও কভার করা যেতে পারে।
অননুমোদিত ইনস্টলেশন এবং ক্ষতি বিরোধ
এখানেই মূল বিরোধের ক্ষেত্র শুরু হয়। ইনস্যুরাররা লাইসেন্সপ্রাপ্ত পেশাদার এবং বিধিমালা-সম্মত ইনস্টলেশনের শর্ত খোঁজেন; অনুমতি ছাড়া বৈদ্যুতিক কাজ ক্ষতির দাবির ক্ষেত্রে প্রত্যাখ্যানের কারণ হতে পারে। মার্কিন যুক্তরাষ্ট্রে ঘটে যাওয়া একটি উদাহরণে তদন্তকারী একটি অননুমোদিত সার্কিট খুঁজে পান, দাবিটি প্রত্যাখ্যান করা হয় এবং সাধারণত 50,000 থেকে 200,000 ডলারের মধ্যে পরিবর্তিত মেরামতের খরচ বাড়ির মালিকের ওপরই থেকে যায়। সাইট ম্যানেজমেন্ট (HOA) থাকা পরিবেশে ত্রুটিপূর্ণ চার্জিং ইনস্টলেশনের পরে আগুন লাগলে, অননুমোদিত কাজের কারণে কমিউনিটি ইনস্যুরেন্সের দাবি প্রত্যাখ্যান করা হতে পারে।
প্রযুক্তিগত পূর্বশর্তগুলোও অবহেলা করা উচিত নয়। Wallbox ইনস্টলেশনে চার্জারের জন্য বিশেষ বৈদ্যুতিক লাইন এবং ফিউজ সিস্টেম তৈরি করতে হবে, সঠিক কেবল ক্রস-সেকশন ও ফিউজ নির্বাচন করতে হবে এবং ইনস্টলেশন সার্টিফিকেট বা টেস্ট রিপোর্ট সংগ্রহ করতে হবে; প্যানেল হিসাব না করা ইনস্টলেশন ঘন ঘন বিচ্ছিন্নতা এবং উত্তাপের কারণ হয়। মার্কিন যুক্তরাষ্ট্রে প্রায় %20 বাড়ির EV চার্জিংয়ের জন্য অতিরিক্ত বৈদ্যুতিক অবকাঠামোর প্রয়োজন হয়; 200 অ্যাম্পিয়ারের আধুনিক প্যানেলের বেশিরভাগই আপগ্রেডের প্রয়োজন ছাড়াই চার্জিং লোড বহন করতে পারে। অ্যাপার্টমেন্ট ও সাইটগুলোতে অবশ্য সমবায় আবাসন আইনের সিদ্ধান্তের কোরাম এবং নির্ধারিত পার্কিং শর্তগুলোর দিকে খেয়াল রাখতে হবে।
ক্ষতি হলে কে পরিশোধ করবে?
আগুন চার্জিং ইউনিট বা ভবনের ইনস্টলেশন থেকে উৎপন্ন হওয়ার ক্ষেত্রে প্রস্তুতকারক, ইনস্টলেশনকারী প্রতিষ্ঠান এবং রক্ষণাবেক্ষণকারীদের দায়িত্ব আলোচনায় আসে। গাড়ির নিজস্ব ক্ষতি মূল্যায়ন করা হয় কমপ্রিহেনসিভ ইনস্যুরেন্সের আওতায়; চার্জিংয়ের সময় কভারেজের আওতাভুক্ত কোনো আগুনে গাড়ি ক্ষতিগ্রস্ত হলেও কমপ্রিহেনসিভ ইনস্যুরেন্স কার্যকর হয়। বৈদ্যুতিক গাড়ির কমপ্রিহেনসিভ ইনস্যুরেন্সে ব্যাটারি, বৈদ্যুতিক মোটর, উচ্চ ভোল্টেজের উপাদান, চার্জিং কেবল এবং চার্জিং ইউনিটের অতিরিক্ত কভারেজ থাকে। ব্যবহারে দেখা যায় যে ইনস্যুরেন্স কোম্পানিগুলো মাঝে মাঝে গাড়ি চার্জ হওয়ার অবস্থায় সরানো হয়েছিল এই ধরনের যুক্তি দিয়ে দাবি প্রত্যাখ্যান করে; এই ধরনের বিরোধে ক্ষতি কীভাবে সংঘটিত হয়েছে তা নথিভুক্ত করা নির্ধারক হয়ে দাঁড়ায়।
আপনার ফাইল শক্তিশালী করার জন্য
- চার্জারের চালান, ইনস্টলেশনের ছবি এবং অনুমতির দলিল সংরক্ষণ করুন।
- প্যানেল আপগ্রেড করা হয়ে থাকলে তা নথিভুক্ত করুন।
- ওভারভোল্টেজ সুরক্ষা ব্যবহার করুন।
- নিয়মিত গাড়ির রক্ষণাবেক্ষণ এড়িয়ে যাবেন না; অননুমোদিত গাড়ি পরিবর্তন EV অগ্নি ক্ষতিপূরণের দাবিকে জটিল করে তোলে।
প্রিমিয়াম বাড়বে কি? পলিসিতে ইনস্টলেশনের প্রভাব
ভীতিকর প্রশ্ন সাধারণত এটিই, কিন্তু চিত্রটি নিরীহ বলে বিবেচিত হয়: সার্টিফাইড ও পেশাদার ইনস্টলেশনে wallbox লাগানোর বাড়ির ইনস্যুরেন্সে প্রভাব বেশিরভাগ ক্ষেত্রেই নিরপেক্ষ, এমনকি ইতিবাচক এবং প্রিমিয়াম বৃদ্ধির প্রত্যাশা করা হয় না। এখান থেকে উদ্ভূত যুক্তির শৃঙ্খলটি সহজ: বিমাকারী যা খোঁজে তা হলো ঝুঁকি নিয়ন্ত্রণে আছে কিনা; সার্টিফাইড ইনস্টলার, বিধিমালা-সম্মত সার্কিট এবং সঠিক সুরক্ষা উপাদান এই সংকেত দেয়। অবহিতকরণ প্রিমিয়াম নয়, কভারেজের স্পষ্টতা কেনে।
সংক্ষিপ্ত উত্তর: Wallbox ইনস্টলেশন আপনার বিমায় অবহিত করুন
সংক্ষিপ্ত ও উদ্ধৃতযোগ্য উত্তরটি হলো: Wallbox ইনস্টলেশন হোম ইনস্যুরেন্সে অবহিত করা ফ্রান্সে আইনগত বাধ্যতা, আর অন্য অনেক দেশে আনুষ্ঠানিকভাবে সুপারিশকৃত পদক্ষেপ; সার্টিফাইড ইনস্টলেশনের সাথে অবহিত করলে প্রিমিয়াম সাধারণত বাড়ে না, তবে অননুমোদিত ইনস্টলেশন ও অবহিত না করা ক্ষতির ফাইলে দাবি প্রত্যাখ্যান এবং মেরামত খরচ বাড়ির মালিকের উপর থেকে যেতে পারে।
প্রকৌশলীর দৃষ্টিতে সারসংক্ষেপ: wallbox আপনার গাড়ির নয়, আপনার বাড়ির বৈদ্যুতিক ইনস্টলেশনের অংশ এবং বিমা জগতে এই পার্থক্যই সবকিছু নির্ধারণ করে। ইনস্টলেশনের আগে আপনার বিমাকারীকে কল করুন, সার্টিফাইড ইনস্টলারের সাথে কাজ করুন, ডকুমেন্টগুলো সংরক্ষণ করুন। এই তিন পদক্ষেপ রাতভর চার্জিংয়ের সবচেয়ে দামি দৃশ্যপটটিকে নিষ্ক্রিয় করে দেয়।
সূত্র
- হোম EV চার্জার ইনস্টল করার সময় বিমা কোম্পানিকে অবহিত করুন
- EV হোম চার্জিং এবং হোমওনার ইনস্যুরেন্স সম্পর্কে যা জানা দরকার
- হোম ইনস্যুরেন্স কি EV চার্জার কভার করে?
- EV চার্জার কি আমার বিমা পলিসিতে কভার করা আছে?
- বৈদ্যুতিক যানবাহন (EV) চার্জার
- বিমা এবং শেয়ারড EV চার্জার
- বাড়িতে চার্জিং স্টেশন থাকলে বিশেষ বিমা প্রয়োজন
- চার্জিং ক্যাবল কভারেজ
- বৈদ্যুতিক যানবাহন চার্জিং স্টেশন বিমা 2026
- আপনার EV-র জন্য কি ইলেকট্রিক্যাল প্যানেল আপগ্রেড প্রয়োজন?