هل يجب الإبلاغ عن تركيب شاحن الحائط (Wallbox) لشركة التأمين على المنزل؟
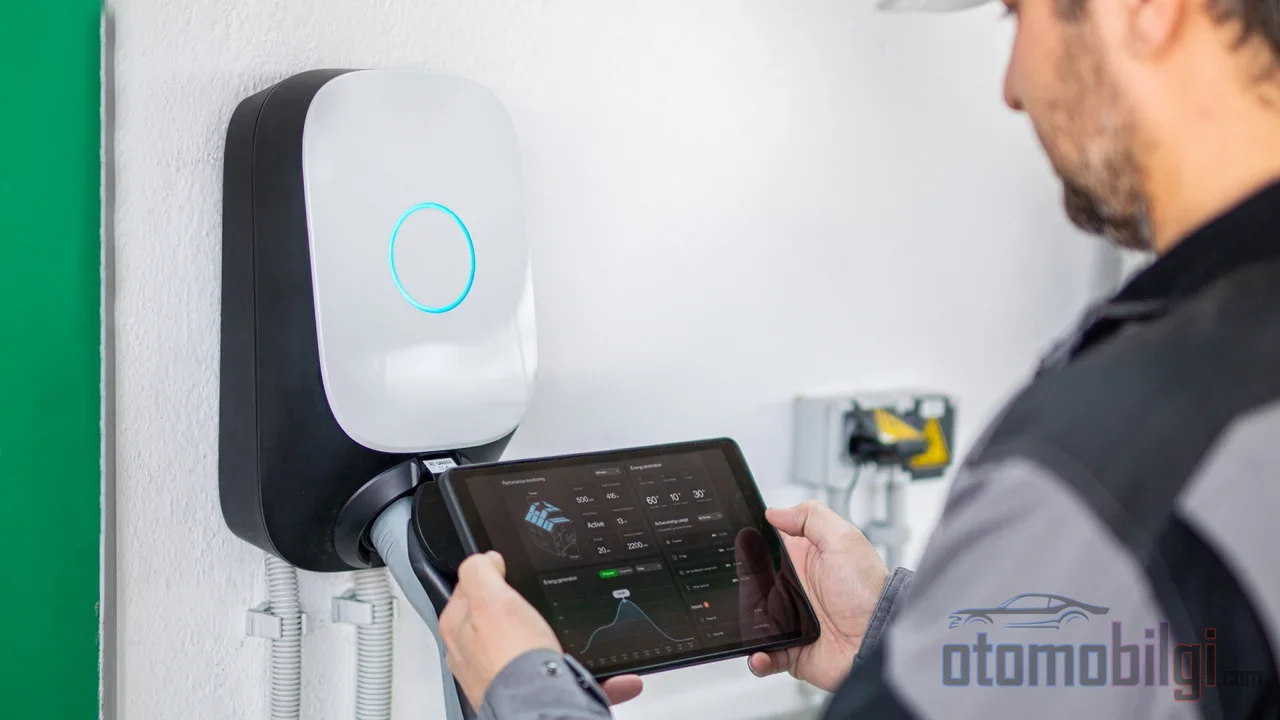
صندوق الشحن المثبت على الحدار هو في ظاهره معدات كهربائية عادية؛ يسحب الطاقة من المقبس، يملأ السيارة طوال الليل، وتنتهي المهمة في الصباح. لكن في جانب التأمين فالوضع ليس بهذه الهدوء. في أغسطس 2026، في منطقة تشيراس بمدينة كوالالمبور الماليزية، حوّل حريق يُقال إنه أطلقته سيارة كهربائية كانت تُشحن في المدخل بيتاً منفصلاً من طابقين إلى رماد؛ جاء الإبلاغ في الساعة 05.03 صباحاً. وعقب هذا الحادث، أعلن الاتحاد الماليزي العام للتأمين رسمياً أن أصحاب المنازل الذين ركّبوا جهاز شحن دائم يجب أن يبلغوا شركات التأمين الخاصة بهم. فهل يجب الإبلاغ عن تركيب صندوق الشحن في تأمين المنزل، وماذا يحدث إذا لم يتم الإبلاغ؟ تتناول هذه الصفحة بالتفصيل أسئلة التأمين التي تُواجه بعد التركيب واحداً تلو الآخر.
كيف يُصنّف صندوق الشحن في وثيقة التأمين: هل هو مبنى أم قطعة من السيارة؟
النواة التقنية للمشكلة تكمن هنا: أجهزة الشحن المثبتة بشكل دائم على الحدار والموصولة مباشرة بالتوصيلات الكهربائية عبر الأسلاك، تُصنّف عادة في وثائق التأمين كجزء من التجهيزات وتُقيّم ضمن قسم المبنى في وثيقة تأمين المسكن. وهذا يعني أنه في حال تضرر الجهاز من مخاطر مغطاة كالحريق أو العاصفة أو تسرب المياه أو الضرر المتعمد أو السرقة، يمكن تغطية التعويض حتى مبلغ تغطية المبنى.
في المقابل، كابلات الشحن المحمولة التي توصل في المقبس، والمعروفة شعبياً بكابلات granny، تُعتبر ملحقات للسيارة ولا تدخل في نطاق وثيقة تأمين المسكن. وفي حالات مثل سرقة الجهاز المحمول، يمكن أن يتدخل تأمين السيارة الشامل، إن وُجد. أي أن جواب السؤال يتغير بحسب ما إذا كان الجهاز مثبتاً على الحدار بمسامير أم وضعه في صندوق السيارة معكّفاً.
والتصنيف ليس بهذه الوضوح في كل دولة. في الولايات المتحدة، يشير بعض مؤمّني الممتلكات إلى أنه قد يُنظر إلى الوحدة المثبتة على الحدار كجزء من المبنى أو قد تُعتبر جزءاً من مركبة آلية؛ بينما يلاحظ مؤمّن آخر أن الجهاز قد يُعد تجهيزات دائمة قد تؤثر على حدود تغطية المبنى. وفي تركيا أيضاً توجد نقاش مماثل: بما أن صندوق الشحن يُثبّت على المبنى، فإن بعض شركات التأمين تعتبره موضوعاً لوثيقة تأمين المسكن أو مكان العمل بدلاً من وثيقة السيارة.
أبرز النقاط
- صندوق الشحن الثابت المموّل بالأسلاك يقع عادة ضمن قسم المبنى في وثيقة تأمين المسكن ؛ أما الكابل المحمول فهو ملحق للسيارة.
- في فرنسا، الإبلاغ عن التركيب إلزام قانوني؛ وفي ماليزيا، يوصي اتحاد التأمين بذلك رسمياً.
- قد يكون العمل الكهربائي غير المصرّح به سبب لرفض المطالبة في ملف التعويض.
- في التركيب المعتمد والاحترافي لا يُتوقع ارتفاع في قسط التأمين.
- في الولايات المتحدة، نحو 20% من المنازل تحتاج إلى بنية كهربائية إضافية لشحن السيارات الكهربائية.
هل يجب الإبلاغ عن تركيب صندوق الشحن في تأمين المنزل؟
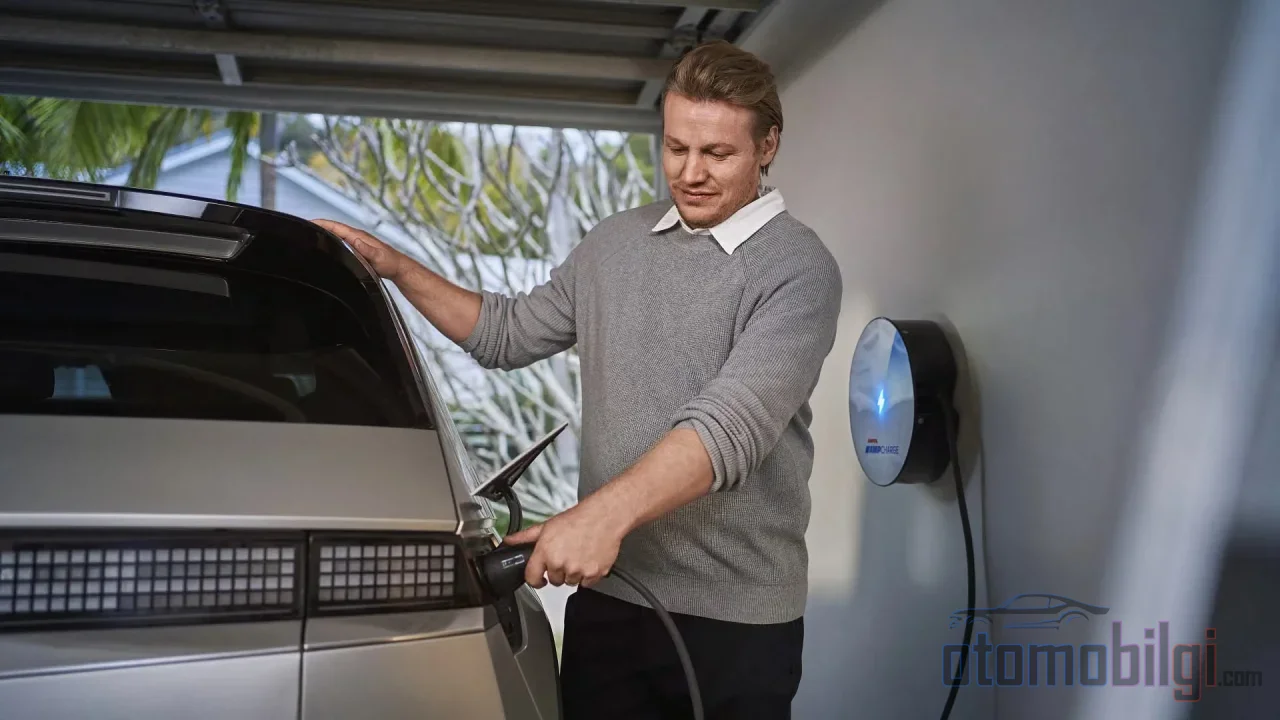
تختلف الإجابة بحسب الدولة، لكن الاتجاه واحد. في فرنسا، الإبلاغ عن تركيب وحدة الشحن لشركة تأمين المنزل إلزام قانوني. وفي ماليزيا، طلب الاتحاد العام للتأمين في بيانه الصادر في 20 أغسطس 2026 من أصحاب المنازل إبلاغ شركات التأمين الخاصة بهم عند تركيب جهاز شحن دائم؛ السبب هو أن الإفصاح عن ترقيات الكهرباء يضمن أن يعكس مبلغ تأمين المسكن تكاليف إعادة البناء الحالية، وأن يوفر وضوح التغطية في عملية التعويض عن الأضرار. في أستراليا، مجلس التأمين يدعو إلى الإشعار في الاتجاه نفسه؛ أما في بلجيكا ودول البنلوكس فيوصى بالإشعار بشدة. في المملكة المتحدة الإشعار ليس التزاماً قانونياً لكنه موصى به.
الإطار التقني الذي أبلغته نقابة مالازي مطمئن: وثائق التأمين القياسية لأصحاب المنازل والحريق تغطي أضرار الحريق بغض النظر عن مصدر الاشتعال، شريطة مراعاة شروط الوثيقة؛ والتغطية سارية ما لم تكن هناك خدعة أو فعل متعمد أو مخالفة لشروط الوثيقة. وفي المقابل، هناك أمران متوقعان من صاحب المنزل: استخدام مركّب معتمد واتخاذ الاحتياطات المعقولة.
وهناك أيضاً جانب شبكة التوزيع. في المملكة المتحدة، وفق قاعدة أحد مشغلي الشبكات الإقليمية، إذا كان المركّب قادراً على توصيل الجهاز، يكفي الإشعار عبر البوابة المعنية خلال 28 يوماً من التركيب؛ ولا يمكن لهذا الإشعار أن يقوم به إلا المركّب، لا العميل. وإذا كان الإمداد الكهربائي غير كافٍ، قد تكون هناك حاجة أولاً إلى ترقية الإمداد. وفي المباني متعددة الطوابق، يُشترط كذلك إذن مالك المبنى.
ماذا يحدث إذا لم تقم بالإشعار؟
الخطر الناشئ عند عدم الإشعار هو فجوة تغطية وليس إلغاء الوثيقة. عند وقوع حادث كالعاصفة أو الحريق أو التخريب، قد يصبح دفع التعويض مشكلة إذا ظهر في الملف تغيير في التمديدات لم يكن المؤمِّن على علم به سابقاً؛ حيث يمكن الادعاء بأن الوثيقة قد تكون باطلة. وقد يطلب المؤمِّنون أحياناً إخطارهم قبل بدء الأعمال مثل تغيير اللوحة الكهربائية والتمديدات. في الممارسة العملية، أرقى الطرق هي شرح الموقف للمؤمِّن قبل التركيب، ثم الحصول على تأكيد كتابي بعده.
ماذا تغطي الوثيقة وماذا لا تغطيه؟
يمكن لوثيقة المسكن أن توفر حماية ثنائية حول شاحن التركيب الثابت. أولاً، الأضرار في الممتلكات الخاصة الناتجة عن الجهاز نفسه أو كابله، باستثناء المخاطر المستثناة؛ وثانياً، الأضرار التي تلحق بممتلكات الغير، مثل تضرر سيارة الجار أو احتراق سياج مشترك. وإذا تضرر شاحن التركيب الثابت نفسه، يمكن أيضاً تغطية إصلاحه أو استبداله من تأمين المسكن.
الخط الفاصل يبدأ هنا: الأضرار الناتجة عن التركيب السيئ والاستهلاك وسوء التنفيذ مستثناة من التغطية. وبما أن تركيب wallbox مشروع اختياري، فإن تأمين المنزل لا يغطي عادةً تكلفة التركيب نفسها. أي أن أضرار حريق قد يحدث والجهاز على الجدار، ومصاريف التركيب المدفوعة عند تثبيت الجهاز على الجدار، هما عالمان مختلفان ومنفصلان في الوثيقة.
ضمان التمديدات الكهربائية
في وثائق التأمين الشاملة للمسكن، يغطي ضمان إصلاح التمديدات الكهربائية الجزء الممتد من عداد الكهرباء إلى المفتاح. وبما أن wallbox عبارة عن دائرة جديدة وعنصر حماية مضاف إلى هذه التمديدات، فإن مراجعة هذا القسم من وثيقة التأمين الحالية تُوضّح إلى أي مدى أنت محمي. في تركيا تتوفر أيضاً منتجات تأمين خاصة لمحطات شحن السيارات الكهربائية وجهاز wallbox؛ وفي هذه الوثائق التي توفر تغطيات لأضرار الجهاز والحريق ومسؤولية الغير وتعطل العمل، يمكن أيضاً تغطية مخاطر مثل تقلبات الجهد وحريق بدون لهب نتيجة قصر كهربائي والآثار غير المباشرة للبرق والعواصف والفيضانات.
التركيب غير المصرح به ونزاعات الأضرار
هنا تنفتح منطقة النزاع الأساسية. تبحث شركات التأمين عن شرط التركيب من قبل متخصص مرخص ومتوافق مع اللوائح؛ فالأعمال الكهربائية غير المرخصة قد تكون سبباً لرفض ملفات الأضرار. في مثال وقع في الولايات المتحدة، وجد المحقق دائرة كهربائية غير مرخصة، فرفض المطالبة، وتبقت تكلفة الإصلاح التي تتراوح عادةً بين 50,000 و200,000 دولار على عاتق صاحب المنزل. في البيئات التي توجد فيها إدارات المجمعات السكنية (HOA)، إذا اندلع حريق بعد تركيب شحن خاطئ، فقد يُرفض مطالبة تأمين المجتمع بسبب العمل غير المرخص.
لا يجب إهمال المتطلبات الفنية المسبقة أيضاً. في تركيب جهاز wallbox يجب إنشاء خط كهربائي ونظام حماية مخصصين لجهاز الشحن، واختيار المقطع الصحيح للكابل والحماية المناسبة، والحصول على وثيقة تركيب أو تقرير فحص؛ فالتركيبات التي تتم دون حساب اللوحة الكهربائية تؤدي إلى انقطاعات متكررة وارتفاع درجات الحرارة. في الولايات المتحدة، يحتاج حوالي 20% من المنازل إلى بنية تحتية كهربائية إضافية لشحن السيارات الكهربائية؛ معظم اللوحات الحديثة بقدرة 200 أمبير يمكنها تحمل حمل الشحن دون الحاجة إلى ترقية. أما في المباني السكنية والمجمعات، فيجب الانتباه إلى نصاب الأصوات المطلوب للقرارات في قانون الملكية المشتركة وشروط مواقف السيارات المخصصة.
من يدفع إذا وقع الضرر؟
في الحالات التي ينشأ فيها الحريق من وحدة الشحن أو تمديدات المبنى، تبرز مسؤولية الشركة المصنّعة والشركة التي قامت بالتركيب والمسؤولين عن الصيانة. أما ضرر السيارة نفسه فيُقيَّم ضمن تغطية التأمين الشامل؛ وإذا تضررت السيارة في حريق مشمول بالتغطية أثناء الشحن، فإن التأمين الشامل يتدخل مرة أخرى. تتضمن تأمينات السيارات الكهربائية الشاملة تغطيات إضافية للبطارية والمحرك الكهربائي ومكونات الجهد العالي وكابل الشحن ووحدة الشحن. عملياً، يُلاحظ أن شركات التأمين ترفض المطالبات أحياناً بحجج مثل أن السيارة قد نُقلت أثناء شحنها؛ وفي مثل هذه النزاعات، يصبح توثيق طريقة نشوء الضرر عاملاً حاسماً.
لتقوية ملفك
- احتفظ بفواتير جهاز الشحن وصور التركيب ووثائق التصاريح.
- إذا تمت ترقية اللوحة الكهربائية، وثّق ذلك.
- استخدم حماية من الجهد الزائد.
- لا تهمل صيانة السيارة الدورية؛ فالتعديلات غير المصرح بها على السيارة تعقّد مطالبات تعويض حرائق السيارات الكهربائية.
هل يرتفع قسط التأمين؟ أثر التركيب على وثيقة التأمين
هذا هو السؤال المخيف عادةً لكن الوضع يُعدّ مستقراً: فتركيب جهاز wallbox بواسطة فني معتمد ومتخصص تأثيره على تأمين المنزل في معظم الحالات محايد بل إيجابي، ولا يُتوقع ارتفاع في القسط. السلسلة المنطقية المستنتجة من ذلك بسيطة: ما تبحث عنه شركة التأمين هو أن يكون الخطر تحت السيطرة؛ والفني المعتمد والدائرة المتوافقة مع اللوائح وعناصر الحماية الصحيحة تعطي هذه الإشارة. الإشعار لا يشتري زيادة في القسط، بل وضوحا في التغطية.
الإجابة المباشرة: أبلغ شركة التأمين الخاص بك عن تركيب شاحن الحائط (Wallbox)
الإجابة المختصرة القابلة للاقتباس هي: إبلاغ تأمين المنزل عن تركيب شاحن الحائط إلزام قانوني في فرنسا، وخطوة موصى بها رسميا في العديد من الدول الأخرى؛ عند إجراء الإبلاغ مع تركيب معتمد لا يزيد القسط عادة، لكن التركيب غير المصرح به وعدم الإبلاغ قد يؤديان إلى رفض التعويض في ملف الضرر وبقاء تكلفة الإصلاح على عاتق صاحب المنزل.
الملخص من منظور المهندس: شاحن الحائط ليس جزءا من سيارتك، بل جزء من التركيبات الكهربائية لمنزلك، وفي عالم التأمين هذا التمييز يحسم كل شيء. اتصل بشركة التأمين قبل التركيب، اعمل مع فني تركيب معتمد، واحتفظ بالمستندات. ثلاث خطوات تُبطل السيناريو الأغلى الذي قد يجلبه شحن يدوم الليلة كلها.
المصادر
- إبلاغ شركات التأمين عند تركيب شواحن السيارات الكهربائية المنزلية
- ما يجب معرفته عن الشحن المنزلي للسيارات الكهربائية وتأمين أصحاب المنازل
- هل يغطي تأمين المنزل شاحن السيارة الكهربائية؟
- هل شواحن السيارات الكهربائية مشمولة في وثيقة التأمين الخاصة بي؟
- شواحن السيارات الكهربائية (EV)
- التأمين وشواحن السيارات الكهربائية المشتركة
- تأمين خاص مطلوب إذا كان لدي محطة شحن في المنزل
- تغطية كابل الشحن
- تأمين محطات شحن السيارات الكهربائية 2026
- هل تحتاج إلى ترقية اللوح الكهربائي لسيارتك الكهربائية؟