क्या आपका गृह बीमा आपकी इलेक्ट्रिक कार की सुरक्षा करता है?
इस पेज को साझा करें
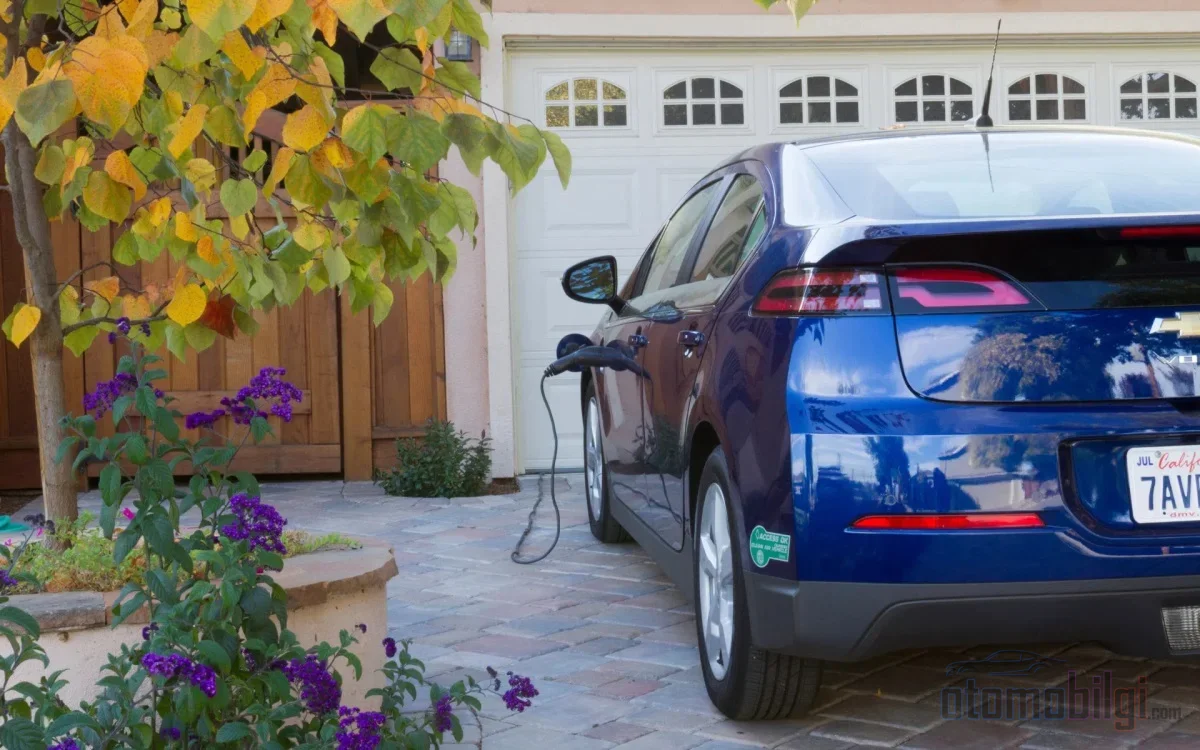
Kural olarak, aks geregi, aapke ghar ki deewar par lagaya gaya wallbox aapke vehicle ka nahi, balki building ka hissa hota hai...
मुख्य बिंदु
- Wallbox बीमा के दृष्टिकोण से इमारत से संबंधित स्थिर स्थापना तत्व है; इसकी लागत वाहन पॉलिसी में नहीं बल्कि आवास पॉलिसी में दर्ज होनी चाहिए।
- कारा वाहन कैस्को सामान्य शर्तों' में चार्जिंग यूनिट को कवर करने वाला कोई प्रावधान नहीं है; कवरेज केवल विशेष शर्तों के साथ आता है।
- यदि शॉर्ट सर्किट आग में नहीं बदलता है तो बुनियादी अग्नि कवरेज भुगतान नहीं करता; इलेक्ट्रॉनिक उपकरण कवरेज आवश्यक है।
- साझा पार्किंग में स्थापना, 23 जुलाई 2024 के मंत्रालय के पत्र के साथ आवास मालिकों के साधारण बहुमत से संभव है।
- ग्रिड से उत्पन्न वोल्टेज क्षति में क्षति की तिथि से दस कार्य दिवसों के भीतर वितरण कंपनी से दावा किया जा सकता है।
घरेलू बीमा Wallbox' को क्यों कवर करता है और कैस्को क्यों नहीं?
समस्या को इंजीनियरिंग तर्क से दो चरों में घटाना उपयोगी है: उपकरण कहाँ स्थापित किया गया है और पॉलिसी में कौन सी बीमित संपत्ति परिभाषित की गई है। दीवार पर लगाई गई, इमारत के बिजली संयंत्र से जुड़ी चार्जिंग यूनिट, यदि वाहन के लिए उपयोग की जाती है, तब भी वाहन से संबंधित उपकरण नहीं मानी जाती। इसीलिए यूनिट की लागत आवास पॉलिसी में दर्ज की जाती है। यदि दर्ज नहीं की गई तो क्षति के समय अपर्याप्त बीमा का नियम लागू होता है और क्षतिपूर्ति अनुपात के अनुसार भुगतान की जाती है; यानी क्षति आंशिक रूप से पूरी होती है, आंशिक रूप से आप पर रह जाती है।
कैस्को की ओर तस्वीर अधिक स्पष्ट है। कारा वाहन कैस्को बीमा सामान्य शर्तों' में चार्जिंग, इलेक्ट्रिक वाहन और बैटरी अवधारणाओं से संबंधित कोई व्यवस्था नहीं है; कवरेज उपकरण के वाहन पर होने की शर्त रखता है। दीवार पर लटकी यूनिट इस परिभाषा से बाहर रह जाती है। कुछ कंपनियाँ इलेक्ट्रिक वाहनों के लिए विशेष कैस्को पैकेजों में यूनिट को अतिरिक्त कवरेज के रूप में पेश करती हैं, लेकिन यह सामान्य नियम नहीं, बल्कि कंपनी की अपनी विशेष शर्तों और क्लॉज़ व्यवस्थाओं के साथ आने वाला एक अपवाद है।
हर घरेलू चार्जिंग यूनिट के लिए कोई अनिवार्य और एकरूप बीमा भी नहीं है। सुरक्षा, पॉलिसी में बीमित संपत्ति की परिभाषा, अतिरिक्त क्लॉज़ और अपवादों पर निर्भर करती है। इसीलिए एक ही उपकरण दो अलग-अलग आवास पॉलिसियों में बिल्कुल अलग परिणाम दे सकता है।
कौन सी क्षति किसकी जेब से निकलती है? परिदृश्य दर परिदृश्य कवरेज
व्यवहार में आपके सामने आने वाली क्षति के प्रकारों को सीमित संख्या के परिदृश्यों में रखना संभव है। निम्नलिखित तालिका दर्शाती है कि प्रत्येक परिदृश्य में नियम के अनुसार कौन सी पॉलिसी सक्रिय होती है:
| क्षति परिदृश्य | नियम के अनुसार भुगतान करने वाला |
|---|---|
| शॉर्ट सर्किट आग में बदल गया, इमारत और सामान क्षतिग्रस्त हुआ | आवास पॉलिसी का अग्नि कवरेज |
| शॉर्ट सर्किट ने यूनिट खराब की, आग नहीं लगी | इलेक्ट्रॉनिक उपकरण कवरेज (बुनियादी अग्नि कवरेज भुगतान नहीं करता) |
| बिजली गिरने से यूनिट को नुकसान हुआ | आवास पॉलिसी का बुनियादी बिजली गिरने का कवरेज |
| ग्रिड से उत्पन्न वोल्टेज उतार-चढ़ाव से उपकरण खराब हुआ | इलेक्ट्रॉनिक उपकरण कवरेज; यदि दोष नहीं है तो वितरण कंपनी से दावा |
| यूनिट अपने आप खराब हो गई | कोई पॉलिसी भुगतान नहीं करती; निर्माता/विक्रेता की गारंटी |
| चार्जिंग के दौरान वाहन स्वयं जल गया | कैस्को (पूर्ण कैस्को में आग मुख्य कवरेज में से एक है) |
| बंद गैराज में स्थित यूनिट टक्कर या दुर्भावनापूर्ण व्यवहार से क्षतिग्रस्त हुई | इलेक्ट्रिक वाहन कैस्को में विशेष चार्जिंग यूनिट कवरेज (सीमित) |
सबसे अधिक भ्रमित करने वाला बिंदु दूसरी पंक्ति है: आधारभूत अग्नि कवरेज, आग लगने से हुए विद्युत नुकसान को कवर नहीं करता। शॉर्ट सर्किट, अर्थिंग त्रुटि या वोल्टेज उतार-चढ़ाव के परिणामस्वरूप हुए नुकसान सामान्य शर्तों में कवरेज से बाहर हैं। लेकिन वही शॉर्ट सर्किट अगर आग में बदल जाए, तो उस आग से इमारत और सामान को हुई क्षति कवरेज के दायरे में आती है। यानी जोखिम का परिणाम ही तय करता है कि कौन-सी पॉलिसी बात करेगी।
इलेक्ट्रॉनिक उपकरण कवरेज कितनी सुरक्षा प्रदान करता है?
Wallbox के लिए आवासीय पॉलिसी में सबसे व्यापक सुरक्षा इलेक्ट्रॉनिक उपकरण कवरेज है। यह कवरेज शॉर्ट सर्किट, अधिक वोल्टेज, आग, चोरी, पानी और नमी जैसे अचानक और अप्रत्याशित नुकसान को कवर कर सकता है। कुछ आवासीय बीमों में इलेक्ट्रिक वाहन चार्जिंग यूनिट और स्मार्ट होम उपकरण इसी कवरेज के अंतर्गत माने जाते हैं।
लेकिन दो तकनीकी विवरण आपको अपनी पॉलिसी में देखने चाहिए। पहला, कुछ पॉलिसियां इलेक्ट्रॉनिक उपकरण कवरेज को घर के भीतर के उपकरणों तक सीमित करती हैं; गैराज या खुले पार्किंग में स्थित यूनिट इस परिभाषा से बाहर रह सकता है। दूसरा, उपकरण की आयु की ऊपरी सीमा लगाई जा सकती है; कुछ साल पुराने यूनिट के लिए क्षतिपूर्ति में मूल्यह्रास लगाना इसी सीमा पर निर्भर करता है। यूनिट की कीमत और स्थापना लागत पॉलिसी में लिखवाना, अपर्याप्त बीमा अनुपात से बचने का सबसे सरल तरीका है।
इलेक्ट्रिक वाहन कैस्को चार्जिंग उपकरण के लिए क्या वादा करता है?
नियम यह है कि कैस्को दीवार पर लगे यूनिट को कवर नहीं करता, लेकिन इलेक्ट्रिक वाहनों के लिए विशेष कैस्को पैकेज इस नियम में अपवाद लाना शुरू कर चुके हैं। कंपनियों के बीच सीमा और कवरेज के अंतर काफी बड़े हैं, इसलिए पैकेज कीमत के आधार पर नहीं बल्कि कवरेज सूची के आधार पर चुनना चाहिए। कुछ उदाहरण:
- एक कंपनी के इलेक्ट्रिक वाहन कैस्को में यदि बंद गैराज में लगा दीवार-प्रकार चार्जिंग यूनिट या इंडक्शन प्लेट दुर्घटनावश टक्कर या दुर्भावनापूर्ण कृत्य के कारण क्षतिग्रस्त हो जाए 45.000 TL सीमा तक कवर किया जाता है; चार्जिंग केबल की क्षति और चोरी को पुलिस रिपोर्ट की शर्त के साथ 15.000 TL सीमा तक सुरक्षित रखा जाता है।
- दूसरी कंपनी के इलेक्ट्रिक कैस्को में दीवार-प्रकार चार्जर की खराबी और दुर्घटना से हुई क्षति, चार्जिंग केबल और एडाप्टर की क्षति तथा उनकी चोरी कवरेज में है; दीवार बॉक्स और इंडक्शन प्लेट के लिए कृंतक (चूहे आदि) क्षति भी कवरेज में शामिल है।
- एक अन्य कंपनी, "दोषपूर्ण चार्जिंग कवरेज" नाम से, घर में स्थापित दीवार-प्रकार चार्जिंग यूनिट के कारण उत्पन्न परिस्थितियों में वाहन की सुरक्षा करने वाला कवरेज प्रदान करती है।
सॉकेट से उपयोग किए जाने वाले पोर्टेबल चार्जर दीवार-प्रकार यूनिट कवरेज में नहीं आते; इन्हें चार्जिंग केबल और एडाप्टर कवरेज के अंतर्गत माना जाता है। आपके द्वारा बेचे या किराए पर दिए गए घर में छोड़े गए दीवार यूनिट को केबल की तरह नहीं देखना चाहिए।
अपार्टमेंट और साइट में दीवार बॉक्स: किसकी पॉलिसी, किसका निर्णय?
यदि आप अपने पार्किंग क्षेत्र में स्थापित कर रहे हैं
अपनी आवश्यकता के लिए घर पर लगाई गई, गैर-व्यावसायिक चार्जिंग यूनिटों के लिए चार्जिंग नेटवर्क से जुड़ने या लाइसेंस की कोई अनिवार्यता नहीं है। यदि डिवाइस की कीमत आपने चुकाई है, तो इसे आपकी आवासीय पॉलिसी के सामान और डिवाइस कवरेज में जोड़वा सकते हैं। यदि आप किरायेदार हैं और यूनिट आपने लगवाई है, तो कीमत आपके सामान कवरेज में रहती है; यदि इसे वायरिंग में शामिल किया गया है, तो मकान मालिक की बिल्डिंग पॉलिसी भी विचार में आ सकती है। ऐसी स्थिति में लिखित अनुमति और स्वामित्व प्रोटोकॉल भविष्य में दोनों पक्षों को एक बड़े विवाद से बचाता है।
साझा पार्किंग में लगा रहे हैं तो
पर्यावरण, शहरीकरण और जलवायु परिवर्तन मंत्रालय के 23 जुलाई 2024 के 9936676 नंबर के पत्र के साथ, लाइसेंस या निर्माण की आवश्यकता न होने वाले चार्जिंग स्टेशन साझा क्षेत्रों में निर्माण के दायरे में नहीं माने जाते; इसके कारण साझा पार्किंग में स्थापना अपार्टमेंट मालिकों के बहुमत से संभव हो गई है। नियमों के विपरीत स्थापना केवल मुकदमे का जोखिम ही नहीं पैदा करती, बीमा की सुरक्षा को भी खतरे में डालती है: अनधिकृत या गलत इंस्टॉलेशन से होने वाले नुकसान बीमा से बाहर रह सकते हैं।
साझा क्षेत्र में यूनिटों की सुरक्षा साइट या प्रबंधन पॉलिसी का विषय है। इस क्षेत्र में अभ्यास अभी स्थापित नहीं हुआ है; कुछ पॉलिसियां साझा क्षेत्र में स्थित डिवाइस को बिल्डिंग बीमा के दायरे में कवर करती हैं, कुछ अलग कवरेज मांगती हैं। विदेशी उदाहरणों में भी बीमा कंपनियों के इस विषय पर अलग-अलग दृष्टिकोण हैं। यदि आप साइट प्रबंधन हैं, तो शुरू से ही स्पष्ट करना कि डिवाइस किस पॉलिसी में किस बीमित मूल्य के रूप में दर्ज है, आपकी एकमात्र बचाव रेखा है। व्यावसायिक प्रतिष्ठानों के लिए चार्जिंग के दौरान तीसरे पक्षों को होने वाले शारीरिक नुकसान और भूकंप, बाढ़, ओलावृष्टि जैसी आपदाओं को कवर करने वाले विशेष चार्जिंग स्टेशन उत्पाद भी उपलब्ध हैं।
नुकसान होने पर अपनाए जाने वाले कदम और दावा अवधियां
नुकसान के दिन सबसे पहले जो सवाल दिमाग में आएगा वह यह है: खराबी का कारण क्या है? यदि यूनिट खराब करने वाली चीज ग्रिड से संबंधित वोल्टेज की समस्या है और आपकी कोई गलती नहीं है, तो वितरण ग्रिड से हुए उपकरण नुकसानों के लिए नुकसान की तारीख से दस कार्य दिवसों के भीतर वितरण कंपनी से दावा कर सकते हैं। यह अवधि सीमित है, इसलिए खराबी का पता लगाने में देरी न करना बेहद महत्वपूर्ण है।
यदि चार्जिंग के दौरान वाहन और यूनिट दोनों क्षतिग्रस्त हुए हैं, तो दो अलग फाइलें खोली जा सकती हैं: वाहन का नुकसान कैस्को से, यूनिट का नुकसान आवासीय पॉलिसी से। हालांकि एक ही नुकसान के लिए दो बार मुआवजा नहीं मिलता; दो पॉलिसियां एक-दूसरे का विकल्प नहीं होतीं। यदि आग चार्जिंग यूनिट या बिल्डिंग वायरिंग से उत्पन्न हुई है, तो निर्माता और इंस्टॉलेशन कंपनी के बीच जिम्मेदारी का विभाजन भी फाइल में सामने आता है।
दस्तावेज़ीकरण मुआवजे की गति को सीधे प्रभावित करता है। इनवॉइस, सीरियल नंबर, इंस्टॉलेशन फॉर्म और तकनीशियन का अधिकार प्रमाणपत्र संभाल कर रखें। वारंटी अवधि के दौरान होने वाली खराबियां बीमा का विषय नहीं हैं; पहला संपर्क बिंदु निर्माता या विक्रेता की वारंटी होनी चाहिए।
पॉलिसी नवीनीकरण के समय जांच सूची
वार्षिक नवीनीकरण अवधि, अपने wallbox को पहली बार बीमा से परिचित कराने या अपनी मौजूदा सुरक्षा की समीक्षा करने का सबसे स्वाभाविक समय है। निम्नलिखित छह बिंदु, पॉलिसी पर हस्ताक्षर करने से पहले पूछे जाने वाले प्रश्नों का सारांश देते हैं:
- कवरेज का पॉलिसी में सटीक नाम क्या है, क्या इस नाम के तहत wallbox परिभाषित है?
- क्या बीमित स्थान की परिभाषा में आपका बंद गैराज और खुला पार्किंग शामिल है?
- यूनिट की कीमत और स्थापना लागत पॉलिसी में लिखी गई है या नहीं?
- इलेक्ट्रॉनिक उपकरण कवरेज में उपकरण की आयु की ऊपरी सीमा है या नहीं?
- क्या यह शर्त रखी गई है कि स्थापना अधिकृत तकनीशियन से कराई जाए?
- क्या तीसरे पक्ष की वित्तीय देयता कवरेज है और क्या उसकी सीमा पर्याप्त है?
सारांश: सही सवाल यह नहीं कि कैस्को बेहतर है या गृह बीमा
इस लेख का मुख्य निष्कर्ष एक वाक्य में समा जाता है: सही सवाल यह नहीं कि कौन सी पॉलिसी बेहतर है, बल्कि यह है कि आपका जोखिम किस पॉलिसी में परिभाषित है। मानक कैस्को दीवार पर लगी यूनिट को कवर नहीं करता; बुनियादी अग्नि कवरेज आग पैदा न करने वाले बिजली के नुकसान की भरपाई नहीं करता। ये दो कमियां इलेक्ट्रॉनिक उपकरण कवरेज और इलेक्ट्रिक वाहन कैस्को में विशेष चार्जिंग उपकरण कवरेज से पूरी की जाती हैं। अपनी यूनिट को कीमत सहित पॉलिसी में दर्ज करवाना, स्थापना अधिकृत तकनीशियन से करवाना और दस्तावेज़ सुरक्षित रखना - तकनीकी रूप से किए जा सकने वाले तीन सबसे प्रभावी कदम हैं। बाकी बस यह है कि जब नुकसान हो, तो दो फाइलों के बीच की सीमा आपके लिए पहले से खिंची हुई हो, आपके खिलाफ नहीं।
स्रोत
- वॉलबॉक्स के नुकसान पर कैस्को भरेगा या गृह बीमा?
- घरेलू चार्जिंग यूनिट का बीमा: गृह कवरेज
- यदि EV प्रकार इलेक्ट्रिक वाहन चार्जर खराब हो जाए तो क्या कैस्को भरेगा?
- युवम आवास बीमा
- इलेक्ट्रिक वाहन कैस्को बीमा
- पर्यावरण-अनुकूल चार्जिंग स्टेशन बीमा
- अपार्टमेंट और हाउसिंग कॉम्प्लेक्स में इलेक्ट्रिक वाहन चार्जिंग यूनिटों का व्यापक प्रचलन
- इलेक्ट्रिक वाहन बीमा: ट्रैफिक, कैस्को और बैटरी
- हाउसिंग कॉम्प्लेक्स और अपार्टमेंट में इलेक्ट्रिक चार्जिंग स्टेशन स्थापना की शर्तें