Votre assurance habite couvre-t-elle votre voiture électrique ?
Partagez cette page
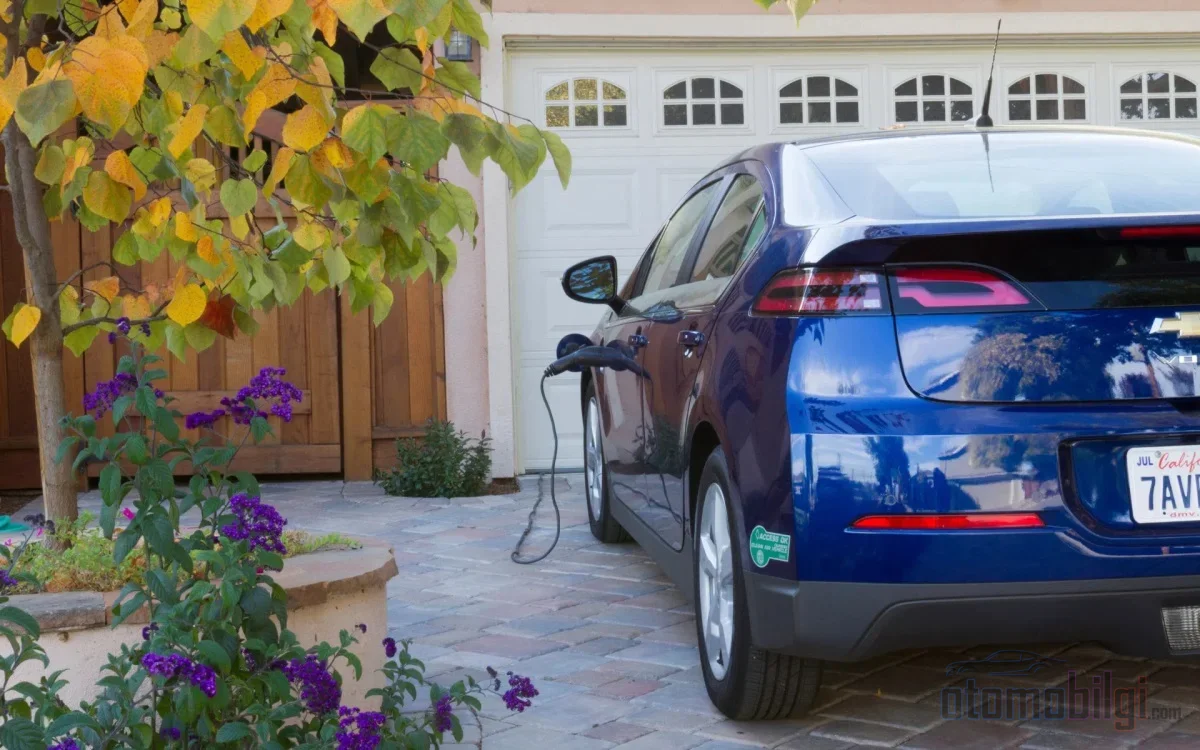
En règle générale, le wallbox que vous fixez au mur de votre maison fait partie du bâtiment, pas du véhicule : une assurance dommages collision ne le couvre pas ; sa protection est assurée par les garanties inscrites dans la police habitation. Si le véhicule lui-même est endommagé pendant la charge, c'est encore l'assurance dommages qui intervient ; en cas de dommage propre à l'unité de charge, le bon interlocuteur est votre assurance habitation. Vous trouverez ci-dessous quelle police paie dans quel cas et ce que vous devez vérifier lors du renouvellement de votre police.
Points à retenir
- Du point de vue de l'assurance, le wallbox est un élément d'installation fixe appartenant au bâtiment ; son coût doit être inscrit dans la police habitation, et non dans la police du véhicule.
- Les Conditions Générales d'assurance dommages pour véhicules terrestres ne contiennent aucune disposition couvrant l'unité de charge ; la garantie n'intervient qu'avec des conditions particulières.
- Si le court-circuit ne se transforme pas en incendie, la garantie incendie de base ne paie pas ; la garantie appareils électroniques est nécessaire.
- L'installation dans un parking commun est possible avec la lettre ministérielle du 23 juillet 2024 à la majorité absolue des copropriétaires.
- En cas de dommage causé par une surtension du réseau, une réclamation peut être adressée à la société de distribution dans les dix jours ouvrables à compter de la date du sinistre.
Pourquoi l'assurance habitation couvre-t-elle le wallbox et pas l'assurance dommages ?
Réduire le problème à deux variables selon une logique d'ingénieur est utile : où l'équipement est-il installé et quel bien assuré est défini dans la police. Une unité de charge fixée au mur et raccordée à l'installation électrique du bâtiment n'est pas considérée comme un équipement du véhicule, même si elle sert au véhicule. C'est pourquoi le coût de l'unité est inscrit dans la police habitation. Si ce n'est pas le cas, la règle de la sous-assurance s'applique au moment du sinistre et l'indemnité est versée au prorata ; le dommage est donc partiellement couvert et partiellement à votre charge.
Du côté de l'assurance dommages, le tableau est plus clair. Les Conditions Générales de l'assurance dommages pour véhicules terrestres ne contiennent aucune réglementation concernant la charge, les véhicules électriques ou la batterie ; la couverture exige que l'équipement se trouve sur le véhicule. L'unité suspendue au mur reste en dehors de cette définition. Certaines compagnies proposent l'unité en garantie supplémentaire dans leurs packs d'assurance dommages spécifiques aux véhicules électriques, mais ce n'est pas la règle générale : c'est une exception qui découle des conditions particulières et des clauses de la compagnie.
Il n'existe pas non plus d'assurance obligatoire et uniforme pour chaque unité de charge domestique. La protection dépend de la définition du bien assuré dans la police, des clauses supplémentaires et des exclusions. C'est pourquoi le même appareil peut donner lieu à des résultats très différents dans deux polices d'habitation distinctes.
Quel dommage sort de quelle poche ? Scénario par scénario
En pratique, il est possible de regrouper les types de dommages que vous rencontrerez en un nombre limité de scénarios. Le tableau suivant montre quelle police intervient en principe dans chaque scénario :
| Scénario de dommage | En principe, ce qui paie |
|---|---|
| Le court-circuit a déclenché un incendie, le bâtiment et le mobilier ont été endommagés | La garantie incendie de la police habitation |
| Le court-circuit a endommagé l'unité, aucun incendie ne s'est déclaré | La garantie appareils électroniques (la garantie incendie de base ne paie pas) |
| La foudre a endommagé l'unité | La garantie foudre de base de la police habitation |
| Une fluctuation de tension du réseau a endommagé l'appareil | La garantie appareils électroniques ; réclamation auprès de la société de distribution si aucune défaillance n'est en cause |
| L'unité est tombée en panne d'elle-même | Aucune police ne paie ; garantie fabricant/vendeur |
| Le véhicule lui-même a brûlé pendant la charge | L'assurance casco (dans les assurances casco complètes, l'incendie fait partie des garanties principales) |
| L'unité du garage fermé a été endommagée par un choc ou de manière malveillante | La garantie unité de charge spécifique de l'assurance casco pour véhicule électrique (limitée) |
Le point qui engendre le plus de confusion est la deuxième ligne : la garantie incendie de base ne couvre pas les dommages électriques résultant d'un départ de feu. Les dommages résultant d'un court-circuit, d'un défaut de mise à la terre ou d'une variation de tension sont exclus des conditions générales. Toutefois, si ce même court-circuit provoque un incendie, les dommages causés par l'incendie au bâtiment et aux biens entrent dans le cadre de la garantie. Autrement dit, c'est le résultat du risque qui détermine quelle police va s'exprimer.
Quelle protection la garantie appareils électroniques offre-t-elle ?
Pour un wallbox, la protection la plus large dans une police d'habitation est la garantie appareils électroniques. Cette garantie peut couvrir les dommages soudains et imprévus tels que court-circuit, surtension, incendie, vol, eau et humidité. Dans certaines assurances habitation, les unités de recharge pour véhicules électriques et les appareils de maison intelligente sont évalués sous cette garantie.
Mais il faut vérifier deux détails techniques dans votre police. Premièrement, certaines polices limitent la garantie appareils électroniques aux appareils situés à l'intérieur du logement ; l'unité du garage ou du parking extérieur peut rester en dehors de cette définition. Deuxièmement, un plafond d'âge de l'appareil peut être imposé ; l'application d'un amortissement dans l'indemnisation d'une unité de quelques années dépend de cette limite. Faire inscrire le prix de l'unité et les frais d'installation dans la police est le moyen le plus simple d'éviter une sous-assurance.
Que promettent les assurances casco des véhicules électriques pour l'équipement de charge ?
Même si la règle veut que la casco ne couvre pas l'unité murale, des packages casco spécifiques aux véhicules électriques ont commencé à apporter des exceptions à cette règle. Les différences de limite et de couverture entre les compagnies sont considérables, c'est pourquoi il faut choisir le package en fonction de la liste des garanties et non du prix. Voici quelques exemples de pratiques :
- Dans la casco véhicule électrique d'une compagnie, si l'unité de charge murale du garage fermé ou la plaque à induction est endommagée par un choc accidentel ou un acte de malveillance 45 000 TL de limite sont couverts ; les dommages et le vol du câble de charge sont garantis sous condition de procès-verbal de police avec une 15 000 TL de limite.
- Dans la casco électrique d'une autre compagnie, les dommages de l'unité de charge murale dus à une panne ou un accident, les dommages au câble et à l'adaptateur de charge ainsi que leur vol sont couverts ; pour la boîte murale et la plaque à induction, même les dommages causés par les rongeurs sont inclus dans la garantie.
- Une autre compagnie, sous le nom de garantie charge défectueuse, offre une garantie qui protège le véhicule dans les situations causées par une unité de charge murale installée dans un logement.
Les chargeurs portables utilisés sur prise ne relèvent pas de la garantie unité murale ; ils sont évalués sous la garantie câble et adaptateur de charge. Quant à l'unité murale laissée dans un logement que vous vendez ou louez, il ne faut pas la considérer comme un simple câble.
Le wallbox en appartement et en résidence : la police de qui, la décision de qui ?
Si vous l'installez sur votre propre espace de stationnement
Les unités de recharge non commerciales installées à domicile pour votre usage personnel ne sont pas soumises à une obligation de raccordement au réseau de recharge ni de licence. Si vous avez payé le prix de l'appareil, vous pouvez l'inclure dans les garanties mobilieres et équipements de votre police habitation. Si vous êtes locataire et avez fait installer l'unité, le prix reste dans votre garantie mobiliere ; si elle a été intégrée aux installations, la police d'assurance du propriétaire peut également entrer en jeu. Dans ce cas, une approbation écrite et un protocole de propriété protègent à l'avenir les deux parties d'un grand différend.
Si vous installez sur un parking commun
Selon la lettre du ministère de l'Environnement, de l'Urbanisme et du Changement Climatique' du 23 juillet 2024 en date et 9936676 numérotée, les stations de recharge ne nécessitant ni licence ni construction ne sont pas considérées comme relevant de la construction dans les espaces communs ; grâce à cela, l'installation sur un parking commun est devenue possible à la majorité simple des copropriétaires. Une installation irrégulière n'entraîne pas seulement un risque de procès, elle compromet aussi la couverture d'assurance : les dommages résultant d'un montage non autorisé ou défectueux peuvent être exclus de l'assurance.
La protection des unités dans l'espace commun relève quant à elle de la police de la résidence ou de la gestion. La pratique dans ce domaine n'est pas encore stabilisée ; certaines polices couvrent l'appareil de l'espace commun dans le cadre de l'assurance du bâtiment, d'autres exigent une garantie distincte. Même à l'étranger, les assureurs ont des approches différentes sur ce sujet. Si vous êtes gestionnaire de résidence, clarifier dès le départ dans quelle police l'appareil figure en tant que bien assuré est votre unique ligne de défense. Pour les entreprises commerciales, il existe également des produits spécifiques de stations de recharge couvrant les dommages corporels causés à des tiers pendant la recharge ainsi que les catastrophes comme les séismes, les inondations et la grêle.
Démarches à suivre en cas de sinistre et délais de réclamation
La première question qui vient à l'esprit le jour du sinistre est : quelle est la cause de la panne ? Si ce qui a endommagé l'unité est un problème de tension lié au réseau et que vous n'avez aucune faute, vous pouvez réclamer à la société de distribution les dommages aux équipements causés par le réseau de distribution dans un délai de dix jours ouvrables à compter de la date du sinistre. Ce délai étant restreint, faire réaliser le constat de panne sans retard est d'une importance cruciale.
Si l' véhicule et l'unité ont tous deux été endommagés pendant la recharge, deux dossiers distincts peuvent être ouverts : le dommage du véhicule via l'assurance tous risques, celui de l'unité via la police habitation. Cependant, aucune double indemnisation n'est versée pour le même dommage ; les deux polices ne se substituent pas l'une à l'autre. Si l'incendie provient de l'unité de recharge ou des installations du bâtiment, la question de la répartition des responsabilités entre le fabricant et l'entreprise de montage entre également en jeu dans le dossier.
La documentation influence directement la rapidité de l'indemnisation. Conservez la facture, le numéro de série, le formulaire de montage et le certificat d'habilitation du technicien. Les pannes sous garantie ne relèvent pas de l'assurance ; le premier recours doit être la garantie du fabricant ou du vendeur.
Liste de vérification lors du renouvellement de la police
La période de renouvellement annuelle est le moment le plus naturel pour déclarer votre wallbox à l'assurance pour la première fois ou pour revoir votre protection actuelle. Les six points suivants résument les questions à poser avant de signer la police :
- Quel est le nom exact de la garantie dans la police, le wallbox est-il défini sous ce nom ?
- La définition du lieu assuré inclut-elle votre garage fermé et le parking extérieur ?
- Le prix de l'unité et les frais d'installation sont-ils inscrits dans la police ?
- Y a-t-il un âge maximum pour les appareils dans la garantie des appareils électroniques ?
- L'installation par un technicien agréé est-elle une condition prévue ?
- La garantie de responsabilité civile envers les tiers existe-t-elle et sa limite est-elle suffisante ?
Résumé : La bonne question n'est pas Kasko ou Habitation
La principale conclusion de cet article tient en une phrase : la bonne question n'est pas de savoir quelle police est la meilleure, mais dans quelle police votre risque est défini. L'assurance Kasko standard ne couvre pas l'unité murale ; la garantie incendie de base ne prend pas en charge un dégât électrique sans incendie. Ces deux lacunes sont comblées par la garantie des appareils électroniques et la garantie de l'équipement de recharge spécifique dans l'assurance Kasko des véhicules électriques. Faire inscrire votre unité dans la police avec son prix, faire réaliser l'installation par un technicien agréé et conserver les documents constituent les trois gestes les plus efficaces possibles sur le plan technique. Le reste, c'est que la frontière entre les deux dossiers ait été tracée à l'avance pour vous et non pour vous.
Sources
- Dégât de Wallbox : Kasko ou Habitation ?
- Assurance de l'unité de recharge domestique : couverture habitation
- SI LE CHARGEUR DE VÉHICULE ÉLECTRIQUE DE TYPE EV TOMBE EN PANNE, la Kasko couvre-t-elle les frais ?
- Assurance Habitation Yuvam
- Assurance Dommages pour Véhicule Électrique
- Assurance pour Bornes de Recharge Écologiques
- Généralisation des unités de recharge pour véhicules électriques dans les résidences et complexes
- Assurance Véhicule Électrique : Responsabilité Civile, Dommages et Batterie
- Conditions d'installation de bornes de recharge électriques dans les résidences et complexes