Ev Sigortanız Elektrikli Arabanızı Koruyor mu?
Bu Sayfayı Paylaşın
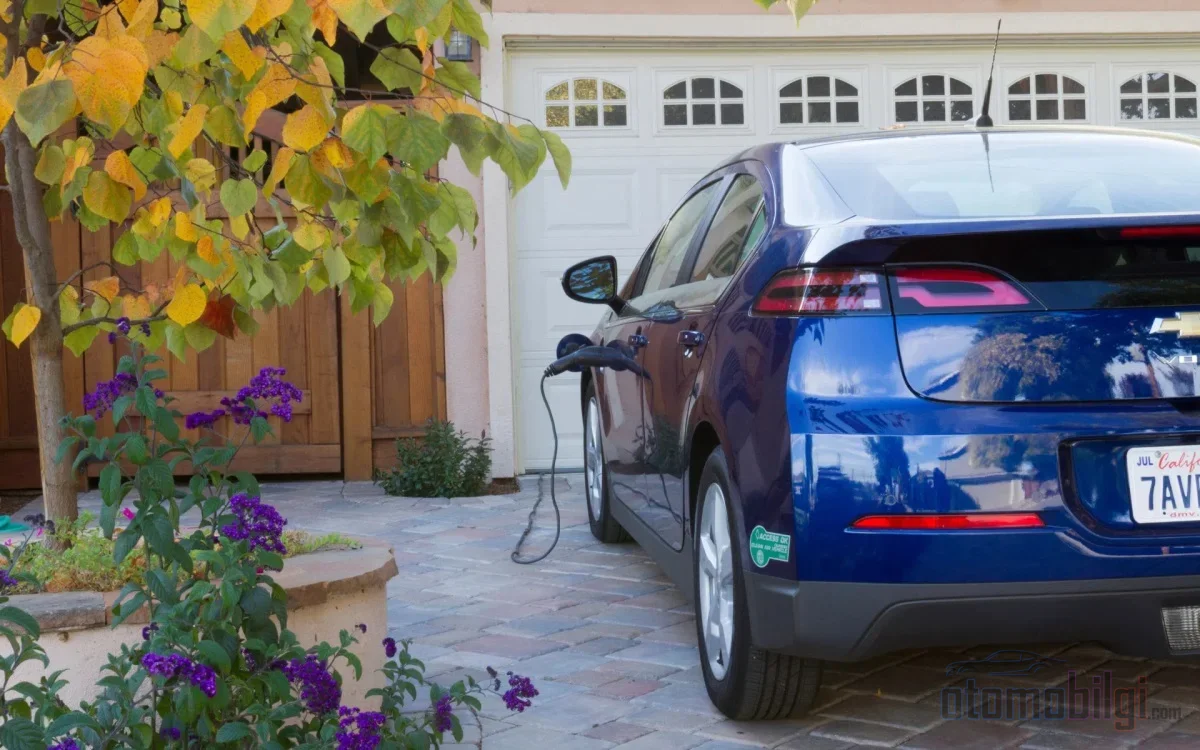
Kural olarak evinizin duvarına monte ettiğiniz wallbox, aracınızın değil binanın parçasıdır: standart bir kasko onu kapsamaz, koruması konut poliçesine yazılan teminatlarla sağlanır. Aracın kendisi şarj sırasında zarar görürse yine kasko devreye girer; şarj ünitesinin kendi hasarında ise doğru adres ev sigortanızdır. Aşağıda hangi durumda hangi poliçenin ödediğini ve poliçe yenilerken kontrol etmeniz gerekenleri bulacaksınız.
Öne Çıkanlar
- Wallbox, sigorta açısından binaya ait sabit tesisat unsurudur; bedeli araç poliçesine değil konut poliçesine yazılmalıdır.
- Kara Araçları Kasko Genel Şartları'nda şarj ünitesini kapsayan bir hüküm yoktur; teminat ancak özel şartlarla gelir.
- Kısa devre yangına dönüşmezse temel yangın teminatı ödemez; elektronik cihaz teminatı gereklidir.
- Ortak otoparka kurulum, 23 Temmuz 2024 tarihli bakanlık yazısıyla kat maliklerinin salt çoğunluğu ile mümkün.
- Şebeke kaynaklı voltaj hasarında zarar tarihinden itibaren on iş günü içinde dağıtım şirketine talep yapılabilir.
Ev Sigortası Wallbox'ı Neden Kapsar, Kasko Neden Kapsamaz?
Sorunu mühendislik mantığıyla iki değişkene indirgemek işe yarar: ekipman nereye monte edilmiş ve poliçede hangi sigortalı kıymet tanımlanmış. Duvara sabitlenen, binanın elektrik tesisatına bağlanan bir şarj ünitesi araç için kullanılsa bile araca ait donanım sayılmaz. Bu yüzden ünitenin bedeli konut poliçesine yazılır. Yazılmadıysa hasar anında eksik sigorta kuralı uygulanır ve tazminat oranlanarak ödenir; yani hasar kısmen karşılanır, kısmen size kalır.
Kasko tarafında tablo daha nettir. Kara Araçları Kasko Sigortası Genel Şartları'nda şarj, elektrikli araç ve batarya kavramlarına dair bir düzenleme bulunmaz; kapsam, ekipmanın araç üzerinde bulunmasını şart koşar. Duvarda asılı duran ünite bu tanımın dışında kalır. Bazı şirketler elektrikli araçlara özel kasko paketlerinde üniteyi ek teminat olarak sunar, ama bu genel kural değil, şirketin kendi özel şartları ve kloz düzenlemeleriyle gelen bir istisnadır.
Her ev tipi şarj ünitesi için zorunlu ve tek tip bir sigorta da yoktur. Koruma, poliçedeki sigortalı kıymet tanımına, ek klozlara ve istisnalara bağlıdır. Bu yüzden aynı cihaz, iki farklı konut poliçesinde bambaşka sonuçlar doğurabilir.
Hangi Hasar Kimin Cebinden Çıkar? Senaryo Senaryo Kapsam
Pratikte karşılaşacağınız hasar tiplerini sınırlı sayıda senaryoya toplamak mümkündür. Aşağıdaki tablo, her senaryoda kural olarak hangi poliçenin devreye girdiğini gösteriyor:
| Hasar senaryosu | Kural olarak ödeyen |
|---|---|
| Kısa devre yangına dönüştü, bina ve eşya zarar gördü | Konut poliçesinin yangın teminatı |
| Kısa devre üniteyi bozdu, yangın çıkmadı | Elektronik cihaz teminatı (temel yangın teminatı ödemez) |
| Yıldırım isabeti üniteye zarar verdi | Konut poliçesinin temel yıldırım teminatı |
| Şebeke kaynaklı voltaj dalgalanması cihazı bozdu | Elektronik cihaz teminatı; kusur yoksa dağıtım şirketine talep |
| Ünite kendi kendine bozuldu | Hiçbir poliçe ödemez; üretici/satıcı garantisi |
| Aracın kendisi şarj sırasında yandı | Kasko (tam kaskolarda yangın ana teminatlardandır) |
| Kapalı garajdaki ünite çarpma veya kötü niyetle zarar gördü | Elektrikli araç kaskosundaki özel şarj ünitesi teminatı (limitli) |
En çok yanılgıya düşürülen nokta ikinci satırdır: temel yangın teminatı, yangın çıkarmadan oluşan elektrik hasarlarını kapsamaz. Kısa devre, topraklama hatası veya voltaj iniş-çıkışı sonucu oluşan zararlar genel şartlarda teminat dışıdır. Ancak aynı kısa devre yangına dönüşürse, çıkan yangının bina ve eşyada yaptığı hasar teminat kapsamına girer. Yani riskin sonucu, hangi poliçenin konuşacağını belirler.
Elektronik Cihaz Teminatı Ne Kadar Güvenlik Sağlar?
Wallbox için konut poliçesindeki en geniş güvence, elektronik cihaz teminatıdır. Bu teminat kısa devre, yüksek voltaj, yangın, hırsızlık, su ve rutubet gibi ani ve beklenmedik zararları kapsayabilir. Bazı konut sigortalarında elektrikli araç şarj üniteleri ve akıllı ev cihazları bu teminat altında değerlendirilir.
Ama iki teknik detayı poliçenizde aramanız gerekir. Birincisi, bazı poliçeler elektronik cihaz teminatını ev içindeki cihazlarla sınırlar; garajdaki veya açık otoparktaki ünite bu tanımın dışında kalabilir. İkincisi, cihaz yaşı üst sınırı konabilir; birkaç yıllık ünite için tazminatta amortisman uygulanması bu sınıra bağlıdır. Ünite bedelini ve kurulum masrafını poliçeye yazdırmak, eksik sigorta oranlamasını önlemenin en basit yoludur.
Elektrikli Araç Kaskoları Şarj Ekipmanına Ne Vaat Ediyor?
Kural kaskonun duvardaki üniteyi kapsamaması yönünde olsa da, elektrikli araçlara özel kasko paketleri bu kurala istisna getirmeye başladı. Şirketler arasındaki limit ve kapsam farkları ciddi boyutta, o yüzden paketi fiyata göre değil teminat listesine göre seçmek gerekir. Örnek uygulamalardan bazıları:
- Bir şirketin elektrikli araç kaskosunda kapalı garajdaki duvar tipi şarj ünitesi veya indüksiyon plakası, kazaen çarpma ya da kötü niyetli hareket sonucu zarar görürse 45.000 TL limitle karşılanıyor; şarj kablosunun zararı ve çalınması ise polis tutanağı şartıyla 15.000 TL limitle güvence altında.
- Başka bir şirketin elektrikli kaskosunda duvar tipi şarj cihazının arıza ve kaza kaynaklı zararları, şarj kablosu ve adaptör zararı ile çalınması kapsam içinde; duvar kutusu ve indüksiyon plakası için kemirgen hasarı dahi teminata dâhil.
- Bir başka şirket, hatalı şarj teminatı adı altında, konutta kurulu duvar tipi şarj ünitesinin yol açtığı durumlarda aracı koruyan bir teminat sunuyor.
Prizden kullanılan taşınabilir şarj cihazları duvar tipi ünite teminatına girmez; bunlar şarj kablosu ve adaptör teminatı altında değerlendirilir. Sattığınız veya kiraladığınız evde kalan duvar ünitesini ise kablo gibi görmemek gerekir.
Apartmanda ve Sitede Duvar Box: Kimin Poliçesi, Kimin Kararı?
Kendi otopark alanınıza kuruyorsanız
Kendi ihtiyacınız için evde kurulan, ticari olmayan şarj üniteleri için şarj ağına bağlanma veya lisans zorunluluğu yoktur. Cihaz bedelini siz ödediyseniz konut poliçenizdeki eşya ve cihaz teminatlarına yazdırırsınız. Kiracıysanız ve üniteyi siz kurdurduysanız bedel sizin eşya teminatınızda kalır; tesisata dâhil edilmişse mal sahibinin bina poliçesi de gündeme gelebilir. Bu durumda yazılı onay ve sahiplik protokolü, ileride iki tarafı da büyük bir tartışmadan korur.
Ortak otoparka kuruyorsanız
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı'nın 23 Temmuz 2024 tarihli ve 9936676 sayılı yazısıyla, ruhsat ya da inşaat gerektirmeyen şarj istasyonları ortak alanlarda inşaat kapsamında sayılmıyor; bu sayede ortak otoparka kurulum kat maliklerinin salt çoğunluğuyla mümkün hale geldi. Usulsüz kurulum yalnızca dava riski doğurmaz, sigorta güvencesini de tehlikeye atar: yetkisiz veya hatalı montajdan doğan zararlar sigorta dışı kalabilir.
Ortak alandaki ünitelerin korunması ise site veya yönetim poliçesinin konusudur. Bu alandaki uygulama henüz oturmamış durumda; bazı poliçeler ortak alandaki cihazı bina sigortası kapsamında karşılar, bazıları ayrı teminat ister. Yurt dışı örneklerinde bile sigortacıların bu konuda farklı yaklaşımları var. Site yönetimiyseniz, cihazın hangi poliçede hangi sigortalı kıymet olarak yazılı olduğunu baştan netleştirmek tek savunma hattınızdır. Ticari işletmeler için şarj sırasında üçüncü şahıslara verilecek bedeni zararları ve deprem, sel, dolu gibi afetleri kapsayan özel şarj istasyonu ürünleri de bulunuyor.
Hasar Anında İzlenecek Yol ve Talep Süreleri
Hasar günü akla gelecek ilk soru şudur: arıza nedeni ne? Üniteyi bozan şey şebeke kaynaklı bir voltaj sorunuysa ve kusurunuz yoksa, dağıtım şebekesi kaynaklı ekipman zararlarını zarar tarihinden itibaren on iş günü içinde dağıtım şirketine talep edebilirsiniz. Bu süre kısıtlı olduğu için arıza tespitini geciktirmeden yaptırmak kritik önem taşır.
Şarj sırasında hem araç hem ünite zarar gördüyse iki ayrı dosya açılabilir: aracın hasarı kaskodan, ünitenin hasarı konut poliçesinden. Ancak aynı zarar için iki kez tazminat alınmaz; iki poliçe birbirinin ikamesi değildir. Yangın şarj ünitesinden veya bina tesisatından kaynaklandıysa, üretici ve montaj firması arasındaki sorumluluk ayrımı da dosyada gündeme gelir.
Belgelendirme, tazminatın hızını doğrudan etkiler. Fatura, seri numarası, montaj formu ve teknisyenin yetki belgesini saklayın. Garanti süresindeki arızalar sigorta konusu değildir; ilk başvuru adresi üretici veya satıcı garantisi olmalıdır.
Poliçe Yenilerken Kontrol Listesi
Yıllık yenileme dönemi, wallbox'ınızı sigortaya ilk kez tanıtmanın veya mevcut korumanızı gözden geçirmenin en doğal zamanı. Aşağıdaki altı madde, poliçeyi imzalamadan önce sorulacak soruları özetliyor:
- Teminatın poliçedeki tam adı ne, bu ad altında wallbox tanımlı mı?
- Sigortalı yer tanımı kapalı garajınızı ve açık otoparkı içeriyor mu?
- Ünite bedeli ve kurulum masrafı poliçeye yazıldı mı?
- Elektronik cihaz teminatında cihaz yaşı üst sınırı var mı?
- Kurulumun yetkili teknisyence yapılması şartı öngörülmüş mü?
- Üçüncü şahıs mali sorumluluk teminatı var ve limiti yeterli mi?
Özet: Doğru Soru Kasko mu Konut mu Değil
Bu yazının ana çıkarımı tek cümleye sığar: doğru soru hangi poliçenin daha iyi olduğu değil, riskinizin hangi poliçede tanımlı olduğudur. Standart kasko duvardaki üniteyi kapsamaz; temel yangın teminatı yangın çıkarmayan elektrik hasarını ödemez. Bu iki boşluk, elektronik cihaz teminatı ve elektrikli araç kaskosundaki özel şarj ekipmanı teminatıyla dolduruluyor. Ünitenizi poliçeye bedeliyle yazdırmak, kurulumu yetkili teknisyene yaptırmak ve belgeleri saklamak, teknik olarak yapılabilecek en verimli üç hamledir. Gerisi, hasar geldiğinde iki dosya arasındaki sınırın sizin için değil sizin için önceden çizilmiş olmasıdır.
Kaynaklar
- Wallbox Hasarında Kasko mu, Konut mu?
- Ev Tipi Şarj Ünitesi Sigortası: Konut Kapsamı
- EV TİPİ ELEKTRİKLİ ARAÇ ŞARJ CİHAZI BOZULURSA Kasko Öder mi?
- Yuvam Konut Sigortası
- Elektrikli Araç Kaskosu
- Çevre Dostu Şarj İstasyonu Sigortası
- Apartman ve sitelerde elektrikli araç şarj ünitelerinin yaygınlaştırılması
- Elektrikli Araç Sigortası: Trafik, Kasko ve Batarya
- Site ve Apartmanlarda Elektrikli Şarj İstasyonu Kurulum Şartları