Elektrikli Arabanın Kaskosu Neden Benzinliden Farklı Hesaplanıyor?
Bu Sayfayı Paylaşın
Elektrikli arabanın kaskosu, benzinliden farklı hesaplanır; çünkü prim, sigortacının üstlendiği üç değişkenin - hasar maliyeti, hasar sıklığı ve onarım süresi - çarpımıdır ve bu üç kalemin tamamı elektrikli araçta benzinliden ayrışır. Batarya, aracın en pahalı parçasıdır; onarımı yalnızca yetkili servislerde yapılabilir, parça tedariki uzundur ve küçük bir darbe bile yüksek voltaj sisteminin tam kontrolünü gerektirir. Sonuç: aynı kasko bedelindeki iki araç için risk, dolayısıyla prim, benzinlidekinden farklı bir formülle fiyatlanır.
Öne Çıkanlar
- Batarya, tek başına aracın değerinin %40'ına kadar çıkabilir; kasko priminin ana belirleyicisi budur.
- Türkiye'de giriş ve orta segment modellerde batarya değişimi 30.000 – 100.000 TL bandında; yüksek kapasiteli modellerde daha yukarıda.
- %100 elektrikli araçlara trafik sigortasında %10 prim indirimi uygulanıyor; asıl fiyat farkı kasko tarafında.
- Hasarsızlık indirimi araca değil kişiye tanınır; poliçe bitiminden sonra genellikle 2-3 ay içinde aktarılabilir.
- Alt gövde darbeleri standart kaskoda batarya hasarını kapsam dışı bırakabilir; poliçe istisnaları yazılı olarak okunmalı.
Elektrikli araç kaskosu neden benzinliden farklı fiyatlanır?
Kasko primi, sigortacının riski fiyatlamasıyla oluşur: bu araçla ne sıklıkla hasar olur, her hasar neye mal olur ve araç onarım sırasında ne kadar süre kullanılamaz? Elektrikli araçta bu üç sorunun yanıtı benzinliden ayrışır. Onarım maliyeti tarafında en kritik unsur yüksek voltaj bataryasıdır; küçük bir alt gövde darbesi bile batarya paketinin detaylı kontrolden geçmesini zorunlu kılabilir. Ön tamponda görünen basit bir hasar ise çarpışma sensörlerinin radar kalibrasyonunu gerektirir ve işçilik kalemini büyütür.
İkinci ayrışma noktası onarım ekosistemi. Batarya ve yüksek voltaj sistemine müdahale edebilen servis sayısı sınırlı; bu yetkinlik işçilik maliyetini yukarı çeker. Parça temin süreleri benzinli araçtakinin üzerinde seyredebilir ve aracın servis beklemesi uzadıkça sigortacının üstlendiği risk de büyür. Aynı kasko bedelinde bile bu ekosistem farklılığı, riskin - ve primin - farklı hesaplanmasına yeter.
Kasko bedelinin kendisi de mekanik bir şekilde belirlenir: Türkiye Sigorta Birliği'nin her ay güncellenen kasko değer listesi esas alınır. Liste araç yaşı ve model üzerinden ortalama ikinci el değerleri kapsar; kilometre, hasar geçmişi veya kozmetik durum için kırılım içermez. Bu yüzden aynı aracın teklifi aydan aya değişebilir; teklif karşılaştırmasını aynı ay içinde yapmak sağlıklı bir yöntemdir.
Primi belirleyen kriterler: batarya, güç ve teminat seçimi
Elektrikli aracın kasko teklifinde benzinli araçta gördüğünüz kalemlerin üzerine birkaç EV'ye özgü kriter eklenir. Marka ve modelin yanı sıra batarya kapasitesi ve motor gücü (kW) primin girdileridir; seçtiğiniz ek teminatlar - batarya teminatı, duvar tipi şarj ünitesi (wallbox) güvencesi, siber güvence - ve muafiyet tercihi fiyatı doğrudan etkiler. Hasarsızlık geçmişiniz ise benzinli araçtakiyle aynı mantıkla indirimi belirler.
2026 yılının başındaki gerçek poliçelerden derlenen medyan kasko fiyatları, bu kriterlerin sahada nasıl yansıdığını gösteriyor:
| Araç (model yılı) | Hasarsızlık | Medyan kasko primi |
|---|---|---|
| Tesla Model Y 2025 | %0 | 18.461 TL |
| Togg T10X 2023 | %0 | 26.006 TL |
| MG4 | %30 | 23.939 TL |
| VW ID.4 | %30 | 19.592 TL |
| BYD Atto 3 | %40 | 18.624 TL |
| Dacia Spring | %40 | 15.822 TL |
| Citroën e-C3 | %60 | 12.815 TL |
| Hyundai Ioniq 5 | %60 | 21.224 TL |
Tablo, iki mantığı net biçimde ortaya koyuyor. Birincisi, daha yüksek hasarsızlık indirimine rağmen pahalı segmentte kalan araçların primi ucuz segmentteki araçtan yüksek olabiliyor; araç değeri ve batarya maliyeti, indirim basamağının önüne geçebiliyor. İkincisi, benzer hasarsızlık seviyesindeki iki araç arasında on binlerce lira fark oluşabiliyor; farkın kaynağı büyük ölçüde kasko bedeli ve onarım maliyeti beklentisi.
Uluslararası tablo da aynı yönde: 2024 verisiyle ortalama yeni batarya maliyeti 7.235 £'a ulaşmış durumda; ABD'de ortalama yıllık EV sigortası ise benzinli araçtan yaklaşık %49 daha yüksek. Farkın tümüprim değil, ama taban farkını görmek beklenti yönetimi için faydalı.
Batarya hasarı poliçede nasıl karşılanır, hangi istisnalar kritik?
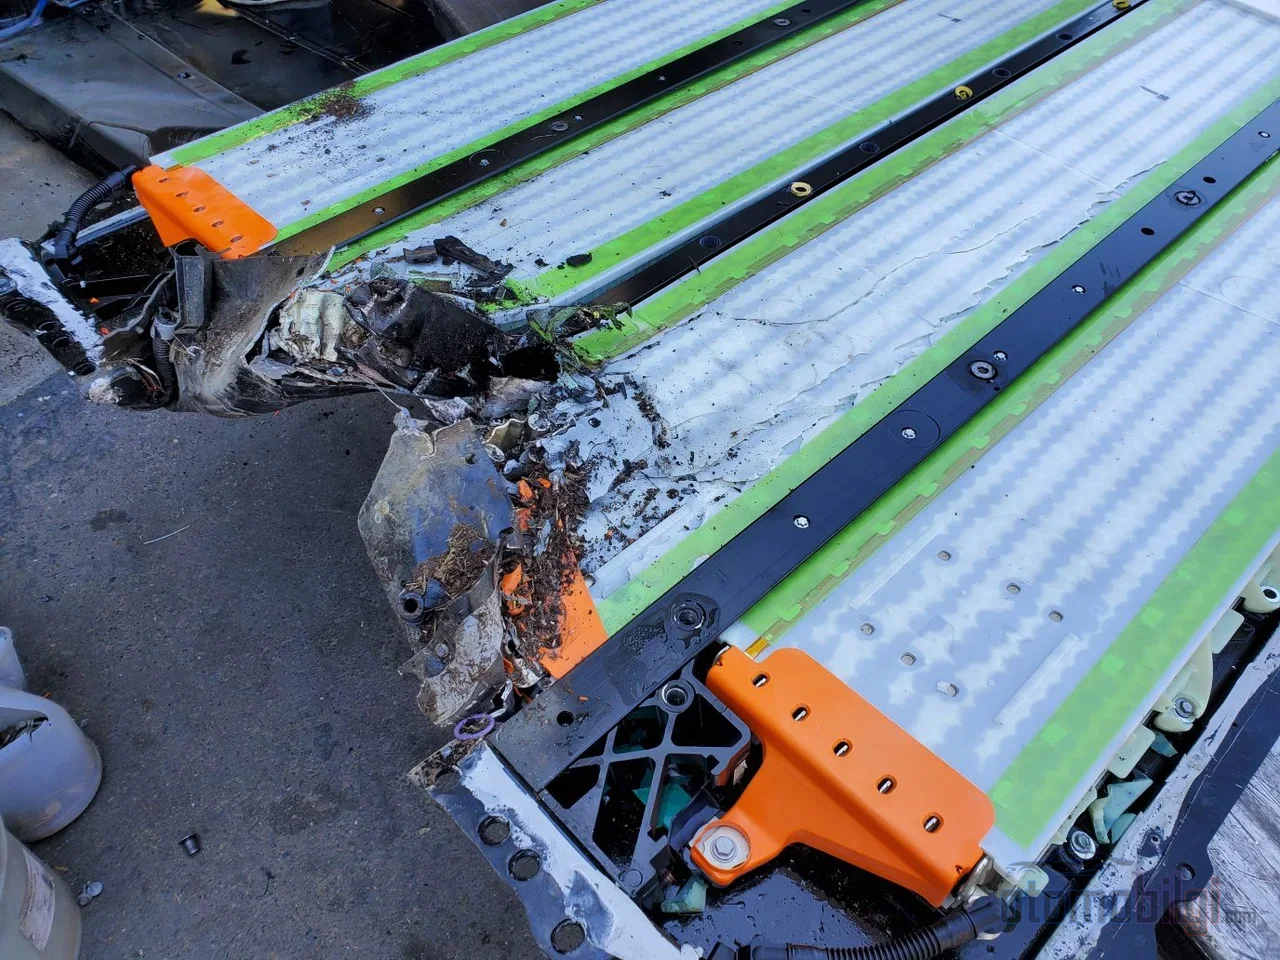
Batarya teminatı her poliçede standart değildir - bu, elektrikli araç kaskosunda en çok hata yapılan noktadır. Bazı poliçeler batarya hasarını yalnızca belirli risklerde (çarpışma, yangın, sel gibi) karşılar; standart kasko, alt gövde darbesi sonucu oluşan batarya hasarını kapsam dışı bırakabilir. Şehir içi kullanımda en gerçekçi risklerden biri tam da bu senaryo olduğundan, poliçeyi imzalamadan önce istisna maddelerinin yazılı halini okumak gerekir.
Dikkat edilmesi gereken ikinci şart yetkili servis kuralı: batarya onarımı veya değişimi, teminat kapsamında sayılması için yetkili serviste yapılmalıdır. Yetkin olmayan bir serviste yapılan müdahale masraflarını size bırakır. Üçüncü başlık ise kasko ile üretici garantisi arasındaki sınır: kaza sonucu batarya hasarı, şarj kablosunun çalınması veya sel kaynaklı yüksek voltaj hasarı kaskonun işidir; batarya sağlığının (SOH) garanti eşiği altına inmesi ve üretim kaynaklı arızalar ise üretici garantisinin konusudur. Türkiye'de yaygın garanti şeması 8 yıl/160.000 km'dir; bazı markalarda süre 10 yıla uzar, bir marka ise 8 yıl/200.000 km ve %70 SOH şartıyla garanti verir.
Ek teminatlara değer verilecek örnekler de var: bazı şirketler şarj kablosu hasarını ve çalınmasını, polis tutanağı sunulması koşuluyla 15.000 TL'ye kadar güvenceye alıyor. Mobil şarj teminatı içeren poliçeler, yılda bir kez olmak üzere yolda kalan araca yaklaşık 20-30 dakikalık şarj ile 80 km'ye varan menzil sağlayabiliyor. Onarım mı değişim mi sorusu ise öyle bir muamma ki, uluslararası deneyimde birçok durumda bataryayı onarmak yerine değiştirmek daha ucuz çıkabiliyor; bu da hasar maliyeti beklentisini ve primini yukarı iten bir etken.
Trafik sigortasında tablo tersine dönüyor
Zorunlu trafik sigortası priminde yakıt türü belirleyici değildir; prim kademeye göre hesaplanır. Üstelik %100 elektrikli araçlara trafik sigortasında %10 prim indirimi uygulanmakta. Ekim 2026'da azami primlerde %1,5'lik bir artış yürürlüğe girmiş olsa da, elektrikli araçtaki indirim korunuyor. Bursa örneğinde, otomobil-elektrik kategorisinde kademe 1 için tavan prim 39.299 TL iken kademe 8'de bu tutar 8.361 TL'ye iniyor.
Aynı kademe için şirketler arasında fiyat farkı oluşabildiğinden, yenileme döneminde birkaç teklif karşılaştırmak hâlâ anlamlı bir tasarruf aracı. Yol yardım tarafında da EV'ye özgü bir detay var: düz platformlu çekici gerekebilen araçlarda yol yardım maliyeti artabiliyor; poliçenizdeki yol yardım kapsamının yüksek voltaj araca uygun olup olmadığını sormakta fayda var.
Araç devri ve hasarsızlık indirimi: sigorta kiminle gider?
Araç satılırken en çok karıştırılan konu hasarsızlık indirimidir. Kural net: hasarsızlık indirimi araca değil, onu kullanan kişiye tanınır. Araç aynı kişi adına alınan yeni bir araçla değiştiriliyorsa indirim yeni poliçeye taşınabilir; ancak araç başka bir kişi üzerine devrediliyorsa (eş hariç) indirim onunla birlikte gitmez. Mevzuatta ikinci araç için zorunlu bir aktarım hakkı da yoktur; bazı şirketler kaskoda ilk kazasız yenilemenin sonunda %30 indirim basamağı gibi düzenlemelerle indirim oluşturur.
- İndirimi aktarın: Yeni araç aynı kişi adına alınıyorsa, hasarsızlık indirimini yeni poliçeye aktarmayı talep edin; poliçe bitiminden itibaren genellikle 2-3 ay içinde yapılabilir.
- Mevcut poliçeyi devredin: Satış anında geçerli kasko poliçesinin aracı izlemesi için sigorta şirketine devir bildirimi yapılmalı; aksi halde teminat ve prim yükümlülükleri belirsiz kalır.
- Trafik sigortasını kontrol edin: Zorunlu trafik sigortası araçla birlikte yürürlükte kalır; yeni sahip yenileme sorumluluğunu üstlenir.
- Belgeleri hazırlayın: 1 Kasım 2025'ten itibaren hasar anında sigortayı kullanabilmek için eski tip sürücü belgelerinin yenilenmiş olması gerekiyor.
Değer kaybı tarafında da takvime dikkat: 1 Temmuz 2026'dan itibaren araç değer kaybı hasar ödemelerinde yeni bir dönem başladı ve değer kaybı talebinde kaza tarihinden itibaren 2 yıllık zamanaşımı geçerli.
Prim nasıl düşürülür: muafiyet, telematik ve doğru teminat seçimi
Elektrikli aracın kasko primini düşürmenin yolları benzinli araçtaki mantığın EV'ye uyarlanmış hali. En etkili kollar şunlar:
- Muafiyetli poliçe: Belirli bir tutara kadar hasarı kendiniz üstlenmeyi kabul edersiniz; prim belirgin biçimde iner.
- Anlaşmalı servis tercihi: Yüksek voltaj yetkinliğine sahip anlaşmalı servislerin bulunduğu poliçeler hem fiyat hem süre avantajı sunar.
- Telematik / uyumlu sürüş indirimi: Sürüş verisiyle prim indirimi kazanan ürünler EV'lere de uygulanıyor.
- Kapalı otopark bildirimi: Aracın park koşulunu doğru bildirmek risk fiyatlamasında lehinize çalışır.
- Teminat budama: Kullanmadığınız ek teminatları çıkarın; batarya ve şarj kablosu teminatlarını ise son kalemde bile elden bırakmayın.
İkinci el elektrikli araç alırken de sigorta süreci baştan yazılır: yetkili servisten batarya durum (SOH) raporu istemek, hem alım kararını hem de kasko teklifi sürecini kolaylaştırır. Fiyat-teminat dengesini de dürüst okumak gerekir: elektrikli aracın kaskosu ilk bakışta pahalı görünebilir; ama hasar anında karşılaşacağınız yüksek tamir maliyetleri ve sınırlı özel servis ağı hesaba katıldığında farkın büyük bölümü gerçek riskin fiyatıdır. Ufka dair bir beklenti de mevcut: bazı sektör yöneticileri, elektrikli araçlardaki otonom sürüş yetkinliği ve kontrol mekanizmalarının ilerlemesiyle sigortanın zamanla ucuzlayacağını savunuyor; sigortacıların az hareketli parça sayısı ve gelişmiş sürüş destek sistemlerinin kaza sıklığını düşürdüğü verisini fiyatlamaya zamanla daha çok yansıtması bekleniyor.
Alım kararından önce yapılacaklar: pratik kontrol listesi
- Poliçede batarya teminatının hangi riskleri kapsadığını ve alt darbe istisnasını yazılı olarak kontrol edin.
- Batarya işlemlerinin yetkili servis şartını ve şarj kablosu/çalınma limitlerini sorgulayın.
- Yol yardım kapsamının düz platformlu çekici dahil EV'ye uygun olup olmadığını doğrulayın.
- Kasko değer listesi her ay güncellendiğinden teklifleri aynı dönem içinde karşılaştırın.
- İkinci elde yetkili servis SOH raporunu isteyin; hasarsızlık indirimini yeni araca aktarma takvimini not edin.
Elektrikli aracın sigortası, benzinli aracın sigortasının pahalı bir kopyası değil; farklı bir risk profili için kurulan ayrı bir hesap. Bataryanın ağırlığını, onarım ekosisteminin darlığını ve parça sürelerini kabul edip poliçeyi buna göre okuyan sürücü, hem doğru teminatı hem de makul primi elde eder.
Kaynaklar
- Elektrikli Araç Kasko Fiyatları 2026: Nasıl Düşürülür?
- Elektrikli Araç Kasko Fiyatları için Hemen Teklifi Al
- Elektrikli Araç Kaskosu Yaptırmadan Önce Bilmeniz Gerekenler
- Kasko Değer Listesi Arşivi - Türkiye Sigorta Birliği
- Elektrikli Araç Kaskosu
- Elektrikli Araç Trafik Sigortası 2026
- Elektrikli Araçlar İçin Zorunlu Trafik Sigortası
- Güncel Trafik Sigortası Tavan Fiyatları
- Hasarsızlık İndirimi
- Hasarsızlık İndirimi Hakkında Bilmeniz Gerekenler
- Kaskodaki hasarsızlık indirimi yeni araç alımında
- Electric Vehicle Insurance Rates - NAIC
- Compare Electric Car Insurance Quotes
- Electric Car Insurance in 2026
- Elektrikli Araçlarda Batarya Ömrü ve Değişim Maliyetleri
- Araç Değer Kaybı ve Hasar Ödemelerinde Yeni Dönem
- İkinci El Elektrikli Araç Alınır mı?
- Elektrikli Araçlarda Kasko: Batarya Hasarı ve Özel Teminatlar