Perché la polizza assicurativa di un'auto elettrica viene calcolata in modo diverso rispetto a quella di un'auto a benzina?
Condividi questa pagina
La polizza kasko di un'auto elettrica viene calcolata in modo diverso rispetto a quella di un'auto a benzina; infatti il premio è il prodotto delle tre variabili assunte dall'assicuratore - costo del danno, frequenza dei sinistri e tempo di riparazione - e tutti e tre questi elementi si differenziano nel veicolo elettrico rispetto a quello a benzina. La batteria è il componente più costoso del veicolo; la riparazione può essere effettuata solo presso servizi autorizzati, l'approvvigionamento dei pezzi richiede tempi lunghi e anche un piccolo urto richiede un controllo completo del sistema ad alta tensione. Risultato: per due veicoli con lo stesso valore assicurato, il rischio, e quindi il premio, viene prezzato con una formula diversa rispetto a quella del veicolo a benzina.
In evidenza
- La batteria, da sola, può arrivare a valere fino al 40% del valore del veicolo; è questo il principale determinante del premio kasko.
- In Turchia, per i modelli di segmento base e medio, la sostituzione della batteria si colloca in un intervallo di 30.000 - 100.000 TL ; per i modelli ad alta capacità sale oltre.
- Per i veicoli 100% elettrici è previsto uno sconto del 10% sul premio della RC auto ; la vera differenza di prezzo sta nel lato kasko.
- Lo sconto per nessun sinistro viene riconosciuto alla persona e non al veicolo; dopo la scadenza della polizza può essere trasferito generalmente entro 2-3 mesi .
- Gli urti alla parte inferiore della carrozzeria possono escludere il danno alla batteria dalla copertura kasko standard; le esclusioni della polizza devono essere lette per iscritto.
Perché la polizza kasko di un veicolo elettrico viene prezzata in modo diverso rispetto a quella di un'auto a benzina?
Il premio kasko si forma attraverso la valorizzazione del rischio da parte dell'assicuratore: con quale frequenza si verifica un danno con questo veicolo, quanto costa ogni danno e per quanto tempo il veicolo resta inutilizzabile durante la riparazione? Nel veicolo elettrico le risposte a queste tre domande si differenziano da quelle del veicolo a benzina. Sul lato dei costi di riparazione, l'elemento più critico è la batteria ad alta tensione; anche un piccolo urto alla parte inferiore della carrozzeria può rendere obbligatorio un controllo dettagliato del pacco batteria. Un danno semplice e visibile sul paraurti anteriore richiede invece la calibrazione radar dei sensori di collisione e aumenta la voce relativa alla manodopera.
Il secondo punto di differenziazione è l'ecosistema di riparazione. Il numero di servizi in grado di intervenire sulla batteria e sul sistema ad alta tensione è limitato; questa competenza fa salire il costo della manodopera. I tempi di approvvigionamento dei pezzi possono essere superiori a quelli di un veicolo a benzina e, man mano che l'attesa in officina si allunga, cresce anche il rischio assunto dall'assicuratore. Anche a parità di valore assicurato, questa differenza di ecosistema basta perché rischio - e premio - vengano calcolati in modo diverso.
Anche il valore assicurato viene determinato meccanicamente: si assume come riferimento la lista dei valori kasko aggiornata ogni mese dalla Turchia Sigorta Birliği. La lista copre i valori medi dell'usato in base all'età del veicolo e al modello; non include differenziazioni per chilometraggio, storia dei sinistri o condizioni estetiche. Per questo la proposta per lo stesso veicolo può variare di mese in mese; è un metodo corretto effettuare il confronto tra le proposte nello stesso mese.
I criteri che determinano il premio: batteria, potenza e scelta delle coperture
Nel preventivo kasko di un veicolo elettrico alle voci che vedete su un veicolo a benzina si aggiungono alcuni criteri specifici per gli EV. Oltre a marca e modello, la capacità della batteria e la potenza del motore (kW) sono gli input del premio; le coperture aggiuntive selezionate - garanzia batteria, protezione della wallbox (unità di ricarica da muro), garanzia informatica - e la scelta della franchising incidono direttamente sul prezzo. La vostra storia sinistri, invece, determina lo sconto secondo la stessa logica dei veicoli a benzina.
I prezzi medi della kasko compilati da polizze reali all'inizio del 2026 mostrano come questi criteri si riflettono sul campo:
| Veicolo (anno modello) | Storia sinistri | Premio kasko medio |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18.461 TL |
| Togg T10X 2023 | 0% | 26.006 TL |
| MG4 | 30% | 23.939 TL |
| VW ID.4 | 30% | 19.592 TL |
| BYD Atto 3 | 40% | 18.624 TL |
| Dacia Spring | 40% | 15.822 TL |
| Citroën e-C3 | 60% | 12.815 TL |
| Hyundai Ioniq 5 | 60% | 21.224 TL |
La tabella mette in luce chiaramente due logiche. In primo luogo, nonostante uno sconto per storia sinistri più elevato, i veicoli di fascia costosa possono avere un premio più alto rispetto a un veicolo di fascia economica; il valore del veicolo e il costo della batteria possono prevalere sul gradino di sconto. In secondo luogo, tra due veicoli con livello di storia sinistri simile può crearsi una differenza di decine di migliaia di lire; la fonte della differenza è in gran parte il valore assicurato e l'aspettativa di costo di riparazione.
Anche il quadro internazionale va nella stessa direzione: con i dati del 2024 il costo medio di una nuova batteria ha raggiunto le 7.235 £; negli Stati Uniti l'assicurazione media annuale per un EV è circa il 49% più alta rispetto a un veicolo a benzina. Non è tutta differenza da premio, ma vedere la differenza di base è utile per la gestione delle aspettative.
Come viene coperto il danno alla batteria nella polizza, quali esclusioni sono critiche?
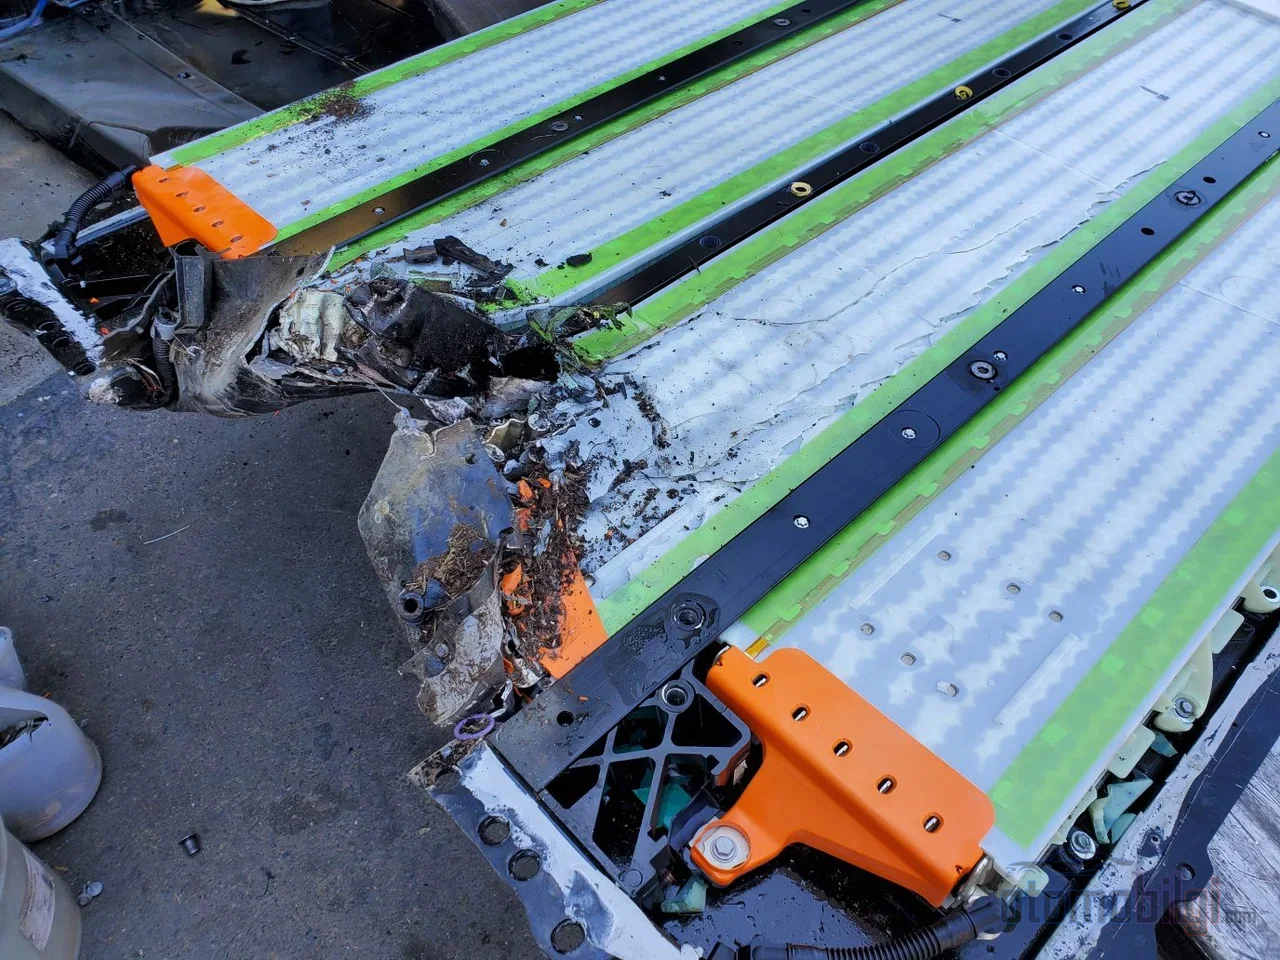
La garanzia batteria non è standard in ogni polizza - è il punto in cui si commettono più errori nell'assicurazione kasko per veicoli elettrici. Alcune polizze coprono il danno alla batteria solo per determinati rischi (come collisione, incendio, alluvione); la kasko standard può escludere il danno alla batteria derivante da un colpo al sottoscocca. Poiché nell'uso urbano questo è proprio uno dei rischi più realistici, prima di firmare la polizza è necessario leggere la versione scritta delle clausole di esclusione.
La seconda condizione a cui prestare attenzione è la regola della rete autorizzata: la riparazione o la sostituzione della batteria deve essere effettuata presso un servizio autorizzato per essere considerata coperta dalla garanzia. Un intervento eseguito in un servizio non autorizzato lascia a voi i costi. Il terzo punto è il confine tra la kasko e la garanzia del produttore: il danno alla batteria causato da un incidente, il furto del cavo di ricarica o il danno da alta tensione dovuto a un'alluvione sono compito della kasko; il fatto che la salute della batteria (SOH) scenda sotto la soglia di garanzia e i difetti da produzione sono materia della garanzia del produttore. In Turchia lo schema di garanzia diffuso è di 8 anni/160.000 km; in alcune marche il periodo si estende a 10 anni, mentre una marca offre la garanzia con condizione di 8 anni/200.000 km e 70% di SOH.
Ci sono anche esempi in cui le garanzie aggiuntive valgono qualcosa: alcune compagnie coprono il danneggiamento e il furto del cavo di ricarica fino a 15.000 TL a condizione della presentazione del verbale di polizia. Le polizze che includono la garanzia di ricarica mobile possono fornire, una volta all'anno, un'autonomia fino a 80 km al veicolo rimasto in strada con circa 20-30 minuti di ricarica. La domanda riparare o sostituire è un tale enigma che, secondo l'esperienza internazionale, in molti casi sostituire la batteria risulta più economico che ripararla; un fattore che spinge verso l'alto l'aspettativa di costo dei danni e il premio.
Nell'assicurazione circolazione il quadro si ribalta
Nel premio dell'assicurazione circolazione obbligatoria il tipo di carburante non è determinante; il premio viene calcolato in base alla classe. Inoltre, ai veicoli 100% elettrici viene applicato uno sconto del 10% sul premio dell'assicurazione circolazione. Sebbene a ottobre 2026 sia entrato in vigore un aumento dell'1,5% dei premi massimi, lo sconto per i veicoli elettrici viene mantenuto. Nell'esempio di Bursa, nella categoria automobile-elettrica, il premio massimo per la classe 1 è di 39.299 TL, mentre alla classe 8 l'importo scende a 8.361 TL.
Poiché per la stessa classe può esserci una differenza di prezzo tra le compagnie, confrontare alcune offerte durante il periodo di rinnovo resta comunque uno strumento di risparmio significativo. Anche nell'assistenza stradale c'è un dettaglio specifico per gli EV: per i veicoli che richiedono un soccorso a pianale piatto il costo dell'assistenza stradale può aumentare; è opportuno chiedere se la copertura di assistenza stradale della vostra polizza è adatta a un veicolo ad alta tensione.
Passaggio di proprietà del veicolo e sconto senza sinistri: con chi va l'assicurazione?
Quando si vende un veicolo, il tema più confuso è lo sconto senza sinistri. La regola è chiara: lo sconto senza sinistri non si attribuisce al veicolo, ma alla persona che lo utilizza. Se il veicolo viene sostituito con un nuovo immatricolato a nome della stessa persona, lo sconto può essere trasferito alla nuova polizza; però, se il veicolo viene intestato a un'altra persona (escluso il coniuge), lo sconto non la segue. La normativa non prevede nemmeno un diritto di trasferimento obbligatorio per il secondo veicolo; alcune compagnie creano lo sconto con formule come il gradino di sconto del 30% al primo rinnovo senza sinistri nella polizza Kasko.
- Trasferite lo sconto: Se il nuovo veicolo viene acquistato a nome della stessa persona, richiedete il trasferimento dello sconto senza sinistri alla nuova polizza; di solito può essere fatto entro 2-3 mesi dalla scadenza della polizza.
- Trasferite la polizza esistente: Al momento della vendita deve essere notificato alla compagnia assicurativa il passaggio della polizza Kasko valida affinché segua il veicolo; in caso contrario, le garanzie e gli obblighi di premio restano incerti.
- Controllate l'assicurazione circolazione: L'assicurazione circolazione obbligatoria rimane in vigore insieme al veicolo; il nuovo proprietario si assume la responsabilità del rinnovo.
- Preparate i documenti: Dal 1° novembre 2025, per poter utilizzare l'assicurazione in caso di sinistro, è necessario che le vecchie patenti siano state rinnovate.
Anche per la perdita di valore fate attenzione al calendario: dal 1° luglio 2026 è iniziata una nuova era nei risarcimenti per perdita di valore del veicolo e per la richiesta di perdita di valore vale una prescrizione di 2 anni dalla data dell'incidente.
Come ridurre il premio: franchigia, telematica e scelta corretta delle garanzie
I modi per abbassare il premio della polizza kasko di un veicolo elettrico sono l'adattamento alla EV della logica usata per le auto a benzina. Le leve più efficaci sono:
- Polizza con franchigia: Accetti di farti carico dei danni fino a un determinato importo; il premio scende in modo significativo.
- Preferenza per officine convenzionate: Le polizze che prevedono officine convenzionate con competenza sull'alta tensione offrono vantaggi sia di prezzo che di tempi.
- Sconto telematico / guida consapevole: I prodotti che premiano con sconti sul premio i dati di guida vengono applicati anche alle EV.
- Comunicazione del garage coperto: Dichiarare correttamente le condizioni di parcheggio del veicolo gioca a tuo favore nella tariffazione del rischio.
- Potatura delle garanzie: Elimina le garanzie aggiuntive che non utilizzi; ma non rinunci mai alle garanzie su batteria e cavo di ricarica, nemmeno come ultima voce.
Anche acquistando un veicolo elettrico usato il processo assicurativo si riscrive da capo: richiedere un rapporto sullo stato della batteria (SOH) dal servizio autorizzato facilita sia la decisione d'acquisto sia la procedura dell'offerta kasko. Bisogna anche leggere onestamente l'equilibrio tra prezzo e garanzie: la kasko di un veicolo elettrico può sembrare costosa a prima vista; ma se si considerano gli elevati costi di riparazione che affronterai in caso di danno e la limitata rete di officine specializzate, la maggior parte della differenza è il prezzo del rischio reale. C'è anche un'aspettativa per il futuro: alcuni dirigenti di settore sostengono che, con l'avanzare delle capacità di guida autonoma e dei meccanismi di controllo dei veicoli elettrici, l'assicurazione diventerà col tempo più economica; ci si attende che gli assicuratori riflettano progressivamente nella tariffazione il dato secondo cui il minor numero di parti mobili e i sistemi avanzati di assistenza alla guida riducono la frequenza degli incidenti.
Cosa fare prima della decisione d'acquisto: checklist pratica
- Verificate per iscritto quali rischi copre la garanzia sulla batteria nella polizza e l'esclusione del colpo di fondo.
- Verificate la condizione del servizio autorizzato per gli interventi sulla batteria e i limiti su cavo di ricarica/furto.
- Confermate che la copertura dell'assistenza stradale sia adatta alle EV, compreso il carro attrezzi con pianale.
- Poiché la lista valori kasko viene aggiornata ogni mese, confrontate le offerte nello stesso periodo.
- Nel caso dell'usato richiedete il rapporto SOH dal servizio autorizzato; annotate il calendario per il trasferimento dello sconto sinistri al nuovo veicolo.
L'assicurazione di un veicolo elettrico non è una copia costosa dell'assicurazione di un'auto a benzina; è un calcolo separato costruito per un profilo di rischio diverso. L'automobilista che accetta il peso della batteria, la limitatezza dell'ecosistema di riparazione e i tempi di consegna dei pezzi ottiene sia la copertura giusta sia un premio ragionevole.
Fonti
- Prezzi dell'assicurazione kasko per veicoli elettrici 2026: come ridurli?
- Richiedi subito un preventivo per l'assicurazione kasko dei veicoli elettrici
- Cosa sapere prima di stipulare l'assicurazione kasko per veicoli elettrici
- Archivio della lista dei valori kasko - Turchia Associazione delle Assicurazioni
- Assicurazione kasko per veicoli elettrici
- Assicurazione RC auto per veicoli elettrici 2026
- Assicurazione RC obbligatoria per i veicoli elettrici
- Prezzi massimi aggiornati per l'assicurazione RC auto
- Sconto per assenza di sinistri
- Cosa sapere sullo sconto per assenza di sinistri
- Lo sconto per assenza di sinistri nella kasko all'acquisto di un'auto nuova
- Electric Vehicle Insurance Rates - NAIC
- Compare Electric Car Insurance Quotes
- Electric Car Insurance in 2026
- Durata della batteria e costi di sostituzione nei veicoli elettrici
- La nuova era della perdita di valore del veicolo e dei risarcimenti danni
- Conviene acquistare un veicolo elettrico usato?
- Kasko per i veicoli elettrici: danni alla batteria e coperture speciali