¿Por qué el seguro de cobertura total de un coche eléctrico se calcula de forma diferente al de uno de gasolina?
Comparte esta página
El seguro a todo riesgo de un coche eléctrico se calcula de forma diferente al de uno de gasolina; porque la prima es el producto de tres variables que asume el asegurador - coste del daño, frecuencia del daño y tiempo de reparación - y estos tres elementos se apartan del vehículo de gasolina en el caso de un coche eléctrico. La batería es la pieza más cara del vehículo; su reparación solo puede hacerse en talleres autorizados, el suministro de piezas es largo y hasta un pequeño golpe requiere una revisión completa del sistema de alto voltaje. Resultado: para dos vehículos con el mismo valor asegurado, el riesgo, y por tanto la prima, se calcula con una fórmula distinta a la del de gasolina.
Aspectos destacados
- La batería, por sí sola, puede alcanzar hasta el 40% del valor del vehículo; este es el principal determinante de la prima del seguro a todo riesgo.
- En Turquía, el cambio de batería en modelos de gama de entrada y media está en la franja de 30.000 - 100.000 TL; en modelos de alta capacidad, por encima.
- En los seguros de tráfico de vehículos 100% eléctricos se aplica un descuento de prima del 10%; la verdadera diferencia de precio está en el lado del seguro a todo riesgo.
- El descuento por no siniestralidad se concede a la persona, no al vehículo; tras finalizar la póliza generalmente puede transferirse dentro de 2-3 meses. pueden transferirse dentro.
- Los golpes en el bajo cuerpo pueden dejar el daño de la batería fuera de cobertura en el seguro a todo riesgo estándar; las exclusiones de la póliza deben leerse por escrito.
¿Por qué el seguro a todo riesgo de un vehículo eléctrico se tarifica de forma diferente al de uno de gasolina?
La prima del seguro a todo riesgo se forma a partir de cómo el asegurador fija el riesgo: con qué frecuencia se produce un daño con este vehículo, cuánto cuesta cada daño y cuánto tiempo el vehículo no puede usarse durante la reparación. En un vehículo eléctrico, la respuesta a estas tres preguntas se aparta de la del de gasolina. En el lado del coste de reparación, el elemento más crítico es la batería de alto voltaje; incluso un pequeño golpe en el bajo cuerpo puede obligar a que el paquete de baterías pase por una revisión detallada. Un daño aparentemente simple en el parachoques delantero requiere la calibración por radar de los sensores de colisión y agranda la partida de mano de obra.
El segundo punto de divergencia es el ecosistema de reparación. El número de talleres capaces de intervenir en la batería y el sistema de alto voltaje es limitado; esta competencia eleva el coste de mano de obra. Los plazos de suministro de piezas pueden superar los de un vehículo de gasolina y, cuanto más se alarga la espera del vehículo en el taller, mayor es el riesgo que asume el asegurador. Incluso con el mismo valor asegurado, esta diferencia de ecosistema basta para que el riesgo - y la prima - se calculen de forma distinta.
El valor asegurado en sí también se determina de manera mecánica: se toma como base la lista de valores de seguro a todo riesgo que actualiza cada mes la Unión de Seguros de Turquía. La lista cubre los valores medios de segunda mano según la edad y el modelo del vehículo; no incluye desglose por kilometraje, historial de daños o estado estético. Por eso la oferta del mismo vehículo puede cambiar de un mes a otro; es un método saludable hacer la comparación de ofertas dentro del mismo mes.
Criterios que determinan la prima: batería, potencia y elección de coberturas
En la oferta de seguro a todo riesgo de un vehículo eléctrico se añaden algunos criterios propios de los VE sobre los conceptos que ves en un vehículo de gasolina. Además de la marca y el modelo, la capacidad de la batería y la potencia del motor (kW) son los insumos de la prima; las coberturas adicionales que elijas - cobertura de batería, garantía del punto de carga de pared (wallbox), protección cibernética - y la preferencia de franquicia afectan directamente el precio. Tu historial sin siniestros determina el descuento con la misma lógica que en un vehículo de gasolina.
Los precios medianos de seguro a todo riesgo recopilados de pólizas reales de comienzos de 2026 muestran cómo se reflejan estos criterios en la práctica:
| Vehículo (año del modelo) | Sin siniestros | Prima mediana de seguro a todo riesgo |
|---|---|---|
| Tesla Model Y 2025 | %0 | 18.461 TL |
| Togg T10X 2023 | %0 | 26.006 TL |
| MG4 | %30 | 23.939 TL |
| VW ID.4 | %30 | 19.592 TL |
| BYD Atto 3 | %40 | 18.624 TL |
| Dacia Spring | %40 | 15.822 TL |
| Citroën e-C3 | %60 | 12.815 TL |
| Hyundai Ioniq 5 | %60 | 21.224 TL |
La tabla deja claras dos lógicas. Primero, a pesar de un mayor descuento por ausencia de siniestros, los vehículos de segmento caro pueden tener una prima más alta que los del segmento económico; el valor del vehículo y el coste de la batería pueden superar el escalón del descuento. Segundo, entre dos vehículos con un nivel similar de ausencia de siniestros puede haber una diferencia de decenas de miles de liras; el origen de la diferencia se debe en gran medida al valor asegurado y a la expectativa del coste de reparación.
El panorama internacional va en la misma dirección: con datos de 2024, el coste medio de una batería nueva ha alcanzado las 7.235 £; en Estados Unidos, el seguro anual medio de un VE es aproximadamente un %49 más alto que el de un vehículo de gasolina. No toda la diferencia es prima, pero ver la diferencia base es útil para la gestión de expectativas.
¿Cómo cubre la póliza el daño a la batería y qué exclusiones son críticas?
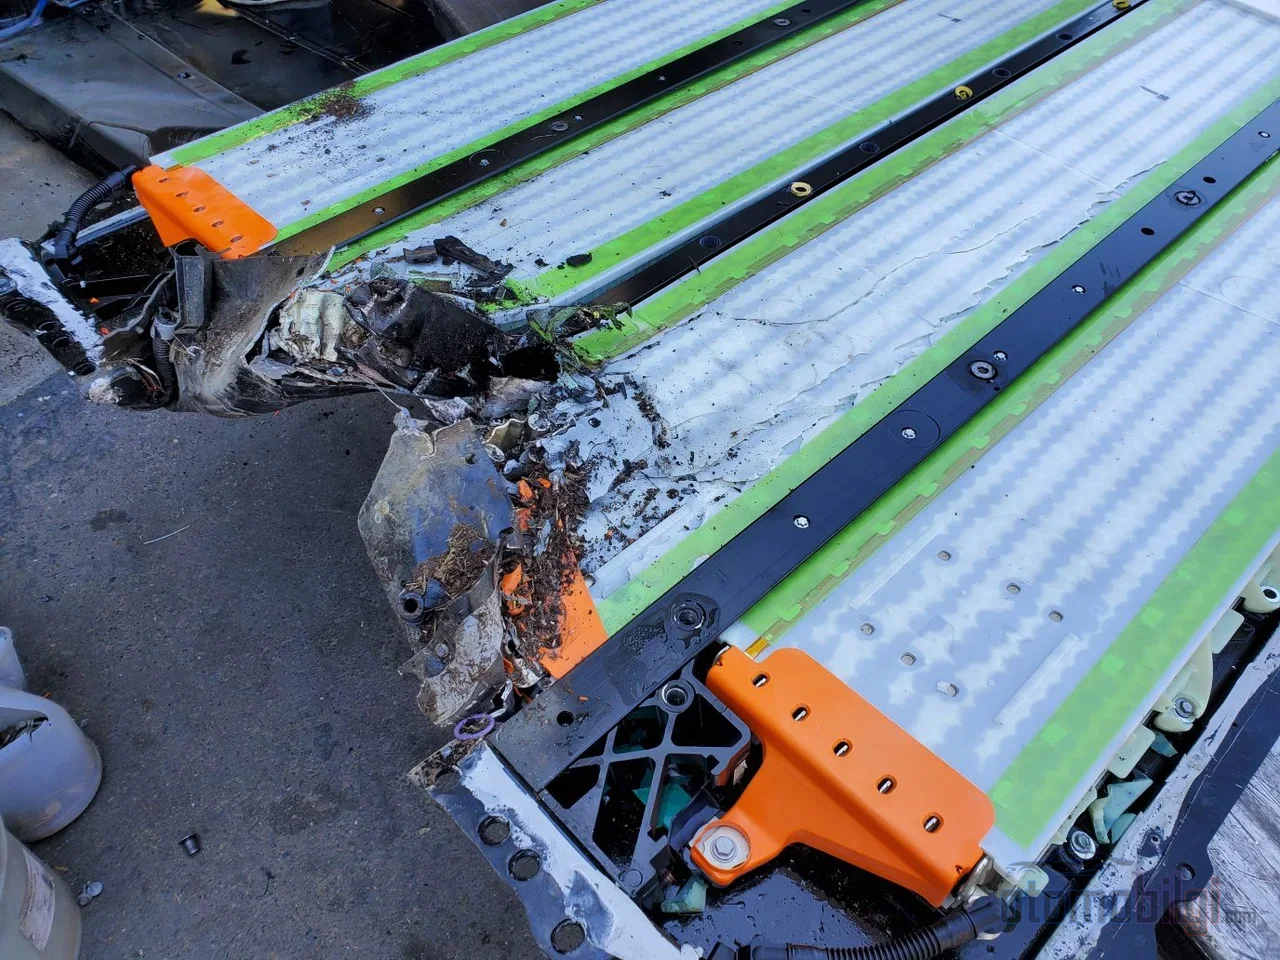
La cobertura de batería no es estándar en todas las pólizas - este es el punto donde se cometen más errores en el seguro a todo riesgo de vehículos eléctricos. Algunas pólizas cubren el daño a la batería solo en ciertos riesgos (colisión, incendio, inundación, etc.); el seguro a todo riesgo estándar puede excluir el daño a la batería causado por un golpe en el bajo del vehículo. Dado que este escenario es precisamente uno de los riesgos más realistas en el uso urbano, es necesario leer la versión escrita de las cláusulas de exclusión antes de firmar la póliza.
La segunda condición a tener en cuenta es la regla del servicio autorizado: la reparación o sustitución de la batería debe realizarse en un servicio autorizado para que se cuente dentro de la cobertura. Una intervención realizada en un servicio no autorizado te deja los gastos a ti. El tercer punto es la frontera entre el seguro a todo riesgo y la garantía del fabricante: el daño a la batería por un accidente, el robo del cable de carga o el daño de alto voltaje por inundación son asunto del seguro a todo riesgo; que la salud de la batería (SOH) caiga por debajo del umbral de garantía y los fallos de origen de fabricación son asunto de la garantía del fabricante. En Türkiye el esquema de garantía habitual es de 8 años/160.000 km; en algunas marcas el plazo se extiende a 10 años, y una marca ofrece garantía con la condición de 8 años/200.000 km y un %70 de SOH.
También hay ejemplos en los que valdrá la pena valorar las coberturas adicionales: algunas empresas garantizan el daño y robo del cable de carga hasta 15.000 TL, siempre que se presente un informe policial. Las pólizas que incluyen cobertura de carga móvil pueden proporcionar, una vez al año, una carga de aproximadamente 20-30 minutos al vehículo varado, ofreciendo hasta 80 km de autonomía. La pregunta de reparar o reemplazar es tal incógnita que, según la experiencia internacional, en muchos casos resulta más barato reemplazar la batería que repararla, lo cual es un factor que empuja al alza la expectativa de costo por daños y la prima.
En el seguro de tráfico, la tabla se invierte
En la prima del seguro de tráfico obligatorio, el tipo de combustible no es determinante; la prima se calcula según la escala. Además, a los vehículos 100% eléctricos se les aplica un descuento del 10% en la prima del seguro de tráfico. Aunque en octubre de 2026 entró en vigor un aumento del 1,5% en las primas máximas, el descuento para vehículos eléctricos se mantiene. En el ejemplo de Bursa, en la categoría automóvil-eléctrico, la prima máxima para la escala 1 es de 39.299 TL, mientras que en la escala 8 ese importe baja a 8.361 TL.
Como puede haber diferencias de precio entre empresas para la misma escala, comparar varias ofertas en el período de renovación sigue siendo un medio de ahorro significativo. También hay un detalle propio de los VE en el lado de la asistencia en carretera: en vehículos que requieren una grúa de plataforma plana, el costo de la asistencia puede aumentar; conviene preguntar si la cobertura de asistencia en carretera de su póliza es adecuada para un vehículo de alto voltaje.
Transferencia del vehículo y descuento por ausencia de siniestros: ¿con quién se va el seguro?
Al vender un vehículo, el tema que más se confunde es el descuento por ausencia de siniestros. La regla es clara: el descuento por ausencia de siniestros se concede a la persona que lo usa, no al vehículo. Si el vehículo se reemplaza por uno nuevo a nombre de la misma persona, el descuento puede trasladarse a la nueva póliza; sin embargo, si el vehículo se transfiere a otra persona (excepto el cónyuge), el descuento no se va con él. La normativa tampoco establece un derecho de transferencia obligatorio para un segundo vehículo; algunas empresas generan descuentos en el seguro a todo riesgo con acuerdos como el escalón de descuento del 30% al final de la primera renovación sin siniestros.
- Transfiera el descuento: Si el nuevo vehículo se compra a nombre de la misma persona, solicite transferir el descuento por ausencia de siniestros a la nueva póliza; generalmente puede hacerse dentro de los 2-3 meses posteriores al vencimiento de la póliza.
- Transfiera la póliza actual: En el momento de la venta, debe notificarse la transferencia a la compañía de seguros para que la póliza a todo riesgo vigente siga al vehículo; de lo contrario, las coberturas y las obligaciones de prima quedan sin definir.
- Verifique el seguro de tráfico: El seguro de tráfico obligatorio sigue vigente junto con el vehículo; el nuevo propietario asume la responsabilidad de la renovación.
- Prepare los documentos: Desde el 1 de noviembre de 2025, para poder usar el seguro en caso de siniestro, es necesario que los permisos de conducir de tipo antiguo hayan sido renovados.
En el lado de la pérdida de valor, también hay que prestar atención al calendario: a partir del 1 de julio de 2026 comenzó una nueva era en los pagos de siniestros por pérdida de valor del vehículo y en las reclamaciones por pérdida de valor rige un plazo de prescripción de 2 años a partir de la fecha del accidente.
Cómo reducir la prima: franquicia, telemática y la correcta selección de coberturas
Las formas de reducir la prima del seguro a todo riesgo de un vehículo eléctrico son la adaptación a los EV de la lógica aplicada a los vehículos de gasolina. Las palancas más efectivas son las siguientes:
- Póliza con franquicia: Aceptas asumir tú mismo el daño hasta un determinado importe; la prima baja de forma notable.
- Preferencia por talleres concertados: Las pólizas que cuentan con talleres concertados con competencia en alta tensión ofrecen ventajas tanto en precio como en tiempo.
- Descuento por telemática / conducción conforme: Los productos que otorgan descuentos en la prima mediante datos de conducción también se aplican a los EV.
- Declaración de garaje cerrado: Informar correctamente de las condiciones de estacionamiento del vehículo juega a tu favor en la tarificación del riesgo.
- Recorte de coberturas: Elimina las coberturas adicionales que no uses; pero no renuncies ni siquiera en último lugar a las coberturas de batería y cable de carga.
Al comprar un vehículo eléctrico de segunda mano, el proceso de seguro también se redacta desde cero: solicitar al taller autorizado un informe del estado de la batería (SOH) facilita tanto la decisión de compra como el proceso de oferta del seguro a todo riesgo. También hay que leer con honestidad el equilibrio entre precio y coberturas: el seguro a todo riesgo de un vehículo eléctrico puede parecer caro a primera vista; pero cuando se tienen en cuenta los altos costes de reparación que te encontrarás en caso de daño y la limitada red de talleres especializados, la mayor parte de la diferencia es el precio del riesgo real. Hay también una expectativa de futuro: algunos directivos del sector sostienen que, con el avance de la capacidad de conducción autónoma y los mecanismos de control de los vehículos eléctricos, el seguro se abaratará con el tiempo; se espera que los aseguradores reflejen cada vez más en la tarificación el dato de que el menor número de piezas móviles y los avanzados sistemas de asistencia a la conducción reducen la frecuencia de accidentes.
Qué hacer antes de la decisión de compra: lista de control práctica
- Comprueba por escrito qué riesgos cubre la garantía de batería en la póliza y la excepción de golpe por debajo de cierto umbral.
- Pregunta por la condición de taller autorizado para los trabajos de batería y por los límites de cable de carga/robo.
- Verifica si la cobertura de asistencia en carretera es adecuada para un EV, incluida una grúa de plataforma plana.
- Como la lista de valores del seguro a todo riesgo se actualiza cada mes, compara las ofertas dentro del mismo periodo.
- En el mercado de segunda mano, solicita el informe SOH del taller autorizado; anota el calendario de transferencia del descuento por ausencia de siniestros al vehículo nuevo.
El seguro de un vehículo eléctrico no es una copia cara del seguro de un coche de gasolina; es un cálculo independiente establecido para un perfil de riesgo diferente. El conductor que acepta el peso de la batería, lo limitado del ecosistema de reparación y los plazos de los repuestos obtiene tanto la cobertura correcta como una prima razonable.
Fuentes
- Precios del seguro a todo riesgo para vehículos eléctricos 2026: ¿Cómo reducirlos?
- Recibe tu oferta ahora para el seguro a todo riesgo de vehículos eléctricos
- Lo que debes saber antes de contratar el seguro a todo riesgo de tu vehículo eléctrico
- Archivo de la lista de valores del seguro a todo riesgo - Unión de Seguros de Türkiye
- Seguro a todo riesgo para vehículos eléctricos
- Seguro de tráfico para vehículos eléctricos 2026
- Seguro de tráfico obligatorio para vehículos eléctricos
- Precios máximos actualizados del seguro de tráfico
- Descuento por ausencia de siniestros
- Lo que debes saber sobre el descuento por ausencia de siniestros
- El descuento por ausencia de siniestros en el seguro a todo riesgo al comprar un vehículo nuevo
- Electric Vehicle Insurance Rates - NAIC
- Compara cotizaciones de seguro para coches eléctricos
- Seguro de coche eléctrico en 2026
- Vida útil de la batería y costes de sustitución en vehículos eléctricos
- Nueva era en la pérdida de valor del vehículo y en los pagos por daños
- ¿Vale la pena comprar un vehículo eléctrico de segunda mano?
- Seguro a todo riesgo en vehículos eléctricos: daños de la batería y coberturas especiales