Por que o seguro contra danos próprios de um carro elétrico é calculado de forma diferente do de um carro a gasolina?
Partilhe Esta Página
O seguro casco do carro elétrico é calculado de forma diferente do do carro a gasolina; porque o prêmio é o produto de três variáveis assumidas pela seguradora - custo do dano, frequência do dano e tempo de reparo - e todas essas três parcelas se distinguem no veículo elétrico em relação ao de gasolina. A bateria é a peça mais cara do veículo; seu reparo só pode ser feito em concessionárias autorizadas, o fornecimento de peças é longo e até mesmo uma pequena batida exige uma verificação completa do sistema de alta tensão. Resultado: para dois veículos com o mesmo valor de seguro casco, o risco, e portanto o prêmio, é precificado com uma fórmula diferente da do veículo a gasolina.
Destaques
- A bateria, sozinha, pode representar até 40% do valor do veículo; esse é o principal fator determinante do prêmio do seguro casco.
- Na Turquia, a troca de bateria em modelos de entrada e intermediários fica na faixa de 30.000 - 100.000 TL; em modelos de alta capacidade, fica acima disso.
- Para veículos 100% elétricos, no seguro de responsabilidade civil obrigatório é aplicado um desconto de prêmio de 10%; a verdadeira diferença de preço está no lado do seguro casco.
- O desconto por ausência de sinistro é concedido à pessoa, não ao veículo; após o término da apólice, geralmente pode ser transferido em 2-3 meses. podem ser transferidos dentro de.
- Batidas na parte inferior do veículo podem deixar o dano à bateria fora da cobertura do seguro casco padrão; as exclusões da apólice devem ser lidas por escrito.
Por que o seguro casco do veículo elétrico é precificado de forma diferente do do veículo a gasolina?
O prêmio do seguro casco se forma pela precificação do risco pela seguradora: com que frequência ocorrem danos com este veículo, quanto custa cada dano e por quanto tempo o veículo fica indisponível durante o reparo? No veículo elétrico, as respostas a essas três perguntas se distinguem das do veículo a gasolina. No lado do custo de reparo, o elemento mais crítico é a bateria de alta tensão; até mesmo uma pequena batida na parte inferior do veículo pode exigir uma verificação detalhada do pacote de baterias. Um dano simples visível no para-choque dianteiro exige a calibração por radar dos sensores de colisão e aumenta a parcela de mão de obra.
O segundo ponto de divergência é o ecossistema de reparo. O número de oficinas capazes de intervir na bateria e no sistema de alta tensão é limitado; essa competência eleva o custo da mão de obra. Os prazos de fornecimento de peças podem ficar acima dos de um veículo a gasolina e, quanto mais longo o tempo de espera do veículo na oficina, maior o risco assumido pela seguradora. Mesmo com o mesmo valor de seguro casco, essa diferença de ecossistema já basta para que o risco - e o prêmio - sejam calculados de forma diferente.
O próprio valor do seguro casco também é determinado de forma mecânica: toma-se como base a lista de valores de seguro casco atualizada mensalmente pela União de Seguros da Turquia. A lista abrange os valores médios de segunda mão com base na idade e no modelo do veículo; não inclui desagregação por quilometragem, histórico de sinistros ou estado cosmético. Por isso, a cotação do mesmo veículo pode mudar de mês para mês; fazer a comparação de cotações dentro do mesmo mês é um método saudável.
Critérios que determinam o prêmio: bateria, potência e escolha das coberturas
Na cotação do seguro casco do veículo elétrico, acrescentam-se alguns critérios exclusivos de VE aos itens que você vê num veículo a gasolina. Além da marca e do modelo, a capacidade da bateria e a potência do motor (kW) são dados que alimentam o prêmio; as coberturas adicionais que você escolher - cobertura da bateria, garantia da unidade de carregamento de parede (wallbox), proteção cibernética - e a preferência de franquia afetam diretamente o preço. Seu histórico sem sinistros determina o desconto pela mesma lógica de um veículo a gasolina.
Os preços médios do seguro casco compilados de apólices reais do início de 2026 mostram como esses critérios se refletem na prática:
| Veículo (ano do modelo) | Sem sinistros | Prêmio médio do casco |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18.461 TL |
| Togg T10X 2023 | 0% | 26.006 TL |
| MG4 | 30% | 23.939 TL |
| VW ID.4 | 30% | 19.592 TL |
| BYD Atto 3 | 40% | 18.624 TL |
| Dacia Spring | 40% | 15.822 TL |
| Citroën e-C3 | 60% | 12.815 TL |
| Hyundai Ioniq 5 | 60% | 21.224 TL |
A tabela revela claramente duas lógicas. Primeira, apesar de um desconto maior por não ter sinistros, o prêmio de um veículo de segmento caro pode ser mais alto que o de um veículo de segmento barato; o valor do veículo e o custo da bateria podem superar o degrau de desconto. Segunda, entre dois veículos com nível semelhante de histórico sem sinistros pode haver uma diferença de dezenas de milhares de liras; a origem da diferença é, em grande parte, o valor segurado e a expectativa de custo de reparo.
O cenário internacional aponta na mesma direção: com dados de 2024, o custo médio de uma bateria nova já alcança 7.235 £; nos EUA, o seguro anual médio de um VE é cerca de 49% mais alto que o de um veículo a gasolina. Nem toda a diferença é prêmio, mas ver o piso da diferença é útil para gerenciar expectativas.
Como a bateria danificada é coberta na apólice, quais exclusões são críticas?
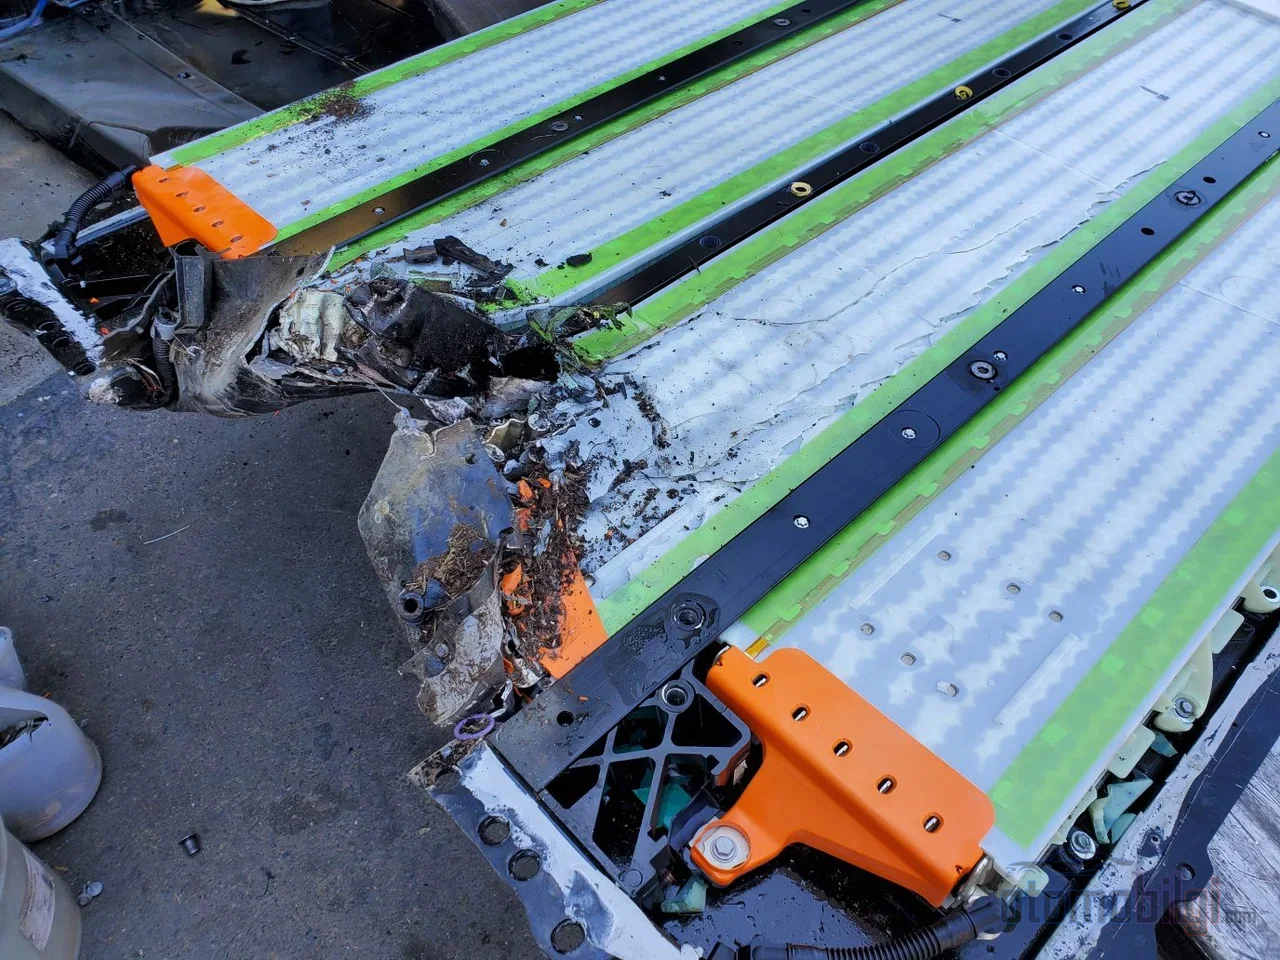
A cobertura da bateria não é padrão em toda apólice - este é o ponto onde mais se erra no seguro casco de veículos elétricos. Algumas apólices cobrem danos à bateria apenas em determinados riscos (como colisão, incêndio, inundação); o casco padrão pode excluir danos à bateria resultantes de impacto na parte inferior do veículo. Como esse é justamente um dos riscos mais realistas no uso urbano, é preciso ler a versão escrita das cláusulas de exclusão antes de assinar a apólice.
A segunda condição a observar é a regra da assistência autorizada: o reparo ou a substituição da bateria deve ser feito em assistência autorizada para ser considerado dentro da cobertura. Uma intervenção feita em uma oficina não autorizada deixa os custos por sua conta. O terceiro ponto é a fronteira entre o casco e a garantia do fabricante: dano à bateria por acidente, roubo do cabo de carregamento ou dano de alta tensão por inundação são coisa do casco; a queda da saúde da bateria (SOH) abaixo do limite de garantia e defeitos de fabricação são assunto da garantia do fabricante. Na Türkiye, o esquema de garantia comum é de 8 anos/160.000 km; em algumas marcas o prazo se estende a 10 anos, e uma marca oferece garantia com condição de 8 anos/200.000 km e 70% de SOH.
Há também exemplos em que as coberturas adicionais valem a pena: algumas empresas garantem o dano e o roubo do cabo de carregamento até 15.000 TL, mediante apresentação de boletim de ocorrência. As apólices que incluem cobertura de carregamento móvel, uma vez por ano, podem fornecer ao veículo imobilizado na estrada uma carga de aproximadamente 20-30 minutos, com autonomia de até 80 km. Quanto à questão de reparar ou substituir, é uma incógnita tal que, na experiência internacional, em muitos casos substituir a bateria pode sair mais barato do que repará-la; o que é um fator que empurra para cima a expectativa de custo de dano e o prêmio.
No seguro de circulação, a tabela se inverte
No prêmio do seguro de circulação obrigatório, o tipo de combustível não é determinante; o prêmio é calculado por faixa. Além disso, é aplicado um desconto de prêmio de 10% no seguro de circulação para veículos 100% elétricos. Embora um aumento de 1,5% nos prêmios máximos tenha entrado em vigor em outubro de 2026, o desconto para veículos elétricos é mantido. No exemplo de Bursa, na categoria automóvel-elétrico, o prêmio máximo para a faixa 1 é de 39.299 TL, enquanto na faixa 8 esse valor cai para 8.361 TL.
Como pode haver diferença de preço entre empresas para a mesma faixa, comparar várias cotações no período de renovação continua sendo uma ferramenta significativa de economia. Na assistência em viagem também há um detalhe específico para VEs: em veículos que necessitam de reboque de plataforma plana, o custo da assistência em viagem pode aumentar; vale a pena perguntar se a cobertura de assistência em viagem da sua apólice é adequada para veículos de alta tensão.
Transferência do veículo e desconto por ausência de sinistros: com quem vai o seguro?
Na venda do veículo, o assunto mais confundido é o desconto por ausência de sinistros. A regra é clara: o desconto por ausência de sinistros é concedido à pessoa que o utiliza, não ao veículo. Se o veículo for substituído por um novo adquirido em nome da mesma pessoa, o desconto pode ser transferido para a nova apólice; porém, se o veículo for transferido para outra pessoa (exceto o cônjuge), o desconto não vai junto. A legislação também não prevê um direito de transferência obrigatório para o segundo veículo; algumas empresas criam desconto no seguro de danos próprios com mecanismos como o degrau de desconto de 30% ao final da primeira renovação sem sinistros.
- Transfira o desconto: Se o novo veículo for adquirido em nome da mesma pessoa, solicite a transferência do desconto por ausência de sinistros para a nova apólice; geralmente pode ser feito dentro de 2-3 meses a partir do término da apólice.
- Transfira a apólice existente: No momento da venda, deve ser feita à seguradora uma notificação de transferência para que a apólice de seguro de danos próprios vigente acompanhe o veículo; caso contrário, as obrigações de cobertura e de prêmio permanecem incertas.
- Verifique o seguro de circulação: O seguro de circulação obrigatório permanece em vigor junto com o veículo; o novo proprietário assume a responsabilidade pela renovação.
- Prepare os documentos: A partir de 1 de novembro de 2025, para poder usar o seguro em caso de sinistro, é necessário que as carteiras de motorista do tipo antigo tenham sido renovadas.
No lado da desvalorização, atente também ao calendário: a partir de 1 de julho de 2026, começou uma nova era nos pagamentos de sinistros por desvalorização do veículo e, nas reivindicações de desvalorização, é válido um prazo prescricional de 2 anos a contar da data do acidente.
Como reduzir o prêmio: franquia, telemática e a escolha correta das coberturas
As formas de reduzir o prémio do seguro de danos de um veículo elétrico são a lógica dos veículos a gasolina adaptada ao VE. As alavancas mais eficazes são:
- Apólice com franquia: Aceita assumir você próprio os danos até um determinado valor; o prémio desce de forma acentuada.
- Preferência por serviços convencionados: As apólices que contam com serviços convencionados com competência em alta tensão oferecem vantagem tanto no preço como no prazo.
- Desconto por telemática / condução compatível: Os produtos que concedem desconto no prémio com base nos dados de condução também estão a ser aplicados aos VE.
- Declaração de estacionamento coberto: Comunicar corretamente as condições de estacionamento do veículo joga a seu favor na fixação do preço do risco.
- Poda de coberturas: Remova as coberturas adicionais que não utiliza; mas não abdique das coberturas de bateria e de cabo de carregamento nem como último item.
Ao comprar um veículo elétrico em segunda mão, o processo de seguro também é escrito do zero: pedir um relatório do estado da bateria (SOH) ao serviço autorizado facilita tanto a decisão de compra como o processo de proposta de seguro de danos. É preciso também ler honestamente o equilíbrio entre preço e cobertura: o seguro de danos de um veículo elétrico pode parecer caro à primeira vista; mas, tendo em conta os elevados custos de reparação com que se deparará em caso de dano e a limitada rede de serviços especializados, grande parte da diferença é o preço do risco real. Existe também uma expectativa para o futuro: alguns dirigentes do setor defendem que, com o avanço da capacidade de condução autónoma e dos mecanismos de controlo dos veículos elétricos, o seguro ficará mais barato com o tempo; espera-se que as seguradoras reflitam progressivamente nos preços o dado de que o menor número de peças móveis e os sistemas avançados de assistência à condução reduzem a frequência de acidentes.
O que fazer antes da decisão de compra: lista de verificação prática
- Verifique por escrito, na apólice, quais os riscos cobertos pela garantia da bateria e a exceção de franquia mínima.
- Questione a condição de serviço autorizado para operações na bateria e os limites de cabo de carregamento/roubo.
- Confirme se a cobertura de assistência em viagem é adequada a VE, incluindo reboque de plataforma plana.
- Como a tabela de valores do seguro de danos é atualizada todos os meses, compare as propostas dentro do mesmo período.
- Na compra em segunda mão, peça o relatório SOH do serviço autorizado; anote o calendário de transferência do desconto por ausência de sinistros para o novo veículo.
O seguro de um veículo elétrico não é uma cópia cara do seguro de um carro a gasolina; é um cálculo separado, estabelecido para um perfil de risco diferente. O motorista que aceita o peso da bateria, a limitação do ecossistema de reparação e os prazos das peças obtém tanto a cobertura correta quanto um prémio razoável.
Fontes
- Preços do Seguro Kasko para Veículos Elétricos 2026: Como Reduzir?
- Peça Já uma Cotação para o Seguro Kasko de Veículos Elétricos
- O Que Você Precisa Saber Antes de Contratar o Seguro Kasko para Veículos Elétricos
- Arquivo da Lista de Valores do Kasko - Associação de Seguros da Türkiye
- Seguro Kasko para Veículos Elétricos
- Seguro de Trânsito para Veículos Elétricos 2026
- Seguro Obrigatório de Trânsito para Veículos Elétricos
- Preços Máximos Atuais do Seguro de Trânsito
- Desconto por Ausência de Sinistros
- O Que Você Precisa Saber Sobre o Desconto por Ausência de Sinistros
- Desconto por ausência de sinistros no Kasko na compra de um carro novo
- Electric Vehicle Insurance Rates - NAIC
- Compare Electric Car Insurance Quotes
- Electric Car Insurance in 2026
- Vida Útil da Bateria e Custos de Substituição em Veículos Elétricos
- Perda de Valor do Veículo e o Novo Período nos Pagamentos de Sinistros
- Vale a Pena Comprar um Veículo Elétrico Usado?
- Seguro Kasko em Veículos Elétricos: Danos à Bateria e Coberturas Especiais