Elektrikli avtomobilin kaskosu niyə benzinlilərdən fərqli hesablanır?
Bu Səhifəni Paylaşın
Elektrikli avtomobilin kaskosu benzinkindən fərqli hesablanır; çünki premiyum, sığortanın öz üzərinə götürdüyü üç dəyişənin - zərər xərci, zərər tezliyi və təmir müddəti - hasiləsidir və bu üç bəndin hamısı elektrikli avtomobildə benzinkindən fərqlənir. Batareya avtomobilin ən bahalı hissəsidir; təmiri yalnız səlahiyyətli servislərdə aparıla bilər, ehtiyat hissəsinin tədarübü uzundur və kiçik bir zərbə belə yüksək gərginlik sisteminin tam yoxlanmasını tələb edir. Nəticə: eyni kasko dəyərindəki iki avtomobil üçün risk, dolayısıyla premiyum, benzinkindən fərqli düsturla qiymətləndirilir.
Önə Çıxanlar
- Batareya tək başına avtomobilin dəyərinin %40-na qədər çata bilər; kasko premiyumunun əsas müəyyənedicisi budur.
- Türkiyədə giriş və orta seqment modellərdə batareyanın dəyişdirilməsi 30.000 - 100.000 TL zolağında; yüksək tutumlu modellərdə daha yuxarıda.
- %100 elektrikli avtomobillərə yol hərəkəti sığortasında %10 premiyum endirimi tətbiq olunur; əsl qiymət fərqi kasko tərəfindədir.
- Zərərsizlik endirimi avtomobilə yox, şəxsə verilir; poliçenin bitməsindən sonra adətən 2-3 ay ərzində ötürülə bilər.
- Aşağı korpus zərbələri standart kaskoda batareya zərərini əhatə xaricində buraxa bilər; poliçe istisnaları yazılı şəkildə oxunmalıdır.
Elektrikli avtomobilin kaskosu niyə benzinkindən fərqli qiymətləndirilir?
Kasko premiyumı sığortanın riski qiymətləndirməsi ilə yaranır: bu avtomobillə nə qədər tez-tez zərər baş verir, hər zərər nəyə başa gəlir və avtomobil təmir zamanı nə qədər müddət istifadə oluna bilməz? Elektrikli avtomobildə bu üç sualın cavabı benzinkindən fərqlənir. Təmir xərci tərəfində ən kritik amil yüksək gərginlik batareyasıdır; kiçik bir aşağı korpus zərbəsi belə batareya paketinin ətraflı yoxlamadan keçməsini məcburi edə bilər. Ön bamperdə görünən sadə bir zərər isə toqquşma sensorlarının radar kalibrasiyasını tələb edir və iş xərcini böyüdür.
İkinci fərqlənmə nöqtəsi təmir ekosistemidir. Batareyaya və yüksək gərginlik sisteminə müdaxilə edə bilən servis sayı məhduddur; bu səlahiyyət iş xərcini yuxarı qaldırır. Ehtiyat hissələrinin tədarüp müddətləri benzinli avtomobilkindən yuxarı ola bilər və avtomobilin servisdə gözləməsi uzadıqca sığortanın öz üzərinə götürdüyü risk də böyüyür. Eyni kasko dəyərində belə bu ekosistem fərqliliyi riskin - və premiyumun - fərqli hesablanması üçün kifayətdir.
Kasko dəyərinin özü də mexaniki şəkildə müəyyən olunur: Türkiyə Sığorta İttifaqının hər ay yenilənən kasko dəyər siyahısı əsas götürülür. Siyahı avtomobilin yaşı və modeli üzrə orta ikinci əl dəyərlərini əhatə edir; kilometraj, zərər tarixçəsi və ya kosmetik vəziyyət üçün bölgü ehtiva etmir. Buna görə eyni avtomobilin təklifi aydan aya dəyişə bilər; təklif müqayisəsini eyni ay daxilində etmək sağlam bir üsuldur.
Premiyumu müəyyən edən meyarlar: batareya, güc və zəmanət seçimi
Elektrikli avtomobilin kasko təklifində benzinli avtomobildə gördüyünüz maddələrin üzərinə bir neçə EV-yə xas meyar əlavə olunur. Marka və modeldən əlavə batareya tutumu və mühərrik gücü (kVt) premiyaların girişləridir; seçdiyiniz əlavə təminatlar - batareya təminatı, divar tipli şarj cihazı (wallbox) zəmanəti, kiber zəmanət - və fransız seçimi qiymətə birbaşa təsir edir. Zərərsizlik tarixçəniz isə benzinli avtomobildəki məntiqlə endirimi müəyyən edir.
2026-cı ilin əvvəlindəki real polislərdən tərtib edilmiş median kasko qiymətləri bu meyarların sahədə necə əks olunduğunu göstərir:
| Avtomobil (model ili) | Zərərsizlik | Median kasko primiyası |
|---|---|---|
| Tesla Model Y 2025 | %0 | 18.461 TL |
| Togg T10X 2023 | %0 | 26.006 TL |
| MG4 | %30 | 23.939 TL |
| VW ID.4 | %30 | 19.592 TL |
| BYD Atto 3 | %40 | 18.624 TL |
| Dacia Spring | %40 | 15.822 TL |
| Citroën e-C3 | %60 | 12.815 TL |
| Hyundai Ioniq 5 | %60 | 21.224 TL |
Cədvəl iki məntiqi aydın şəkildə ortaya qoyur. Birincisi, daha yüksək zərərsizlik endiriminə baxmayaraq bahalı seqmentdə qalan avtomobillərin primiyası ucuz seqmentdəki avtomobildən yüksək ola bilir; avtomobilin dəyəri və batareya xərci endirim pilləsinin önünə keçə bilir. İkincisi, oxşar zərərsizlik səviyyəsindəki iki avtomobil arasında on minlərlə manat fərq yarana bilir; fərqin mənbəyi böyük ölçüdə kasko dəyəri və təmir xərci gözləntisidir.
Beynəlxalq mənzərə də eyni istiqamətdədir: 2024 məlumatı ilə orta yeni batareya xərci 7.235 £-a çatıb; ABŞ-da orta illik EV sığortası isə benzinli avtomobildən təxminən %49 daha yüksəkdir. Fərqin hamısı primiya deyil, amma əsas fərqi görmək gözlənti idarəçiliyi üçün faydalıdır.
Batareya zədəsi polisdə necə ödənilir, hansı istisnalar kritikdir?
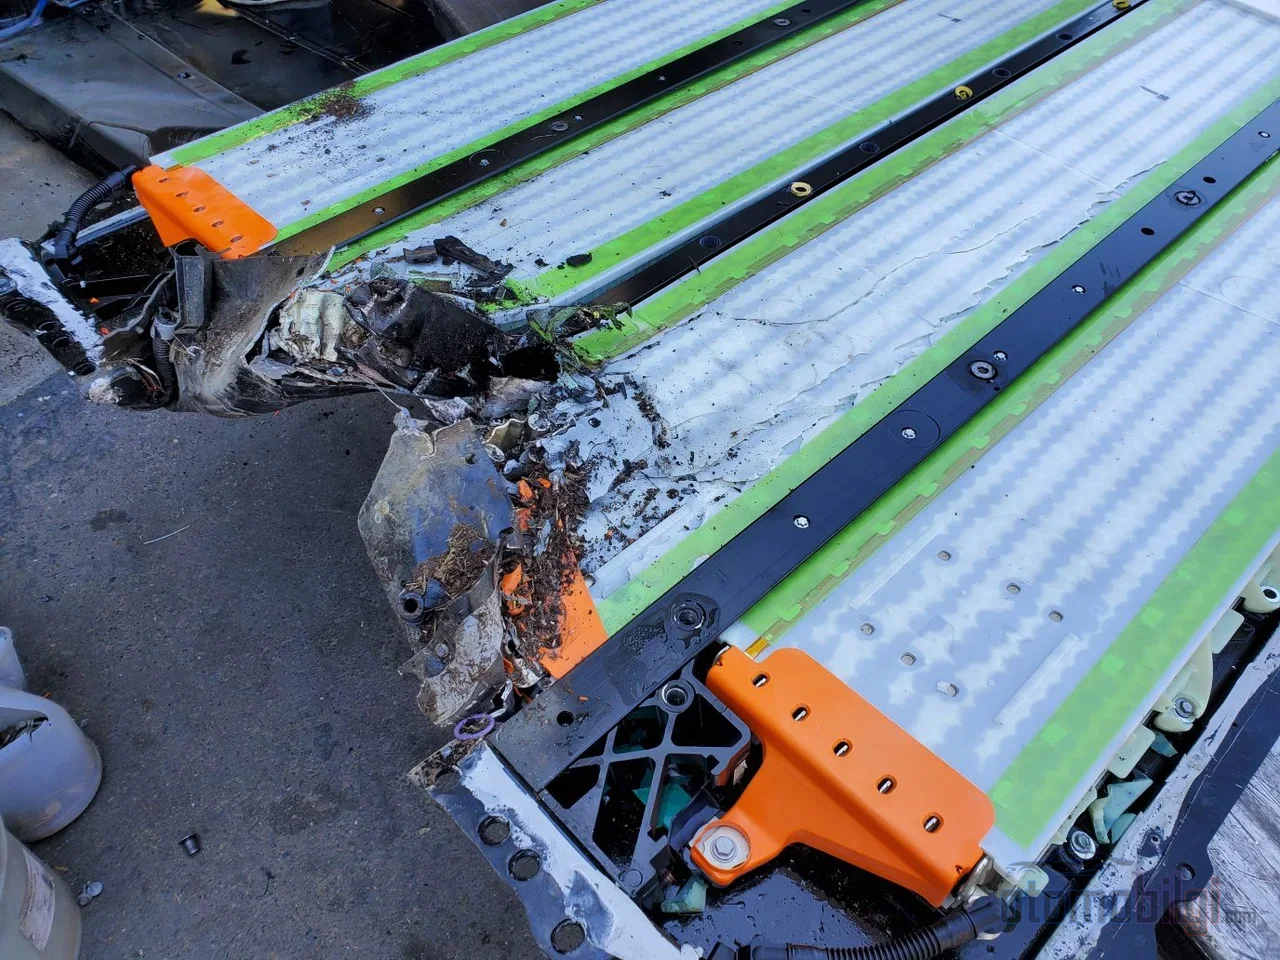
Batareya təminatı hər polisdə standart deyil - bu, elektrikli avtomobil kaskosunda ən çox səhv edilən nöqtədir. Bəzi polislər batareya zədəsini yalnız müəyyən risklərdə (toqquşma, yanğın, sel kimi) ödəyir; standart kasko, alt korpus zərbəsi nəticəsində yaranan batareya zədəsini əhatə xaricində buraxa bilər. Şəhərdaxili istifadədə ən real risklərdən biri məhz bu ssenari olduğundan, polisi imzalamazdan əvvəl istisna maddələrinin yazılı halını oxumaq lazımdır.
Diqqət edilməli olan ikinci şərt səlahiyyətli servis qaydasıdır: batareya təmiri və ya dəyişdirilməsi, təminat əhatəsində sayılması üçün səlahiyyətli servisdə edilməlidir. Səlahiyyəti olmayan bir servisdə edilən müdaxilənin xərcləri sizə qalır. Üçüncü başlıq isə kasko ilə istehsalçı zəmanəti arasındakı sərhəddir: qəza nəticəsində batareya zədəsi, şarj kablosunun oğurlanması və ya sel mənşəli yüksək gərginlik zədəsi kaskonun işidir; batareya sağlamlığının (SOH) zəmanət həddinin altına düşməsi və istehsal mənşəli qüsurlar isə istehsalçı zəmanətinin mövzusudur. Türkiyədə yayılmış zəmanət sxemi 8 il/160.000 km-dir; bəzi markalarda müddət 10 ilə uzanır, bir marka isə 8 il/200.000 km və %70 SOH şərti ilə zəmanət verir.
Ek teminatlara dəyər veriləcək nümunələr də var: bəzi şirkətlər şarj kabelinin zədələnməsini və oğurlanmasını polis protokolu təqdim edilməsi şərtilə 15.000 TL-yə qədər təminat altına alır. Mobil şarj təminatı ehtiva edən polislər, ildə bir dəfə olmaqla yolda qalan avtomobilə təxminən 20-30 dəqiqəlik şarj ilə 80 km-yə qədər məsafə verə bilir. Təmir yoxsa dəyişdirmə sualı isə elə bir sirrdir ki, beynəlxalq təcrübədə bir çox halda batareyanı təmir etmək əvəzinə dəyişdirmək daha ucuz başa gələ bilir; bu da zərər xərci gözləntisini və premiyumu yuxarı qaldıran bir amildir.
Trafik sığortasında vəziyyət əksinə dönür
Məcburi trafik sığortası premiyasında yanacaq növü müəyyənedici deyil; premiya pilləyə görə hesablanır. Üstəlik %100 elektrikli avtomobillərə trafik sığortasında %10 premiya endirimi tətbiq olunur. Oktyabr 2026-da maksimal premiyalarda %1,5 artım qüvvəyə minmiş olsa da, elektrikli avtomobildəki endirim saxlanılır. Bursa nümunəsində avtomobil-elektrik kateqoriyasında 1-ci pillə üçün tavan premiya 39.299 TL olduğu halda 8-ci pillədə bu məbləğ 8.361 TL-yə enir.
Eyni pillə üçün şirkətlər arasında qiymət fərqi yarana bildiyindən, yeniləmə dövründə bir neçə təklif müqayisə etmək hələ də mənalı qənaət vasitəsidir. Yol yardımı tərəfində də EV-yə xas bir detal var: düz platformalı çəkici tələb olunan avtomobillərdə yol yardımı xərci arta bilir; polisinizdəki yol yardımı əhatəsinin yüksək gərginlikli avtomobilə uyğun olub-olmadığını soruşmaqda fayda var.
Avtomobilin güzəşti və zərərsizlik endirimi: sığorta kiminlə gedir?
Avtomobil satılarkən ən çox qarışdırılan məsələ zərərsizlik endirimidir. Qayda aydındır: zərərsizlik endirimi avtomobilə deyil, ondan istifadə edən şəxsə verilir. Avtomobil eyni şəxsin adına alınmış yeni bir avtomobillə əvəz olunursa, endirim yeni polisə köçürülə bilər; lakin avtomobil başqa bir şəxsə (ər-arvad istisna olmaqla) keçirilirsə, endirim onunla birlikdə getmir. Qanunvericilikdə ikinci avtomobil üçün məcburi ötürmə hüququ da yoxdur; bəzi şirkətlər kaskoda ilk qəzasız yeniləmənin sonunda %30 endirim pilləsi kimi tənzimləmələrlə endirim yaradır.
- Endirimi ötürün: Yeni avtomobil eyni şəxsin adına alınırsa, zərərsizlik endirimini yeni polisə ötürməyi tələb edin; polis bitməsindən etibarən adətən 2-3 ay ərzində etmək mümkündür.
- Mövcud polisi güzəştə verin: Satış anında qüvvədə olan kasko polisinin avtomobili izləməsi üçün sığorta şirkətinə güzəşt bildirişi edilməlidir; əks halda təminat və premiya öhdəlikləri qeyri-müəyyən qalır.
- Trafik sığortasını yoxlayın: Məcburi trafik sığortası avtomobillə birlikdə qüvvədə qalır; yeni sahib yeniləmə məsuliyyətini öz üzərinə götürür.
- Sənədləri hazırlayın: 1 noyabr 2025-dən etibarən zərər anında sığortadan istifadə edə bilmək üçün köhnə tipli sürücülük vəsiqələrinin yenilənmiş olması lazımdır.
Dəyər itkisi tərəfində də təqvimə diqqət edin: 1 iyul 2026-dan etibarən avtomobilin dəyər itkisi zərər ödənişlərində yeni bir dövr başladı və dəyər itkisi tələbində qəza tarixindən etibarən 2 illik müraciət müddəti qüvvədədir.
Premiya necə aşağı salınır: müfastələr, telematika və doğru təminat seçimi
Elektrikli avtomobilin kasko prEmiyini aşağı salmağın yolları benzinli avtomobildəki məntiqin EV-yə uyğunlaşdırılmış halıdır. Ən təsirli yollar bunlardır:
- Müafiyətli polis: Müəyyən məbləğə qədər zərəri öz üzərinizə götürməyi qəbul edirsiniz; premiyə açıq şəkildə düşür.
- Razılaşmalı servis seçimi: Yüksək gərginlik səlahiyyətinə malik razılaşmalı servisləri olan polislər həm qiymət, həm də vaxt üstünlüyü təqdim edir.
- Telematika / uyumlu sürüş endirimi: Sürüş məlumatı ilə premiya endirimi qazanan məhsullar EV-lərə də tətbiq olunur.
- Qapalı dayanacaq bildirişi: Avtomobilin park şəraitini düzgün bildirmək risk qiymətləndirməsində sizin xeyrinizə işləyir.
- Təminat budaması: İstifadə etmədiyiniz əlavə təminatları çıxarın; batareya və şarj kabeli təminatlarını isə son bənddə belə əldən verməyin.
İkinci əl elektrikli avtomobil alarkən də sığorta prosesi əvvəldən yazılır: səlahiyyətli servisdən batareya vəziyyəti (SOH) hesabatı istəmək həm alış qərarını, həm də kasko təklifi prosesini asanlaşdırır. Qiymət-təminat balansını da düzgün oxumaq lazımdır: elektrikli avtomobilin kaskosu ilk baxışda baha görünə bilər; amma zərər anıyla qarşılaşacağınız yüksək təmir xərcləri və məhdud xüsusi servis şəbəkəsi nəzərə alındıqda fərqin böyük hissəsi real riskin qiymətidir. Gələcəyə dair bir gözlənti də mövcuddur: bəzi sektor rəhbərləri elektrikli avtomobillərdəki avtonom sürüş səlahiyyəti və idarəetmə mexanizmlərinin inkişafı ilə sığortanın zamanla ucuzlaşacağını müdafiə edir; sığortaçıların az hərəkətli hissə sayı və inkişaf etmiş sürüş dəstək sistemlərinin qəza tezliyini azaltdığı məlumatını qiymətləndirməyə zamanla daha çox əks etdirməsi gözlənilir.
Alış qərarından əvvəl ediləcəklər: praktik yoxlama siyahısı
- Polisdə batareya təminatının hansı riskləri əhatə etdiyini və alt zərbə istisnasını yazılı şəkildə yoxlayın.
- Batareya əməliyyatlarının səlahiyyətli servis şərtini və şarj kabeli/oğurluq limitlərini soruşun.
- Yol yardımı əhatəsinin düz platformalı çəkici daxil olmaqla EV-yə uyğun olub-olmadığını təsdiqləyin.
- Kasko dəyər siyahısı hər ay yeniləndiyindən təklifləri eyni dövr daxilində müqayisə edin.
- İkinci əldə səlahiyyətli servisdən SOH hesabatını istəyin; zərərsizlik endirimini yeni avtomobilə ötürmə təqvimini qeyd edin.
Elektrikli avtomobilin sığortası benzinli avtomobilin sığortasının bahalı bir kopyası deyil; fərqli risk profili üçün qurulan ayrı bir hesab. Batareyanın çəkisini, təmir ekosisteminin dar olmasını və hissə müddətlərini qəbul edib polisi buna uyğun oxuyan sürücü həm düzgün təminatı, həm də məqul premiya alır.
Mənbələr
- Elektrikli Avtomobil Kasko Qiymətləri 2026: Necə Endirilir?
- Elektrikli Avtomobil Kasko Qiymətləri üçün Dərhal Təklif Alın
- Elektrikli Avtomobil Kaskosu Etdirməzdən Əvvəl Bilməli Olduqlarınız
- Kasko Dəyər Siyahısı Arxivi - Türkiyə Sığorta Birliyi
- Elektrikli Avtomobil Kaskosu
- Elektrikli Avtomobil Yol Hərəkəti Sığortası 2026
- Elektrikli Avtomobillər üçün Məcburi Yol Hərəkəti Sığortası
- Güncəl Yol Hərəkəti Sığortası Tavan Qiymətləri
- Zərərsizlik Endirimi
- Zərərsizlik Endirimi Haqqında Bilməli Olduqlarınız
- Kaskodakı zərərsizlik endirimi yeni avtomobil alınmasında
- Electric Vehicle Insurance Rates - NAIC
- Compare Electric Car Insurance Quotes
- Electric Car Insurance in 2026
- Elektrikli Avtomobillərdə Batareyanın Ömrü və Dəyişdirilmə Xərcləri
- Avtomobilin Dəyər İtkisi və Zərər Ödənişlərində Yeni Dövr
- İkinci Əl Elektrikli Avtomobil Alınarmı?
- Elektrikli Avtomobillərdə Kasko: Batareya Zədəsi və Xüsusi Təminatlar