Dlaczego ubezpieczenie autocasco samochodu elektrycznego jest wyliczane inaczej niż samochodu benzynowego?
Udostępnij tę stronę
Kasko elektrycznego samochodu jest wyliczany inaczej niż spalinowego; ponieważ składka jest iloczynem trzech zmiennych, które bierze na siebie ubezpieczyciel - koszt szkody, częstotliwość szkód i czas naprawy - a wszystkie trzy pozycje w pojeździe elektrycznym różnią się od spalinowego. Bateria jest najdroższą częścią pojazdu; naprawa możliwa jest wyłącznie w autoryzowanych serwisach, dostępność części jest długa, a nawet małe uderzenie wymaga pełnej kontroli układu wysokiego napięcia. Wniosek: dla dwóch pojazdów o tej samej wartości kasko ryzyko, a tym samym składka, jest wyceniane według innej formuły niż w aucie spalinowym.
Najważniejsze informacje
- Sama bateria może stanowić nawet 40% wartości pojazdu; to główny czynnik określający składkę kasko.
- W Turcji wymiana baterii w modelach klasy podstawowej i średniej mieści się w przedziale 30.000 – 100.000 TL; w modelach o dużej pojemności ceny są wyższe.
- Pojazdom w 100% elektrycznym przysługuje 10% zniżki na składkę OC; prawdziwa różnica cenowa dotyczy jednak kasko.
- Zniżka za bezszkodowość przysługuje osobie, a nie pojazdowi; po zakończeniu polisy można ją zazwyczaj przenieść w ciągu 2-3 miesięcy.
- Uderzenia w dolną część nadwozia mogą w standardowym kasko wykluczać uszkodzenie baterii; wyłączenia z polisy należy czytać w formie pisemnej.
Dlaczego kasko pojazdu elektrycznego jest wyceniane inaczej niż spalinowego?
Składka kasko powstaje w wyniku wyceny ryzyka przez ubezpieczyciela: jak często zdarzają się szkody tym pojazdem, ile kosztuje każda szkoda i jak długo pojazd jest niedostępny podczas naprawy? W pojeździe elektrycznym odpowiedzi na te trzy pytania różnią się od spalinowego. Po stronie kosztów naprawy najbardziej krytycznym elementem jest bateria wysokiego napięcia; nawet małe uderzenie w dolną część nadwozia może wymusić szczegółową kontrolę pakietu baterii. Proste uszkodzenie widoczne na przednim zderzaku wymaga z kolei kalibracji radarów czujników kolizji i zwiększa pozycję robocizny.
Drugim punktem rozróżnienia jest ekosystem naprawczy. Liczba serwisów mogących ingerować w baterię i układ wysokiego napięcia jest ograniczona; ta kompetencja podnosi koszt robocizny. Czasy dostawy części mogą przekraczać te w pojeździe spalinowym, a im dłużej pojazd czeka na serwis, tym większe jest ryzyko ponoszone przez ubezpieczyciela. Nawet przy tej samej wartości kasko ta różnica w ekosystemie wystarcza, by ryzyko - i składka - były wyliczane inaczej.
Sama wartość kasko również jest określana w sposób mechaniczny: podstawą jest aktualizowany co miesiąc cennik wartości kasko Türkiye Sigorta Birliği. Cennik zawiera średnie wartości wtórne według marki i modelu; nie zawiera rozbicia według przebiegu, historii szkód ani stanu wizualnego. Dlatego ta sama oferta może zmieniać się z miesiąca na miesiąc; zdrową metodą jest porównywanie ofert w obrębie tego samego miesiąca.
Kryteria określające składkę: bateria, moc i wybór coverage'u
W ofercie kasko dla pojazdu elektrycznego do pozycji znanych z aut spalinowych dochodzi kilka kryteriów specyficznych dla EV. Oprócz marki i modelu oraz pojemności baterii i mocy silnika (kW) są to dane wejściowe składki; wybrane dodatkowe ubezpieczenia - ochrona baterii, gwarancja ściennej stacji ładowania (wallbox), ochrona cyber - oraz wybór udziału własnego bezpośrednio wpływają na cenę. Historia bezszkodowa określa natomiast zniżkę według tej samej logiki co w przypadku pojazdu benzynowego.
Mediana cen ubezpieczenia kasko, zebrana z rzeczywistych polis z początku 2026 roku, pokazuje, jak te kryteria przekładają się na praktykę:
| Pojazd (rok modelowy) | Bezszkodowość | Mediana składki kasko |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18.461 TL |
| Togg T10X 2023 | 0% | 26.006 TL |
| MG4 | 30% | 23.939 TL |
| VW ID.4 | 30% | 19.592 TL |
| BYD Atto 3 | 40% | 18.624 TL |
| Dacia Spring | 40% | 15.822 TL |
| Citroën e-C3 | 60% | 12.815 TL |
| Hyundai Ioniq 5 | 60% | 21.224 TL |
Tabela jasno pokazuje dwie prawidłowości. Po pierwsze, mimo wyższej zniżki za bezszkodowość składka pojazdu z droższego segmentu może być wyższa niż pojazdu z tańszego segmentu; wartość pojazdu i koszt baterii mogą przeważyć nad progiem zniżki. Po drugie, między dwoma pojazdami o podobnym poziomie bezszkodowości może powstać różnica kilkudziesięciu tysięcy lir; źródłem tej różnicy jest w dużej mierze suma ubezpieczenia i oczekiwany koszt naprawy.
Międzynarodowy obraz zmierza w tym samym kierunku: według danych z 2024 roku średni koszt nowej baterii osiągnął 7.235 £; w USA średnioroczne ubezpieczenie EV jest o około 49% wyższe niż pojazdu benzynowego. Nie cała różnica to składka, ale poznanie różnicy bazowej jest przydatne dla zarządzania oczekiwaniami.
Jak polisa pokrywa uszkodzenie baterii i które wyłączenia są krytyczne?
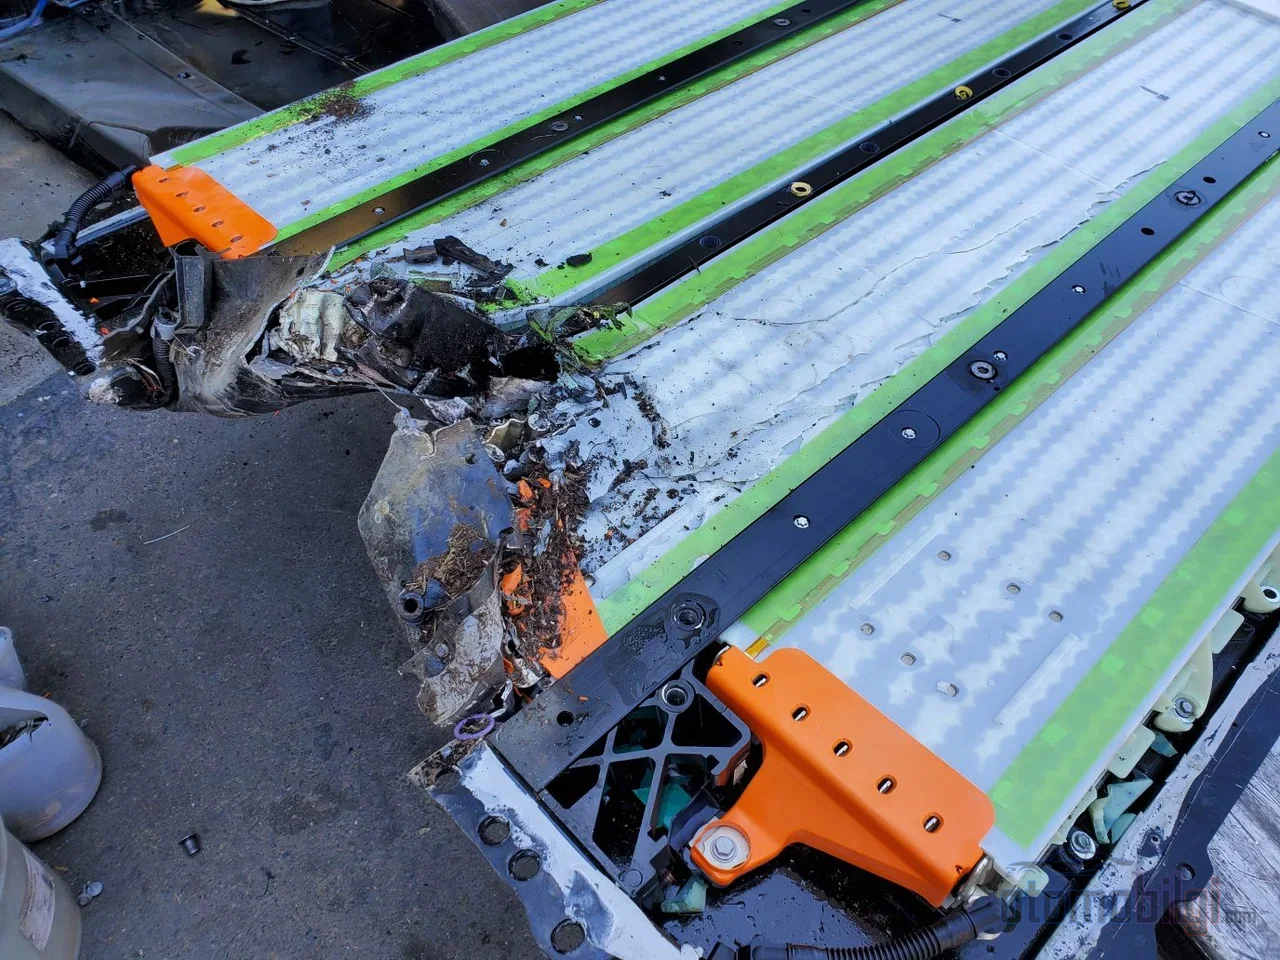
Ochrona baterii nie jest standardem w każdej polisie - to najczęstsze miejsce błędów przy ubezpieczeniu pojazdu elektrycznego. Niektóre polisy pokrywają uszkodzenie baterii tylko w określonych ryzykach (takich jak kolizja, pożar, powódź); standardowe ubezpieczenie może wyłączyć z zakresu uszkodzenie baterii powstałe w wyniku uderzenia w dolną część nadwozia. Ponieważ właśnie ten scenariusz należy do najbardziej realistycznych ryzyk przy jeździe miejskiej, przed podpisaniem polisy należy przeczytać pisemną treść klauzul wyłączających.
Drugim warunkiem, na który trzeba zwrócić uwagę, jest zasada autoryzowanego serwisu: naprawa lub wymiana baterii musi zostać wykonana w autoryzowanym serwisie, aby podlegała ochronie ubezpieczeniowej. Interwencja wykonana w serwisie bez odpowiednich uprawnień pozostawia koszty po Twojej stronie. Trzecim zagadnieniem jest granica między ubezpieczeniem a gwarancją producenta: uszkodzenie baterii w wyniku wypadku, kradzież kabla ładowania lub uszkodzenie spowodowane przepięciem to domena ubezpieczenia; spadek stanu zdrowia (SOH) poniżej progu gwarancyjnego oraz wady fabryczne to domena gwarancji producenta. W Turcji powszechny schemat gwarancji to 8 lat/160.000 km; u niektórych marek okres wydłuża się do 10 lat, a jedna marka udziela gwarancji na warunkach 8 lat/200.000 km i 70% SOH.
Są też przykłady wartych uwagi dodatkowych ubezpieczeń: niektóre firmy obejmują ochroną uszkodzenie i kradzież kabla ładowania do kwoty 15.000 TL, pod warunkiem przedstawienia protokołu policyjnego. Polisy obejmujące mobilne ładowanie zapewniają raz w roku pojazdowi pozostającemu na drodze ładowanie trwające około 20-30 minut, co daje zasięg nawet do 80 km. Pytanie, naprawiać czy wymieniać, pozostaje taką zagadką, że w praktyce międzynarodowej w wielu przypadkach wymiana baterii zamiast jej naprawy może okazać się tańsza; co jest czynnikiem podnoszącym oczekiwane koszty szkód i składki.
W ubezpieczeniu komunikacyjnym tabela się odwraca
W składce obowiązkowego ubezpieczenia komunikacyjnego rodzaj paliwa nie ma znaczenia decydującego; składka jest naliczana według klasy. Co więcej, pojazdom w 100% elektrycznym przysługuje 10% zniżki na składkę ubezpieczenia komunikacyjnego. Choć w październiku 2026 roku weszła w życie podwyżka maksymalnych składek o 1,5%, zniżka dla pojazdów elektrycznych zostaje utrzymana. Na przykładzie Bursy, w kategorii samochód-elektryk, składka maksymalna dla klasy 1 wynosi 39.299 TL, a dla klasy 8 spada do 8.361 TL.
Ponieważ dla tej samej klasy może występować różnica cen między firmami, porównanie kilku ofert w okresie odnowienia pozostaje nadal istotnym narzędziem oszczędności. W zakresie pomocy drogowej również istnieje szczegół specyficzny dla EV: w pojazdach wymagających lawety z płaską platformą koszt pomocy drogowej może wzrosnąć; warto zapytać, czy zakres pomocy drogowej w Twojej polisie jest odpowiedni dla pojazdu wysokonapięciowego.
Przeniesienie własności pojazdu i zniżka bezszkodowa: z kim „odchodzi" ubezpieczenie?
Najczęściej mylonym tematem przy sprzedaży pojazdu jest zniżka bezszkodowa. Zasada jest jasna: zniżka bezszkodowa przysługuje nie pojazdowi, lecz osobie, która go użytkowała. Jeśli pojazd jest wymieniany na nowy zarejestrowany na tę samą osobę, zniżka może zostać przeniesiona na nową polisę; jednak jeśli pojazd jest przenoszony na inną osobę (z wyjątkiem małżonka), zniżka nie przechodzi wraz z nim. Przepisy nie przewidują też obligatoryjnego prawa przeniesienia na drugi pojazd; niektóre firmy tworzą zniżki dzięki regulacjom, takim jak stopień zniżki 30% po pierwszym bezszkodowym odnowieniu ubezpieczenia autocasco.
- Przenieś zniżkę: Jeśli nowy pojazd jest rejestrowany na tę samą osobę, zażądaj przeniesienia zniżki bezszkodowej na nową polisę; można to zazwyczaj zrobić w ciągu 2-3 miesięcy od zakończenia polisy.
- Przenieś obecną polisę: W momencie sprzedaży należy zgłosić firmie ubezpieczeniowej przeniesienie ważnej polisy autocasco, aby towarzyszyła pojazdowi; w przeciwnym razie zakres ochrony i zobowiązania składkowe pozostają niejasne.
- Ubezpieczenie komunikacyjne: Obowiązkowe ubezpieczenie komunikacyjne pozostaje w mocy; odpowiedzialność za odnowienie przejmuje nabywca.
- Przygotuj dokumenty: Od 1 listopada 2025 roku, aby móc skorzystać z ubezpieczenia w razie szkody, stare rodzaje praw jazdy muszą zostać odnowione.
W kwestii utraty wartości również zwróć uwagę na kalendarz: Od 1 lipca 2026 roku rozpoczęła się nowa era w wypłatach odszkodowań za utratę wartości pojazdu, a przy roszczeniu o utratę wartości obowiązuje 2-letni termin przedawnienia od daty wypadku.
Jak obniżyć składkę: zwolnienie, telematyka i właściwy wybór zakresu ochrony
Sposoby na obniżenie składki autocasco pojazdu elektrycznego to adaptacja do EV logiki znanej z pojazdów benzynowych. Najskuteczniejsze dźwignie to:
- Polisa z udziałem własnym: Zgadzasz się pokrywać szkody do określonej kwoty we własnym zakresie; składka wyraźnie spada.
- Wybór autoryzowanego serwisu: Polisy obejmujące serwisy partnerskie z kompetencjami wysokiego napięcia oferują korzyści zarówno cenowe, jak i czasowe.
- Zniżka telematyczna / za bezpieczną jazdę: Produkty zdobywające zniżkę dzięki danym z jazdy są stosowane także do pojazdów elektrycznych.
- Zgłoszenie garażu zamkniętego: Prawidłowe zgłoszenie warunków parkowania pojazdu działa na Twoją korzyść przy wycenie ryzyka.
- Przycięcie zakresu ochrony: Usuń dodatkowe opcje ubezpieczenia, z których nie korzystasz; natomiast ochronę baterii i kabla do ładowania nie rezygnuj nawet z ostatniego miejsca.
Przy zakupie używanego pojazdu elektrycznego proces ubezpieczenia również zaczyna się od nowa: poproszenie autoryzowanego serwisu o raport stanu baterii (SOH) ułatwia zarówno decyzję zakupową, jak i proces oferty ubezpieczenia autocasco. Bilans cena-ochrona też trzeba uczciwie ocenić: autocasco pojazdu elektrycznego na pierwszy rzut oka może wydawać się drogie; ale gdy uwzględni się wysokie koszty napraw przy szkodzie i ograniczoną sieć specjalistycznych serwisów, większa część różnicy to cena rzeczywistego ryzyka. Istnieje też oczekiwanie związane z przyszłością: część menedżerów branży twierdzi, że wraz z postępem autonomicznej jazdy i mechanizmów kontroli w pojazdach elektrycznych ubezpieczenie z czasem stanie się tańsze; oczekuje się, że ubezpieczyciele z czasem będą coraz częściej uwzględniać w wycenie dane o mniejszej liczbie ruchomych części i zaawansowanych systemach wspomagania jazdy zmniejszających częstotliwość wypadków.
Co zrobić przed decyzją o zakupie: praktyczna lista kontrolna
- Sprawdź na piśmie, jakie ryzyka obejmuje ochrona baterii w polisie oraz wyłączenie szkód spowodowanych uderzeniem w podwozie.
- Zbadaj warunek autoryzowanego serwisu przy pracach przy baterii oraz limity dotyczące kabla do ładowania i kradzieży.
- Zweryfikuj, czy zakres pomocy drogowej obejmuje pojazdy elektryczne, w tym lawetę z platformą płaską.
- Ponieważ tabela wartości autocasco jest aktualizowana co miesiąc, porównuj oferty w tym samym okresie.
- Przy zakupie używanego pojazdu poproś o raport SOH z autoryzowanego serwisu; zanotuj kalendarz przeniesienia zniżki za bezszkodowość na nowy pojazd.
Ubezpieczenie pojazdu elektrycznego to nie droga kopia ubezpieczenia samochodu benzynowego; to odrębna kalkulacja stworzona dla innego profilu ryzyka. Kierowca, który zaakceptuje wagę baterii, wąskość ekosystemu napraw i czasy dostawy części oraz przeczyta polisę w związku z tym, uzyska zarówno właściwą ochronę, jak i rozsądną składkę.
Źródła
- Ceny autocasco pojazdów elektrycznych 2026: Jak je obniżyć?
- Natychmiastowa oferta cen autocasco pojazdów elektrycznych
- Co musisz wiedzieć przed wykupieniem autocasco pojazdu elektrycznego
- Archiwum stawek autocasco - Türkiye Sigorta Birliği
- Autocasco pojazdów elektrycznych
- Ubezpieczenie komunikacyjne pojazdów elektrycznych 2026
- Obowiązkowe ubezpieczenie komunikacyjne dla pojazdów elektrycznych
- Aktualne limity cen ubezpieczeń komunikacyjnych
- Zniżka za bezszkodowość
- Co musisz wiedzieć o zniżce za bezszkodowość
- Zniżka za bezszkodowość z ubezpieczenia AC przy zakupie nowego auta
- Stawki ubezpieczeń pojazdów elektrycznych - NAIC
- Porównaj wyceny ubezpieczeń aut elektrycznych
- Ubezpieczenie aut elektrycznych w 2026 roku
- Żywotność baterii i koszty wymiany w pojazdach elektrycznych
- Utrata wartości pojazdu i nowa era wypłat odszkodowań za szkody
- Czy warto kupować używany samochód elektryczny?
- Ubezpieczenie AC pojazdów elektrycznych: uszkodzenie baterii i specjalne gwarancje