電気自動車の任意保険料はなぜガソリン車と異なる算定になるのか?
このページを共有する
電気自動車の任意保険はガソリン車とは異なる方法で計算されます.なぜなら保険料は、保険会社が引き受ける3つの変数、すなわち損害費用、損害発生頻度、修理期間の掛け算であり、この3つの要素はすべて電気自動車ではガソリン車と異なるからです.バッテリーは車両で最も高価な部品であり、その修理は正規サービスでのみ可能で、部品の供給には時間がかかり、小さな衝撃でさえも高電圧システムの完全な点検を必要とします.結果として、同じ保険価額の2台の車に対するリスク、したがって保険料は、ガソリン車とは異なる計算式で価格設定されます.
注目ポイント
- バッテリーは単体で車両価値の 最大40% に達することがあり、これが任意保険料の主な決定要因です.
- トルコではエントリーおよび中間グレードモデルのバッテリー交換は 30,000 - 100,000トルコリラ の範囲、大容量モデルではさらに高額です.
- 100%電気自動車には自動車保険で 10%の保険料割引 が適用されていますが、実際の価格差は任意保険の側にあります.
- ノンフリート等級は車両ではなく人に付与され、保険期間終了後通常 2-3ヶ月 以内に引き継ぐことができます.
- 下部ボディへの衝撃は標準的な任意保険ではバッテリー損害が補償対象外となる場合があり、保険特約は書面でよく確認する必要があります.
電気自動車の任意保険はなぜガソリン車と異なる価格設定になるのか?
任意保険料は、保険会社がリスクを価格設定することで決まります.この車でどのくらいの頻度で損害が発生するか、各損害にどれだけのコストがかかるか、そして修理中どのくらいの期間車を使用できないか.電気自動車では、この3つの問いへの答えがガソリン車と異なります.修理コストの面で最も重要な要素は高電圧バッテリーであり、小さな下部ボディの衝撃でさえバッテリーパックの詳細な点検を必須とする場合があります.フロントバンパーの簡単な損傷でも衝突センサーのレーダーキャリブレーションが必要となり、工賃が増大します.
2つ目の相違点は修理エコシステムです.バッテリーや高電圧システムに対応できるサービスの数は限られており、この専門性が工賃を押し上げます.部品の調達期間はガソリン車を上回る場合があり、車の修理待ちが長引くほど保険会社が引き受けるリスクも拡大します.同じ保険価額であっても、このエコシステムの違いだけで、リスクと保険料の異なる計算が生じます.
保険価額自体も機械的に決定されます.トルコ保険連盟が毎月更新する任意保険価額リストが基準となります.このリストは車齢とモデルに基づく平均中古車価格をカバーしますが、走行距離、損害履歴、外観状態については考慮されません.そのため、同じ車の見積もりは月ごとに変わる可能性があり、見積もり比較は同じ月内に行うことが良い方法です.
保険料を決める基準:バッテリー、出力、補償の選択
電気自動車の任意保険(カスコ)の見積もりでは、ガソリン車で見られる項目に加えて、EV固有の基準がいくつか追加されます.ブランドやモデルに加えて、バッテリー容量とモーター出力(kW)が料率の入力項目となります.選択した特約(バッテリー補償、壁掛け型充電ユニット(wallbox)の保証、サイバー保証)や免責金額の選択は、価格に直接影響します.無事故歴については、ガソリン車と同じ考え方で割引率が決まります.
2026年の初めの実際の保険契約から集計されたカスコ料の中央値は、これらの基準が実際の市場でどう反映されているかを示しています:
| 車両(モデル年式) | 無事故等級 | カスコ料の中央値 |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18,461 TL |
| Togg T10X 2023 | 0% | 26,006 TL |
| MG4 | 30% | 23,939 TL |
| VW ID.4 | 30% | 19,592 TL |
| BYD Atto 3 | 40% | 18,624 TL |
| Dacia Spring | 40% | 15,822 TL |
| Citroën e-C3 | 60% | 12,815 TL |
| Hyundai Ioniq 5 | 60% | 21,224 TL |
この表は、2つの論理を明確に示しています.第一に、より高い無事故割引があっても、高価格セグメントの車両の保険料は、安価なセグメントの車両より高くなることがあります.車両価値とバッテリーコストは、割引の段階を上回ることがあるのです.第二に、同程度の無事故歴を持つ2台の車の間に、数万リラもの差が生じることがあります.この差の主な原因は、保険金額と修理コストの見込みです.
国際的な状況も同じ傾向です.2024年のデータでは、バッテリーの平均新規コストは7,235ポンドに達しており、米国ではEVの平均年間保険料はガソリン車より約49%高くなっています.差のすべてが保険料ではありませんが、下限の差を把握することは期待値の管理に役立ちます.
バッテリーの損傷は保険契約でどのように補償され、どの除外事項が重要なのか?
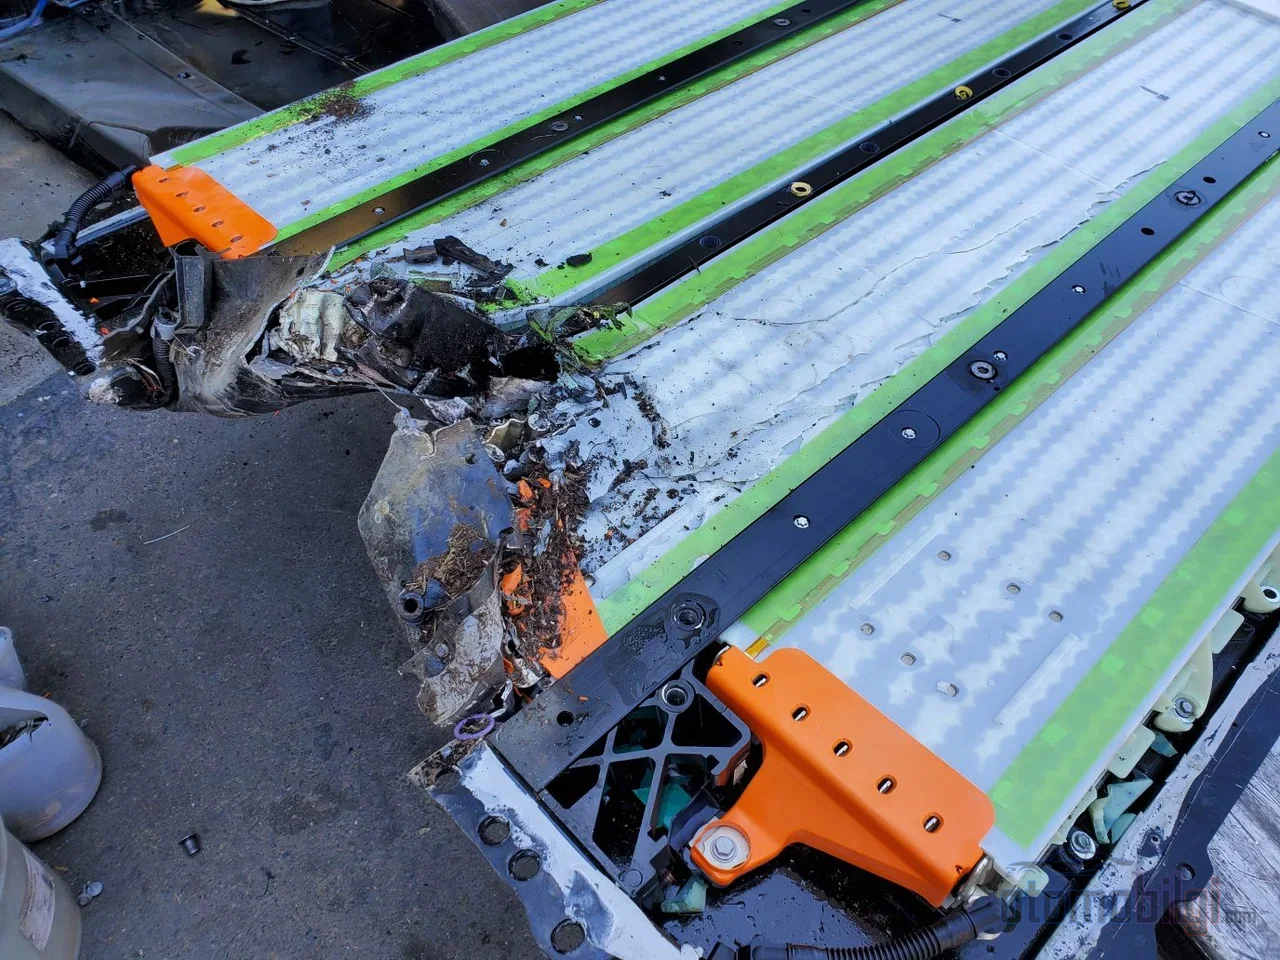
バッテリー補償はすべての保険契約に標準で含まれているわけではありません.これこそが、EVのカスコ保険で最も間違いが起きやすい点です.一部の保険契約では、バッテリーの損傷を特定のリスク(衝突、火災、洪水など)に限って補償し、標準的なカスコでは、下面への衝撃によって生じたバッテリー損傷を補償対象外とする場合があります.市街地走行における最も現実的なリスクの一つがまさにこのシナリオであるため、契約に署名する前に除外条項の書面を確認する必要があります.
注意すべき2つ目の条件は、正規サービスのルールです.バッテリーの修理または交換は、補償対象と認められるために正規サービスで行われなければなりません.正規でないサービスで行われた修理の費用は、自己負担となります.3つ目の論点は、カスコ保険とメーカー保証の境界です.事故によるバッテリー損傷、充電ケーブルの盗難、洪水による高電圧損傷はカスコ保険の対象であり、バッテリー状態(SOH)が保証基準値を下回ることや製造起因の不具合はメーカー保証の対象です.トルコで一般的な保証スキームは8年/160,000kmで、一部のブランドでは期間が10年に延長され、あるブランドは8年/200,000kmかつSOH 70%の条件で保証を提供しています.
追加補償に価値を見出せる事例もあります.一部の会社では、充電ケーブルの損傷や盗難を、警察の調書の提出を条件に15,000 TLまで保証しています.モバイル充電補償を含む保険契約では、年1回を限度として、路上で立ち往生した車両に約20-30分の充電で最大80 kmの航続を提供できる場合があります.修理か交換かという問いは実に難しく、国際的な経験では多くのケースでバッテリーを修理せず交換する方が安上がりになることがあり、これが損害コストの見込みと保険料を押し上げる要因となっています.
交通保険では図式が逆転する
自賠責に相当する強制交通保険の保険料では、燃料の種類は決定要素ではありません.保険料は等級に基づいて計算されます.さらに、100%電気自動車には交通保険で10%の保険料割引が適用されています.2026年10月に最高保険料で1.5%の引き上げが施行されたものの、電気自動車の割引は維持されています.ブルサの例では、乗用車-電気カテゴリーの等級1の上限保険料は39,299 TLであるのに対し、等級8では8,361 TLまで下がります.
同じ等級でも会社間で価格差が生じ得るため、更新時期に複数の見積もりを比較することは今でも意味のある節約手段です.ロードサービスにもEV特有の詳細があります.平坦なプラットフォーム付きけん引車が必要な車両ではロードサービスのコストが増加することがあり、ご契約のロードサービス補償が高電圧車両に対応しているかを確認する価値があります.
車両名義変更と無事故割引:保険は誰とともに引継がれるのか?
車両の売却時に最も誤解されやすいのが無事故割引です.ルールは明快です.無事故割引は車両ではなく、それを運用した人に与えられます.車両が同一人物名義の新しい車に買い替えられる場合、割引は新しい保険契約に引き継げますが、車両が他人(配偶者を除く)に譲渡される場合、割引はそれとともには移りません.法令上、2台目の車両に対する強制的な移転権もありません.一部の会社は、任意保険で初回の無事故更新の終了時に30%割引段階などの仕組みで割引を設けています.
- 割引を移転する: 新しい車を同一人物名義で購入する場合は、無事故割引を新しい保険契約に移転するよう請求してください.保険期間終了から通常2-3か月以内に行うことができます.
- 既存の保険契約を譲渡する: 売却時に有効な任意保険が車両に付いていくよう、保険会社に譲渡の通知を行う必要があります.さもなければ、補償と保険料の支払義務が不明確なまま残ります.
- 交通保険を確認する: 強制交通保険は車両とともに有効のまま残り、新しい所有者が更新の責任を引き継ぎます.
- 書類を準備する: 2025年11月1日以降、事故時に保険を利用するためには、旧型の運転免許証が更新されている必要があります.
減価側でも日程に注意が必要です.2026年7月1日以降、車両の減価損害支払いにおいて新たな時代が始まり、減価請求では事故日から2年の時効が適用されます.
保険料はどう下げるか:免責、テレマティクス、正しい補償の選択
電気自動車の任意保険料を下げる方法は、ガソリン車の考え方をEVに応用したものです.最も効果的な手段は以下の通りです:
- 免責特約付き保険: 一定額までの損害を自己負担することに同意すると、保険料が大幅に下がります.
- 提携サービス指定: 高電圧に対応した資格を持つ提携サービスを含む保険は、価格と時間の両面でメリットがあります.
- テレマティクス/安全運転割引: 運転データによって保険料割引を得られる商品は、EVにも適用されています.
- 屋内駐車場の申告: 車両の駐車条件を正しく申告することは、リスク価格設定において有利に働きます.
- 補償の見直し: 使用していない追加補償は外しましょう.ただし、バッテリーおよび充電ケーブルの補償は最後の項目であっても手放さないでください.
中古の電気自動車を購入する場合も、保険の手続きは最初から行われます.正規ディーラーにバッテリー状態(SOH)レポートを求めることは、購入の決断と任意保険の見積もり手続きの両方を容易にします.価格と補償のバランスも正直に読み解く必要があります.電気自動車の任意保険は一見高く見えるかもしれませんが、事故の際に直面する高額な修理費用と限られた専用サービス網を考慮すれば、差額の大部分は実際のリスクの価格です.将来への期待もあります.一部の業界幹部は、電気自動車における自動運転能力と制御メカニズムの進歩により、保険は時間とともに安くなると主張しています.可動部品の数が少ないことや先進的な運転支援システムが事故頻度を下げているというデータを、保険会社が価格設定に徐々に反映させていくことが期待されています.
購入決定前にやるべきこと:実用的なチェックリスト
- 保険契約でバッテリー補償がどのリスクをカバーするか、免責条項(アンダーダメージ例外)を書面で確認しましょう.
- バッテリー作業の正規サービス条件、および充電ケーブル/盗難限度額について確認しましょう.
- ロードサービスに、平床レッカー車を含むEV対応内容が含まれているか確認しましょう.
- 任意保険の評価額は毎月更新されるため、見積もりは同じ期間内で比較しましょう.
- 中古車では正規サービスのSOHレポートを求め、等級(ノンクレーム割引)の新車への引き継ぎスケジュールを確認しましょう.
電気自動車の保険は、ガソリン車の保険の高価なコピーではなく、異なるリスクプロファイルのために作られた独立した計算です.バッテリーの重量、修理エコシステムの狭さ、部品の納期を認め、それに応じて保険契約を読むドライバーは、正しい補償と妥当な保険料の両方を得ることができます.
参考資料
- 電気自動車の車両保険料率2026:どう下げるか?
- 電気自動車の車両保険料は今すぐ見積もりを取得
- 電気自動車の車両保険に加入する前に知っておくべきこと
- 車両保険価額リストアーカイブ - トルコ保険連盟
- 電気自動車の車両保険
- 電気自動車の自賠責保険2026
- 電気自動車に必要な自賠責保険
- 最新の自賠責保険の上限価格
- ノーカレント割引
- ノーカレント割引について知っておくべきこと
- 車両保険のノーカレント割引と新車購入について
- Electric Vehicle Insurance Rates - NAIC
- 電気自動車保険の見積もり比較
- 2026年の電気自動車保険
- 電気自動車のバッテリー寿命と交換コスト
- 車両価値の低下と損害賠償の新しい時代
- 中古の電気自動車は買うべきか?
- 電気自動車の車両保険:バッテリー損害と特約補償