لماذا يتم احتساب تأمين السيارات الكهربائية بشكل مختلف عن السيارات التي تعمل بالبنزين؟
شارك هذه الصفحة
تُحسب تأمين السيارات الكاشكو للسيارات الكهربائية بطريقة مختلفة عن السيارات التي تعمل بالبنزين؛ لأن قسط التأمين هو حاصل ضرب ثلاثة متغيرات تتحملها شركة التأمين - وهي تكلفة الضرر، وتكرار الضرر، ومدة الإصلاح - وهذه البنود الثلاثة جميعها تختلف في السيارة الكهربائية عن التي تعمل بالبنزين. البطارية هي أغلى جزء في السيارة؛ إذ لا يمكن إصلاحها إلا في مراكز الخدمة المعتمدة، وتوريد قطع الغيار يستغرق وقتاً طويلاً، وحتى الاصطدام البسيط يتطلب فحصاً كاملاً لنظام الجهد العالي. النتيجة: بالنسبة لسيارتين بنفس قيمة الكاشكو، تُسعَّر المخاطرة - ومن ثمّ القسط - بمعادلة مختلفة عن سيارة البنزين.
النقاط البارزة
- البطارية وحدها قد تصل إلى 40% من قيمة السيارة وهذا هو المحدد الرئيسي لقسط الكاشكو.
- في تركيا، تتراوح تكلفة استبدال البطارية في الطرازات الفئة الاقتصادية والمتوسطة بين 30.000 – 100.000 TL وفي الطرازات ذات السعات الأعلى تكون أعلى من ذلك.
- على المركبات الكهربائية بنسبة 100% في التأمين الإلزامي ضد حوادث المرور يُطبَّق خصم على القسط بنسبة 10% أما فرق السعر الفعلي فيكون في جانب الكاشكو.
- خصم عدم حدوث الضرر يُمنح للشخص لا للسيارة؛ وعادةً ما يمكن تحويله خلال 2-3 أشهر من انتهاء الوثيقة.
- الاصطدامات في الجانب السفلي قد تستثني ضرر البطارية من الكاشكو القياسي؛ يجب قراءة استثناءات الوثيقة كتابياً.
لماذا يُسعَّر تأمين الكاشكو للسيارة الكهربائية بشكل مختلف عن سيارة البنزين؟
يتشكل قسط الكاشكو من خلال تسعير شركة التأمين للمخاطرة: ما مدى تكرار حدوث ضرر بهذه السيارة، وكم يكلف كل ضرر، وكم من الوقت تبقى السيارة خارج الخدمة أثناء الإصلاح؟ في السيارة الكهربائية تختلف إجابات هذه الأسئلة الثلاثة عن سيارة البنزين. في جانب تكلفة الإصلاح، العنصر الأكثر أهمية هو بطارية الجهد العالي؛ فحتى اصطدام بسيط في الجانب السفلي قد يُلزم بفحص حزمة البطارية بدقة. أما الضرر البسيط الظاهر في المصد الأمامي فيتطلب معايرة رادار مستشعرات الاصطدام، مما يزيد من بند تكلفة العمالة.
نقطة الاختلاف الثانية هي منظومة الإصلاح. عدد مراكز الخدمة القادرة على التدخل في البطارية ونظام الجهد العالي محدود؛ وهذه الكفاءة ترفع تكلفة العمالة. قد تتجاوز مدد توريد قطع الغيار تلك الخاصة بالسيارات التي تعمل بالبنزين، وكلما طال انتظار السيارة في مركز الخدمة، تزايدت المخاطرة التي تتحملها شركة التأمين. حتى بنفس قيمة الكاشكو، يكفي هذا الاختلاف في المنظومة لحساب المخاطرة - وبالتالي القسط - بشكل مختلف.
قيمة الكاشكو نفسها تُحدد أيضاً بطريقة ميكانيكية: تُعتمد قائمة قيم الكاشكو الصادرة عن اتحاد التأمين التركي والمُحدَّثة كل شهر. تشمل القائمة متوسط قيم السيارات المستعملة حسب عمر السيارة وطرازها؛ ولا تتضمن تفصيلاً حسب عدد الكيلومترات أو سجل الضرر أو الحالة الجمالية. لذلك قد يتغير عرض السعر لنفس السيارة من شهر لآخر؛ ومقارنة العروض خلال الشهر نفسه هي طريقة سليمة.
المعايير التي تحدد القسط: البطارية، والقوة، واختيار التغطيات
في عرض التأمين الشامل للسيارة الكهربائية تُضاف معايير خاصة بالمركبات الكهربائية فوق البنود التي تراها في السيارات التي تعمل بالبنزين. إضافة إلى الماركة والطراز، فإن سعة البطارية وقوة المحرك (kW) هي مدخلات قسط التأمين؛ كما أن التغطيات الإضافية التي تختارها - تغطية البطارية، ضمان وحدة الشحن الحائطية (wallbox)، الحماية السيبرانية - وتفضيل التحمل تؤثر مباشرة في السعر. أما سجلك الخالي من الحوادث فيحدد الخصم بنفس المنطق المتبع في السيارات التي تعمل بالبنزين.
تُظهر متوسطات أسعار التأمين الشامل المجمعة من وثائق تأمين حقيقية في بداية عام 2026 كيف تنعكس هذه المعايير على أرض الواقع:
| السيارة (سنة الطراز) | الخلو من الحوادث | متوسط قسط التأمين الشامل |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18.461 TL |
| Togg T10X 2023 | 0% | 26.006 TL |
| MG4 | 30% | 23.939 TL |
| VW ID.4 | 30% | 19.592 TL |
| BYD Atto 3 | 40% | 18.624 TL |
| Dacia Spring | 40% | 15.822 TL |
| Citroën e-C3 | 60% | 12.815 TL |
| Hyundai Ioniq 5 | 60% | 21.224 TL |
يكشف الجدول عن منطقين بوضوح. أولهما أنه رغم الخصم الأعلى للخلو من الحوادث، قد يكون قسط السيارات في الشريحة الغالية أعلى من سيارة الشريحة الرخيصة؛ إذ يمكن لقيمة السيارة وتكلفة البطارية أن تتفوقا على درجة الخصم. وثانيهما أنه قد يتشكل فرق بعشرات آلاف الليرات بين سيارتين تتمتعان بمستوى خلو من الحوادث متشابه؛ ومصدر هذا الفرق يرجع إلى حد كبير إلى قيمة التأمين الشامل وتوقعات تكلفة الإصلاح.
والمشهد الدولي يسير في الاتجاه نفسه: فبحسب بيانات 2024 بلغ متوسط تكلفة البطارية الجديدة 7.235 جنيه إسترليني؛ فيما يبلغ متوسط تأمين السيارات الكهربائية السنوي في الولايات المتحدة نحو 49% أعلى من السيارات التي تعمل بالبنزين. ليس الفرق بأكمله قسطا، لكن رؤية الفارق الأساسي مفيد لإدارة التوقعات.
كيف يغطي البوليصة أضرار البطارية، وما الاستثناءات الحرجة؟
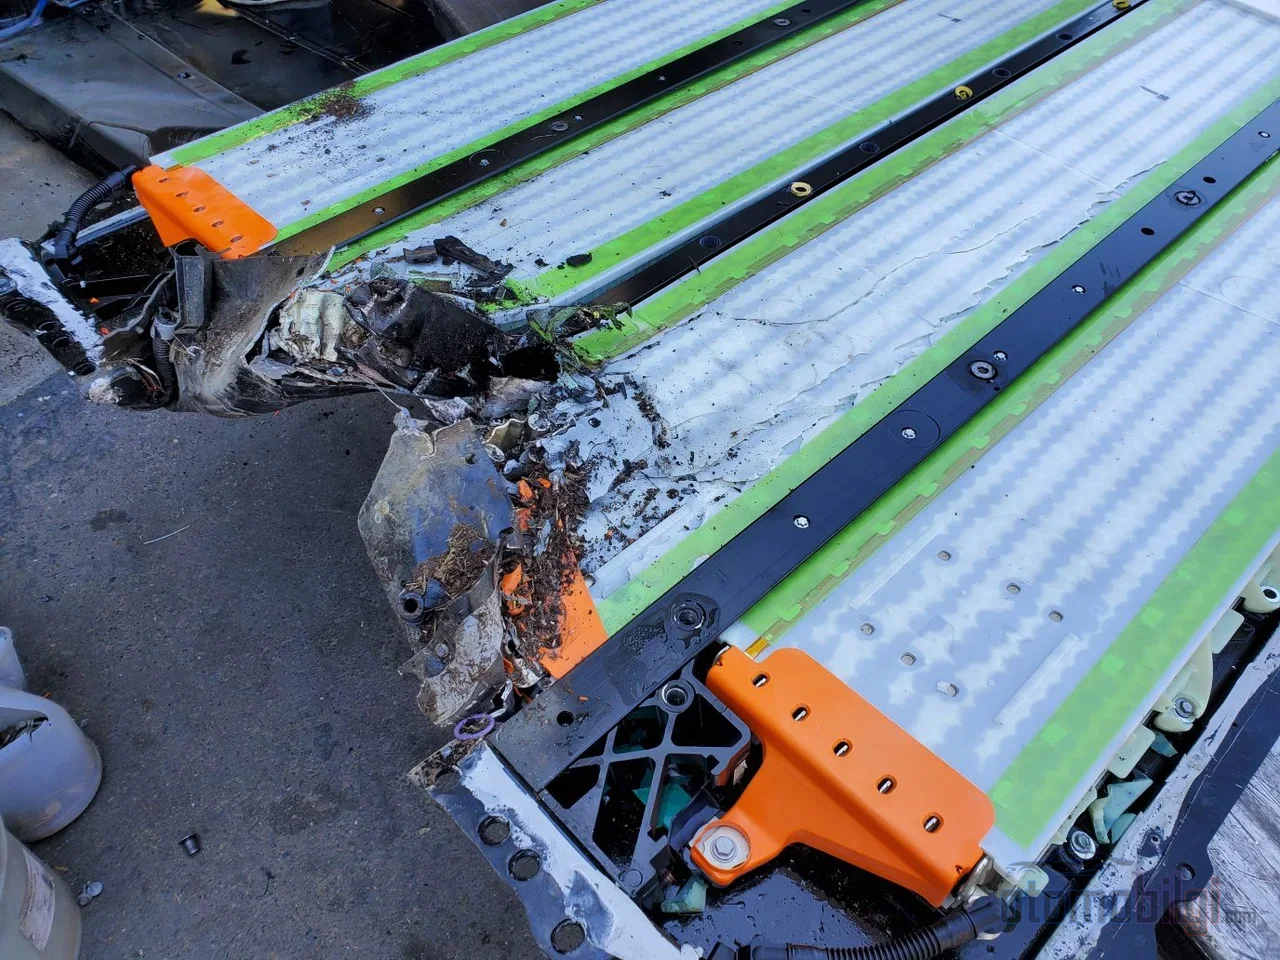
تغطية البطارية ليست قياسية في كل بوليصة - وهذه هي النقطة الأكثر عرضة للأخطاء في تأمين السيارات الكهربائية. بعض البوالص تغطي أضرار البطارية في مخاطر محددة فقط (كالاصطدام والحريق والفيضان)؛ وقد يستبعد التأمين الشامل القياسي أضرار البطارية الناتجة عن صدمة الهيكل السفلي. وبما أن هذا السيناريو يمثل أحد أكثر المخاطر واقعية في الاستخدام داخل المدن، فمن الضروري قراءة النص المكتوب لبنود الاستثناءات قبل توقيع البوليصة.
الشرط الثاني الواجب الانتباه إليه هو قاعدة الخدمة المعتمدة: يجب أن تتم صيانة البطارية أو استبدالها في الخدمة المعتمدة حتى تُحتسب ضمن التغطية؛ فالتدخل في مركز خدمة غير معتمد يترك التكاليف على عاتقك. أما العنوان الثالث فهو الحد الفاصل بين التأمين الشامل وضمان الشركة المصنعة: تلف البطارية الناتج عن حادث، أو سرقة كابل الشحن، أو تلف الجهد العالي الناتج عن الفيضان هو من مسؤولية التأمين الشامل؛ أما انخفاض صحة البطارية (SOH) تحت حد الضمان والأعطال الناتجة عن التصنيع فتقع ضمن ضمان الشركة المصنعة. مخطط الضمان الشائع في تركيا هو 8 سنوات/160.000 كم؛ وفي بعض الماركات تمتد المدة إلى 10 سنوات، بينما تقدم إحدى الماركات ضمانا بشرط 8 سنوات/200.000 كم وصحة بطارية 70%.
هناك أيضا أمثلة تُقدَّر فيها التغطيات الإضافية: بعض الشركات تؤمّن تلف كابل الشحن وسرقته حتى 15000 TL بشرط تقديم محضر الشرطة. أما الوثائق التي تتضمن تغطية الشحن المتنقل فيمكنها توفير شحنة مدتها 20-30 دقيقة تقريباً للسيارة المتوقفة على الطريق مرة واحدة في السنة، مما يمنح مدى يصل إلى 80 كم. أما سؤال الإصلاح أم الاستبدال فهو لغز لدرجة أن التجربة الدولية تُظهر أن استبدال البطارية بدلاً من إصلاحها قد يكون أرخص في حالات كثيرة؛ وهو عامل يدفع توقع تكلفة الضرر وقسط التأمين إلى الأعلى.
في تأمين المرور ينقلب الجدول رأساً على عقب
نوع الوقود ليس عاملاً حاسماً في قسط تأمين المرور الإلزامي؛ إذ يُحتسب القسط حسب الدرجة. علاوة على ذلك، تُطبق خصم بنسبة 10% على القسط في تأمين المرور للمركبات الكهربائية بنسبة 100%. ورغم دخول زيادة بنسبة 1.5% على الأقساط القصوى حيز التنفيذ في أكتوبر 2026، فإن خصم المركبات الكهربائية محفوظ. في مثال بورصة، في فئة السيارة-الكهربائية، كان القسط الأقصى للدرجة 1 هو 39299 TL بينما ينخفض هذا المبلغ إلى 8361 TL في الدرجة 8.
بما أنه قد يحدث فرق في السعر بين الشركات لنفس الدرجة، فإن مقارنة عدة عروض في فترة التجديد تظل وسيلة توفير ذات معنى. وفي جانب المساعدة على الطريق توجد تفصيلة خاصة بالمركبات الكهربائية: قد ترتفع تكلفة المساعدة على الطريق للمركبات التي تحتاج إلى شاحنة بسطح مسطح؛ ومن المفيد السؤال عما إذا كان تغطية المساعدة على الطريق في وثيقتك مناسبة للمركبات ذات الجهد العالي.
نقل ملكية المركبة وخصم خلو السجل من الحوادث: مع من تسافر التأمانات؟
أكثر ما يُخلط به عند بيع المركبة هو خصم خلو السجل من الحوادث. القاعدة واضحة: خصم خلو السجل من الحوادث يُمنح للمركبة لا، بل للشخص الذي يستخدمها. إذا كانت المركبة تُستبدل بمركبة جديدة مسجلة باسم الشخص نفسه، فيمكن نقل الخصم إلى الوثيقة الجديدة؛ أما إذا كانت المركبة تُنقل إلى شخص آخر (باستثناء الزوج/الزوجة) فلا يذهب الخصم معها. ولا يوجد في التشريعات حق إلزامي بنقل الخصم للمركبة الثانية؛ بعض الشركات تشكل خصماً بترتيبات مثل درجة خصم 30% في نهاية أول تجديد خالٍ من الحوادث في التأمين الشامل.
- انقل الخصم: إذا كانت المركبة الجديدة تُشترى باسم الشخص نفسه، اطلب نقل خصم خلو السجل من الحوادث إلى الوثيقة الجديدة؛ ويمكن ذلك عادة خلال 2-3 أشهر من انتهاء الوثيقة.
- حوّل الوثيقة الحالية: عند لحظة البيع يجب تقديم إشعار بالتحويل إلى شركة التأمين لكي تتبع وثيقة التأمين الشامل السارية المركبة؛ وإلا تبقى التغطيات والتزامات القسط غامضة.
- تحقق من تأمين المرور: يظل تأمين المرور الإلزامي سارياً مع المركبة؛ ويتحمل المالك الجديد مسؤولية التجديد.
- جهّز المستندات: اعتباراً من 1 نوفمبر 2025، يلزم تجديد رخص التوقيف القديمة النوع حتى يمكن استخدام التأمين عند وقوع الضرر.
وانتبه إلى التقويم في جانب فقدان القيمة: اعتباراً من 1 يوليو 2026 بدأت فترة جديدة في مدفوعات أضرار فقدان قيمة المركبات، وسريان مهلة التقادم البالغة سنتين من تاريخ الحادث في مطالبة فقدان القيمة.
كيف تُخفَّض القسط: التحمل، التيلماتيك واختيار التغطية الصحيحة
طرق خفض قيمة تأمين الأضرار للمركبة الكهربائية هي تكييف المنطق المتبع في المركبات البنزينية ليناسب السيارات الكهربائية. وأكثر البنود فعالية هي:
- وثيقة التأمين مع التحمل: توافق على تحمل الأضرار حتى مبلغ معين بنفسك؛ فينخفض قسط التأمين بشكل ملحوظ.
- تفضيل مراكز الخدمة المتعاقدة: توفر وثائق التأمين التي تشمل مراكز خدمة متعاقدة ذات كفاءة في التعامل مع الجهد العالي ميزة في السعر والوقت معا.
- خصم القيادة المتوافقة / التيليماتيك: المنتجات التي تحقق خصما على القسط بناء على بيانات القيادة تُطبق الآن أيضا على السيارات الكهربائية.
- الإبلاغ عن موقف سيارات مغلق: الإبلاغ الدقيق عن ظروف انتظار سيارتك يعمل لصالحك في تسعير المخاطر.
- تقليم الضمانات: احذف الضمانات الإضافية التي لا تستخدمها؛ أما ضمانات البطارية وكابل الشحن فلا تتخلى عنها حتى لو كانت البند الأخير.
عند شراء سيارة كهربائية مستعملة أيضا تُكتب عملية التأمين من جديد: طلب تقرير حالة البطارية (SOH) من مركز الخدمة المعتمد يسهل قرار الشراء وعملية عرض تأمين الأضرار معا. كما يجب قراءة توازن السعر والضمانات بأمانة: قد يبدو تأمين الأضرار للسيارة الكهربائية مكلفا للوهلة الأولى؛ لكن عند حساب تكاليف الإصلاح المرتفعة التي ستواجهها لحظة الضرر ومحدودية شبكة مراكز الخدمة المتخصصة، فإن معظم الفارق هو ثمن المخاطرة الحقيقية. وهناك أيضا توقع بشأن المستقبل: يدعي بعض قادة القطاع أن التأمين سيرخص مع الوقت مع تقدم قدرات القيادة الذاتية وآليات التحكم في السيارات الكهربائية؛ ويُتوقع أن يعكس الم страхيون مع الوقت بشكل أكبر في التسعير معطى انخفاض عدد الأجزاء المتحركة وتقليل أنظمة مساعدة القيادة المتطورة لتكرار الحوادث.
ما يجب فعله قبل قرار الشراء: قائمة تحقق عملية
- تحقق كتابيا في الوثيقة من المخاطر التي تغطيها ضمانة البطارية واستثناء الضربة الجزئية.
- استفسر عن شرط مركز الخدمة المعتمد لعمليات البطارية وحدود كابل الشحن/السرقة.
- تأكد من أن تغطية المساعدة على الطريق مناسبة للسيارات الكهربائية بما في ذلك سطحة ذات منصة مسطحة.
- قارن العروض ضمن الفترة نفسها لأن قائمة قيم تأمين الأضرار تُحدث كل شهر.
- في السوق المستعمل اطلب تقرير SOH من مركز الخدمة المعتمد؛ ودون تقويم نقل خصم عدم وقوع الحوادث إلى السيارة الجديدة.
تأمين السيارة الكهربائية ليس نسخة مكلفة من تأمين السيارة البنزينية؛ بل حساب منفصل يُعدّ لملف مخاطر مختلف. السائق الذي يقرّ بثقل البطارية، وبضيق منظومة الإصلاح، وبمهل قطع الغيار، ثم يقرأ الوثيقة على ضوء ذلك، يحصل على التغطية الصحيحة وعلى قسط معقول معاً.
المصادر
- أسعار التأمين الشامل للسيارات الكهربائية 2026: كيف تخفضها؟
- احصل على عرض سعر فوراً لأسعار التأمين الشامل للسيارات الكهربائية
- ما يجب أن تعرفه قبل إجراء التأمين الشامل للسيارة الكهربائية
- أرشيف قائمة قيم التأمين الشامل - اتحاد التأمين التركي
- التأمين الشامل للسيارة الكهربائية
- تأمين المسؤولية المدنية للسيارة الكهربائية 2026
- التأمين الإلزامي على المسؤولية المدنية للسيارات الكهربائية
- الأسعار القصوى الحالية لتأمين المسؤولية المدنية
- خصم خلو السجل من الحوادث
- ما يجب أن تعرفه عن خصم خلو السجل من الحوادث
- خصم خلو السجل من الحوادث في التأمين الشامل عند شراء سيارة جديدة
- أسعار تأمين السيارات الكهربائية - NAIC
- قارن عروض تأمين السيارات الكهربائية
- تأمين السيارات الكهربائية في 2026
- عمر البطارية وتكاليف استبدالها في السيارات الكهربائية
- فقدان قيمة السيارة والمرحلة الجديدة في تعويضات الأضرار
- هل يجوز شراء سيارة كهربائية مستعملة؟
- التأمين الشامل للسيارات الكهربائية: أضرار البطارية والتغطيات الخاصة