电动车的车损险为什么与燃油车计算方式不同?
分享此页面
电动车的车损险计算方式与燃油车不同;因为保费是保险公司所承担的三个变量——维修成本、出险频率和维修周期——的乘积,而这三项要素在电动车上都与燃油车有所区别.电池是车辆最昂贵的部件;其维修只能在授权服务中心进行,配件供应周期长,即使是轻微的碰撞也需要对高压系统进行全面检查.结论:对于相同车损险保额的两辆车,风险——因此保费——会以不同于燃油车的公式来定价.
要点速览
- 仅电池一项就可能占到车辆价值的 高达40% ;这是决定车损险保费的主要因素.
- 在土耳其,入门和中端车型的电池更换费用在 30,000 - 100,000里拉 区间内;高容量车型则更高.
- 100%纯电动汽车的交强险可享受 10%的保费折扣 ;真正的价格差异体现在车损险方面.
- 无赔款优待折扣是给予个人而非车辆的;保单到期后通常可在 2-3个月 内转移.
- 在标准车损险中,底盘撞击可能将电池损坏列为除外责任;必须仔细阅读保单中的免责条款.
为什么电动车的车损险定价与燃油车不同?
车损险保费源于保险公司对风险的定价:这辆车多长时间出一次险,每次事故造成多少损失,以及在维修期间车辆多长时间无法使用?对于电动车,这三个问题的答案都与燃油车不同.在维修成本方面,最关键的因素是高压电池;即使是轻微的底盘撞击,也可能需要对电池组进行详细检测.而前保险杠上看似简单的损坏,则需要碰撞传感器的雷达校准,从而增加工时费用.
第二个差异点在于维修生态系统.能够处理电池和高压系统的服务中心数量有限;这种专业性推高了工时成本.配件供应时间可能超过燃油车,而车辆的维修等待时间越长,保险公司承担的风险就越大.即使车损险保额相同,这种生态系统差异也足以导致风险——以及保费——以不同的方式计算.
车损险保额本身也是以固定机制确定的:以土耳其保险协会每月更新的车损险价值清单为依据.该清单涵盖基于车龄和车型的平均二手车价值;不包括里程数、出险记录或外观状况的细分.因此,同一辆车的报价可能逐月变化;在同一个月内进行报价比较是更可靠的方法.
决定保费的因素:电池、动力和保障选择
电动车辆的车损险报价会在燃油车项目的基础上增加几项电动车特有的评估标准.除了品牌和车型之外,电池容量和电机功率(kW)是影响保费的输入项;您选择的附加保障——电池保障、壁挂式充电桩(wallbox)保障、网络安全保障——以及免赔额选择都会直接影响价格.而无出险记录折扣则按照与燃油车相同的逻辑确定.
根据2026年初真实保单汇总的车损险中位价,显示了这些标准在实际市场中的反映:
| 车辆(车型年份) | 无出险记录 | 车损险中位保费 |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18,461里拉 |
| Togg T10X 2023 | 0% | 26,006里拉 |
| MG4 | 30% | 23,939里拉 |
| VW ID.4 | 30% | 19,592里拉 |
| BYD Atto 3 | 40% | 18,624里拉 |
| Dacia Spring | 40% | 15,822里拉 |
| Citroën e-C3 | 60% | 12,815里拉 |
| Hyundai Ioniq 5 | 60% | 21,224里拉 |
表格清晰地展示了两个逻辑.第一,尽管无出险折扣更高,处于昂贵细分市场的车辆保费仍可能高于便宜细分市场的车辆;车辆价值和电池成本可以凌驾于折扣档位之上.第二,无出险水平相近的两辆车之间可能产生数万里拉的差距;差距的来源很大程度上在于投保金额和维修成本预期.
国际情况也如出一辙:以2024年数据计算,平均新电池成本已达7,235英镑;美国的电动车年均保险费比燃油车高出约49%.差距并非全是保费,但了解基本差距有助于管理预期.
电池损坏在保单中如何赔付,哪些除外条款至关重要?
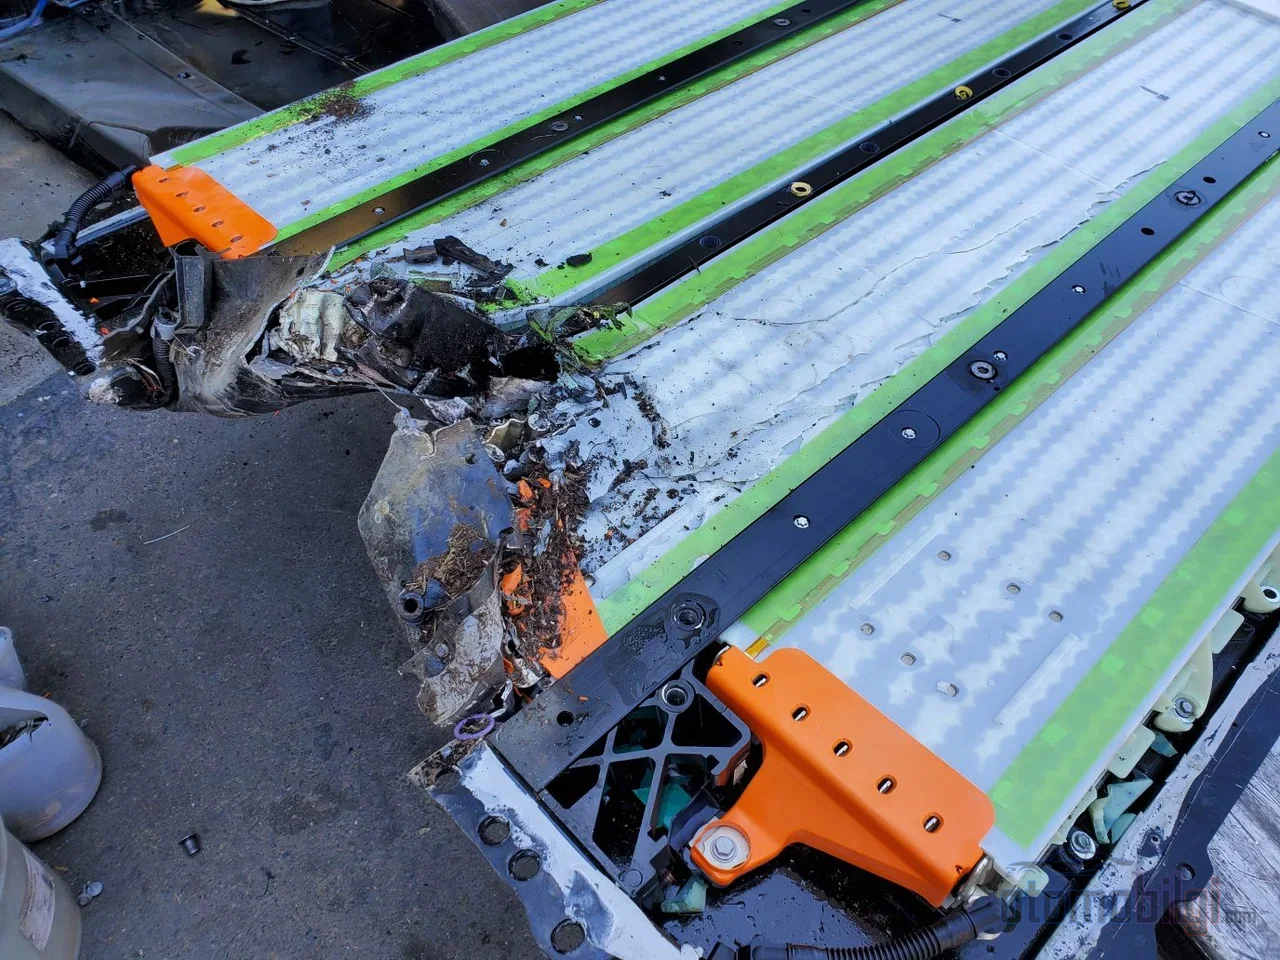
电池保障并非每份保单的标准配置——这是电动车车损险中最容易出错的地方.某些保单仅在特定风险(如碰撞、火灾、水淹)下赔付电池损坏;标准车损险可能将底盘托底造成的电池损坏排除在保障范围之外.由于这恰恰是城市日常使用中最现实的风险之一,签署保单前必须仔细阅读除外条款的书面内容.
需要注意的第二个条件是授权服务规则:电池维修或更换必须在授权服务中心进行才能计入保障范围.在非授权服务网点进行的操作,其费用需由您自行承担.第三个议题是车损险与制造商质保之间的界限:事故导致的电池损坏、充电线被盗或水淹引起的高压损坏属于车损险的范畴;而电池健康度(SOH)降至质保阈值以下以及制造缺陷则属于制造商质保的范围.土耳其普遍的质保方案为8年/16万公里;某些品牌将期限延长至10年,还有一个品牌提供8年/20万公里且要求电池健康度(SOH)达到70%的质保.
也有值得考虑附加保障的例子:一些公司在提供警方笔录的条件下,为充电线的损坏和被盗提供最高 15,000 TL 的保障.包含移动充电保障的保单,每年一次为途中受困车辆提供约 20-30 分钟的充电,可实现高达 80 公里的续航.至于维修还是更换的问题,情况非常扑朔迷离:从国际经验来看,很多情况下更换电池反而比维修更便宜,这也是推高损失成本预期和保费的一个因素.
交强险中情况则恰恰相反
强制交强险保费中,燃料类型并非决定因素;保费按档位计算.而且,100% 电动车辆在交强险中还可享受 10% 的保费折扣.尽管 2026 年 10 月最高保费上调了 1.5%,但电动车辆的折扣仍然保留.以布尔萨为例,汽车-电动类别的 1 档保费上限为 39,299 TL,而 8 档则降至 8,361 TL.
由于同一档位在不同公司之间存在价格差异,续保期间对比几家报价仍然是有意义的节省方式.道路救援方面也有电动车特有的细节:需要平板拖车的车辆,道路救援成本可能会增加;建议询问您保单中的道路救援范围是否适用于高压车辆.
车辆过户与无赔款折扣:保险跟着谁走?
卖车时最容易混淆的问题就是无赔款折扣.规则很明确:无赔款折扣是给使用车辆的人的,而不是给车辆本身的.如果车辆被同一人名下购买的新车替换,折扣可以转移到新保单;但如果车辆过户给他人(配偶除外),折扣不会随之转移.法规中也没有针对第二辆车的强制转移权利;一些公司在车损险中通过首次无赔款续保结束时 30% 折扣等级之类的安排来建立折扣.
- 转移折扣: 如果新车在同一人名下购买,请要求将无赔款折扣转移到新保单;通常可以在保单到期后 2-3 个月内办理.
- 转让现有保单: 销售时,应向保险公司发出转让通知,使有效的车损险保单跟随车辆;否则保障和保费义务将处于不明确状态.
- 检查交强险: 强制交强险随车辆继续有效;新车主承担续保责任.
- 准备文件: 自 2025 年 11 月 1 日起,为了在发生事故时使用保险,旧版驾驶证必须已经换发.
在贬值方面也要注意时间表:自 2026 年 7 月 1 日起,车辆贬值赔付开启了新阶段,贬值索赔适用从事故日期起 2 年的诉讼时效.
如何降低保费:免赔额、车联网数据与正确的保障选择
降低电动汽车车损险保费的方法,本质上是把燃油车的逻辑套用到电动车身上.最有效的手段包括:
- 免赔额保单: 您同意自行承担一定额度以内的损失;保费会明显下降.
- 指定维修服务选择: 配备具备高压电专业资质的指定维修服务的保单,在价格和时效上都有优势.
- 车联网/安全驾驶折扣: 通过驾驶数据换取保费折扣的产品,同样适用于电动车.
- 室内停车场申报: 如实申报车辆停放条件,会在风险定价中对您有利.
- 精简保障: 去掉您用不到的附加保障;但电池和充电线保障即使排在最后也不要放弃.
购买二手电动车时,保险流程也要重新办理:向授权服务中心索取电池健康状态 (SOH) 报告,既有助于购车决策,也能让车损险报价流程更顺畅.对价格与保障的平衡也必须有清醒的认识:电动车的车损险乍看之下可能显得昂贵;但考虑到出险时您将面对的高昂维修费用和有限的专业维修网络,其中大部分差价正是真实风险的定价.对未来还有一个预期:一些行业负责人认为,随着自动驾驶能力和控制机制的进步,保险费用将逐步降低;预计保险公司也会逐步更多地把可移动零部件更少、先进驾驶辅助系统降低事故率这一数据纳入定价.
购车决策前的准备:实用核查清单
- 书面确认保单中电池保障涵盖哪些风险,以及免赔额(低于起赔点)除外条款.
- 询问电池作业是否要求授权服务中心,以及充电线/被盗赔付限额.
- 核实道路救援范围是否适合电动车,包括是否包含平板拖车.
- 车损险价值表每月更新,请在同一时期内比较报价.
- 购买二手车时索取授权服务中心的SOH报告;记好无赔款优待转移到新车上的时间安排.
电动汽车的保险不是燃油车保险的昂贵复制品,而是针对不同风险profile单独建立的一套方案.能够正视电池的重量、维修生态的局限以及配件周期的驾驶者,既能获得正确的保障,也能拿到合理的保费.
参考资料
- 2026年电动汽车车损险价格:如何降低?
- 立即获取电动汽车车损险报价
- 购买电动汽车车损险前需要了解的事项
- 车损险价值列表档案 - 土耳其保险协会
- 电动汽车车损险
- 2026年电动汽车交强险
- 电动汽车的强制交通事故责任险
- 最新交强险价格上限
- 无赔款优惠折扣
- 关于无赔款优惠折扣你需要了解的事项
- 车损险无赔款优惠折扣在新车购买中的运用
- Electric Vehicle Insurance Rates - NAIC
- Compare Electric Car Insurance Quotes
- Electric Car Insurance in 2026
- 电动汽车的电池寿命与更换成本
- 车辆贬值与理赔支付的新时代
- 二手电动汽车值得买吗?
- 电动汽车车损险:电池损坏与特殊保障