Warum wird die Kaskoversicherung für Elektroautos anders berechnet als für Benziner?
Diese Seite teilen
Die Kaskoversicherung für Elektroautos wird anders berechnet als bei Benzinfahrzeugen, denn die Prämie ist das Produkt der drei Variablen, die der Versicherer übernimmt: Schadenkosten, Schadenhäufigkeit und Reparaturdauer - und bei allen drei Posten unterscheidet sich ein Elektrofahrzeug vom Benziner. Die Batterie ist das teuerste Teil des Fahrzeugs; ihre Reparatur kann nur in Vertragswerkstätten erfolgen, die Ersatzteilbeschaffung dauert lange, und selbst ein kleiner Stoß erfordert eine vollständige Kontrolle des Hochvoltsystems. Ergebnis: Für zwei Fahrzeuge mit derselben Kaskosumme wird das Risiko und somit die Prämie nach einer anderen Formel berechnet als beim Benziner.
Highlights
- Die Batterie kann allein bis zu 40 % des Fahrzeugwerts ausmachen; sie ist der wichtigste Faktor für die Kaskoprämie.
- In der Türkei liegt der Batterietausch bei Einsteiger- und Mittelklassemodellen zwischen 30.000 und 100.000 TL ; bei Modellen mit hoher Kapazität darüber.
- Für 100 % elektrische Fahrzeuge gilt in der Haftpflichtversicherung ein Prämienrabatt von 10 % ; der eigentliche Preisunterschied liegt jedoch bei der Kasko.
- Der Schadenfreiheitsrabatt wird der Person und nicht dem Fahrzeug gewährt; nach Ablauf der Police kann er in der Regel innerhalb von 2-3 Monaten übertragen werden.
- Stöße am Unterboden können Batterieschäden in der Standardkasko vom Schutz ausschließen; die Policenausschlüsse sollten schriftlich gelesen werden.
Warum wird die Kaskoversicherung für Elektrofahrzeuge anders bepreist als für Benziner?
Die Kaskoprämie entsteht durch die Risikobewertung des Versicherers: Wie oft treten bei diesem Fahrzeug Schäden auf, was kostet jeder Schaden und wie lange kann das Fahrzeug während der Reparatur nicht genutzt werden? Bei einem Elektrofahrzeug unterscheiden sich die Antworten auf diese drei Fragen vom Benziner. Beim Reparaturaufwand ist das Hochvolt-Batteriesystem der kritischste Faktor; schon ein kleiner Stoß am Unterboden kann eine detaillierte Prüfung des Batteriepakets erforderlich machen. Ein einfacher Schaden an der vorderen Stoßstange erfordert dagegen die Radarkalibrierung der Kollisionssensoren und vergrößert den Arbeitsaufwand.
Der zweite Unterschied liegt im Reparaturökosystem. Die Zahl der Werkstätten, die an der Batterie und am Hochvoltsystem arbeiten dürfen, ist begrenzt; diese Kompetenz treibt die Arbeitskosten nach oben. Die Ersatzteilbeschaffungszeiten können über denen eines Benzinfahrzeugs liegen, und je länger das Fahrzeug auf die Werkstatt wartet, desto größer wird das Risiko, das der Versicherer trägt. Selbst bei gleicher Kaskosumme reicht dieser Ökosystem-Unterschied aus, um das Risiko - und die Prämie - anders zu berechnen.
Auch die Kaskosumme selbst wird mechanisch festgelegt: Grundlage ist die monatlich aktualisierte Kaskowertliste der Türkiye Sigorta Birliği. Die Liste umfasst die durchschnittlichen Gebrauchtwagenwerte nach Fahrzeugalter und Modell; sie enthält keine Aufschlüsselung nach Kilometerstand, Schadenshistorie oder kosmetischem Zustand. Deshalb kann sich das Angebot für dasselbe Fahrzeug von Monat zu Monat ändern; es ist eine sinnvolle Methode, den Angebotsvergleich innerhalb desselben Monats durchzuführen.
Kriterien für die Prämie: Batterie, Leistung und Deckungsauswahl
Beim Kasko-Angebot für ein Elektrofahrzeug werden zu den Ihnen von Benzinern bekannten Positionen einige EV-spezifische Kriterien ergänzt. Neben Marke und Modell sind Batteriekapazität und Motorleistung (kW) Eingangsgrößen für die Prämie; die gewählten Zusatzleistungen - Batteriedeckung, Absicherung der Wandladestation (Wallbox), Cyber-Schutz - und die Wahl der Selbstbeteiligung beeinflussen den Preis direkt. Ihre schadenfreie Vorgeschichte bestimmt den Rabatt nach derselben Logik wie beim Benziner.
Die aus echten Policen von Anfang 2026 zusammengestellten medianen Kaskopreise zeigen, wie sich diese Kriterien in der Praxis auswirken:
| Fahrzeug (Modelljahr) | Schadenfreiheit | Mediane Kaskoprämie |
|---|---|---|
| Tesla Model Y 2025 | 0 % | 18.461 TL |
| Togg T10X 2023 | 0 % | 26.006 TL |
| MG4 | 30 % | 23.939 TL |
| VW ID.4 | 30 % | 19.592 TL |
| BYD Atto 3 | 40 % | 18.624 TL |
| Dacia Spring | 40 % | 15.822 TL |
| Citroën e-C3 | 60 % | 12.815 TL |
| Hyundai Ioniq 5 | 60 % | 21.224 TL |
Die Tabelle zeigt zwei Zusammenhänge deutlich. Erstens kann die Prämie von Fahrzeugen im teuren Segment trotz höherem Schadenfreiheitsrabatt höher ausfallen als die eines Fahrzeugs im günstigen Segment; Fahrzeugwert und Batteriekosten können die Rabattstufe überlagern. Zweitens kann zwischen zwei Fahrzeugen mit ähnlichem Schadenfreiheitsniveau ein Unterschied von Zehntausenden Lira entstehen; die Ursache liegt großteils in der Kaskosumme und der erwarteten Reparaturkosten.
Das internationale Bild geht in dieselbe Richtung: Mit den Daten von 2024 sind die durchschnittlichen Kosten einer neuen Batterie auf 7.235 £ gestiegen; in den USA liegt die durchschnittliche jährliche EV-Versicherung rund 49 % über der eines Benziners. Der Unterschied besteht nicht vollständig aus Prämie, aber der Grundunterschied zu kennen ist für die Erwartungsmanagement hilfreich.
Wie wird Batterieschaden in der Police abgedeckt, welche Ausschlüsse sind kritisch?
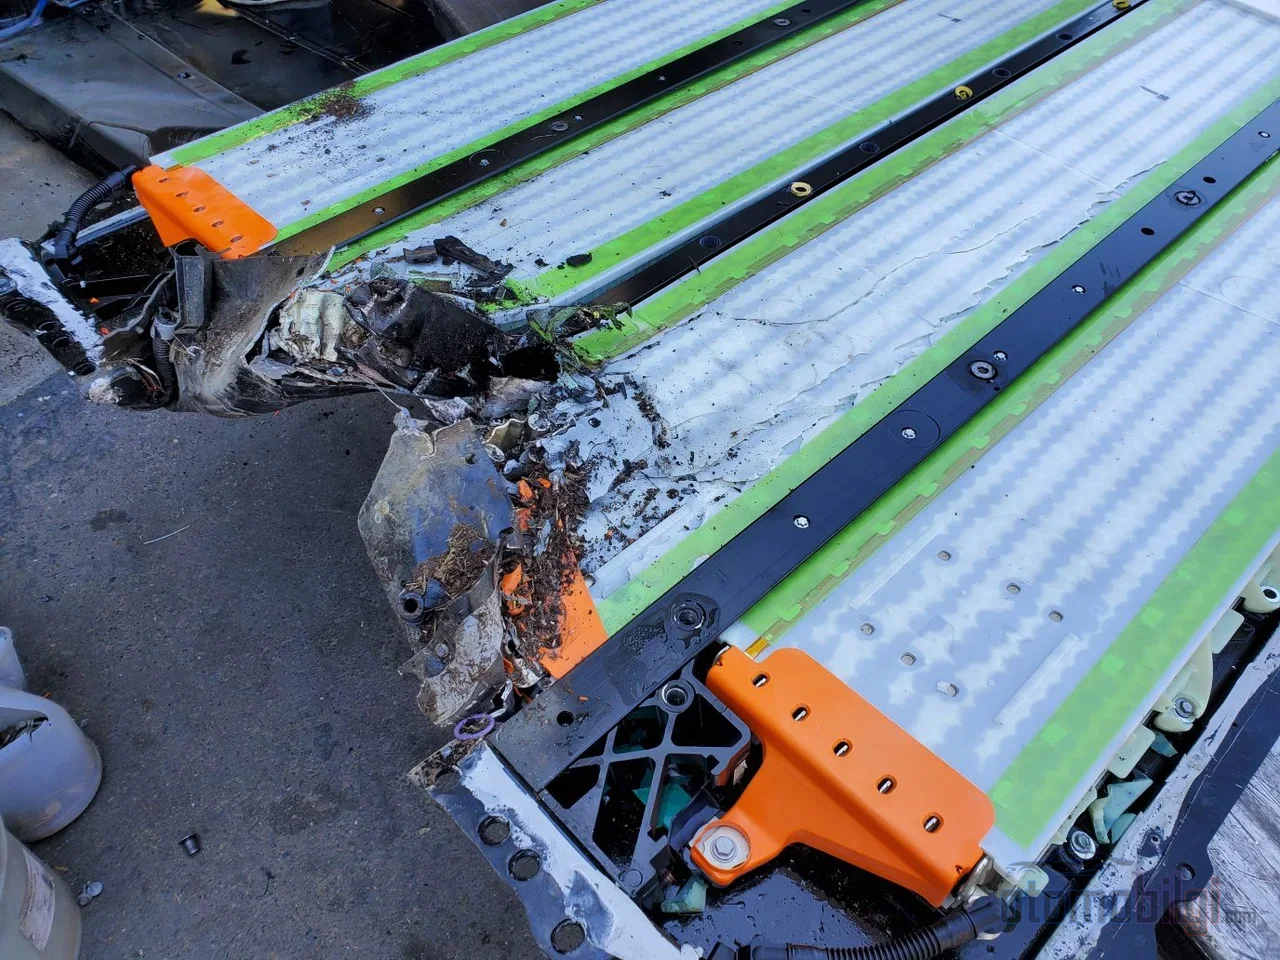
Die Batteriedeckung ist nicht in jeder Police Standard - dies ist die am häufigsten übersehene Stelle bei der EV-Kaskoversicherung. Manche Policen decken Batterieschäden nur bei bestimmten Risiken (etwa Kollision, Brand, Hochwasser); die Standard-Kasko kann Batterieschäden infolge eines Unterbodenschlags vom Schutz ausschließen. Da genau dieses Szenario im Stadtverkehr zu den realistischsten Risiken zählt, sollte man vor der Unterschrift die schriftliche Fassung der Ausschlussklauseln lesen.
Die zweite zu beachtende Bedingung ist die Vertragswerkstatt-Regel: Die Reparatur oder der Austausch der Batterie muss in einer Vertragswerkstatt erfolgen, um als gedeckt zu gelten. Ein Eingriff in einer nicht qualifizierten Werkstatt lässt die Kosten bei Ihnen. Das dritte Thema ist die Grenze zwischen Kasko und Herstellergarantie: Ein Batterieschaden durch einen Unfall, der Diebstahl des Ladekabels oder ein Hochwasserschaden an der Hochvolttechnik sind Sache der Kasko; das Absinken der Batteriegesundheit (SOH) unter die Garantieschwelle sowie produktionsbedingte Defekte fallen unter die Herstellergarantie. In der Türkiye ist das verbreitete Garantieschema 8 Jahre/160.000 km; bei manchen Marken verlängert sich die Frist auf 10 Jahre, eine Marke gewährt die Garantie mit 8 Jahren/200.000 km und der Bedingung von 70 % SOH.
Es gibt auch Beispiele, bei denen sich Zusatzdeckungen lohnen: Manche Unternehmen sichern Schäden am Ladekabel sowie dessen Diebstahl bis zu 15.000 TL ab, sofern ein Polizeiprotokoll vorgelegt wird. Policen mit mobiler Ladehilfe können ein einmal pro Jahr liegengebliebenes Fahrzeug mit einer Ladung von etwa 20-30 Minuten versehen und damit eine Reichweite von bis zu 80 km ermöglichen. Bei der Frage Reparatur oder Austausch ist die Lage so unklar, dass sich in vielen Fällen aus der internationalen Erfahrung der Austausch der Batterie als billiger erweisen kann als die Reparatur; das ist ein Faktor, der die erwarteten Schadenkosten und die Prämie nach oben treibt.
In der Verkehrshaftpflichtversicherung kehrt sich die Rechnung um
Bei der Prämie der Pflicht-Verkehrshaftpflichtversicherung spielt die Kraftstoffart keine entscheidende Rolle; die Prämie wird nach der Stufe berechnet. Zudem wird reinen Elektrofahrzeugen ein Prämienrabatt von 10 % in der Verkehrshaftpflichtversicherung gewährt. Auch wenn im Oktober 2026 eine Erhöhung der Höchstprämien um 1,5 % in Kraft getreten ist, bleibt der Rabatt für Elektrofahrzeuge bestehen. Im Beispiel Bursa beträgt die Höchstprämie in der Kategorie Auto-Elektrik für Stufe 1 39.299 TL, während sie bei Stufe 8 auf 8.361 TL sinkt.
Da für dieselbe Stufe Preisunterschiede zwischen den Unternehmen entstehen können, bleibt der Vergleich mehrerer Angebote in der Verlängerungsperiode ein sinnvolles Sparinstrument. Auch beim Pannendienst gibt es ein EV-spezifisches Detail: Bei Fahrzeugen, die einen Flachbett-Abschleppwagen benötigen, können die Pannenhilfskosten steigen; es lohnt sich zu fragen, ob der Pannenschutz in Ihrer Police für Hochvolt-Fahrzeuge geeignet ist.
Fahrzeugübertragung und Schadenfreiheitsrabatt: Mit wem wandert die Versicherung mit?
Beim Fahrzeugverkauf ist das am häufigsten missverstandene Thema der Schadenfreiheitsrabatt. Die Regel ist klar: Der Schadenfreiheitsrabatt wird nicht dem Fahrzeug, sondern der Person zugesprochen, die es nutzt. Wird das Fahrzeug durch ein neues Fahrzeug ersetzt, das auf denselben Fahrer zugelassen ist, kann der Rabatt in die neue Police übertragen werden; wird das Fahrzeug jedoch auf eine andere Person übertragen (mit Ausnahme des Ehepartners), wandert der Rabatt nicht mit ihr. Die Gesetzgebung sieht auch kein verpflichtendes Übertragungsrecht für ein Zweitfahrzeug vor; manche Unternehmen bilden in der Kaskoversicherung durch Regelungen wie eine Rabattstufe von 30 % am Ende der ersten schadenfreien Verlängerung einen Rabatt.
- Übertragen Sie den Rabatt: Wird das neue Fahrzeug auf denselben Fahrer zugelassen, fordern Sie die Übertragung des Schadenfreiheitsrabatts in die neue Police an; dies kann in der Regel innerhalb von 2-3 Monaten ab dem Ende der Police erfolgen.
- Übertragen Sie die bestehende Police: Beim Verkauf muss der Versicherungsgesellschaft eine Übertragungsanzeige gemacht werden, damit die gültige Kaskoversicherung dem Fahrzeug folgt; andernfalls bleiben Deckung und Prämienverpflichtungen unklar.
- Prüfen Sie die Verkehrshaftpflichtversicherung: Die Pflicht-Verkehrshaftpflichtversicherung bleibt mit dem Fahrzeug in Kraft; der neue Eigentümer übernimmt die Verantwortung für die Verlängerung.
- Bereiten Sie die Unterlagen vor: Ab dem 1. November 2025 müssen alte Führerscheine erneuert worden sein, um die Versicherung im Schadensfall nutzen zu können.
Achten Sie auch beim merkantilen Minderwert auf den Kalender: Ab dem 1. Juli 2026 begann eine neue Ära bei den Schadenszahlungen für den merkantilen Minderwert, und beim Minderwertanspruch gilt eine Verjährungsfrist von 2 Jahren ab dem Unfalldatum.
Wie man die Prämie senkt: Selbstbeteiligung, Telematik und die richtige Deckungswahl
Wege zur Senkung der Kaskoprämie für Elektrofahrzeuge sind die an EVs angepasste Logik wie beim Benziner. Die wirksamsten Hebel sind:
- Police mit Selbstbeteiligung: Sie erklären sich bereit, Schäden bis zu einem bestimmten Betrag selbst zu tragen; die Prämie sinkt deutlich.
- Wahl von Vertragswerkstätten: Policen mit Vertragswerkstätten, die über Hochvolt-Kompetenz verfügen, bieten sowohl preisliche als auch zeitliche Vorteile.
- Telematik-/Fahrstil-Rabatt: Produkte, die durch Fahrdaten einen Prämiennachlass gewinnen, werden auch auf EVs angewendet.
- Meldung der Garagenparkierung: Die Parkbedingungen des Fahrzeugs korrekt anzugeben, wirkt bei der Risikobepreisung zu Ihren Gunsten.
- Zuschichtung der Deckung: Entfernen Sie ungenutzte Zusatzdeckungen; die Deckungen für Batterie und Ladekabel sollten Sie jedoch nicht einmal als letzten Posten aufgeben.
Auch beim Kauf eines gebrauchten Elektrofahrzeugs wird der Versicherungsprozess neu geschrieben: Das Anfordern eines Batteriezustandsberichts (SOH) vom Vertragswerkstatt erleichtert sowohl die Kaufentscheidung als auch den Prozess des Kaskoangebots. Das Preis-Deckungs-Gleichgewicht muss ebenfalls ehrlich gelesen werden: Die Kaskoversicherung eines Elektrofahrzeugs mag auf den ersten Blick teuer erscheinen; aber wenn man die hohen Reparaturkosten, auf die man im Schadensfall stoßen wird, und das begrenzte Netz spezialisierter Werkstätten einbezieht, ist der Großteil der Differenz der Preis des tatsächlichen Risikos. Es besteht auch eine Erwartung für die Zukunft: Einige Branchenmanager vertreten die Ansicht, dass die Versicherung mit dem Fortschritt der autonomen Fahrfähigkeiten und Kontrollmechanismen bei Elektrofahrzeugen mit der Zeit billiger werden wird; erwartet wird, dass Versicherer die Daten, dass die geringere Anzahl beweglicher Teile und fortschrittliche Fahrassistenzsysteme die Unfallhäufigkeit senken, mit der Zeit stärker in die Preisbildung einfließen lassen.
Vor der Kaufentscheidung zu Erledigendes: praktische Checkliste
- Prüfen Sie schriftlich, welche Risiken die Batteriedeckung in der Police abdeckt, und die Ausnahme für geringe Schadensbeträge.
- Fragen Sie bei Batteriearbeiten die Vertragswerkstatt-Bedingung sowie die Limits für Ladekabel/Diebstahl ab.
- Überprüfen Sie, ob der Pannenschutz für EVs geeignet ist, einschließlich Abschleppfahrzeugs mit ebener Ladefläche.
- Da die Kaskowertliste jeden Monat aktualisiert wird, vergleichen Sie Angebote innerhalb desselben Zeitraums.
- Verlangen Sie beim Gebrauchtwagen den SOH-Bericht der Vertragswerkstatt; notieren Sie den Zeitplan für die Übertragung des schadenfreien Rabatts auf das neue Fahrzeug.
Die Versicherung eines Elektrofahrzeugs ist keine teure Kopie der Versicherung eines Benziners, sondern eine eigene Kalkulation für ein anderes Risikoprofil. Wer das Gewicht der Batterie, die Enge des Reparatur-Ökosystems und die Ersatzteillaufzeiten akzeptiert und die Police entsprechend liest, erhält sowohl den richtigen Schutz als auch eine angemessene Prämie.
Quellen
- Kaskoversicherung für Elektrofahrzeuge 2026: Preise senken
- Holen Sie sich jetzt ein Angebot für die Kaskoversicherung Ihres Elektrofahrzeugs
- Was Sie vor dem Abschluss einer Kaskoversicherung für Elektrofahrzeuge wissen sollten
- Archiv der Kasko-Wertlisten - Türkiye Sigorta Birliği
- Kaskoversicherung für Elektrofahrzeuge
- Kfz-Haftpflichtversicherung für Elektrofahrzeuge 2026
- Pflicht-Haftpflichtversicherung für Elektrofahrzeuge
- Aktuelle Höchstpreise für die Kfz-Haftpflichtversicherung
- Schadenfreuenrabatt
- Was Sie über den Schadenfreuenrabatt wissen sollten
- Schadenfreuenrabatt in der Kaskoversicherung beim Neuwagenkauf
- Electric Vehicle Insurance Rates - NAIC
- Compare Electric Car Insurance Quotes
- Electric Car Insurance in 2026
- Batterielebensdauer und Austauschkosten bei Elektrofahrzeugen
- Neue Ära bei Wertverlust und Schadenzahlungen
- Lohnt sich der Kauf eines gebrauchten Elektrofahrzeugs?
- Kaskoversicherung für Elektrofahrzeuge: Batterieschäden und besondere Deckungen