Pourquoi l'assurance tous risques d'une voiture électrique est-elle calculée différemment de celle d'une voiture à essence ?
Partagez cette page
L'assurance tous risques d'une voiture électrique est calculée différemment de celle d'une voiture à essence ; car la prime est le produit des trois variables que l'assureur prend en charge - le coût des dommages, la fréquence des dommages et la durée de réparation - et ces trois éléments se distinguent dans le véhicule électrique par rapport au véhicule à essence. La batterie est la pièce la plus chère du véhicule ; sa réparation ne peut être effectuée que dans les services agréés, l'approvisionnement des pièces est long et même un petit choc nécessite un contrôle complet du système haute tension. Résultat : pour deux véhicules de même valeur assurée, le risque, et donc la prime, est tarifé selon une formule différente de celle d'un véhicule à essence.
Points saillants
- La batterie peut représenter à elle seule jusqu'à 40 % de la valeur du véhicule ; c'est le principal déterminant de la prime d'assurance tous risques.
- En Türkiye, le remplacement de la batterie pour les modèles d'entrée et de milieu de gamme se situe entre 30 000 et 100 000 TL ; pour les modèles à grande capacité, c'est plus élevé.
- Pour les véhicules 100 % électriques, une réduction de prime de 10 % est appliquée sur l'assurance responsabilité civile ; la véritable différence de prix se situe du côté de l'assurance tous risques.
- La réduction pour absence de sinistre est accordée à la personne et non au véhicule ; elle peut généralement être transférée dans les 2 à 3 mois suivant la fin de la police.
- Les chocs sur le soubassement peuvent exclure les dommages à la batterie dans une assurance tous risques standard ; les exclusions de la police doivent être lues par écrit.
Pourquoi l'assurance tous risques d'un véhicule électrique est-elle tarifée différemment de celle d'un véhicule à essence ?
La prime d'assurance tous risques découle de la manière dont l'assureur évalue le risque : à quelle fréquence ce véhicule subit-il des dommages, combien coûte chaque dommage et combien de temps le véhicule reste-t-il inutilisable pendant la réparation ? Pour un véhicule électrique, la réponse à ces trois questions diffère de celle d'un véhicule à essence. Du côté des coûts de réparation, l'élément le plus critique est la batterie haute tension ; même un petit choc sur le soubassement peut imposer un contrôle détaillé du pack batterie. Un simple dommage visible sur le pare-chocs avant nécessite quant à lui le recalibrage radar des capteurs de collision et augmente le poste de main-d'œuvre.
Le deuxième point de divergence est l'écosystème de réparation. Le nombre de services capables d'intervenir sur la batterie et le système haute tension est limité ; cette compétence fait grimper le coût de la main-d'œuvre. Les délais d'approvisionnement des pièces peuvent dépasser ceux d'un véhicule à essence et plus l'attente au service est longue, plus le risque pris en charge par l'assureur augmente. Même à valeur assurée identique, cette différence d'écosystème suffit à un calcul différent du risque - et donc de la prime.
La valeur assurée elle-même est également déterminée de manière mécanique : on se base sur la liste des valeurs d'assurance tous risques mise à jour chaque mois par l'Association turque des assurances (Türkiye Sigorta Birliği). Cette liste couvre les valeurs moyennes de seconde main selon l'âge du véhicule et le modèle ; elle ne comprend aucune ventilation selon le kilométrage, l'historique de sinistres ou l'état cosmétique. C'est pourquoi la proposition pour un même véhicule peut varier d'un mois à l'autre ; il est judicieux de faire la comparaison des offres dans le même mois.
Les critères qui déterminent la prime : batterie, puissance et choix des garanties
Dans la proposition d'assurance casco d'un véhicule électrique, quelques critères propres aux VE s'ajoutent aux postes que vous connaissez pour un véhicule à essence. En plus de la marque et du modèle, la capacité de la batterie et la puissance du moteur (kW) sont les données d'entrée de la prime ; les garanties supplémentaires que vous choisissez - garantie batterie, protection pour borne de recharge murale (wallbox), garantie cyber - ainsi que votre préférence de franchise influent directement sur le prix. Votre historique sans sinistre détermine la remise selon la même logique que pour un véhicule à essence.
Les prix médians de l'assurance casco, compilés à partir de polices réelles du début de l'année 2026, montrent comment ces critères se traduisent sur le terrain :
| Véhicule (année-modèle) | Sans sinistre | Prime casco médiane |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18 461 TL |
| Togg T10X 2023 | 0% | 26 006 TL |
| MG4 | 30% | 23 939 TL |
| VW ID.4 | 30% | 19 592 TL |
| BYD Atto 3 | 40% | 18 624 TL |
| Dacia Spring | 40% | 15 822 TL |
| Citroën e-C3 | 60% | 12 815 TL |
| Hyundai Ioniq 5 | 60% | 21 224 TL |
Le tableau met clairement en évidence deux logiques. Premièrement, malgré une remise sans sinistre plus élevée, la prime des véhicules du segment haut de gamme peut être supérieure à celle d'un véhicule du segment économique ; la valeur du véhicule et le coût de la batterie peuvent l'emporter sur le palier de remise. Deuxièmement, entre deux véhicules présentant un niveau de sinistralité similaire, un écart de dizaines de milliers de livres peut apparaître ; la source de cet écart réside en grande partie dans la valeur assurée et l'anticipation des coûts de réparation.
Le tableau international va dans le même sens : selon les données de 2024, le coût moyen d'une batterie neuve a atteint 7 235 £ ; aux États-Unis, l'assurance annuelle moyenne d'un VE est environ 49% plus élevée que celle d'un véhicule à essence. L'écart n'est pas entièrement imputable à la prime, mais connaître l'écart de base est utile pour la gestion des attentes.
Comment la batterie endommagée est-elle couverte par la police, quelles exclusions sont critiques ?
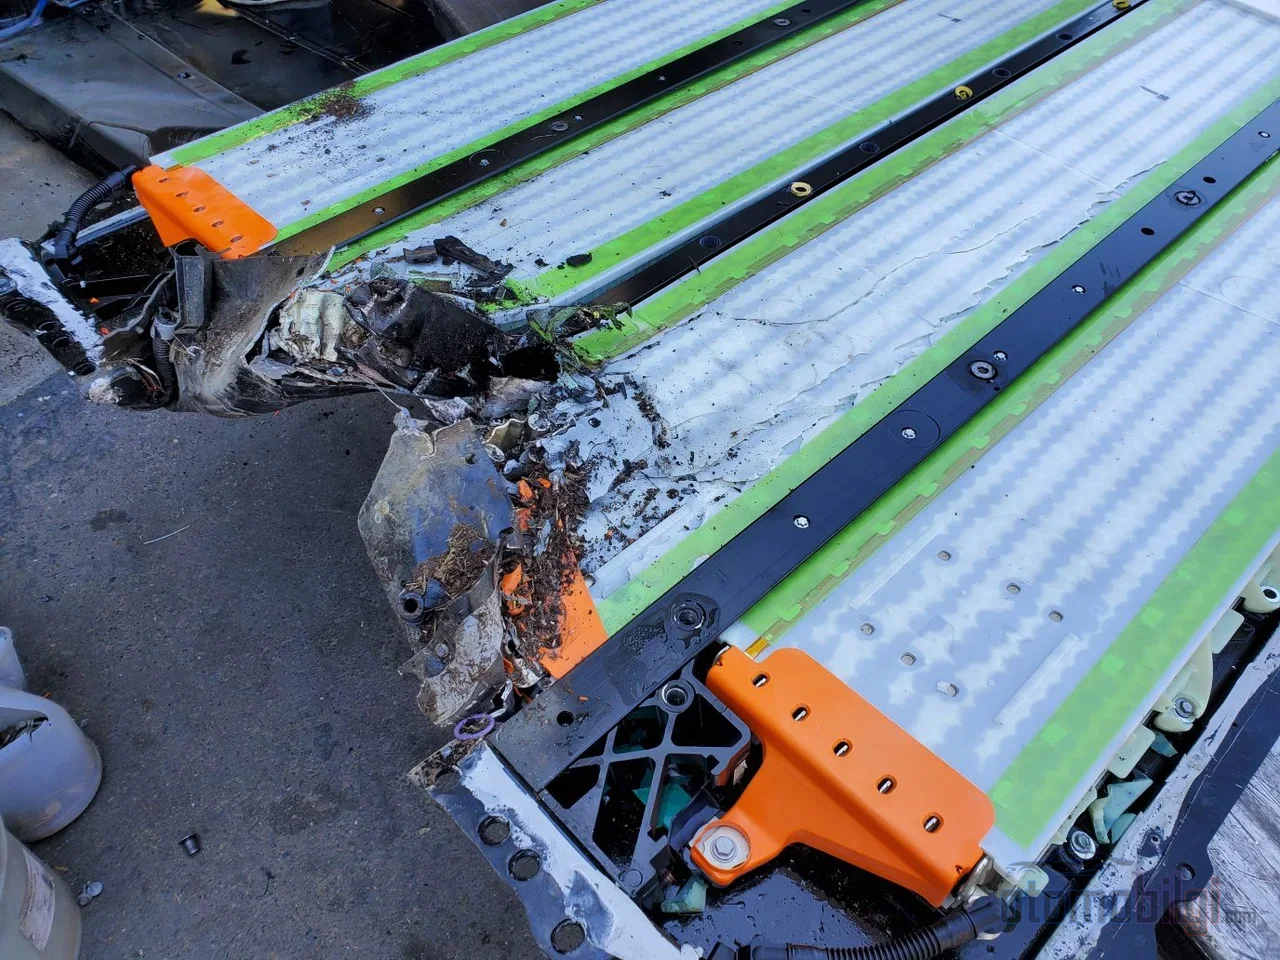
La garantie batterie n'est pas standard dans toutes les polices - c'est le point de l'assurance VE où l'on commet le plus d'erreurs. Certaines polices ne couvrent les dommages à la batterie que pour certains risques (collision, incendie, inondation, etc.) ; l'assurance casco standard peut exclure les dommages à la batterie résultant d'un impact sur le soubassement. Comme il s'agit précisément de l'un des risques les plus réalistes en usage urbain, il faut lire la version écrite des clauses d'exclusion avant de signer la police.
La deuxième condition à surveiller est la règle du service agréé : la réparation ou le remplacement de la batterie doit être effectué dans un service agréé pour être pris en compte dans la couverture. Une intervention réalisée dans un service non agréé laisse les frais à votre charge. Le troisième point est la frontière entre l'assurance casco et la garantie du constructeur : un dommage à la batterie résultant d'un accident, le vol du câble de recharge ou un dommage haute tension dû à une inondation relèvent de la casco ; le fait que la santé de la batterie (SOH) descende en dessous du seuil de garantie et les défauts d'origine fabrication relèvent de la garantie du constructeur. Le schéma de garantie le plus répandu en Turquie est de 8 ans/160 000 km ; chez certaines marques la durée s'étend à 10 ans, et une marque offre une garantie de 8 ans/200 000 km avec la condition d'un SOH de 70%.
Il existe aussi des exemples où les garanties supplémentaires ont de la valeur : certaines compagnies couvrent les dommages et le vol du câble de recharge jusqu'à 15 000 TL, à condition qu'un procès-verbal de police soit fourni. Les polices incluant une garantie de recharge mobile peuvent fournir, une fois par an, une charge d'environ 20 à 30 minutes au véhicule en panne, offrant jusqu'à 80 km d'autonomie. Quant à la question réparation ou remplacement, l'incertitude est telle que, selon l'expérience internationale, remplacer la batterie peut s'avérer moins coûteux que la réparer dans de nombreux cas ; c'est un facteur qui tire vers le haut le coût attendu des dommages et la prime.
Dans l'assurance responsabilité civile automobile, la tendance s'inverse
Pour la prime d'assurance responsabilité civile obligatoire, le type de carburant n'est pas déterminant ; la prime est calculée selon la classe. De plus, une réduction de prime de 10 % est appliquée pour les véhicules 100 % électriques dans l'assurance responsabilité civile. Bien qu'une hausse de 1,5 % des primes maximales soit entrée en vigueur en octobre 2026, la réduction pour les véhicules électriques est maintenue. Dans l'exemple de Bursa, en catégorie automobile-électrique, la prime plafonnée est de 39 299 TL pour la classe 1, tandis qu'en classe 8 ce montant descend à 8 361 TL.
Comme des écarts de prix peuvent exister entre les compagnies pour une même classe, comparer plusieurs offres au moment du renouvellement reste un moyen d'économie significatif. Côté assistance routière aussi, il y a un détail propre aux VE : pour les véhicules nécessitant une dépanneuse à plateau plat, le coût de l'assistance routière peut augmenter ; il est utile de demander si la couverture d'assistance routière de votre police est adaptée aux véhicules haute tension.
Transfert du véhicule et réduction sans sinistre : l'assurance part avec qui ?
Lors de la vente d'un véhicule, le point le plus souvent confondu est la réduction sans sinistre. La règle est claire : la réduction sans sinistre est accordée au véhicule non pas, mais à la personne qui l'utilise. Si le véhicule est remplacé par un nouveau véhicule immatriculé au nom de la même personne, la réduction peut être transférée à la nouvelle police ; mais si le véhicule est transféré à une autre personne (excepté le conjoint), la réduction ne part pas avec lui. La réglementation ne prévoit pas non plus de droit de transfert obligatoire pour le second véhicule ; certaines compagnies créent une réduction au moyen de dispositifs comme un palier de réduction de 30 % à la fin du premier renouvellement sans sinistre en assurance dommages.
- Transférez la réduction : Si le nouveau véhicule est acheté au nom de la même personne, demandez le transfert de la réduction sans sinistre vers la nouvelle police ; cela peut généralement se faire dans les 2 à 3 mois suivant la fin de la police.
- Transférez la police en cours : Au moment de la vente, une déclaration de transfert doit être faite à la compagnie d'assurance pour que la police d'assurance dommages en vigueur suive le véhicule ; sinon, les garanties et les obligations de prime restent incertaines.
- Vérifiez l'assurance responsabilité civile : L'assurance responsabilité civile obligatoire reste en vigueur avec le véhicule ; le nouveau propriétaire assume la responsabilité du renouvellement.
- Préparez les documents : À partir du 1er novembre 2025, les anciens permis de conduire doivent avoir été renouvelés pour pouvoir utiliser l'assurance en cas de sinistre.
Attention aussi au calendrier concernant la perte de valeur : à partir du 1er juillet 2026, une nouvelle période a commencé pour les indemnisations de perte de valeur des véhicules et un délai de prescription de 2 ans à compter de la date de l'accident s'applique aux demandes de perte de valeur.
Comment réduire la prime : franchise, télématique et bon choix de garanties
Les moyens de réduire la prime d'assurance casco d'un véhicule électrique sont une adaptation à l'EV de la logique applicable aux véhicules à essence. Les leviers les plus efficaces sont les suivants :
- Police avec franchise : Vous acceptez de prendre en charge vous-même les dommages jusqu'à un certain montant ; la prime diminue sensiblement.
- Choix d'un service agréé : Les polices proposant des services agréés dotés d'une compétence haute tension offrent des avantages tant sur le prix que sur les délais.
- Remise télématique / conduite adaptée : Les produits permettant d'obtenir une remise de prime grâce aux données de conduite s'appliquent aussi aux VE.
- Déclaration d'un parking fermé : Déclarer correctement les conditions de stationnement du véhicule joue en votre faveur dans la tarification du risque.
- Élagage des garanties : Retirez les garanties supplémentaires que vous n'utilisez pas ; mais ne renoncez jamais aux garanties batterie et câble de charge, pas même en dernier recours.
Lors de l'achat d'un véhicule électrique d'occasion, le processus d'assurance est réécrit dès le départ : demander un rapport d'état de la batterie (SOH) au service agréé facilite à la fois la décision d'achat et le processus de devis d'assurance. Il faut aussi lire honnêtement l'équilibre prix-garanties : l'assurance casco d'un véhicule électrique peut sembler chère au premier regard ; mais si l'on tient compte des coûts de réparation élevés auxquels vous serez confronté en cas de dommage et du réseau limité de services spécialisés, la plus grande partie de la différence correspond au prix du risque réel. Une attente existe également pour l'avenir : certains dirigeants du secteur soutiennent que l'assurance deviendra progressivement moins chère avec les avancées des capacités de conduite autonome et des mécanismes de contrôle des véhicules électriques ; on s'attend à ce que les assureurs intègrent progressivement davantage dans leurs tarifs la donnée selon laquelle le nombre réduit de pièces mobiles et les systèmes avancés d'aide à la conduite réduisent la fréquence des accidents.
À faire avant de décider de l'achat : liste de contrôle pratique
- Vérifiez par écrit quels risques sont couverts par la garantie batterie dans la police ainsi que l'exclusion de franchise pour sinistres de faible montant.
- Interrogez la condition de service agréé pour les opérations sur la batterie ainsi que les limites de vol/câble de charge.
- Vérifiez que la couverture d'assistance routière est adaptée aux VE, dépanneuse à plateau plat incluse.
- La liste de valeurs de l'assurance casco étant mise à jour chaque mois, comparez les devis sur une même période.
- Sur le marché de l'occasion, demandez le rapport SOH du service agréé ; notez le calendrier de transfert de la remise sans sinistre vers le nouveau véhicule.
L'assurance d'un véhicule électrique n'est pas une copie coûteuse de l'assurance d'une voiture à essence ; c'est un calcul établi pour un profil de risque différent. Le conducteur qui tient compte du poids de la batterie, de l'étroitesse de l'écosystème de réparation et des délais de pièces obtient à la fois la bonne couverture et une prime raisonnable.
Sources
- Prix de l'assurance tous risques des véhicules électriques 2026 : comment les réduire ?
- Obtenez votre devis immédiatement pour l'assurance tous risques des véhicules électriques
- Ce qu'il faut savoir avant de souscrire une assurance tous risques pour véhicule électrique
- Archives de la liste de valeurs de l'assurance tous risques - Union des Assurances de Türkiye
- Assurance tous risques pour véhicule électrique
- Assurance automobile des véhicules électriques 2026
- Assurance automobile obligatoire pour les véhicules électriques
- Prix plafonds actuels de l'assurance automobile
- Remise sans sinistre
- Ce qu'il faut savoir sur la remise sans sinistre
- La remise sans sinistre de l'assurance tous risques lors de l'achat d'un véhicule neuf
- Electric Vehicle Insurance Rates - NAIC
- Comparez les devis d'assurance pour voiture électrique
- L'assurance voiture électrique en 2026
- Durée de vie de la batterie et coûts de remplacement des véhicules électriques
- Perte de valeur du véhicule et nouvelle ère des indemnisations
- Faut-il acheter un véhicule électrique d'occasion ?
- Assurance tous risques des véhicules électriques : dommages à la batterie et garanties spécifiques