چرا بیمه کامل خودروی برقی متفاوت از خودروی بنزینی محاسبه میشود؟
این صفحه را به اشتراک بگذارید
کاسکوی خودروی برقی متفاوت از خودروی بنزینی محاسبه میشود؛ زیرا حق بیمه حاصلضرب سه متغیری است که بیمهگر بر عهده میگیرد - هزینه خسارت، فراوانی خسارت و مدت تعمیر - و هر سه مورد در خودروی برقی با خودروی بنزینی متفاوت است. باتری گرانترین قطعه خودرو است؛ تعمیر آن تنها در خدمات مجاز امکانپذیر است، تأمین قطعات طولانی است و حتی یک ضربه کوچک نیازمند کنترل کامل سیستم ولتاژ بالا است. نتیجه: برای دو خودرو با مبلغ کاسکوی یکسان، ریسک و در نتیجه حق بیمه با فرمولی متفاوت از خودروی بنزینی قیمتگذاری میشود.
نکات برجسته
- باتری بهتنهایی میتواند تا 40 درصد ارزش خودرو برسد؛ این عامل اصلی تعیینکننده حق بیمه کاسکو است.
- در ترکیه تعویض باتری در مدلهای رده ورودی و میانرده در محدوده 30.000 تا 100.000 لیر است؛ در مدلهای با ظرفیت بالاتر، بیشتر از این.
- برای خودروهای تمامبرقی در بیمه شخص ثالث 10 درصد تخفیف حق بیمه اعمال میشود؛ تفاوت اصلی قیمت در بخش کاسکو است.
- تخفیف عدم خسارت به خودرو تعلق نمیگیرد بلکه به شخص تعلق دارد؛ پس از پایان بیمهنامه معمولاً تا 2 تا 3 ماه قابل انتقال است.
- ضربههای به زیربدنه در کاسکوی استاندارد میتوانند خسارت باتری را از پوشش خارج کنند؛ استثناهای بیمهنامه باید بهصورت مکتوب خوانده شوند.
چرا کاسکوی خودروی برقی متفاوت از بنزینی قیمتگذاری میشود؟
حق بیمه کاسکو از قیمتگذاری ریسک توسط بیمهگر شکل میگیرد: با این خودرو چقدر اغلب خسارت رخ میدهد، هر خسارت چه هزینهای دارد و خودرو در طول تعمیر چه مدت قابل استفاده نیست؟ در خودروی برقی پاسخ این سه سؤال با خودروی بنزینی متفاوت است. در بخش هزینه تعمیر، مهمترین عنصر باتری ولتاژ بالا است؛ حتی یک ضربه کوچک به زیربدنه میتواند بررسی دقیق پکیج باتری را ضروری کند. یک خسارت ساده و ظاهری در سپر جلو نیازمند کالیبراسیون رادار سنسورهای برخورد است و بخش هزینه نیروی کار را افزایش میدهد.
نقطه تمایز دوم اکوسیستم تعمیر است. تعداد خدماتی که میتوانند روی باتری و سیستم ولتاژ بالا کار کنند محدود است؛ این تخصص هزینه نیروی کار را بالا میبرد. زمان تأمین قطعات میتواند از خودروهای بنزینی بیشتر باشد و هرچه انتظار خودرو در سرویس طولانیتر شود، ریسکی که بیمهگر بر عهده میگیرد نیز بزرگتر میشود. حتی با مبلغ کاسکوی یکسان، همین تفاوت اکوسیستم برای محاسبه متفاوت ریسک - و حق بیمه - کافی است.
خود مبلغ کاسکو نیز بهصورت مکانیکی تعیین میشود: مبنای کار، فهرست ارزش کاسکوی اتحادیه بیمه ترکیه است که هر ماه بهروزرسانی میشود. این فهرست میانگین قیمتهای کارکرده را بر اساس سن و مدل خودرو پوشش میدهد؛ شامل تفکیکی برای کیلومتراژ، سابقه خسارت یا وضعیت ظاهری نیست. به همین دلیل پیشنهاد یک خودرو واحد میتواند از ماهی به ماه دیگر تغییر کند؛ مقایسه پیشنهادها در همان ماه روش درستی است.
معیارهای تعیینکننده حق بیمه: باتری، قدرت و انتخاب پوشش
در پیشنهاد بیمه بدنه خودروی برقی، چند معیار مخصوص خودروهای برقی به اقلامی که در خودروی بنزینی میبینید اضافه میشود. علاوه بر برند و مدل، ظرفیت باتری و توان موتور (کیلووات) ورودیهای حق بیمه هستند؛ پوششهای تکمیلی انتخابی شما - پوشش باتری، بیمه شارژر دیواری (wallbox)، پوشش سایبری - و انتخاب فرانشیز مستقیماً روی قیمت اثر میگذارند. سوابق بدون خسارت شما نیز با همان منطق خودروی بنزینی، میزان تخفیف را تعیین میکند.
میانه قیمت بیمه بدنه گردآوریشده از بیمهنامههای واقعی اوایل سال 2026 نشان میدهد این معیارها در عمل چگونه منعکس میشوند:
| خودرو (سال مدل) | بدون خسارت | میانه حق بیمه بدنه |
|---|---|---|
| Tesla Model Y 2025 | %0 | 18.461 TL |
| Togg T10X 2023 | %0 | 26.006 TL |
| MG4 | %30 | 23.939 TL |
| VW ID.4 | %30 | 19.592 TL |
| BYD Atto 3 | %40 | 18.624 TL |
| Dacia Spring | %40 | 15.822 TL |
| Citroën e-C3 | %60 | 12.815 TL |
| Hyundai Ioniq 5 | %60 | 21.224 TL |
جدول دو منطق را بهروشنی آشکار میکند. اول، با وجود تخفیف بدون خسارت بالاتر، حق بیمه خودروهای رده گرانقیمت میتواند از خودروی رده ارزان بیشتر باشد؛ ارزش خودرو و هزینه باتری میتوانند بر پله تخفیف غلبه کنند. دوم، بین دو خودرو با سطح بدون خسارت مشابه میتواند دهها هزار لیر اختلاف ایجاد شود؛ منشأ این تفاوت عمدتاً ارزش بیمهشده بدنه و انتظار هزینه تعمیر است.
تصویر بینالمللی نیز همان جهت را نشان میدهد: با دادههای 2024، میانگین هزینه باتری جدید به 7.235 £ رسیده است؛ میانگین بیمه سالانه خودروی برقی در آمریکا نیز حدود %49 بالاتر از خودروی بنزینی است. کل این تفاوت حق بیمه نیست، اما دیدن تفاوت پایه برای مدیریت انتظارات مفید است.
خسارت باتری چگونه در بیمهنامه پوشش داده میشود و کدام استثناها حیاتی هستند؟
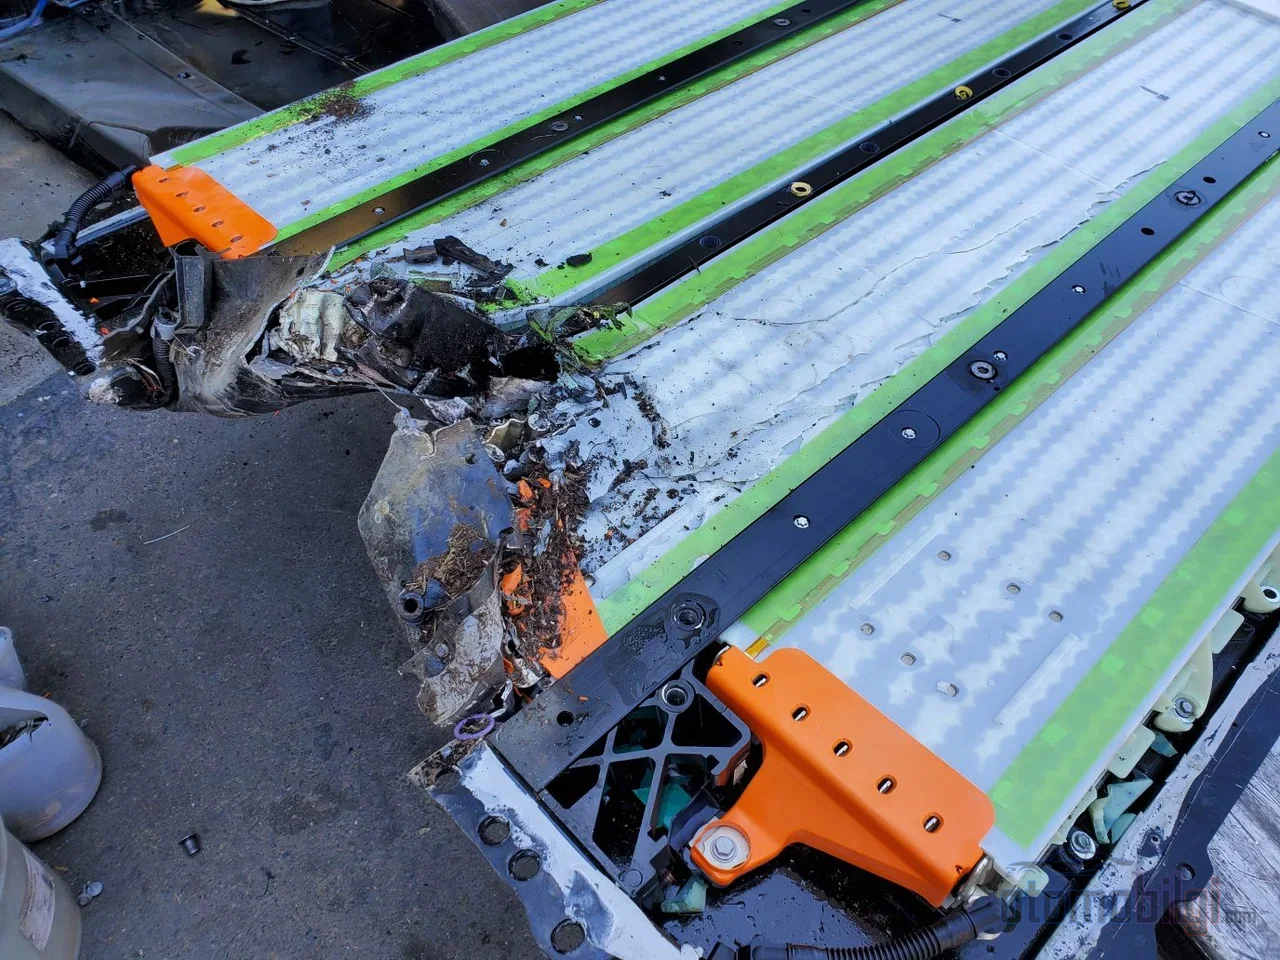
پوشش باتری در هر بیمهنامه استاندارد نیست - و این رایجترین نقطه خطا در بیمه بدنه خودروی برقی است. برخی بیمهنامهها خسارت باتری را تنها در ریسکهای مشخص (مانند تصادف، آتشسوزی، سیل) پوشش میدهند؛ بیمه بدنه استاندارد ممکن است خسارت باتری ناشی از ضربه به زیر شاسی را از پوشش خارج کند. از آنجا که یکی از واقعیترین ریسکها در استفاده شهری دقیقاً همین سناریو است، لازم است پیش از امضای بیمهنامه، متن مکتوب بندهای استثنا را بخوانید.
شرط دوم که باید به آن توجه شود قاعده خدمات پس از فروش مجاز است: تعمیر یا تعویض باتری برای اینکه در محدوده پوشش قرار گیرد، باید در سرویس مجاز انجام شود. مداخله در یک سرویس غیرمجاز هزینهها را بر عهده شما میگذارد. عنوان سوم، مرز میان بیمه بدنه و گارانتی سازنده است: خسارت باتری در نتیجه تصادف، سرقت کابل شارژ یا خسارت ولتاژ بالا ناشی از سیل کار بیمه بدنه است؛ افت سلامت باتری (SOH) به زیر آستانه گارانتی و خرابیهای ناشی از تولید موضوع گارانتی سازنده است. طرح گارانتی رایج در ترکیه 8 سال/160.000 کیلومتر است؛ در برخی برندها این مدت به 10 سال افزایش مییابد و یک برند با شرط 8 سال/200.000 کیلومتر و SOH درصد70 گارانتی ارائه میدهد.
برای برخی نمونهها هم ارزش قائل شدن برای پوششهای تکمیلی وجود دارد: برخی شرکتها آسیب و سرقت کابل شارژ را تا سقف 15.000 لیر، به شرط ارائه صورتجلسه پلیس، پوشش میدهند. بیمهنامههای شامل پوشش شارژ سیار، سالی یکبار، میتوانند با حدود 20 تا 30 دقیقه شارژ به خودروی راهمانده، بردی تا 80 کیلومتر فراهم کنند. اما سوال تعمیر یا تعویض چنان معماست که در تجربه بینالمللی در بسیاری از موارد تعویض باتری ارزانتر از تعمیر آن از آب درمیآید؛ این هم عاملی است که انتظار هزینه خسارت و حق بیمه را به بالا میراند.
در بیمه مسئولیت مقابل (ترافیک)، جدول برعکس میشود
در حق بیمه بیمه اجباری ترافیک، نوع سوخت تعیینکننده نیست؛ حق بیمه بر اساس پلک (رده) محاسبه میشود. حتی برای خودروهای 100 درصد برقی 10 درصد تخفیف حق بیمه در بیمه ترافیک اعمال میشود. اگرچه از اکتبر 2026 افزایش 1.5 درصدی در حداکثر حق بیمهها اجرایی شده، تخفیف خودرو برقی حفظ شده است. در نمونه بورسا، در دسته خودرو-برقی، حق بیمه سقف برای پلک 1 برابر 39.299 لیر است، در حالی که در پلک 8 این مبلغ به 8.361 لیر کاهش مییابد.
چون برای یک پلک واحد تفاوت قیمتی بین شرکتها ایجاد میشود، مقایسه چند پیشنهاد در دوره تمدید همچنان ابزاری معنادار برای صرفهجویی است. در بخش امداد جادهای هم جزئیاتی مخصوص خودروهای برقی وجود دارد: در خودروهایی که به جرثقیل با سطح صاف (هیدرولیکی) نیاز دارند، هزینه امداد جادهای میتواند افزایش یابد؛ سودمند است بپرسید آیا پوشش امداد جادهای در بیمهنامه شما با وسیله نقلیه ولتاژ بالا سازگار است یا خیر.
انتقال خودرو و تخفیف عدم خسارت: بیمه با چه کسی میرود؟
مبهمترین موضوع هنگام فروش خودرو، تخفیف عدم خسارت است. قانون روشن است: تخفیف عدم خسارت به خودرو تعلق نمیگیرد، بلکه به فردی که از آن استفاده میکند داده میشود. اگر خودرو با خودروی جدیدی به نام همان شخص جایگزین شود، تخفیف قابل انتقال به بیمهنامه جدید است؛ اما اگر خودرو به شخص دیگری منتقل شود (به جز همسر)، تخفیف با آن نمیرود. در مقررات، حقی برای انتقال اجباری برای خودروی دوم نیز وجود ندارد؛ برخی شرکتها در بیمه بدنه با سازوکارهایی مانند پله تخفیف 30 درصدی در پایان اولین تمدید بدون خسارت، تخفیف ایجاد میکنند.
- انتقال تخفیف: اگر خودروی جدید به نام همان فرد خریداری میشود، درخواست انتقال تخفیف عدم خسارت به بیمهنامه جدید را بدهید؛ این کار معمولاً در 2 تا 3 ماه پس از پایان بیمهنامه امکانپذیر است.
- بیمهنامه موجود را منتقل کنید: هنگام فروش باید اعلام انتقال به شرکت بیمه داده شود تا بیمهنامه بدنه معتبر، خودرو را همراهی کند؛ در غیر این صورت تعهدات پوشش و حق بیمه نامشخص باقی میمانند.
- بیمه ترافیک را بررسی کنید: بیمه اجباری ترافیک همراه خودرو به اعتبار خود ادامه میدهد؛ مالک جدید مسئولیت تمدید را بر عهده میگیرد.
- مدارک را آماده کنید: از 1 نوامبر 2025 به بعد، برای استفاده از بیمه در زمان خسارت، لازم است گواهینامههای رانندگی قدیمی تمدید شده باشند.
در بخش افت ارزش نیز به تقویم توجه کنید: از 1 ژوئیه 2026 دوره جدیدی در پرداخت خسارت افت ارزش خودرو آغاز شده و در درخواست افت ارزش، مرور زمان 2 ساله از تاریخ حادثه معتبر است.
چگونه حق بیمه را کاهش دهیم: franchise (فرانشیز)، تلماتیک و انتخاب پوشش مناسب
راههای کاهش حق بیمه بدنه خودروی برقی، نسخهای است از همان منطق خودروهای بنزینی که به خودروهای برقی (EV) تطبیق داده شده است. مؤثرترین این راهها عبارتند از:
- بیمهنامه با استثنا (فرانشیز): پذیرش پرداخت خسارت تا مبلغ مشخصی از سمت خودتان؛ حق بیمه بهطور محسوسی کاهش مییابد.
- انتخاب مرکز خدمات قراردادی: بیمهنامههایی که مراکز خدمات قراردادی دارای صلاحیت ولتاژ بالا دارند، هم از نظر قیمت و هم از نظر زمان مزیت دارند.
- تخفیف تلهماتیک / رانندگی منطبق: محصولاتی که با دادههای رانندگی تخفیف حق بیمه اعطا میکنند، برای خودروهای برقی نیز به کار میروند.
- اعلان پارکینگ سرپوشیده: اعلان صحیح شرایط پارک خودرو در قیمتگذاری ریسک به نفع شما عمل میکند.
- تنقیح پوششها: پوششهای اضافی که استفاده نمیکنید را حذف کنید؛ اما پوششهای باتری و کابل شارژ را حتی در آخرین مرحله هم از دست ندهید.
در خرید خودروی برقی دست دوم نیز فرایند بیمه از نو نوشته میشود: درخواست گزارش وضعیت باتری (SOH) از مرکز خدمات مجاز، هم تصمیم خرید و هم فرایند پیشنهاد بیمه بدنه را آسان میکند. باید تعادل قیمت و پوشش را نیز صادقانه خواند: بیمه بدنه خودروی برقی در نگاه اول گران به نظر میرسد؛ اما وقتی هزینههای بالای تعمیری که در زمان خسارت با آن روبهرو میشوید و شبکه محدود مراکز خدمات تخصصی در نظر گرفته شود، بخش بزرگی از این تفاوت در واقع قیمت ریسک واقعی است. انتظاری نیز درباره آینده وجود دارد: برخی مدیران صنعت استدلال میکنند که با پیشرفت قابلیت رانندگی خودران و سازوکارهای کنترلی در خودروهای برقی، بیمه بهمرور ارزان خواهد شد؛ انتظار میرود بیمهگران با گذر زمان دادههای مربوط به کاهش تعداد قطعات متحرک و سیستمهای پیشرفته کمک رانندگی در کاهش فراوانی تصادفات را بیشتر در قیمتگذاری منعکس کنند.
اقدامات قبل از تصمیم خرید: چکلیست عملی
- در بیمهنامه بهصورت مکتوب بررسی کنید که پوشش باتری کدام ریسکها را شامل میشود و استثنای ضربه به بخش پایینی (برخورد با سطح) چگونه است.
- شرط خدمات مجاز برای عملیات باتری و محدودیتهای کابل شارژ/سرقت را جویا شوید.
- مطمئن شوید که پوشش کمک جادهای مناسب خودروهای برقی از جمله حمل با کامیون دارای سکوی تخت است.
- از آنجا که فهرست ارزش بیمه بدنه هر ماه بهروزرسانی میشود، پیشنهادها را در یک دوره زمانی یکسان مقایسه کنید.
- در خرید دست دوم، گزارش SOH از مرکز خدمات مجاز بخواهید؛ و تقویم انتقال تخفیف عدم خسارت به خودروی جدید را یادداشت کنید.
بیمه خودروی برقی، نسخه گرانتری از بیمه خودروی بنزینی نیست؛ محاسبهای جداگانه برای یک پروفایل ریسک متفاوت است. رانندهای که وزن باتری، محدودیت اکوسیستم تعمیرات و زمان تأمین قطعات را بپذیرد و بیمهنامه را بر این اساس بخواند، هم پوشش درست و هم حق بیمه معقولی به دست میآورد.
منابع
- قیمت بیمه کامل خودروی برقی 2026: چگونه کاهش دهیم؟
- همین حالا استعلام قیمت بیمه کامل خودروی برقی را دریافت کنید
- آنچه باید پیش از تهیه بیمه کامل خودروی برقی بدانید
- آرشیو لیست ارزش بیمه کامل - اتحادیه بیمه ترکیه
- بیمه کامل خودروی برقی
- بیمه شخص ثالث خودروی برقی 2026
- بیمه اجباری شخص ثالث برای خودروهای برقی
- قیمتهای سقف بهروز بیمه شخص ثالث
- تخفیف عدم خسارت
- آنچه باید درباره تخفیف عدم خسارت بدانید
- تخفیف عدم خسارت در بیمه کامل هنگام خرید خودروی نو
- نرخ بیمه خودروی برقی - NAIC
- مقایسه استعلامهای بیمه خودروی برقی
- بیمه خودروی برقی در 2026
- عمر باتری و هزینههای تعویض در خودروهای برقی
- دوره جدید در کاهش ارزش خودرو و پرداخت خسارت
- آیا خرید خودروی برقی دست دوم منطقی است؟
- بیمه کامل خودروی برقی: خسارت باتری و پوششهای ویژه